À la fermeture, votre caisse affiche une belle journée. Pourtant, le compte bancaire raconte parfois une autre histoire. La farine a augmenté, le beurre a été acheté au dernier tarif, le four a tourné pour une fournée à moitié remplie, et plusieurs viennoiseries sont restées en vitrine. Vous avez vendu, mais vous ne savez pas ce qui vous reste vraiment.
C'est le piège classique du coût de revient et du coût de production. Vous regardez le coût matière, vous appliquez un coefficient, puis vous espérez que le loyer, les salaires, l'énergie et les invendus rentreront dans la marge. Cette méthode peut fonctionner tant que les prix bougent peu et que la production est parfaitement ajustée. Dans un fournil réel, elle devient vite fausse.
Le bon calcul n'est pas une fiche remplie une fois par an. C'est un coût de revient vivant, alimenté par vos achats réels, vos consommations d'énergie, vos heures de travail, vos rendements et vos ventes. C'est ce chiffre qui vous dit si une baguette, un croissant, une tarte ou un sandwich paie réellement sa place dans votre gamme.
Table des matières
- Pourquoi vos comptes ne sont jamais au clair
- Comprendre le coût de production et le coût de revient
- Détail des composants de vos charges
- Intégrer les invendus dans votre calcul de revient
- Exemple concret de calcul pour une viennoiserie
- Ajuster vos prix face à la volatilité des charges
- Piloter la rentabilité de votre fournil avec précision
Pourquoi vos comptes ne sont jamais au clair
Votre journée se termine. Les fournées sont sorties, la vitrine est rangée, les dernières ventes sont encaissées. Vous voyez le chiffre d'affaires et vous avez l'impression que la journée est bonne. Puis viennent les factures, les salaires, le gaz, l'électricité, le loyer et les achats fournisseurs. À la fin du mois, le résultat paraît étrangement serré.
Le problème ne vient pas forcément d'un manque de ventes. Il vient souvent d'un mauvais rattachement des charges aux produits. Vous connaissez le prix de la farine, du beurre ou des œufs. Vous connaissez moins précisément le coût du temps passé au pétrissage, du froid, de la cuisson, de l'emballage, du nettoyage et de la marchandise jetée.
La marge affichée n'est pas la marge disponible
Prenons une baguette vendue à un prix qui semble confortable. Son coût matière est faible. Mais cette baguette a mobilisé une part du temps du boulanger, une place dans le pétrin, une cuisson, du froid pour la fermentation, une mise en rayon et parfois une remise en fin de journée. Si elle reste invendue, vous avez engagé ces coûts sans encaisser le prix de vente.
La même erreur se retrouve sur les produits plus élaborés. Un croissant peut afficher une bonne marge matière, tout en consommant davantage de beurre, de temps de tourage, de main-d'œuvre et de capacité de four. Une pâtisserie fragile peut aussi subir davantage de pertes qu'une référence de vente régulière.
Règle de fournil : un produit rentable sur la fiche recette n'est pas forcément rentable dans votre entreprise.
Le coût figé vous donne une fausse sécurité
Un coût calculé avec les anciennes factures ne décrit plus votre situation actuelle. En France, les intrants agricoles représentaient en moyenne 36 % des coûts variables de la branche « pain, pâtisseries et viennoiseries fraîches » sur la période 2015-2023, selon l'analyse de l'Insee sur les coûts de production. Entre 2021 et 2023, leurs prix ont progressé de 41 %, ce qui a directement pesé sur les coûts.
Vous devez donc arrêter de demander seulement « combien me coûte ma recette ? ». La vraie question est « combien me coûte aujourd'hui une unité vendable, avec mes achats, mon équipe, mon énergie et mes pertes ? ».
Comprendre le coût de production et le coût de revient
Vous sortez une fournée, la caisse tourne, et pourtant la marge ne suit pas. Le problème vient souvent d'un mauvais mot sur un mauvais chiffre. Si vous confondez coût de production et coût de revient, vous pilotez votre fournil avec un calcul incomplet.
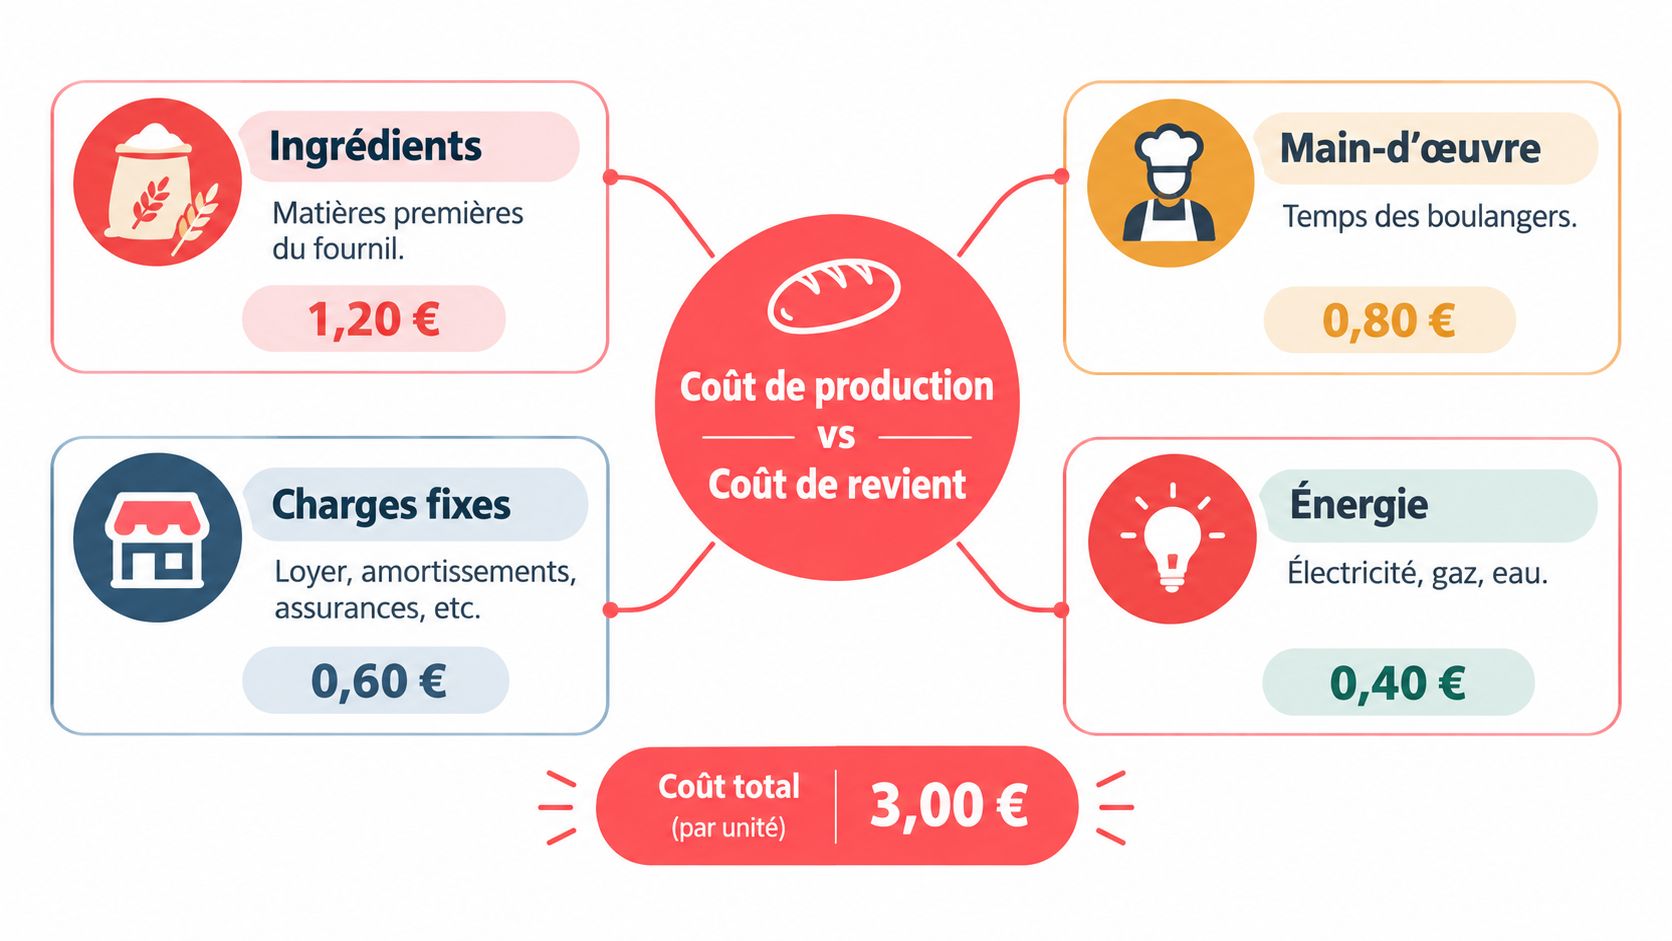
Le coût de production correspond à ce que vous dépensez pour fabriquer un produit. Le coût de revient reprend ce coût, puis y ajoute tout ce qu'il faut pour transformer ce produit en unité réellement vendable et rentable dans votre entreprise. C'est là qu'intervient le coût de revient vivant. Un calcul mis à jour avec vos achats du moment, votre énergie du jour, vos pertes réelles et vos charges actuelles. Pas un vieux tableau figé.
Un ticket de cuisson résume bien la logique. Vous partez des ingrédients, puis vous ajoutez le temps de fabrication, l'énergie, l'emballage, les pertes de production et la part des frais communs. À la fin, vous n'obtenez pas le coût d'une recette théorique. Vous obtenez le coût réel d'une unité vendable.
Le coût de production répond à une question simple
Pour une baguette, le coût de production regroupe notamment :
- Les matières premières, comme la farine, le sel, la levure et les améliorants.
- La main-d'œuvre directe, c'est-à-dire le temps passé au pétrissage, au façonnage, à l'enfournement et au défournement.
- L'énergie de fabrication, liée au four, au froid, à l'éclairage du laboratoire et à l'eau chaude.
- L'emballage directement associé, lorsqu'il existe.
- Les pertes techniques, comme les écarts de poids, les pâtons écartés ou les produits non conformes.
Ce calcul sert à mesurer la fabrication. Il ne suffit pas pour fixer un prix de vente qui tienne.
Le coût de revient absorbe la réalité de l'entreprise
Le coût de revient ajoute la part des charges qui font tourner l'activité. Il peut inclure le loyer du laboratoire et du point de vente, l'entretien, les assurances, les outils administratifs, les amortissements, les frais de livraison et les invendus. C'est ce chiffre qu'il faut suivre si vous voulez savoir ce que votre produit vous rapporte vraiment.
Un produit peut sembler correct sur la fiche recette et rester décevant une fois toutes les charges réparties. C'est comme ça qu'un fournil garde des références qui travaillent beaucoup, occupent du temps, chauffent le four, mais financent mal l'entreprise.
Les ordres de grandeur sectoriels des les données structurelles de l'Insee rappellent une chose simple. La rentabilité ne se joue pas seulement sur le prix de la farine ou du beurre. Elle se joue dans la bonne répartition de l'ensemble des charges, avec un calcul vivant, révisé dès que vos coûts bougent.
Détail des composants de vos charges
Le coût matière est visible. C'est pour cette raison qu'il monopolise souvent votre attention. Vous comparez le prix de la farine, négociez le beurre et surveillez les œufs. Pourtant, une recette consomme aussi du temps, de l'espace, du froid, de la chaleur et des ressources communes.
Les matières premières doivent partir des consommations réelles
Calculez chaque recette avec les quantités réellement utilisées. Une pâte qui absorbe davantage d'eau, un écart de poids au façonnage ou une garniture plus généreuse changent le coût unitaire. Le prix à retenir doit être celui de la facture actuelle, pas celui d'un ancien tarif enregistré dans un tableur.
Pour structurer vos fiches, utilisez une méthode simple de calcul du coût matière par recette. Vous devez pouvoir répondre rapidement à trois questions : quelle quantité est consommée, quel prix avez-vous payé et combien d'unités vendables obtenez-vous ?
Le temps de travail est une charge de fabrication
Le temps de l'équipe ne disparaît pas parce qu'il n'est pas inscrit sur la fiche de production. Un tourage long, une finition manuelle ou une petite série de pâtisseries mobilisent plus de main-d'œuvre qu'une recette standardisée. Affectez le temps de fabrication aux familles de produits, même avec une estimation opérationnelle au départ.
La main-d'œuvre comprend aussi les tâches moins visibles : nettoyage du matériel, mise en place, rangement, préparation des commandes et gestion des retours. Si vous ne les rattachez jamais à votre activité, vous surestimez la marge des références complexes.
L'énergie doit être ventilée, pas noyée dans les frais généraux
Le coût énergétique direct représente généralement 3 à 5 % du chiffre d'affaires en boulangerie-pâtisserie artisanale. Cette charge couvre les fours, le froid alimentaire, la climatisation, l'éclairage et l'eau chaude, selon l'analyse de l'Opco EP consacrée à la transition énergétique des boulangers.
Ne répartissez pas l'électricité uniquement au prorata du chiffre d'affaires. Pour une fournée, observez la durée de cuisson, la température, le nombre de pièces et le niveau de remplissage du four. Pour le froid, utilisez le volume produit ou le temps d'occupation des chambres. Même une clé simple devient utile si vous la documentez et la réévaluez.
Les charges indirectes doivent suivre une règle compréhensible
Loyer, maintenance, assurances, informatique et frais administratifs ne se rattachent pas toujours à une seule recette. Répartissez-les avec une clé cohérente, par exemple les heures de production, le volume fabriqué, la surface occupée ou le chiffre d'affaires par famille. Une clé imparfaite mais suivie vaut mieux qu'une charge laissée dans une boîte noire.
Intégrer les invendus dans votre calcul de revient
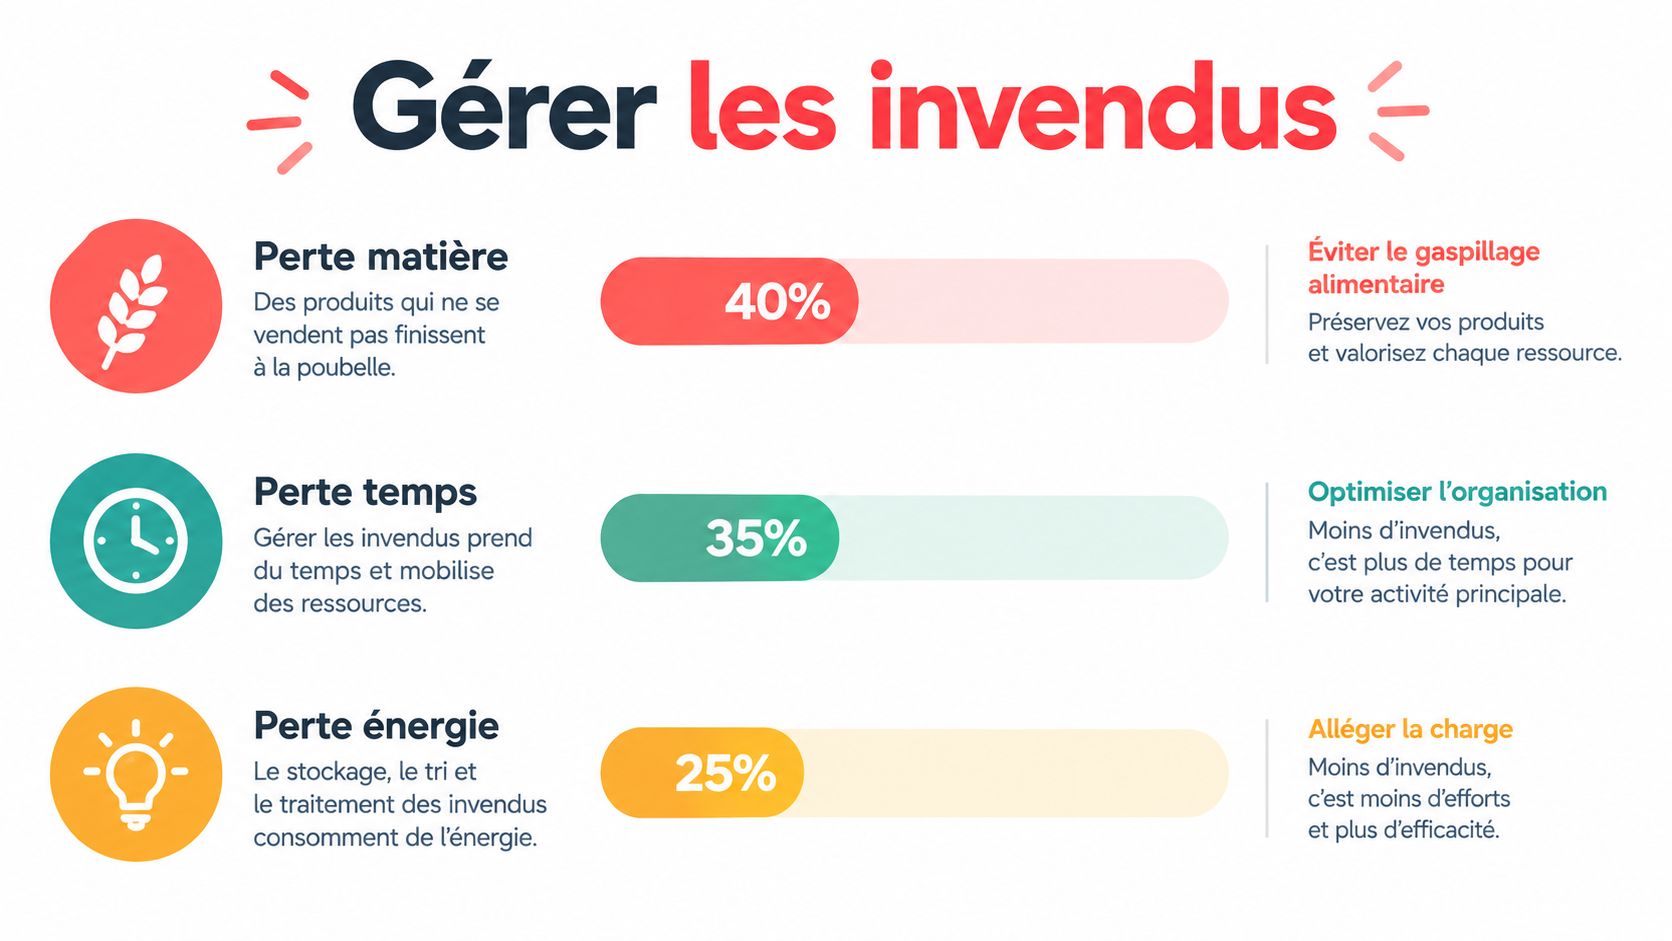
Un produit invendu n'a pas seulement consommé de la farine. Il a mobilisé un salarié, un four, du froid, un emballage et du temps de mise en rayon. Quand il part à la benne ou en don, la recette disparaît, mais les coûts engagés restent dans vos comptes.
Le bon dénominateur est l'unité vendable
La plupart des fiches calculent le coût d'une unité fabriquée. Ce n'est pas suffisant. Vous devez rapporter le coût total de la fournée au nombre d'unités réellement vendables.
La formule opérationnelle est la suivante :
Coût de revient unitaire vendable = coût total de la fournée ÷ nombre d'unités vendables
Une fournée produite en quantité importante mais vendue partiellement augmente mécaniquement le coût des unités qui trouvent preneur. Vous ne devez pas faire porter toute la perte au produit isolé si l'invendu vient d'une décision de gamme, d'un mauvais partage entre laboratoire et boutique ou d'une prévision trop généreuse. En revanche, vous devez rendre cette perte visible dans le suivi.
Séparez les pertes techniques et commerciales
Les pertes techniques apparaissent avant la vente : pâte écartée, produit brûlé, poids non conforme, casse ou défaut de finition. Les pertes commerciales apparaissent après la mise en vente : invendu, démarque, don ou produit dépassant sa durée de conservation.
L'ADEME recommande d'observer les quantités produites, vendues, données, démarquées et jetées, notamment dans son étude menée auprès de 43 établissements de métiers de bouche, comme le présente sa méthodologie sur le gaspillage alimentaire. Pour une boulangerie, le suivi peut rester très concret : baguettes cuites, baguettes vendues, baguettes restantes. Répétez la même logique pour les croissants, éclairs, tartes et sandwiches.
En France, le pain représente environ 37 % du poids des gaspillages dans les boulangeries, soit près de 1 200 kg et 11 140 € par établissement et par an, selon la source consacrée au gaspillage dans les boulangeries-pâtisseries. Vous ne pouvez pas analyser cette perte uniquement comme un achat de farine. Elle comprend toute la fabrication déjà engagée.
Pour passer de l'observation à l'action, utilisez un simulateur d'invendus avec vos quantités produites et vendues par référence. Le but n'est pas de produire le moins possible. Le but est de trouver la quantité qui évite à la fois la rupture et la surproduction.
Exemple concret de calcul pour une viennoiserie
Prenons un croissant standard. Les montants ci-dessous constituent un exemple de méthode, pas une moyenne sectorielle. Remplacez chaque ligne par vos factures, vos temps et vos mesures de fournil.
Vous fabriquez une fournée de 100 croissants. Après les défauts de fabrication et les invendus constatés sur la période, vous retenez 90 unités vendables pour calculer le coût réel. Le coût matière total de la fournée est de 45 €, le temps de travail affecté de 30 €, l'énergie de cuisson et de froid de 8 €, l'emballage de 4 €, et la quote-part de charges fixes de 18 €.
Étape 1, additionner les coûts engagés
| Composante | Coût unitaire | Note |
|---|---|---|
| Matières premières | 0,50 € | 45 € pour la fournée, beurre, farine, levure, sucre et sel |
| Main-d'œuvre directe | 0,33 € | 30 € de temps affecté à la fabrication |
| Énergie | 0,09 € | 8 € pour cuisson et froid |
| Emballage | 0,04 € | 4 € de conditionnement |
| Charges fixes imputées | 0,20 € | 18 € de quote-part laboratoire et point de vente |
| Coût engagé par unité fabriquée | 1,16 € | 105 € répartis sur 90 unités vendables |
| Coût de revient réel par unité vendable | 1,17 € | Arrondi de 105 € ÷ 90 unités |
Le total des coûts engagés atteint 105 €. La première erreur serait de diviser ce montant par 100, parce que 100 croissants sont sortis du four. Le calcul pertinent porte sur les 90 unités vendables. Les produits non vendus ont consommé des ressources, mais ils ne génèrent pas le chiffre d'affaires attendu.
Étape 2, tester le prix de vente
Supposons un prix de vente de 1,40 € dans cet exemple. La marge restante par unité vendable est de 0,23 €, avant les éventuels autres coûts qui n'auraient pas été intégrés dans la fiche. Le taux de marque se calcule ainsi :
Taux de marque = marge ÷ prix de vente
Ici, la marge est de 0,23 € et le prix de vente de 1,40 €. Le taux de marque ressort donc à environ 16 % dans cet exemple. Ce résultat doit vous alerter, surtout si le croissant exige du temps de tourage, une forte présence en boutique ou une production variable selon les jours.
Étape 3, comparer plusieurs décisions
Vous pouvez alors tester trois leviers sans agir à l'aveugle :
- Réduire la production si les invendus se répètent, tout en surveillant le risque de rupture.
- Revoir le prix si le marché local et le positionnement de votre boutique le permettent.
- Modifier la recette ou le processus, par exemple le grammage, le format, le remplissage du four ou l'organisation du tourage.
Ce calcul doit être répété pour les baguettes, les pains spéciaux, les pâtisseries et le snacking. Les produits ne consomment pas les mêmes ressources. Une clé unique appliquée à toute la gamme masque les références qui absorbent le plus de temps ou génèrent le plus de pertes.
Ajuster vos prix face à la volatilité des charges
Lundi, votre beurre augmente. Mercredi, c'est l'électricité. Vendredi, vous vendez au même prix qu'au début du mois et vous découvrez trop tard que votre marge a fondu. Voilà le piège des calculs figés. Dans un fournil, le coût de revient doit vivre avec vos achats réels, vos rendements réels et vos journées réelles.
Les intrants agricoles représentaient en moyenne 36 % des coûts variables de la branche pain, pâtisseries et viennoiseries fraîches, et leurs prix ont progressé de 41 % entre 2021 et 2023, d'après l'Insee. Une variation sur le beurre, la farine ou les œufs ne touche jamais une seule fiche. Elle se propage aussitôt à plusieurs références. Si vous attendez la révision annuelle des tarifs, vous laissez partir de la marge tous les jours.
Le coefficient multiplicateur ne remplace pas le pilotage
Le coefficient sert à aller vite. Il ne sert pas à piloter un fournil sous tension. Garder le même coefficient pendant que les charges bougent, c'est vendre avec une marge inconnue.
Travaillez avec trois niveaux simples :
- Coût actuel, mis à jour avec la dernière facture, le bon grammage et le rendement constaté.
- Coût prudent, pour tester une nouvelle hausse sur les matières les plus instables ou sur l'énergie.
- Coût cible, celui qui vous permet de tenir votre prix de vente ou de décider d'une hausse sans attendre.
C'est ça, un coût de revient vivant. Vous ne cherchez pas un beau tableau pour la fin d'année. Vous cherchez un signal rapide pour savoir quand une référence passe sous votre seuil acceptable. Mettez à jour les matières sensibles souvent. Revoyez aussi le calcul dès qu'une recette change, qu'un fournisseur change, qu'un grammage bouge ou qu'une cuisson consomme davantage.
La main-d'œuvre et l'énergie font basculer une recette
Beaucoup de boulangers regardent d'abord la matière. C'est une erreur classique. Une viennoiserie peut garder un coût matière supportable et devenir mauvaise pour votre résultat parce qu'elle demande trop de manipulations, trop de tours, trop de temps de pousse, trop de surveillance ou trop de froid.
Le contexte du métier le montre bien. Entre difficultés de recrutement, hausse de l'énergie et pression sur les matières premières, des boulangeries voient leur équilibre se dégrader, comme le rapporte La Dépêche.
Comparez donc chaque produit sur trois axes. Sa marge unitaire. Le temps qu'il prend à l'équipe. La régularité de ses ventes. Un produit modeste peut rester rentable s'il sort vite et se vend sans perte. Un produit plus cher peut vous coûter davantage qu'il ne rapporte s'il bloque le laboratoire et finit trop souvent en invendu.
Piloter la rentabilité de votre fournil avec précision
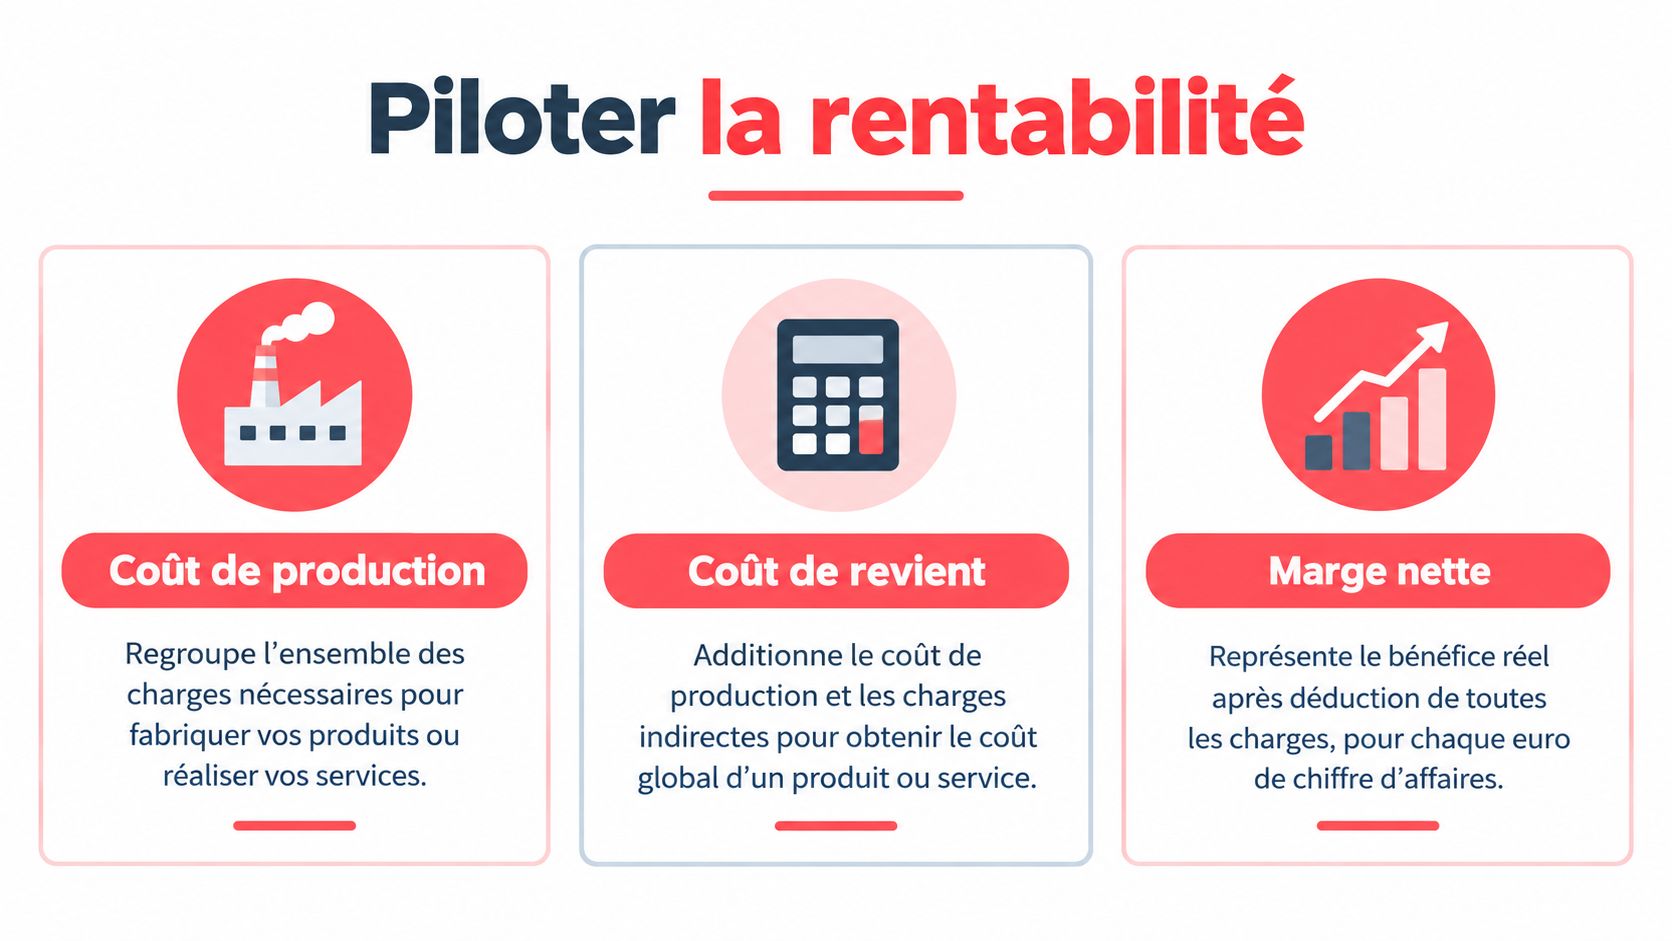
Vous n'avez pas besoin de connaître un chiffre théorique. Vous devez connaître le coût de chaque référence dans votre organisation réelle. Le coût de production mesure l'effort nécessaire pour fabriquer. Le coût de revient ajoute les charges communes et les pertes. La marge ne devient exploitable qu'après cette deuxième lecture.
L'ADEME indique que les pertes alimentaires représentent près de la moitié des déchets alimentaires totaux, ce qui justifie un suivi distinct des invendus dans vos tableaux de bord, comme le rappelle son analyse du gaspillage alimentaire. Ne mélangez pas les invendus avec une baisse générale de marge. Identifiez la référence, la boutique, la fournée et le moment où la perte apparaît.
Les actions à appliquer dès demain matin
- Mettez à jour les prix d'achat des ingrédients les plus utilisés.
- Pesez les productions et les invendus par famille de produits.
- Notez les temps de fabrication des recettes qui demandent le plus de main-d'œuvre.
- Répartissez l'énergie selon les fournées, le temps de cuisson et l'usage du froid.
- Calculez sur les unités vendables, pas seulement sur les unités sorties du four.
- Révisez vos prix dès qu'une recette ne couvre plus correctement ses charges.
- Consultez vos indicateurs chaque semaine dans un tableau de bord de pilotage, au lieu d'attendre la clôture comptable.
Pour approfondir la logique de suivi des coûts, regardez aussi cette présentation :
Un coût de revient vivant transforme vos factures, vos ventes et vos pertes en décisions concrètes. Vous savez quelle recette ajuster, quelle fournée réduire, quel prix revoir et quelle charge surveiller. C'est ainsi que vous protégez votre résultat, sans rogner mécaniquement sur la qualité.
Panify relie recettes, achats, stocks, ventes, factures et invendus pour suivre le coût de revient et la marge par produit. Visitez Panify pour voir comment structurer un pilotage quotidien adapté à votre boulangerie.