Vous ouvrez la facture de beurre entre la fin du tour et la préparation des commandes. Le prix a augmenté, mais vos croissants sont toujours vendus au même tarif. Dimanche soir, des viennoiseries restent en vitrine. Vous avez payé la matière, mobilisé l'équipe et utilisé le four, sans savoir précisément ce qu'il reste sur chaque produit vendu.
La gestion des achats dans une entreprise commence là. Pas dans un dossier de factures bien rangé, mais dans votre capacité à relier ce que vous commandez à ce que vous fabriquez, vendez et encaissez.
Table des matières
- Ce que coûte vraiment une commande qu'on ne suit pas
- Définition et place de la gestion des achats en boulangerie
- Les étapes clés du processus d'achat en boulangerie
- Calcul de marge et de perte chiffré pas à pas
- Choisir ses fournisseurs sans dépendre d'un seul
- Les indicateurs à suivre dès demain matin
- Outillage, facturation électronique et passage à l'action
Ce que coûte vraiment une commande qu'on ne suit pas
Une commande de beurre passée au téléphone peut sembler parfaitement maîtrisée. Vous connaissez le commercial, les cartons arrivent au bon endroit et votre équipe peut travailler. Pourtant, si personne ne compare le prix facturé au prix précédent, vous pouvez continuer à vendre vos viennoiseries sans connaître leur marge matière actualisée.
Le problème ne s'arrête pas au tarif. Un conditionnement change. Une livraison arrive incomplète. Un avoir reste dans un courriel. Vous compensez ensuite au fournil, avec un achat de dépannage ou une modification de fabrication, sans rattacher ce coût au produit concerné.
Règle de gestion
Une commande n'est pas terminée quand le camion repart. Elle est terminée quand vous avez vérifié ce que vous avez reçu, ce que vous devez payer et l'effet sur vos fabrications.
Où perdez-vous de l'argent sans le voir ?
Prenez vos croissants au beurre. Une hausse fournisseur touche la recette, mais les invendus augmentent aussi la quantité de matière consommée pour chaque croissant effectivement vendu. Si vous regardez uniquement le prix du carton, vous manquez une partie du problème.
Même logique pour le snacking. Acheter davantage de garniture pour obtenir une remise n'a d'intérêt que si vous pouvez la consommer dans de bonnes conditions. Une remise ne compense pas automatiquement une perte sur des sandwichs préparés trop tôt.
- Au tour, vérifiez le rendement réel du beurre et les pertes de fabrication.
- Au point de vente, relevez les produits restants par référence, pas seulement une valeur globale.
- À la réception, notez les manquants, substitutions et anomalies avant de ranger la livraison.
- Au paiement, vérifiez que les corrections promises ont bien été appliquées.
Votre priorité n'est donc pas d'acheter systématiquement moins cher. C'est d'acheter une quantité utile, à une qualité adaptée, avec un coût que vous pouvez retrouver dans vos recettes. Une facture classée ne vous donne pas cette réponse. Un suivi organisé, oui.
Définition et place de la gestion des achats en boulangerie
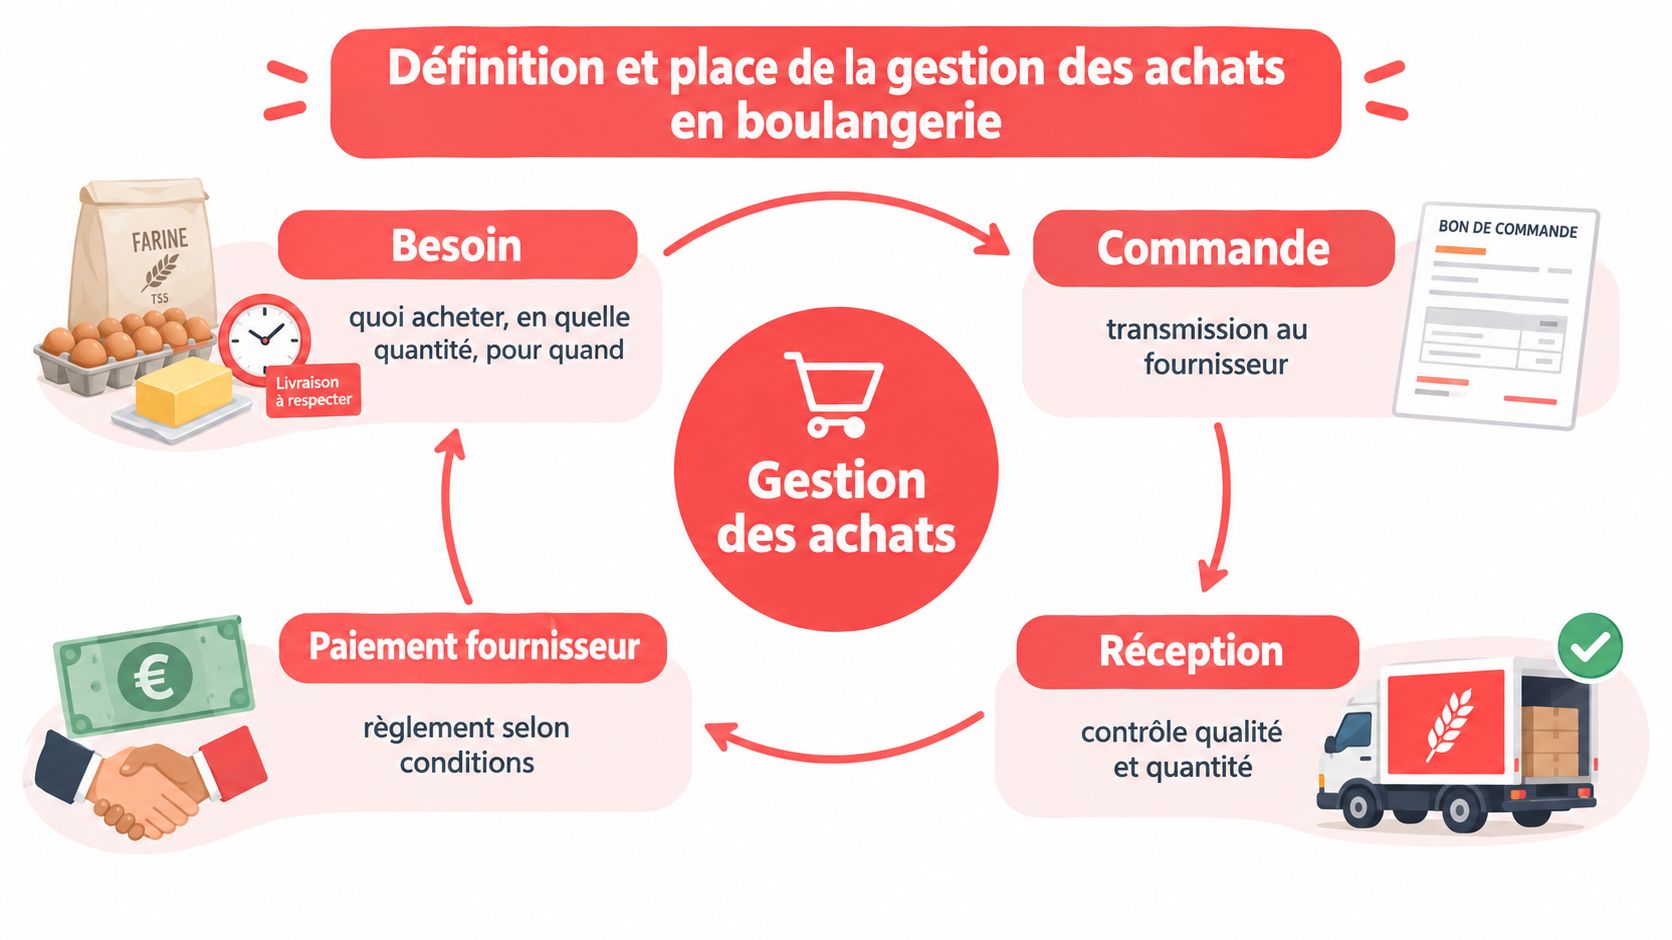
La gestion des achats couvre le parcours complet d'un besoin jusqu'au règlement du fournisseur. Vous décidez quoi acheter, en quelle quantité et pour quelle date. Vous choisissez ensuite les conditions d'achat, formalisez la commande, contrôlez la livraison et validez la facture avant paiement.
Dans une boulangerie, ce parcours concerne la farine, le beurre, les œufs et le chocolat, mais aussi les boîtes à pâtisserie, les sacs, les produits d'entretien ou une prestation de maintenance. Tous ces achats ne demandent pas le même suivi. Vous devez surtout concentrer votre attention sur ceux qui influencent la production, la conservation et la marge.
Quelle différence avec la gestion des stocks ?
La gestion des stocks répond à une question simple : qu'avez-vous réellement à disposition ? Elle suit les entrées, les sorties, les lots et les dates. La gestion des achats décide comment compléter ces ressources, auprès de qui et à quelles conditions.
Vous pouvez avoir un inventaire exact et acheter trop tôt. Vous pouvez aussi négocier un bon prix sans disposer de suffisamment de beurre pour la prochaine fabrication. Les fonctions sont complémentaires, mais elles ne se remplacent pas.
| Fonction | Question à résoudre | Exemple au fournil |
|---|---|---|
| Achats | À quelles conditions vous engager ? | Choisir un beurre adapté au tour et un délai de livraison |
| Approvisionnement | Quand et combien commander ? | Préparer les besoins des prochaines fournées |
| Stocks | Quelle matière reste utilisable ? | Identifier les cartons disponibles et leurs dates |
| Pilotage économique | Que coûte la matière consommée ? | Actualiser le coût d'une viennoiserie vendue |
Qui doit décider dans votre boulangerie ?
Le chef d'entreprise fixe les règles : fournisseurs autorisés, conditions acceptables et dépenses à valider. L'équipe du fournil apporte les besoins de production et les observations sur la qualité. La personne qui réceptionne confirme les quantités réellement livrées.
Évitez les commandes parallèles sans trace commune. Si votre responsable de production commande du chocolat pendant que vous en ajoutez auprès du commercial, vous risquez de financer un stock dont personne n'a vérifié l'utilité.
Un carnet partagé peut suffire au départ. L'essentiel est que chacun sache qui commande, qui contrôle et qui autorise le paiement. Vous transformez alors les achats en décisions de gestion, plutôt qu'en succession d'urgences.
Les étapes clés du processus d'achat en boulangerie
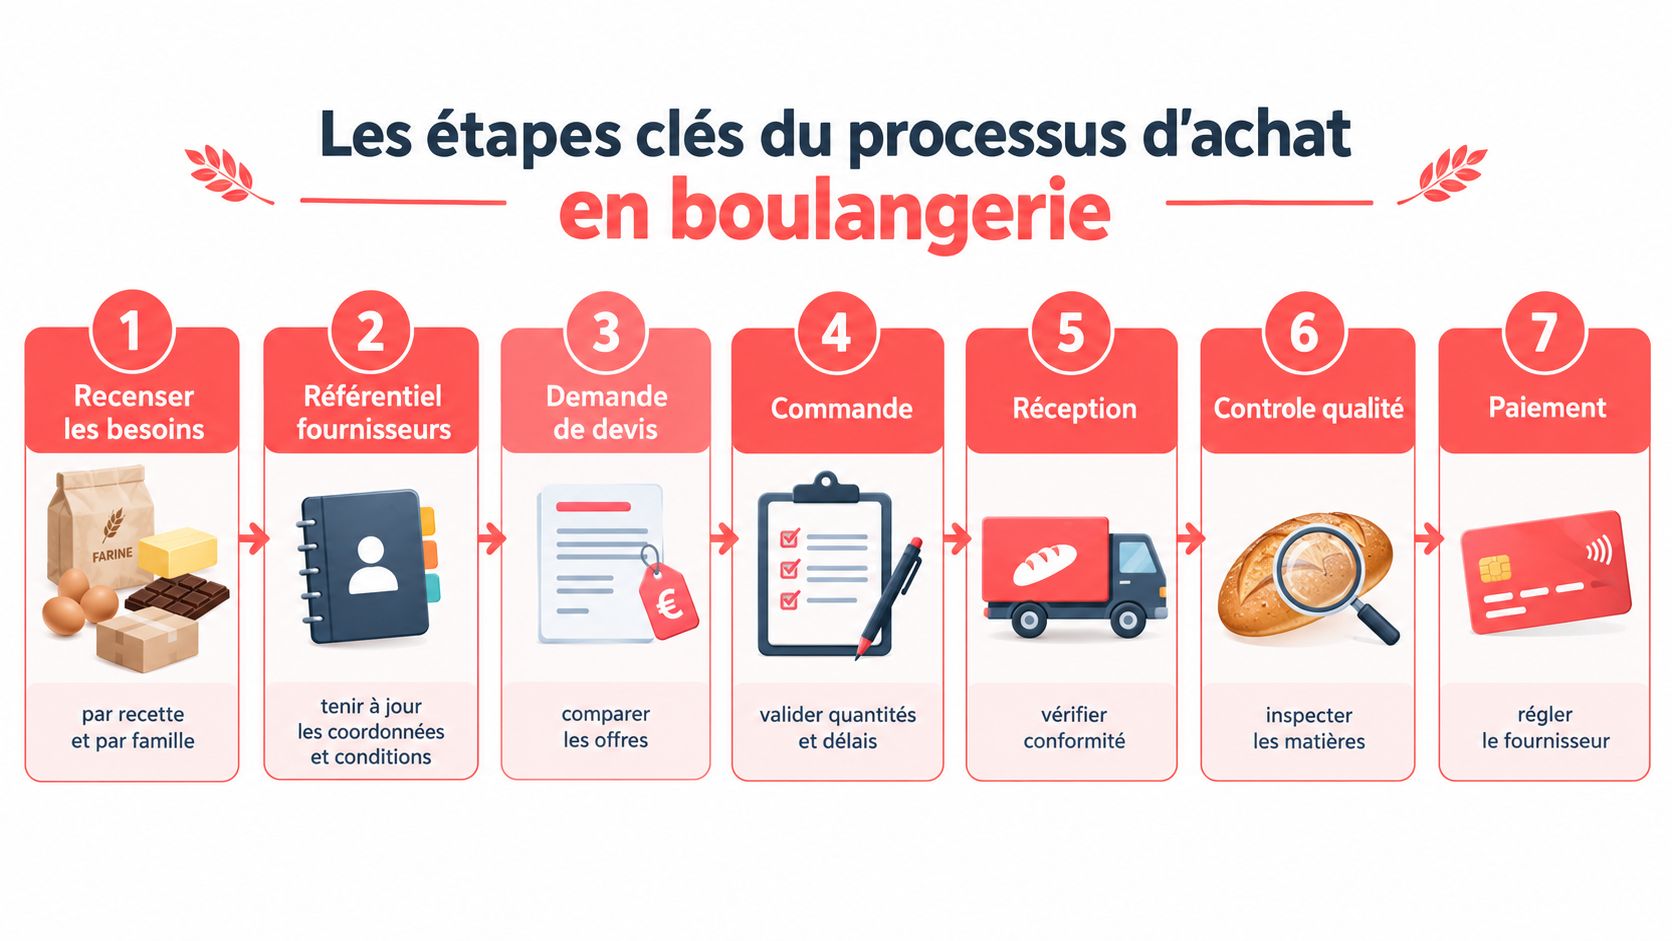
Votre méthode doit tenir pendant une matinée chargée, pas seulement quand vous avez le temps de vous asseoir au bureau. Gardez un enchaînement simple et une trace commune. Une commande hebdomadaire de farine doit pouvoir être comprise par la personne qui la prépare, celle qui réceptionne et celle qui contrôle la facture.
Comment préparer une commande qui correspond au besoin ?
Commencez par vos recettes et votre programme de fabrication. Les besoins en farine dépendent des pains prévus ; ceux en beurre dépendent des viennoiseries et pâtisseries. Les emballages suivent les ventes à emporter, pas directement les quantités sorties du four.
Tenez ensuite une fiche par fournisseur. Enregistrez les références, les conditionnements, les prix convenus, les délais, les frais de livraison et les conditions de règlement. Un prix au carton ne se compare pas directement à un prix au kilogramme.
Pour calculer la commande, utilisez cette logique :
Besoin à commander = consommation prévue + sécurité justifiée − stock utilisable − livraisons déjà confirmées.
Le mot « utilisable » compte. Un produit disponible mais impropre à la fabrication prévue ne doit pas réduire artificiellement votre besoin. Pour les produits sensibles, distinguez bien la DLC, limite impérative de consommation, de la DDM, date indicative, et respectez les conditions de conservation décrites par Service Public sur les dates de consommation.
Comment contrôler sans ralentir le fournil ?
Formalisez la commande avec une référence, une quantité, une unité et une date attendue. Même après un appel au commercial, envoyez une confirmation écrite. Vous évitez de devoir reconstituer l'accord de mémoire.
À l'arrivée du beurre, contrôlez le produit, les quantités, l'état et les conditions de livraison avant rangement. Sur une facture de chocolat, comparez ensuite la référence commandée, celle reçue et le prix appliqué. Conservez les anomalies avec les documents concernés.
| Étape | Action concrète | Fréquence | Point de vigilance |
|---|---|---|---|
| Recenser les besoins | Relier recettes et fabrications dans un carnet ou logiciel métier | Avant chaque préparation de commande | Ne pas commander par habitude |
| Actualiser les fournisseurs | Tenir les prix et conditions dans un tableur partagé | À chaque changement | Unités et conditionnements comparables |
| Calculer les quantités | Croiser besoins, inventaire et livraisons attendues | À chaque commande | Dates et stock réellement utilisable |
| Formaliser la commande | Envoyer un document standardisé | À chaque engagement | Confirmation du délai |
| Contrôler la réception | Annoter le bon de livraison | À chaque livraison | Manquants, qualité et substitutions |
| Vérifier la facture | Rapprocher les documents dans le suivi comptable | Avant validation | Prix, quantités et avoirs |
| Programmer le paiement | Reporter l'échéance dans le suivi de trésorerie | À chaque facture validée | Montant corrigé et date de décaissement |
Depuis le 1er septembre 2026, toutes les entreprises établies en France et assujetties à la TVA doivent pouvoir recevoir des factures électroniques, selon le calendrier de déploiement du ministère de l'Économie. Cette évolution facilite un suivi structuré, mais elle ne remplace pas le contrôle physique de vos livraisons.
Calcul de marge et de perte chiffré pas à pas
Les achats alimentaires représentent en moyenne 28 % du chiffre d'affaires, soit environ 3,88 milliards d'euros annuels pour les boulangeries-pâtisseries françaises ; la farine représente 46 % de leur valeur, selon la synthèse de l'étude FranceAgriMer sur les boulangeries. Ce repère sectoriel est utile pour situer votre entreprise. Il ne suffit pas à fixer le prix d'un croissant ou d'un éclair.
Calculez avec vos factures et vos pesées. Un exemple bâti sur des prix supposés donnerait une précision trompeuse. Votre beurre, votre grammage et votre rendement doivent déterminer le résultat.
Comment calculer la marge matière d'un croissant ?
Prenez une fabrication réelle et procédez dans cet ordre :
- Relevez les quantités engagées. Notez la farine, le beurre, le sucre, la levure, le lait, les œufs et les autres ingrédients effectivement utilisés.
- Ramenez les prix à une unité commune. Convertissez les factures en prix par kilogramme, litre ou unité, selon la recette.
- Calculez chaque ligne. Multipliez la quantité utilisée par le prix correspondant, puis additionnez les ingrédients.
- Divisez par les produits conformes obtenus. Vous intégrez ainsi le rendement réel de la fabrication.
- Comparez au prix de vente hors taxe. La différence donne votre marge matière unitaire avant les autres charges.
Pour lire votre résultat, gardez ces formules dans votre fiche recette :
| Calcul | Formule |
|---|---|
| Coût matière de fabrication | Somme des quantités utilisées × prix unitaires actualisés |
| Coût matière par produit fabriqué | Coût de fabrication ÷ quantité conforme obtenue |
| Marge matière unitaire | Prix de vente HT − coût matière unitaire |
| Taux de marque matière | Marge matière unitaire ÷ prix de vente HT, exprimé en pourcentage |
| Coefficient multiplicateur sur une base HT | Prix de vente HT ÷ coût matière unitaire |
Ne confondez pas cette marge matière avec votre bénéfice. Vous devez encore financer les salaires, l'énergie, le loyer, l'entretien et les autres charges. Pour approfondir le traitement des unités et des recettes, utilisez ce guide sur le coût des matières premières en boulangerie.
Comment mesurer ce que les invendus vous coûtent ?
Reprenez votre fabrication de viennoiseries. Multipliez la quantité non vendue par son coût matière unitaire : vous obtenez la matière engagée dans ces invendus. Additionnez vos relevés pour calculer la perte sur la période observée, sans supposer que toutes les journées se ressemblent.
Un document institutionnel citant une étude de l'ADEME estime le gaspillage à environ 1 200 kg et 11 140 € par établissement et par an, avec le pain représentant 37 % du poids gaspillé ; ces estimations ne remplacent pas votre comptage, comme le montre ce document consacré au gaspillage en boulangerie-pâtisserie.
Le chiffre décisif n'est pas seulement le coût du croissant fabriqué. C'est la matière consommée pour chaque croissant vendu.
Pour l'obtenir, divisez le coût matière total engagé par la quantité effectivement vendue. Vous voyez alors pourquoi une commande moins chère peut malgré tout produire une moins bonne marge.
Choisir ses fournisseurs sans dépendre d'un seul
Multiplier les fournisseurs n'est pas une stratégie en soi. Vous pouvez compliquer vos réceptions et vos paiements sans sécuriser les matières qui bloquent réellement votre production. À l'inverse, confier tous vos achats à un interlocuteur unique vous oblige à accepter ses limites lorsqu'une livraison manque.
En 2021, les centrales d'achat et grossistes français représentaient 69,9 % des achats de marchandises des boulangeries-pâtisseries, contre 19,2 % auprès de producteurs ou de leurs filiales commerciales, selon les données de l'INSEE sur les fournisseurs du secteur. Cette répartition décrit les circuits d'achat du métier. Elle ne mesure pas, à elle seule, la dépendance de votre boulangerie.
Quelles matières doivent avoir une solution de secours ?
Posez une question concrète : si cette livraison n'arrive pas, que pouvez-vous encore fabriquer et vendre ? Une farine spéciale indispensable à votre gamme peut être plus critique qu'un ingrédient facile à remplacer localement.
Construisez votre décision avec une matrice courte :
| Matière | Criticité à vérifier | Substitution à tester | Décision possible |
|---|---|---|---|
| Farine de panification | Effet sur la gamme de pains | Comportement de la pâte et régularité | Valider une référence de secours |
| Farine spéciale | Produits dépendants de cette référence | Compatibilité avec la recette | Prévoir une solution avant la rupture |
| Beurre de tourage | Continuité des viennoiseries | Travail au tour, goût et rendement | Tester un autre fournisseur |
| Œufs et ovoproduits | Fabrications concernées et conservation | Format et adaptation des recettes | Sécuriser disponibilité et délais |
| Chocolat | Pâtisseries dépendantes et qualité attendue | Goût et comportement en fabrication | Qualifier l'alternative |
| Sel, sucre, emballages | Disponibilité réelle autour de vous | Compatibilité avec l'usage | Éviter un dédoublement inutile |
Pour chaque ligne, ajoutez le délai de réapprovisionnement, la stabilité du prix et votre niveau de dépendance. Ne notez pas simplement « fournisseur alternatif disponible ». Vérifiez qu'il accepte vos volumes, livre votre point de vente et propose une matière que votre équipe sait travailler.
Faut-il accepter un fournisseur plus cher ?
Oui, si son coût complet est plus favorable. Un beurre moins cher peut devenir une mauvaise affaire si vous constatez davantage de pertes au tour. Une livraison économique peut aussi vous coûter du temps si vous devez systématiquement réclamer les manquants.
Comparez les éléments réellement observables :
- Matière utilisable, avec le rendement et les pertes constatés.
- Service de livraison, avec les retards, les minimums et les frais.
- Qualité régulière, avec les essais réalisés sur vos recettes.
- Traitement des anomalies, avec les délais de réponse et les avoirs reçus.
- Trésorerie, avec le volume imposé et les conditions de règlement.
Cette méthode de comparaison des prix fournisseurs en boulangerie doit vous conduire à une décision documentée, pas à un classement fondé uniquement sur le tarif catalogue.
Votre solution de secours doit être testée avant l'urgence. Un nom dans un carnet ne garantit ni une livraison ni une recette réussie.
Les indicateurs à suivre dès demain matin
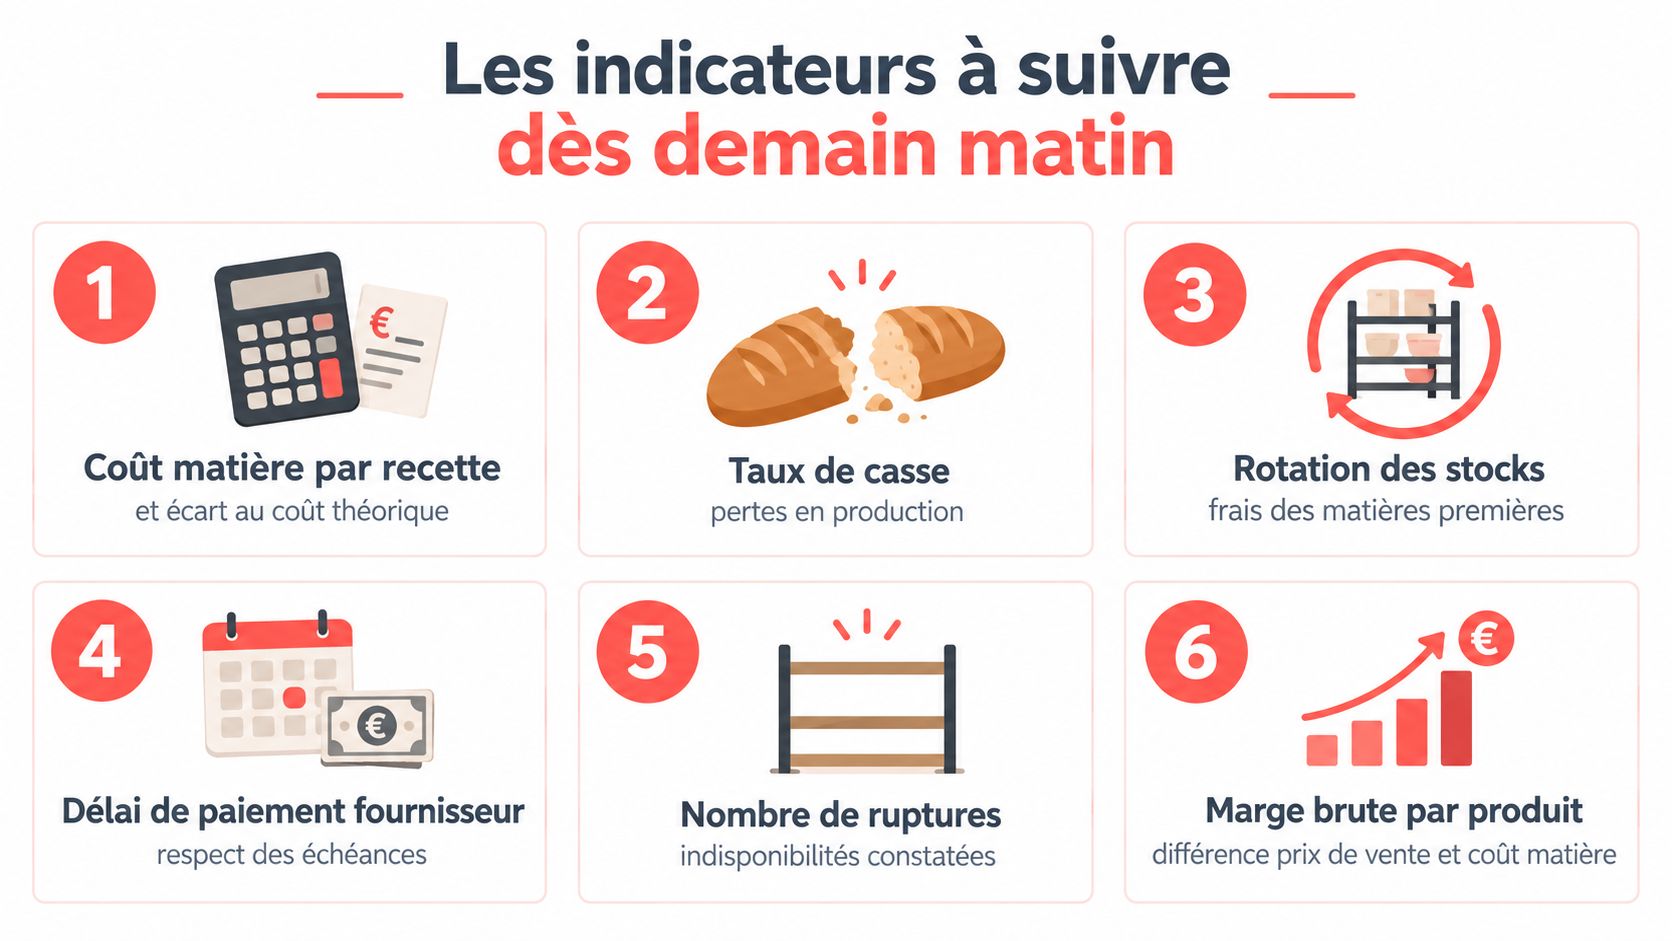
À l'ouverture, vous devez pouvoir voir quelle recette rogne votre marge et quelle commande exige une action. Un tableau de bord utile relie chaque achat au coût matière réel par recette. Gardez seulement les mesures que vous pouvez relever régulièrement et qui déclenchent une décision.
Quels chiffres doivent vous faire agir ?
- Coût matière par recette et écart au théorique. Comparez la fiche recette à la consommation réelle. Si le coût augmente, contrôlez les pesées, le rendement, les substitutions et les pertes. Le prix catalogue seul ne montre pas l'effet sur la marge de votre baguette ou de votre viennoiserie.
- Taux d'invendus par famille. Divisez les quantités non vendues par les quantités produites. Suivez séparément pain, viennoiseries, pâtisseries et snacking, puis adaptez les fournées concernées.
- Délai moyen de règlement. Comptez le temps entre la facture et son paiement en gardant la même méthode. Vérifiez les échéances à venir et les engagements déjà pris.
- Alertes de rupture. Séparez les alertes anticipées des ruptures réellement subies. Cherchez si le problème vient du calcul des besoins, du stock ou du fournisseur.
- Couverture des matières critiques. Notez les matières pour lesquelles une alternative est validée. Pour les autres, planifiez un essai ou définissez une solution de continuité.
- Écart entre commande et réception. Relevez les manquants et les substitutions. Ajustez les besoins de fabrication et signalez les écarts avant de valider le paiement.
Le suivi des règlements protège aussi votre trésorerie. La Banque de France estime à 13 milliards d'euros le poids des retards de paiement supporté par les PME dans les données analysées, selon son rapport sur les délais de paiement. Pour votre boulangerie, traduisez ces délais en dates de décaissement et rapprochez-les des achats prévus.
Quel seuil choisir sans copier celui du voisin ?
Réglez vos alertes selon votre marge cible, votre capacité de stockage et vos délais réels. Un seul seuil d'invendus ne convient pas à toutes les familles : une pâtisserie fragile et une dernière fournée de pain ne se pilotent pas de la même façon. Reliez chaque alerte à une action sur la production ou la recette.
Dès demain matin, choisissez une recette que vous vendez régulièrement. Mettez sa fiche à jour, comptez les quantités fabriquées et vendues, puis relevez les restants par créneau. Vous aurez une base concrète pour ajuster les achats et vérifier la marge réelle.
Si vous gérez plusieurs boutiques, imposez les mêmes définitions partout. Comparez ensuite les écarts par point de vente : une moyenne globale peut cacher une commande excessive ou une fabrication mal ajustée dans une boutique.
Outillage, facturation électronique et passage à l'action
Le bon outil est celui qui relie le prix payé au coût réel de vos recettes. Avec un tableur bien tenu, une boulangerie indépendante peut suivre ses achats. Dès que plusieurs personnes commandent, réceptionnent ou modifient les fiches recettes, centralisez les données pour éviter les versions contradictoires.
Une solution comptable avec module achats structure les commandes et les règlements. Un logiciel métier va plus loin s'il rapproche les besoins de fabrication, les recettes et les ventes. Demandez une démonstration sur un cas concret : partez d'une facture de beurre et vérifiez son effet sur le coût d'une viennoiserie, puis sur sa marge. Le prix catalogue seul ne suffit pas.
Que change la facturation électronique pour vos achats ?
La réception électronique concerne déjà votre organisation. L'obligation d'émission s'applique aux grandes entreprises et aux entreprises de taille intermédiaire, puis s'étendra aux PME, TPE et microentreprises le 1er septembre 2027. Les factures passeront par une plateforme agréée, directement ou par une solution compatible, selon le calendrier officiel de généralisation.
Un PDF reçu par courriel ne répond pas à lui seul aux exigences de la réforme. Préparez vos données fournisseurs, vos références articles, vos unités et vos circuits de validation. Passez en revue les points pratiques de la facturation électronique en boulangerie avec votre cabinet comptable et votre prestataire.
Le cadre général de règlement évoqué plus haut prévoit un maximum de 60 jours, avec des règles et des exceptions selon les achats, notamment pour certaines denrées. Ne traitez pas ce délai comme une échéance universelle. Pour piloter votre trésorerie et vos achats, appuyez-vous sur les dates réellement convenues avec vos fournisseurs et vérifiez les règles applicables.
Que pouvez-vous mettre en place cette semaine ?
- Nommez un référent fournisseur. Il centralise les changements de tarifs et suit chaque anomalie jusqu'à sa résolution.
- Suivez les prix par matière. Notez la date, la référence, le conditionnement, le prix unitaire et le fournisseur. Reliez ensuite chaque variation au coût des recettes concernées.
- Mesurez une semaine d'invendus par référence. Distinguez les produits vendus, remisés, donnés et jetés. Vous verrez quelles fabrications pèsent sur la marge, même lorsque le prix d'achat reste stable.
Commencez par une famille de produits. Cette première vérification révélera les données manquantes et les décisions que l'outil devra faciliter, avant tout investissement.
Panify centralise stocks, recettes, factures et ventes, avec un suivi des coûts matière et des marges par produit. Pour tester l'approche, vérifiez une recette de viennoiserie avec vos derniers prix fournisseurs et comparez son coût matière à son prix de vente.