À 6 h 30, vous ouvrez le tiroir-caisse, puis la feuille de stock. Le logiciel annonce qu'il reste de la farine. Dans la réserve, le nombre de sacs ne colle pas. Au fournil, la première fournée attend. Vous n'avez pas le temps de refaire toute la comptabilité avant l'ouverture, mais vous devez savoir si vous pouvez produire comme prévu.
C'est là que la gestion des stocks et l'inventaire cessent d'être une formalité de fin d'exercice. Ils servent à comprendre où partent les matières, pourquoi la vitrine affiche des invendus et si une rupture vient d'un achat oublié, d'une recette mal renseignée ou d'une consommation jamais enregistrée. Le bon réflexe n'est pas de recompter sans fin. C'est de relier ce que vous achetez, ce que vous fabriquez, ce que vous vendez et ce qu'il reste vraiment.
Table des matières
- Le matin où le compteur de baguettes ne colle plus
- Stocks et inventaire définis pour un fournil
- Les indicateurs qui comptent vraiment en boutique
- Un processus d'inventaire adapté à la boulangerie
- D'où viennent vraiment les écarts de stock
- Rupture, surproduction et marge cachée
- Passer du tableur à un pilotage centralisé
Le matin où le compteur de baguettes ne colle plus
Le problème ne se limite pas aux sacs de farine. Le stock théorique peut annoncer assez de beurre pour le tour, alors que la réserve en contient moins que prévu. Les baguettes sont déjà en vente, les viennoiseries sortent du four, et la personne qui passe commande doit décider si elle complète la prochaine livraison ou si elle cherche d'abord la cause de l'écart.
Dans une boulangerie, cette décision engage directement la marge et la disponibilité. Commander trop tard peut vous mettre en rupture sur une référence demandée. Commander davantage pour compenser un stock informatique faux risque d'immobiliser de l'argent et d'accroître les pertes. Le comptage, à lui seul, ne vous dit pas laquelle de ces situations vous avez devant vous.
Le bon diagnostic commence par une question : quelle quantité aurait dû être consommée au regard des recettes et de la production, et quelle quantité a réellement disparu du stock ?
Pour y répondre, il faut rapprocher les achats, les recettes utilisées, les quantités fabriquées et les ventes. Puis il faut enregistrer ce qui ne passe pas en caisse : casse au façonnage, prélèvement pour une dégustation, produit offert, transfert vers une autre boutique ou préparation écartée.
La méthode est pragmatique. Vous comptez les références importantes, cherchez la cause des écarts récurrents, puis ajustez soit la recette, soit la saisie, soit la commande. Vous évitez ainsi de confondre une vraie rupture avec un stock théorique erroné. C'est ce qui permet de reprendre la main dès la prochaine fournée, sans transformer l'inventaire en corvée supplémentaire.
Stocks et inventaire définis pour un fournil
Dans une boulangerie, le stock ne désigne pas uniquement les ingrédients rangés en réserve. Il comprend les matières premières du fournil, les produits en cours de fabrication, les pains et pâtisseries en vitrine, les articles de snacking, les emballages et les marchandises revendues. Une boîte de chocolats achetée pour la revente et une crème préparée sur place ne suivent pas le même circuit, mais elles doivent toutes deux être comptabilisées.
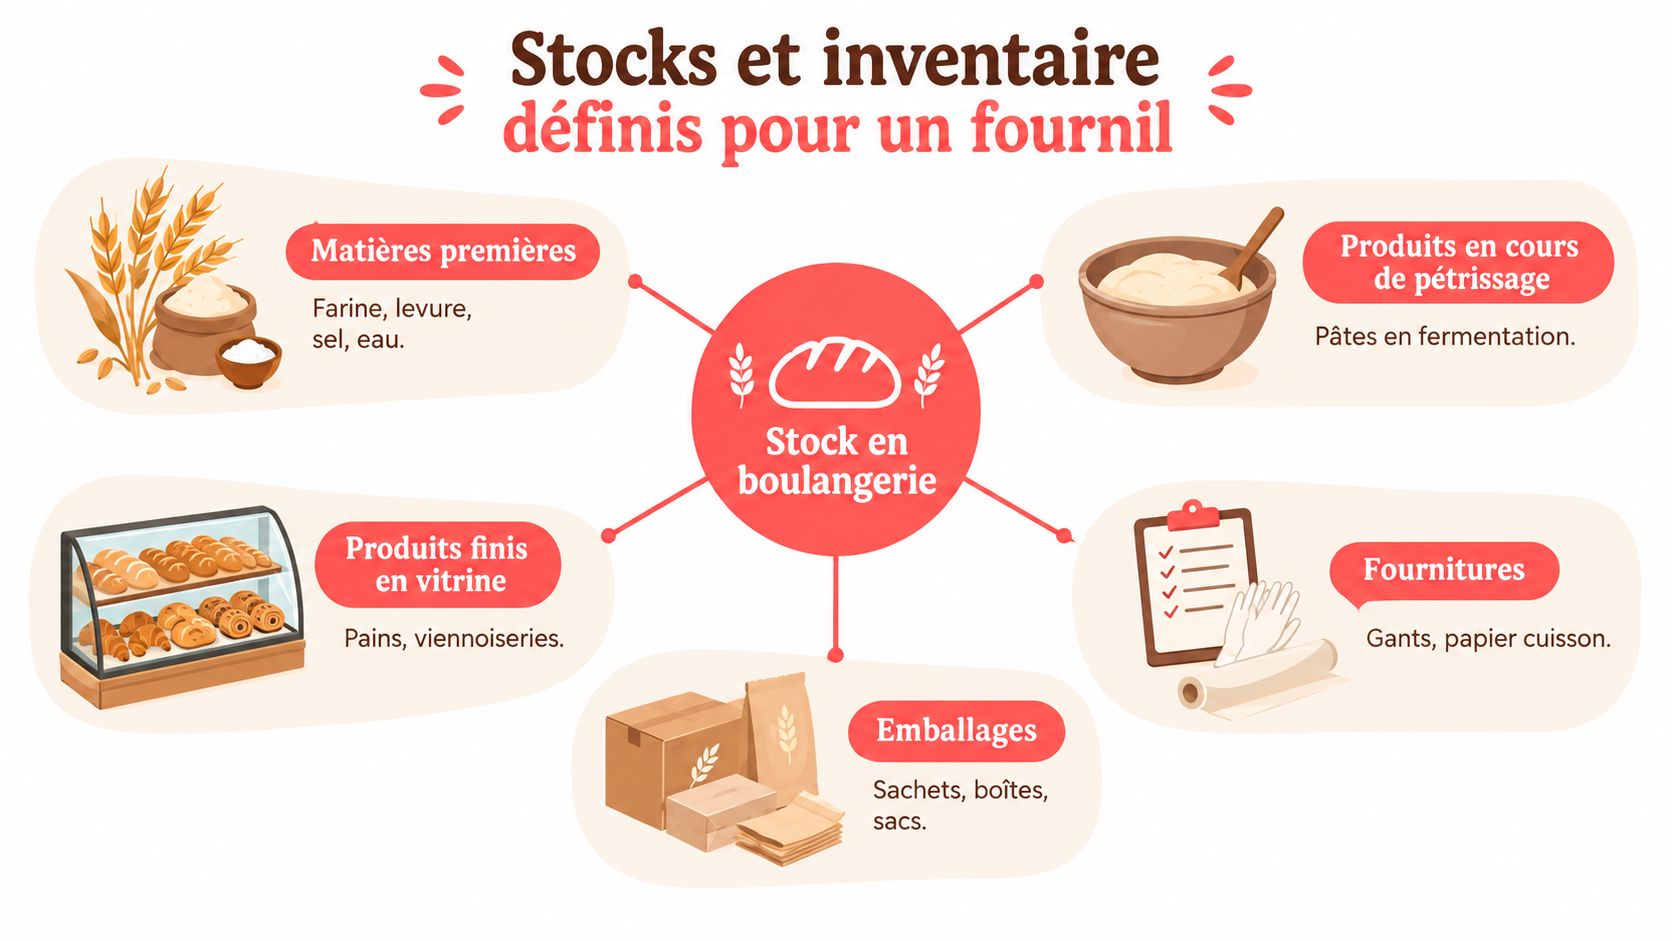
L’inventaire consiste à comparer le stock théorique, calculé à partir des achats, des recettes et des mouvements enregistrés, au stock physique réellement compté. Si le registre indique une quantité de farine et que le nombre de sacs présents ne correspond pas, l'écart doit être expliqué, pas simplement corrigé dans le fichier. Sans cette recherche, vous risquez de faire disparaître le symptôme sans corriger la cause.
Le stock permanent évolue au fil des achats, des fabrications et des ventes. Le comptage physique, lui, vérifie ce qui se trouve effectivement sur les étagères, dans les chambres froides et au point de vente. Les inventaires tournants servent à contrôler régulièrement les références prioritaires, tandis que l'inventaire annuel répond aussi à une obligation comptable. En France, l'article 9 du Code de commerce impose chaque année aux entreprises industrielles et commerciales un inventaire détaillé de leurs éléments actifs et passifs, normalement à la clôture de l'exercice (règle d'inventaire prévue par le Code de commerce).
Une unité claire évite de faux écarts
Choisissez une unité de base par article et gardez-la partout. La farine peut être suivie en kilogrammes plutôt qu'en sacs, le beurre en grammes ou en kilogrammes plutôt qu'en plaques, les œufs en pièces plutôt qu'en boîtes. Pour le chocolat de couverture, précisez si la recette consomme des palets ou une quantité pesée. Si la réception, la recette et l'inventaire utilisent des unités différentes, vous créez des écarts de conversion avant même d'avoir commencé à compter.
La rotation indique à quelle vitesse une référence entre dans le stock puis en sort. Une crème fraîche destinée au snacking se gère autrement qu'un emballage sec. Les dates comptent aussi : la DLC fixe une limite sanitaire après laquelle la denrée doit être retirée de la vente, tandis que la DDM concerne surtout la période de qualité optimale et ne signifie pas automatiquement que le produit doit être jeté à cette date (règles sur les dates de consommation). Séparez donc les produits très périssables, les préparations réfrigérées et les matières premières sèches dans votre suivi.
Les indicateurs qui comptent vraiment en boutique
Un chiffre isolé ne pilote pas une boulangerie. Suivez les indicateurs qui vous aident à décider quoi produire, quoi recommander et quelle référence mérite un comptage plus attentif. Pour chaque ratio, gardez la même définition d'une semaine à l'autre. Sinon, vous comparerez des résultats qui ne mesurent pas la même chose.
La rotation se calcule à partir des quantités sorties sur une période rapportées au stock moyen de cette période. Elle aide à repérer les ingrédients qui restent trop longtemps en réserve. Elle ne prouve pas, à elle seule, que vous commandez bien : une forte sortie peut venir d'une production plus élevée ou d'une recette mal paramétrée.
Le taux de rupture rapporte les références indisponibles aux références demandées, selon le relevé que vous choisissez. Notez les demandes non servies à la caisse ou au comptoir : sans cette trace, vous ne voyez que les ventes réalisées, pas les ventes perdues. Pour le stock de sécurité, définissez une quantité minimale par article en tenant compte du délai fournisseur, de la conservation et de l'importance de la référence. Ce seuil doit déclencher une vérification, pas une commande automatique aveugle.
Un tableau de suivi lisible par l'équipe
| Indicateur | Formule | Ordre de grandeur |
|---|---|---|
| Rotation du stock | Quantité consommée sur la période ÷ stock moyen | À comparer par famille et dans le temps |
| Taux de rupture | Références demandées mais indisponibles ÷ références demandées | À suivre par produit et créneau |
| Niveau de sécurité | Seuil minimal défini pour chaque référence | À fixer selon conservation et délai fournisseur |
| Taux d'invendus | Quantités invendues ÷ quantités fabriquées | Un indicateur métier situe souvent les invendus entre 5 et 15 %, mais ce repère n'est pas une cible universelle |
| Coût matière | Coût des matières consommées ÷ chiffre d'affaires | Un ordre de grandeur souvent utilisé dans le métier est de 25 à 30 %, à vérifier selon l'offre et les méthodes de calcul |
Ces ordres de grandeur ne sont pas des objectifs à appliquer mécaniquement. Ils ne remplacent ni le calcul par famille ni la lecture de votre marge réelle. Le ticket moyen, souvent situé autour de 6 à 10 € dans les repères évoqués pour le métier, ne vous dit pas non plus si vos invendus de pâtisserie sont rentables ou si vos ruptures de snacking vous coûtent des ventes.
Pour la fréquence, relevez les invendus chaque jour, examinez les ruptures au fil des services et contrôlez la rotation chaque semaine. Le coût matière mérite un rapprochement régulier avec les achats et les recettes. Pour construire un tableau de bord adapté à votre boutique, consultez ces indicateurs à suivre dans un tableau de bord.
Les invendus méritent une lecture particulière. Une étude de l'ADEME citée dans un document institutionnel estime que le pain représente environ 37 % du poids du gaspillage en boulangerie-pâtisserie, soit environ 1 200 kg et 11 140 € par établissement et par an (données sur le gaspillage en boulangerie-pâtisserie). Ce repère souligne l'enjeu, mais votre suivi doit distinguer les baguettes, les pains spéciaux, les viennoiseries, les pâtisseries et le snacking.
Un processus d'inventaire adapté à la boulangerie
Un inventaire utile se prépare avant le comptage. Faites-le hors coup de feu, lorsque la vitrine et la réserve sont plus faciles à contrôler. La veille, préparez une liste des articles avec leur unité de comptage, leur emplacement et, pour les produits concernés, leurs dates et lots.
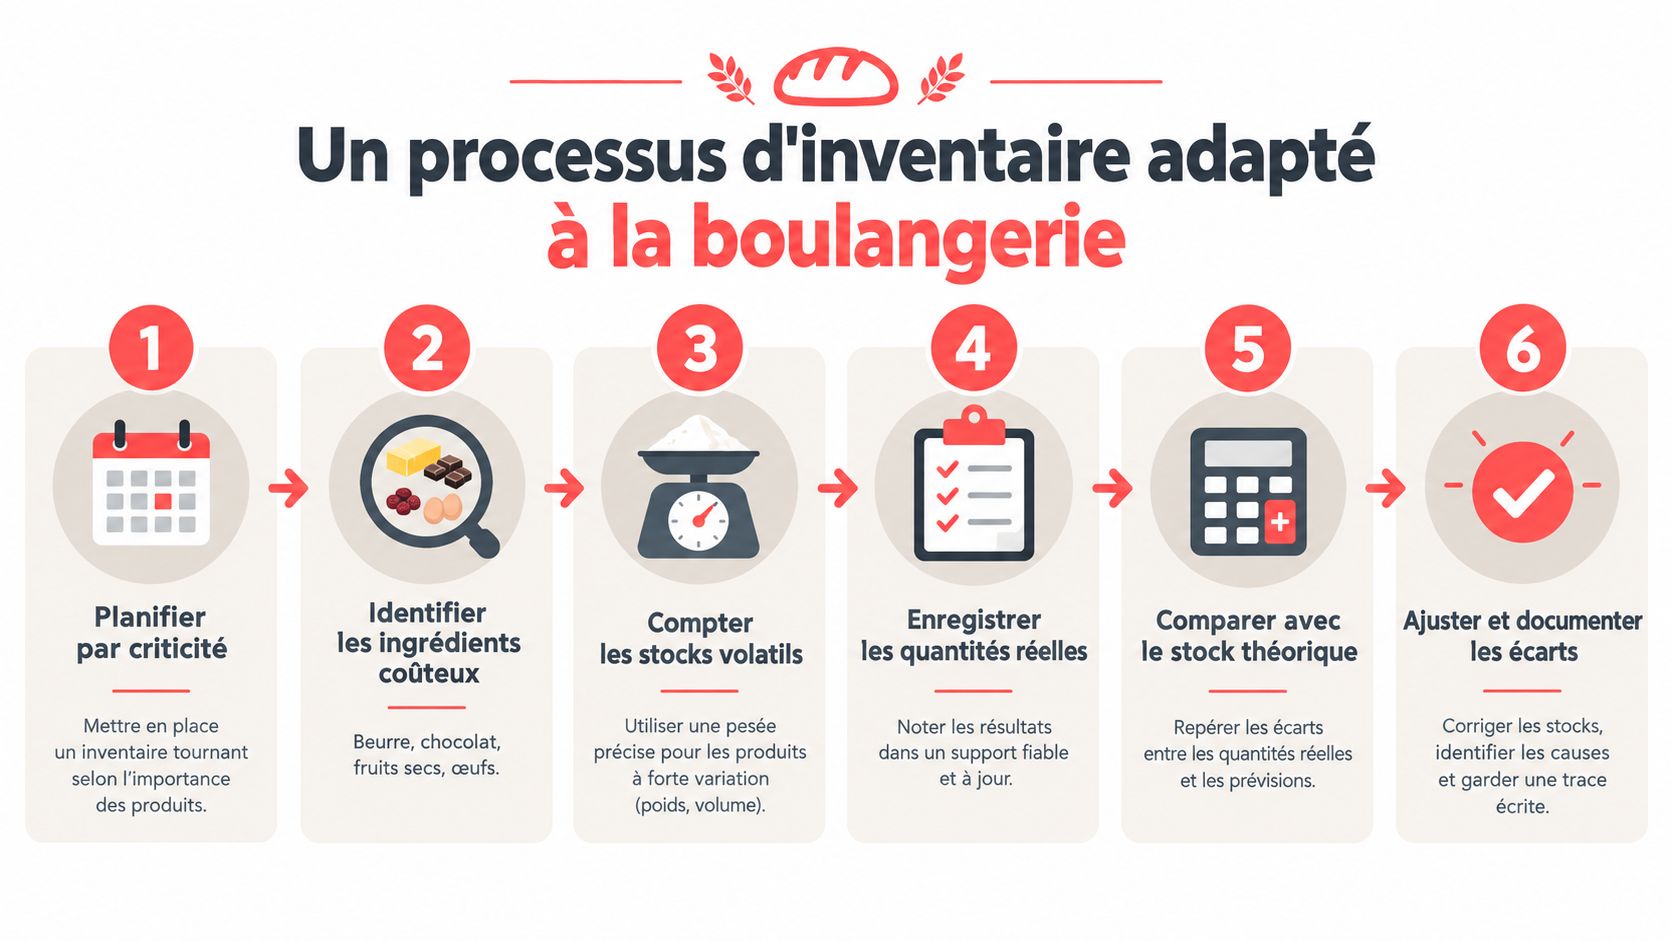
Organisez des inventaires tournants selon le risque plutôt que de recompter tout le stock avec la même fréquence. Les ingrédients coûteux ou sensibles aux variations de consommation, comme le beurre, le chocolat, les fruits secs et les œufs, méritent un contrôle rapproché. Les matières standards peuvent être vérifiées moins souvent, et les emballages selon leur importance pour l'activité. Ajustez ce rythme après avoir observé vos écarts.
Comptez, rapprochez, puis expliquez
Commencez par vérifier les réceptions et les factures fournisseurs : un bon de livraison saisi avec la mauvaise unité fausse le point de départ. Comptez ensuite le stock physique, en séparant les produits utilisables, ceux à retirer et ceux en attente de transfert vers une autre boutique. Pour une référence de forte valeur, demandez à une deuxième personne de confirmer la pesée ou le comptage.
Le rapprochement peut se résumer ainsi : stock initial + achats enregistrés − consommation théorique = stock attendu. La consommation théorique dépend des quantités produites et des recettes à jour. Comparez ce résultat au stock compté, puis convertissez l'écart en euros avec votre coût d'achat. Un écart exprimé en quantité vous dit ce qui manque ; sa valorisation vous aide à mesurer son effet sur la marge et à choisir ce qu'il faut corriger en premier.
Enregistrez aussi ce qui n'est pas une vente : casse au façonnage, pertes de cuisson, produits utilisés pour une dégustation ou lots retirés. Pour le snacking, distinguez le pain, les garnitures, les sauces et les emballages. Si vous ne suivez que les produits finis, vous pouvez manquer une surconsommation de matières premières au fournil.
Le comptage révèle l'écart. La comparaison avec les achats, la production et les ventes révèle sa cause.
Un inventaire tournant sert aussi à vérifier vos fiches de recettes. Si la consommation théorique diffère régulièrement du stock physique, la recette peut ne plus correspondre à la fabrication réelle. Pour voir les étapes de comptage en situation, vous pouvez également consulter cette vidéo :
D'où viennent vraiment les écarts de stock
Un stock théorique peut être parfaitement cohérent dans un fichier et faux sur le terrain. Le problème vient souvent de la façon dont l'équipe mesure, fabrique et enregistre. Avant de commander davantage, cherchez si l'écart apparaît toujours sur la même matière, à la même étape ou dans les mêmes conditions de production.
Les unités incohérentes sont un premier piège. Une recette saisie en grammes alors que les achats sont enregistrés en sacs peut produire des conversions erronées. Le beurre compté en plaques à la réception, puis consommé en kilogrammes dans la recette, exige une conversion stable et connue de toute l'équipe.
Une recette non mise à jour crée un autre écart. Vous changez la garniture d'une pâtisserie ou ajustez la quantité de beurre d'un feuilletage, mais le stock théorique continue de calculer l'ancienne consommation. Si l'écart revient après chaque fabrication de cette référence, contrôlez la fiche de recette avant d'accuser une erreur de comptage.
Utilisez l'écart comme indice
Les prélèvements non déclarés passent facilement sous le radar : produits offerts, dégustations ou consommation interne. La casse au façonnage et les pertes de cuisson sont tout aussi réelles, même si elles ne passent pas en caisse. Demandez à l'équipe de les noter au moment où elles surviennent, avec une cause simple, plutôt que d'essayer de tout reconstituer en fin de journée.
Pour un petit réseau, les transferts entre boutiques doivent laisser une trace des deux côtés. Sinon, la boutique qui expédie voit un stock manquant et celle qui reçoit un stock inexpliqué. Vérifiez aussi que les articles revendus ne sont pas confondus avec des produits fabriqués sur place, car leurs mouvements ne se calculent pas de la même façon.
| Signal observé | Cause à vérifier en premier |
|---|---|
| Écart récurrent sur une recette | Quantités ou unités mal paramétrées |
| Écart qui apparaît après un service précis | Pertes ou prélèvements non déclarés |
| Écart lié aux jours de forte production | Recette, pesée ou casse au façonnage |
| Stock anormal entre deux boutiques | Transfert non enregistré |
| Écart dès la réception | Quantité livrée ou facture mal saisie |
Ce contrôle est d'autant plus utile que 25 % des TPE-PME françaises déclaraient en 2025 disposer d'un outil de gestion des achats, de l'approvisionnement ou des stocks (état des outils de gestion des stocks des TPE-PME). Pour corriger un écart, attribuez une action et un responsable : mise à jour de recette, correction d'unité, saisie de casse ou validation du transfert. Pour fiabiliser les commandes et les réceptions, appliquez aussi ces repères pour optimiser les achats.
Rupture, surproduction et marge cachée
Réduire les invendus sans regarder les ruptures est une mauvaise stratégie. Une baguette manquante en fin de service peut faire perdre une vente ; une pâtisserie invendue immobilise des matières, du travail et de l'énergie. Le bon arbitrage dépend de la référence, du moment de vente et de ce que vous pouvez faire du produit s'il reste en vitrine.
L'objectif national et la loi AGEC fixent une trajectoire de réduction de 50 % du gaspillage alimentaire d'ici 2030 par rapport à 2015 (objectif national de réduction du gaspillage alimentaire). Cela ne signifie pas qu'il faut réduire la production de toutes les références dans la même proportion. Un taux global d'invendus masque les différences entre produits à forte rotation, produits périssables et articles dont la marge peut justifier une disponibilité plus large.
| Famille | Risque principal | Lecture par défaut |
|---|---|---|
| Baguette classique | Rupture sur une référence très demandée | Suivre les ventes par créneau et limiter les invendus sans vider la vitrine trop tôt |
| Viennoiserie du dimanche | Production concentrée sur une période courte | Comparer les fournées et les ventes de ce créneau |
| Pâtisserie individuelle à forte marge | Invendu ponctuel malgré une bonne marge | Évaluer le coût d'une pièce restante face au risque de rupture |
| Snacking du midi | Date courte et demande concentrée | Ajuster la fabrication au service et suivre les produits retirés |
Calculez l'arbitrage par référence
Pour une référence donnée, relevez les quantités fabriquées, vendues, remisées, données, transformées et jetées. Ajoutez l'heure ou le service. Vous verrez si l'excédent apparaît surtout le matin, au déjeuner ou en fin de journée, et si une rupture se produit avant la prochaine fournée.
Comparez ensuite deux coûts : celui d'une unité supplémentaire invendue et celui d'une unité qui aurait pu être vendue mais manquait. Pour le premier, prenez en compte les matières et les autres coûts de fabrication que vous pouvez mesurer. Pour le second, observez les demandes non servies et les ventes réalisées sur le même créneau. Ne fixez pas un objectif de zéro invendu sans vérifier ce que cela provoque en disponibilité.
Le bon niveau n'est donc pas identique pour une baguette, un croissant, une pâtisserie et un sandwich. Pour chiffrer les invendus avec vos propres données, utilisez ce calculateur d'invendus.
Passer du tableur à un pilotage centralisé
Le prix du beurre augmente sur une facture, mais la fiche recette du croissant garde l'ancien coût. Au fournil, les quantités ont changé sans que le fichier de stocks soit corrigé. Le tableur reste utile pour démarrer. Dès que chacun travaille dans son fichier, vous perdez le lien entre matière achetée, produit fabriqué et marge réalisée.
Centralisez d'abord les références, les unités et les recettes réellement utilisées. Pour chaque produit, rapprochez les achats, la fabrication et les ventes. Calculez la consommation théorique à partir des quantités produites et des recettes, puis confrontez-la au stock compté. Les ventes servent à expliquer le devenir des produits fabriqués : vendus, encore disponibles ou sortis pour une autre raison.
Une vente en caisse ne suffit donc pas à expliquer une consommation de farine.
En boutique indépendante, ce rapprochement aide à situer l'écart : réception, dosage, fabrication ou sortie non enregistrée. Dans un petit réseau, gardez le détail par établissement pour repérer une recette différente, un transfert oublié ou un déséquilibre entre boutiques. Fixez les consignes de saisie avant de changer d'outil : qui enregistre les réceptions, les pertes et les modifications de recette, et à quel moment.
Ce que vous pouvez faire dès demain matin
- Standardisez les unités. Choisissez une unité par matière et vérifiez les conversions entre conditionnement acheté, quantité en recette et stock compté.
- Vérifiez les fiches de recettes. Prenez une fabrication du matin et comparez les pesées du tour ou du fournil avec la fiche utilisée.
- Désignez un responsable des écarts. Faites valider chaque correction de stock avec sa cause, pour conserver une trace exploitable.
- Notez les pertes au moment où elles arrivent. Distinguez casse, invendus, dons, remises et produits écartés ; évitez une correction globale en fin de journée.
- Comparez les ventes et la production par créneau. Vérifiez que les horaires de fabrication et de vente permettent de suivre une même référence.
- Contrôlez le coût matière par produit. Reprenezz une facture récente et appliquez les prix aux quantités de la recette correspondante.
- Suivez les boutiques séparément. Enregistrez les transferts au départ et à l'arrivée avant de comparer les consommations.
L'intelligence artificielle peut proposer des quantités à partir des ventes passées, de la météo et des événements locaux. Une recette fausse ou des pertes absentes faussent cette proposition. Demandez quelles données sont reliées, comment les unités sont converties et comment l'équipe peut modifier la recommandation.
Panify centralise notamment les stocks, les recettes, les achats, les factures, la production et les ventes pour suivre les consommations et les marges par produit. Pour examiner ce fonctionnement, découvrez Panify.
Commencez cette semaine par une matière coûteuse et une référence de vitrine. Rapprochez une facture fournisseur récente du coût matière recalculé, puis contrôlez fabrication, ventes et stock physique. Expliquez les écarts avant d'élargir le suivi : vous disposerez d'une base pour ajuster la disponibilité sans sacrifier la marge ni multiplier les invendus.