Une gestion d'inventaire efficace commence par un constat simple : les produits écartés et déclassés représentent 10,6 % de la production des boulangeries-pâtisseries artisanales, soit environ 170 000 tonnes de farine par an à l'échelle nationale, selon l'étude française sur les rebuts de la filière pain. Chaque fournée produite en trop, chaque rupture de baguettes et chaque kilo de beurre mal suivi touchent directement votre marge.
Il est un peu avant l'ouverture. Vous vérifiez la farine, constatez qu'un sac arrive presque au bout, puis découvrez que le beurre commandé la semaine précédente est encore en surplus dans la chambre froide. Au même moment, le fournil manque de viennoiseries pour la première fournée et le point de vente risque de perdre les ventes du matin.
Ce déséquilibre ne vient pas forcément d'un manque de travail. Il vient souvent d'informations dispersées, d'un comptage irrégulier et de commandes passées à l'intuition. La gestion inventaire boulangerie doit donc servir à décider, pas seulement à remplir un document comptable. Elle doit relier les achats, les recettes, la production, les ventes et les invendus.
Table des matières
- Pourquoi une gestion rigoureuse des stocks change tout pour votre boulangerie
- Les fondamentaux pour un inventaire fiable et répétable
- Calculer ses marges et son coût matière avec justesse
- Méthodes d'inventaire et outils pour gagner en efficacité
- Réduire le gaspillage et optimiser vos commandes fournisseurs
- Intégrer la gestion des stocks à votre quotidien avec Panify
Pourquoi une gestion rigoureuse des stocks change tout pour votre boulangerie
À l'heure du déjeuner, une rupture de baguettes fait perdre une vente immédiatement. À l'inverse, une fournée trop importante finit en invendus lorsque le passage ralentit en fin de journée. Les horaires de bureaux, les saisons, les habitudes du quartier et les événements locaux modifient les sorties. Une boulangerie proche de bureaux ne commande donc pas comme un point de vente résidentiel ou touristique.
Le secteur 1071C, « boulangerie et boulangerie-pâtisserie », comptait 28 525 entreprises en 2021, selon l'Insee. Dans ce réseau d'entreprises souvent indépendantes, chaque erreur de commande pèse directement sur la marge : un excédent immobilise de la trésorerie et risque de finir en perte, tandis qu'un manque de matière ou de produits finis limite les ventes.
Règle de terrain : un stock utile n'est pas un stock abondant. C'est un stock disponible au bon moment, dans la bonne quantité et au bon coût.
Ce que l'inventaire révèle vraiment
Un inventaire permet de relier trois réalités qui doivent correspondre :
- Ce que vous avez acheté, comme le beurre, le chocolat, la farine ou les emballages.
- Ce que vous avez transformé, d'après les fiches recettes et les fabrications réalisées.
- Ce que vous avez vendu ou écarté, en distinguant invendus, casse, déclassements, remises et dons.
Ce rapprochement met en évidence le coût matière réel. Une pâtisserie peut se vendre régulièrement tout en rapportant peu si les portions sont irrégulières, si les pertes sont mal enregistrées ou si les achats sont trop élevés. À l'inverse, une production apparemment excédentaire peut simplement révéler des ventes mal saisies. Avant de réduire la fabrication, il faut donc vérifier l'écart entre stock théorique et stock réellement compté.
L'artisanat alimentaire comptait 4 900 établissements liés à des entreprises de moins de 20 salariés, soit 15 % des établissements artisanaux, selon la même publication de l'Insee. Pour votre boulangerie, ramener cet ordre de grandeur à vos propres achats et pertes permet d'identifier rapidement la part de marge absorbée par les écarts de stock.
Les fondamentaux pour un inventaire fiable et répétable
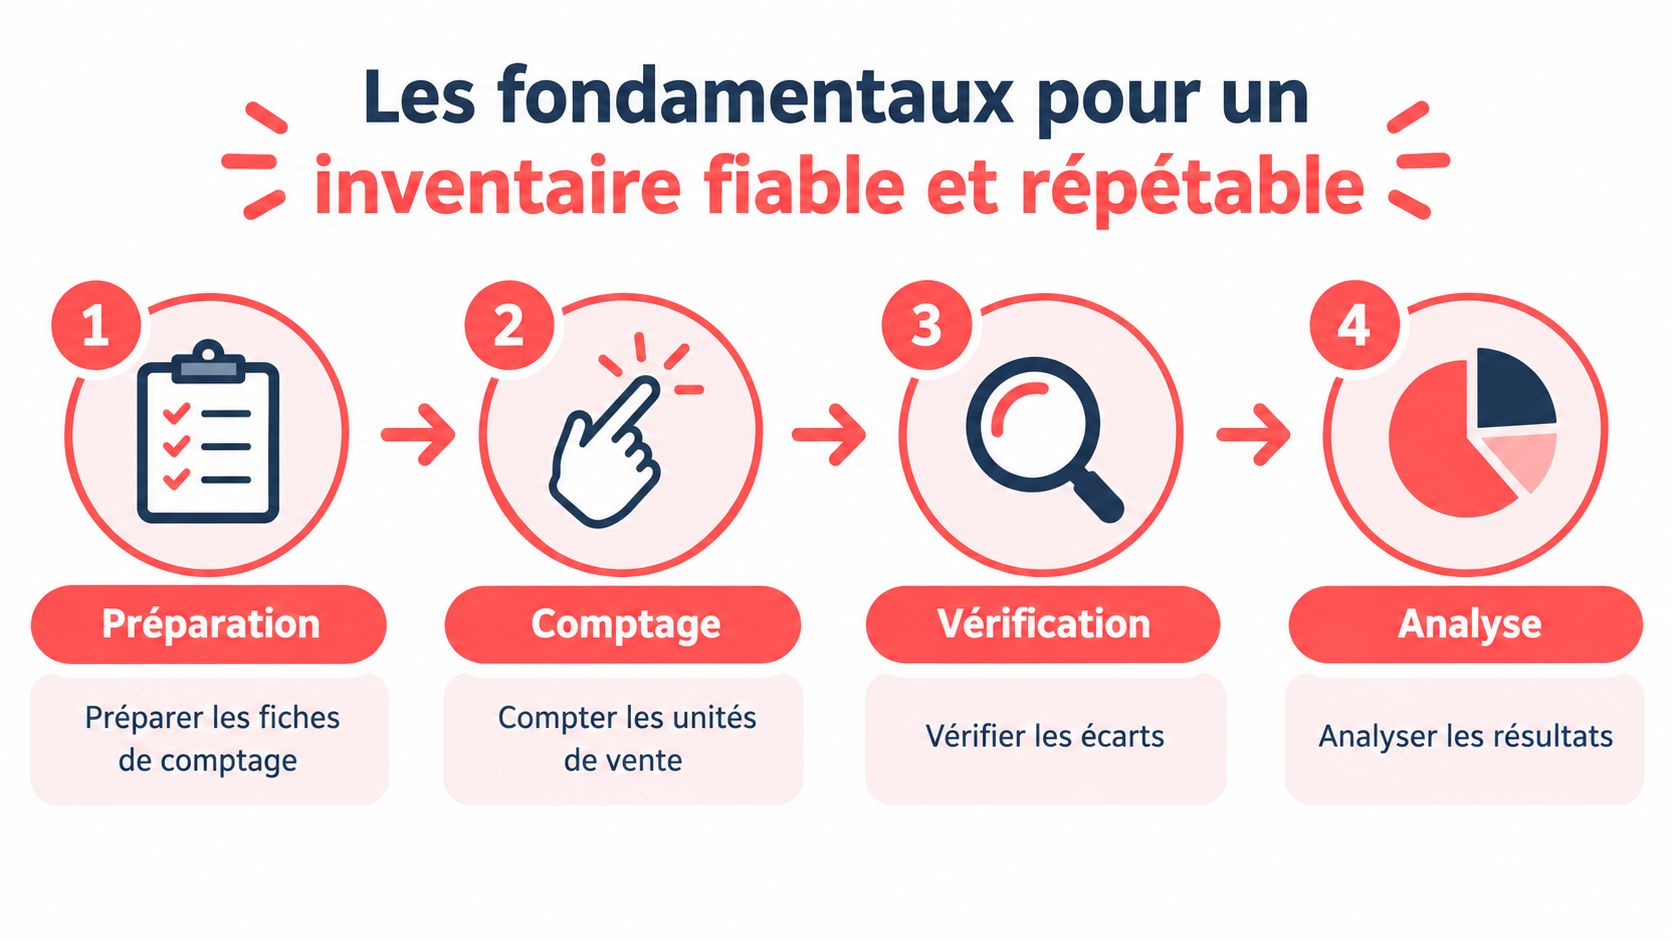
Un inventaire fiable repose sur une routine écrite. Si chaque membre de l'équipe compte différemment, vos écarts ne permettront pas de comprendre ce qui se passe. Vous devez définir le moment, le parcours, l'unité de mesure et la personne responsable.
Préparer le comptage avant de toucher aux stocks
Choisissez un créneau stable, après une livraison ou juste avant une nouvelle réception. Évitez de compter pendant qu'un collaborateur déplace les matières premières entre la réserve, le fournil et la tour. Notez les mouvements en cours, ou suspendez-les le temps du comptage.
Préparez une fiche organisée selon le parcours physique de votre réserve :
- Réserve sèche, farine, sucre, sel, fruits secs et emballages.
- Chambre froide, beurre, lait, crème, œufs et produits finis.
- Congélation, fonds, pâtons, fruits et préparations.
- Fournil et laboratoire, matières entamées, préparations intermédiaires et produits en attente.
Comptez toujours dans la même unité. Les sacs de farine doivent être convertis en kilogrammes si certains sont pleins et d'autres entamés. Pour le beurre, pesez les blocs entamés au lieu d'estimer visuellement leur contenu. Une estimation « à moitié » crée rapidement des écarts entre le stock réel et le stock théorique.
Compter, vérifier, expliquer
Une personne compte et une autre saisit ou contrôle lorsque c'est possible. Le responsable doit ensuite comparer le résultat avec les achats, les recettes et les sorties de caisse. Un écart n'est pas une faute en soi. C'est un signal à examiner.
Cherchez d'abord les causes ordinaires :
- une réception enregistrée avec une mauvaise unité ;
- une matière utilisée dans une recette non actualisée ;
- un produit périmé ou renversé mais non déclaré ;
- une livraison rangée à un emplacement différent ;
- un transfert entre boutiques non enregistré.
La traçabilité compte aussi pour les produits périssables. Placez les anciennes références devant les nouvelles et contrôlez les dates à chaque rangement. Une fiche de comptage parfaite ne compensera pas une réserve mal organisée.
Pour une boutique unique, un inventaire complet peut être espacé, avec des contrôles ciblés sur la farine, le beurre, le chocolat, les œufs et les produits à forte valeur. Dans un petit réseau, séparez les comptages par point de vente afin d'identifier les différences de méthode et de consommation.
Calculer ses marges et son coût matière avec justesse
Un inventaire ne devient utile pour la rentabilité que lorsque vous valorisez les quantités. Le coût matière d'une baguette, d'un croissant ou d'un éclair ne se limite pas à la farine ou au beurre. Il faut intégrer chaque composant de la fiche recette, puis tenir compte des pertes et du rendement réel.
La méthode commence par le coût de revient matière de la recette. Pour une fournée de croissants, additionnez la farine, le beurre, le lait, les œufs, le sucre, la levure et les autres composants utilisés. Divisez ensuite par le nombre de pièces réellement vendables, pas par le nombre théorique prévu si une partie est brûlée, déformée ou déclassée.
Un exemple de calcul simple
Prenons une pâtisserie vendue 6,00 € HT. Sa fiche recette indique un coût matière de 1,80 € HT. La marge sur coût matière est donc :
- Prix de vente HT : 6,00 €
- Coût matière : 1,80 €
- Marge sur coût matière : 4,20 €
- Taux de marge sur coût matière : 4,20 € ÷ 6,00 €, soit 70 %
Si une pièce est produite mais non vendue, le coût matière de 1,80 € est consommé sans recette correspondante. Trois invendus représentent donc 5,40 € de coût matière perdu, avant même de considérer le temps de fabrication, l'énergie, l'emballage et l'espace occupé en vitrine.
Ce calcul ne sert pas à culpabiliser l'équipe. Il sert à arbitrer. Vous pouvez comparer une pâtisserie très demandée, mais coûteuse en matière, avec une viennoiserie à fabrication plus simple. Vous pouvez aussi mesurer l'effet d'une remise de fin de journée, d'un changement de grammage ou d'une baisse de production.
Utiliser le coefficient multiplicateur sans piloter à l'aveugle
Le coefficient multiplicateur permet de passer du coût de revient HT au prix de vente HT. La formule est :
Prix de vente HT = coût de revient × coefficient
Des sources métier citent des fourchettes couramment utilisées de 4,5 à 6,5 pour le pain courant, 2,9 à 4,0 pour les viennoiseries, 2,6 à 3,6 pour la pâtisserie fine et 3,3 à 4,5 pour le snacking, dans le document sectoriel consacré aux pertes et aux coûts alimentaires.
Ces repères ne remplacent pas votre propre calcul. Le prix du beurre, du chocolat ou des fruits peut évoluer, tandis que votre prix de vente reste inchangé. Recalculez vos recettes lorsque les factures fournisseurs changent, puis vérifiez la marge article par article dans votre tableau de bord.
Pour approfondir la méthode, consultez ce guide pratique sur le calcul du coût matière d'une recette. L'essentiel est de relier chaque écart de stock à une décision de production, de prix ou d'assortiment.
Méthodes d'inventaire et outils pour gagner en efficacité
Le papier reste adapté à une petite réserve bien rangée. Il devient moins fiable quand plusieurs personnes commandent, réceptionnent, produisent et déplacent les matières premières. Excel apporte davantage de souplesse, mais il dépend fortement de la discipline de saisie et de la qualité des formules.
| Méthode | Ce qu'elle permet | Limite principale |
|---|---|---|
| Papier et crayon | Compter rapidement sur place | Historique limité, ressaisie et erreurs possibles |
| Tableur | Valoriser les stocks et comparer les périodes | Fichier parfois déconnecté des ventes et des recettes |
| Logiciel métier | Relier achats, recettes, ventes, production et inventaires | Paramétrage initial et formation nécessaires |
Le papier fonctionne-t-il encore ?
Oui, si vous l'utilisez pour un comptage court et standardisé. Une feuille par zone, des unités clairement indiquées et une signature après vérification peuvent suffire pour une boutique unique. En revanche, le papier ne vous alerte pas lorsqu'une référence approche d'un seuil bas et ne rapproche pas automatiquement les achats des sorties.
Le tableur est utile pour construire une première analyse. Vous pouvez y suivre les quantités reçues, les consommations théoriques, les produits fabriqués et les invendus. Mais chaque modification de recette ou de prix demande une mise à jour rigoureuse. Un fichier conservé sur l'ordinateur du gérant ne donne pas forcément la même information au fournil et au point de vente.
Quand passer à un outil spécialisé ?
Le passage au numérique devient pertinent lorsque vous devez suivre plusieurs boutiques, de nombreuses recettes ou des achats fréquents. Le bon outil doit rester exploitable par une équipe qui travaille tôt le matin et n'a pas le temps de remplir des écrans complexes.
Vérifiez notamment que l'outil permet :
- Une fiche recette structurée, avec les quantités et le coût matière de chaque produit.
- Un suivi des mouvements, réception, production, vente, casse, transfert et don.
- Une comparaison par point de vente, pour distinguer un problème de production d'un problème de boutique.
- Des alertes compréhensibles, sur les ruptures possibles et les matières à commander.
- Une extraction simple, afin de contrôler les données sans dépendre d'un prestataire.
Ne choisissez pas un logiciel parce qu'il affiche beaucoup d'indicateurs. Choisissez-le si vos équipes saisissent les informations au bon moment. Une donnée saisie trois jours plus tard ne permet pas de corriger la fournée du lendemain.
Pour examiner les fonctions attendues dans un logiciel métier, voyez ce guide sur la gestion des stocks en boulangerie. Demandez ensuite une démonstration avec vos propres références, vos recettes et vos contraintes de réception.
Réduire le gaspillage et optimiser vos commandes fournisseurs
Le gaspillage se mesure mieux lorsqu'il est séparé par origine. Un invendu en vitrine, une perte de transformation au fournil et un produit déclassé ne demandent pas la même action. Si vous additionnez tout dans une seule ligne, vous constaterez une perte sans savoir où intervenir.
La France a formalisé en 2025 des seuils de gaspillage alimentaire propres aux métiers de bouche. Pour la boulangerie et la pâtisserie, le référentiel distingue trois niveaux, entre 1,30 et 1,00 tonne par an, entre 0,99 et 0,75 tonne par an, puis moins de 0,75 tonne par an, comme le précise le référentiel ministériel anti-gaspillage.
Transformer les invendus en indicateur d'action
Pesez les pertes au lieu de compter seulement les unités. Un pain spécial, une viennoiserie et une pâtisserie n'ont ni le même poids ni la même valeur. Le référentiel calcule le gaspillage comme un taux de casse nette, ce qui permet de comparer des boutiques de tailles différentes.
Séparez chaque soir :
- Production prévue, par référence et par fournée.
- Ventes réalisées, issues de la caisse.
- Invendus en fin de journée, pesés et valorisés.
- Remises, dons et produits transformés.
- Pertes de fabrication, par exemple une crème ratée ou une cuisson non conforme.
Cette granularité vous montre si vous produisez trop de baguettes le soir, si une viennoiserie se vend mal dans une boutique précise ou si une pâtisserie subit trop de casse au montage.
Commander selon la consommation réelle
Une commande fournisseur doit partir de la consommation attendue, du stock disponible et du délai de livraison. Pour la farine, regardez la production planifiée et les stocks réellement pesés. Pour le beurre et la crème, ajoutez les dates limites et les recettes prévues. Pour les fruits frais, tenez compte de la durée de conservation et des commandes clients déjà enregistrées.
Ne confondez pas stock de sécurité et surstock. Garder une marge pour absorber une demande imprévue peut protéger le service. Remplir la chambre froide sans lien avec les ventes immobilise de la trésorerie et augmente le risque de perte.
Contrôle utile : à chaque réception, rapprochez le bon de livraison, la quantité physique et la facture. Une erreur non détectée devient ensuite un faux écart d'inventaire.
L'ADEME indique que près de 10 % du pain produit n'est pas consommé, soit plus de 150 000 tonnes jetées chaque année, selon les données relayées dans cet article consacré aux invendus en boulangerie. La réponse ne consiste pas à supprimer les produits disponibles. Elle consiste à mieux répartir les fournées, à réduire progressivement les quantités lorsque les ventes ralentissent et à valoriser les invendus propres à la consommation humaine dans le respect des règles applicables.
Actions applicables dès demain matin
Commencez par une routine courte :
- Avant la première fournée, vérifiez les stocks critiques et les commandes déjà prévues.
- Après chaque réception, contrôlez les quantités et rangez les produits selon leur date.
- À chaque fabrication, notez les quantités réellement produites, y compris les déclassements.
- Avant la fermeture, pesez les invendus par famille et par boutique.
- Le lendemain, comparez les ventes et les pertes avant de valider la production.
Une correction régulière vaut mieux qu'une grande décision prise après plusieurs mois d'écarts.
Intégrer la gestion des stocks à votre quotidien avec Panify
Un outil de pilotage n'a d'intérêt que s'il accompagne les décisions prises entre le fournil et le point de vente. Les données de production, de stock, de recettes, d'achats, de factures et de ventes doivent rester cohérentes. Sinon, vous obtenez plusieurs versions de la réalité.
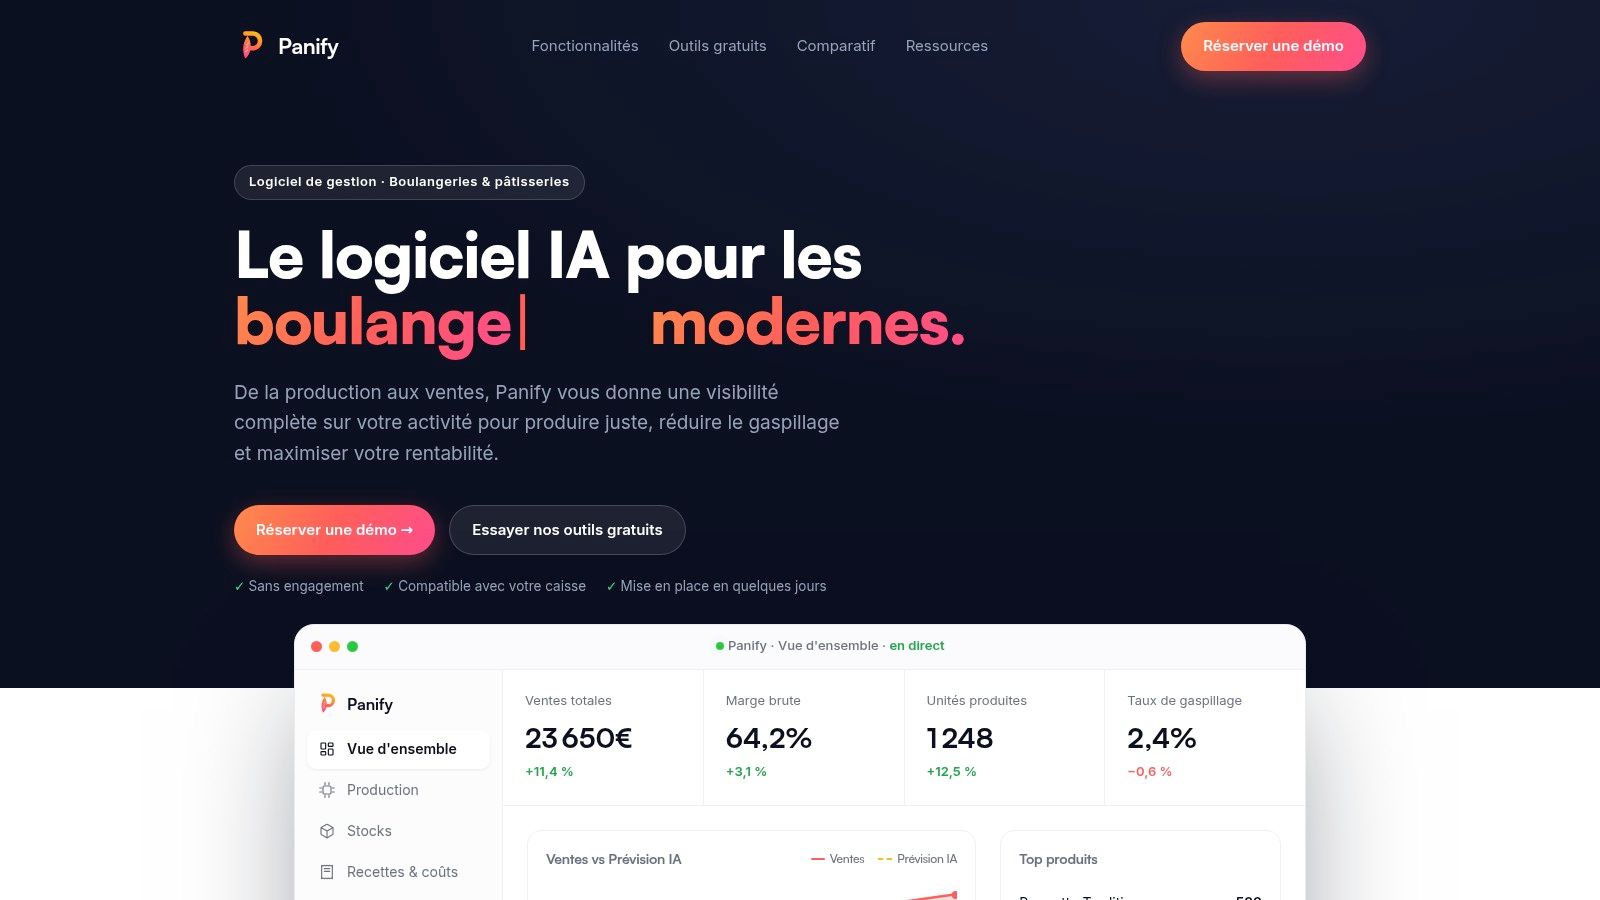
Panify centralise ces informations pour aider les boulangeries et pâtisseries à suivre leurs stocks, leurs marges et leurs ventes. Son module de production assisté par intelligence artificielle utilise l'historique, la météo et les événements locaux pour proposer des quantités à fabriquer. Cette recommandation doit rester contrôlée par le responsable, notamment lorsqu'une commande exceptionnelle ou un événement de quartier modifie la demande.
Mettre en place une routine simple
Commencez par fiabiliser les références et les fiches recettes. Une recette mal renseignée faussera le coût matière et les besoins d'achat. Vérifiez ensuite que les ventes remontent correctement et que les invendus sont distingués des remises, des dons et des pertes de fabrication.
Le responsable de production peut consulter les besoins de fournées, tandis que le gérant suit les écarts de marge et l'évolution des prix fournisseurs. Dans un petit réseau, la vue consolidée permet de comparer les boutiques sans mélanger leurs contextes locaux.
Les commandes fournisseurs peuvent ensuite s'appuyer sur les besoins calculés, plutôt que sur une estimation faite entre deux tâches. Cette organisation ne supprime pas le jugement de l'artisan. Elle lui donne une base plus claire pour décider.
Ce qu'il faut contrôler chaque semaine
Même avec un logiciel, gardez un contrôle humain :
- Les références sensibles, beurre, chocolat, fruits frais et produits à rotation rapide.
- Les écarts entre production et ventes, par famille et par point de vente.
- Les hausses de prix fournisseurs, car elles peuvent réduire une marge sans changer votre prix de vente.
- Les invendus récurrents, notamment les références produites par habitude.
- Les ruptures, qui signalent un seuil ou une prévision mal réglée.
La prise en main doit rester progressive. Ce guide de prise en main d'un logiciel de pilotage peut vous aider à organiser le déploiement avec votre équipe. Commencez par les matières et produits qui pèsent le plus sur la marge, puis élargissez le suivi lorsque les données sont fiables.
Le bon système est celui que le fournil renseigne, que le point de vente comprend et que le gérant utilise pour modifier une commande ou une fournée. L'inventaire cesse alors d'être une formalité de fin d'exercice. Il devient un rendez-vous de décision, directement relié à la marge et aux pertes.
Panify centralise les ventes, les recettes, les stocks, les achats et les invendus pour vous aider à préparer vos fournées et vos commandes avec des données cohérentes. Pour voir comment cet outil peut s'intégrer à votre organisation, visitez Panify et demandez une présentation adaptée à votre boulangerie.