Lundi matin, vous poussez la porte de la réserve après la fournée. Les sacs de farine sont entamés, le beurre attend en chambre froide, quelques cartons d'emballages ont changé de place et personne ne sait exactement ce qui a été utilisé pendant le week-end. Vous pouvez compter vite, remplir une feuille et passer à autre chose. Mais si le chiffre est faux, vos commandes, vos coûts matière et vos décisions de production le seront aussi.
Dans une boulangerie artisanale, les matières premières représentent généralement 25 % à 32 % du chiffre d'affaires, avec une évolution documentée de 23 % à 28 % en deux ans dans une source professionnelle relayée en 2025 (Coopeo, gestion des stocks et inventaires en boulangerie). Sur un chiffre d'affaires annuel situé autour de 300 000 € à 400 000 €, l'écart entre un stock maîtrisé et un stock approximatif finit par peser lourd sur la trésorerie, même si le ticket moyen se situe souvent entre 6 € et 10 €.
Table des matières
- Pourquoi votre inventaire matières premières change votre marge dès demain
- Comment préparer un inventaire fiable sans bloquer le fournil
- Comment compter et valoriser vos matières premières pas à pas
- Comment analyser vos écarts et appliquer FIFO et FEFO sans vous tromper
- À quelle fréquence compter et comment piloter plusieurs boutiques sans tableur
- Vos KPI et votre routine pour réduire ruptures et gaspillage durablement
Pourquoi votre inventaire matières premières change votre marge dès demain
À 5 h, vous préparez les croissants et constatez que le beurre disponible ne couvre pas la production prévue. La farine semble suffisante, mais personne ne sait si les sorties des derniers jours ont été correctement enregistrées. Une commande urgente, une recette modifiée ou une fabrication réduite peut alors rogner la marge avant même l'ouverture.
Un inventaire matières premières boulangerie sert à décider, pas seulement à remplir une ligne comptable. Combien avez-vous réellement en réserve ? Quelle valeur cet argent représente-t-il ? Qu'est-ce qui explique la différence entre ce qui devrait rester et ce qui reste vraiment ?
Le calcul de départ reste simple :
Stock théorique = stock initial + achats de la période − consommation théorique.
Comparez ensuite ce résultat au comptage physique :
Écart = stock théorique − stock réel.
La méthode consiste à organiser les zones, peser les produits ouverts et les vracs, puis valoriser chaque ligne au prix d'achat réel ou au prix moyen pondéré (Coopeo, méthode d'inventaire en boulangerie). Cette valeur relie directement la réserve à la trésorerie immobilisée.
L'arbitrage porte sur la fréquence. Une matière chère et très utilisée mérite un suivi tournant fréquent. La farine, achetée en volume et consommée chaque jour, peut être contrôlée régulièrement sans recompter toute la réserve. Le beurre, plus coûteux à l'unité et sensible aux ruptures, justifie un contrôle plus rapproché. Si votre réserve contient dix sacs de farine à 25 € et quinze kilos de beurre à 8 €, la farine représente 250 € contre 120 € de beurre. Pourtant, une erreur de dosage ou une rupture de beurre peut perturber davantage les ventes du lendemain. Comptez donc selon la valeur, la rotation et le risque de perte, pas seulement selon le volume.
Un dosage trop généreux augmente le coût matière d'une viennoiserie. Une réception mal contrôlée fausse le stock dès l'arrivée du fournisseur. Une crème ou des œufs surstockés finissent en pertes, tandis que les invendus relient la production aux matières consommées.
Traitez en priorité les deux ou trois matières qui concentrent les écarts les plus élevés. Pour relier les variations tarifaires à vos coûts, consultez aussi ce guide sur le suivi des prix des matières premières en boulangerie.
Comment préparer un inventaire fiable sans bloquer le fournil
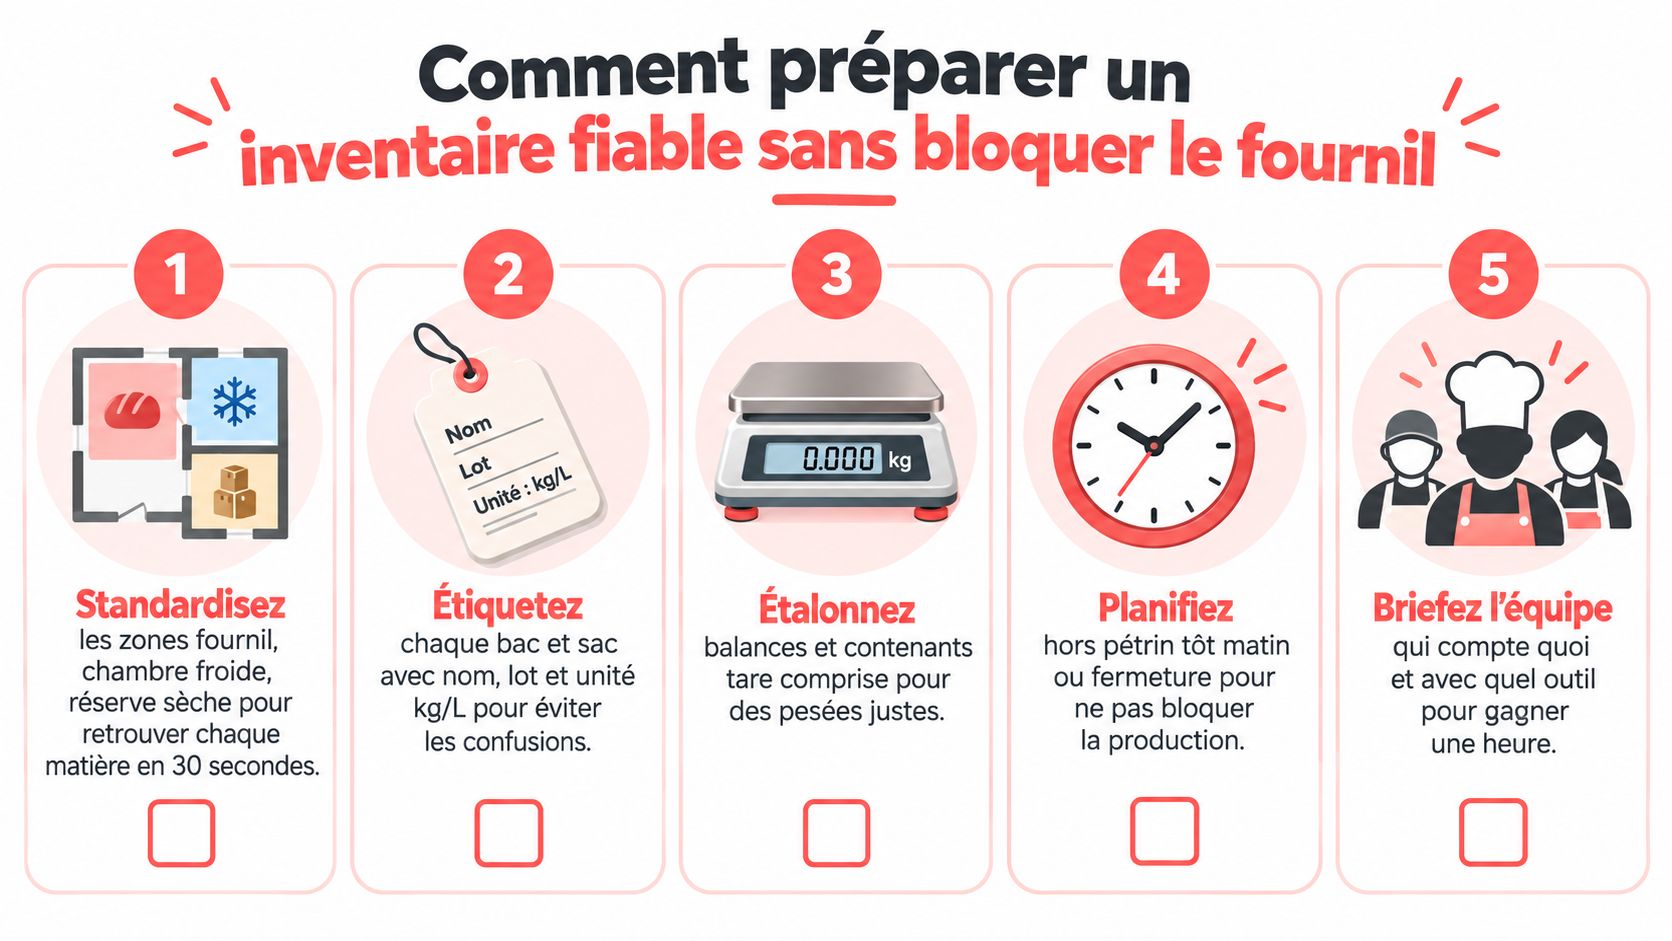
À 5 h, le fournil tourne déjà. Si la farine, le beurre et les préparations sont dispersés, le comptage ralentit la production et produit des chiffres fragiles. Préparez donc le terrain avant de sortir la balance, avec un parcours identique à chaque inventaire.
Organisez les zones selon les usages
Découpez l'établissement en zones fixes :
- Fournil, pour les farines ouvertes, le sucre en cours d'utilisation et les ingrédients déjà affectés à la production.
- Chambre froide, pour le beurre, les œufs, la crème, les fruits et les préparations conservées.
- Réserve sèche, pour les sacs fermés, le chocolat, les fruits secs, les levures sèches et les produits d'épicerie.
- Emballages, pour les sachets, boîtes, cartons, serviettes et consommables du point de vente.
Chaque référence doit avoir une place visible. Un même produit rangé à trois endroits peut être oublié ou compté deux fois. Regroupez les conditionnements identiques avant l'arrivée de l'équipe, sans mélanger des matières dont la recette ou le prix d'achat diffère.
Cette organisation sert aussi la marge. Les matières à forte valeur ou à rotation rapide méritent un comptage tournant, même si vous ne recomptez pas toute la réserve. Par exemple, dix sacs de farine à 25 € représentent 250 €, contre 120 € pour quinze kilos de beurre à 8 €. La farine pèse davantage dans la valeur totale, mais une rupture de beurre peut bloquer une viennoiserie dès le lendemain. Choisissez donc la fréquence selon la valeur, la rotation et le risque de perte.
Fixez les unités et la méthode
La farine, le beurre et le sucre se suivent en kilogrammes. Les liquides peuvent être comptés en litres. Les boîtes, sacs et emballages se comptent en pièces. Une ligne ne doit pas mélanger carton, unité et kilogramme.
Pesez systématiquement les vracs. Posez le contenant vide ou utilisez la tare de la balance, puis notez le poids net. Pour un sac entamé, ne déduisez pas la quantité à l'œil. Une petite erreur répétée sur la farine ou le sucre finit par fausser le coût matière et la trésorerie immobilisée.
Comptez à un horaire comparable. Isolez les pâtes, crèmes et garnitures déjà engagées dans la production, puis précisez si elles sont incluses. Le responsable de production doit signaler toute consommation entre deux relevés.
Préparez une feuille exploitable
Votre modèle doit comporter au minimum :
- Zone, comme chambre froide ou réserve sèche.
- Famille, comme farine, beurre, sucre, œuf ou chocolat.
- Désignation précise, avec la référence utilisée dans les recettes.
- Unité, kilogramme, litre ou pièce.
- Quantité réelle, pesée ou comptée.
- Lot et date limite, pour les matières sensibles.
- Observations, pour une casse, une réception en attente ou un produit isolé.
Une personne annonce les quantités, l'autre les saisit. Le responsable de boutique signale les retours, les invendus et les emballages déplacés. La veille, rangez les zones, vérifiez les balances, préparez la tare, imprimez la feuille, notez les productions et livraisons en cours, puis attribuez chaque zone.
Bloquez les mouvements pendant le relevé autant que possible. Vous évitez ainsi de compter une réception deux fois ou de valoriser une matière déjà consommée. Le calcul des écarts dépend d'abord de cette base physique propre.
Comment compter et valoriser vos matières premières pas à pas
À 5 h du matin, une réserve presque vide peut annoncer une rupture, tandis qu'un stock de beurre trop élevé immobilise de la trésorerie. Commencez par un inventaire daté. Relevez la quantité réellement présente, sans corriger les chiffres qui paraissent surprenants. Vous expliquerez ensuite chaque écart à partir des achats, des productions et des pertes.
1. Relevez chaque quantité réelle
Pour les sacs fermés, comptez les unités et contrôlez le poids indiqué. Pour les sacs entamés, pesez le contenu net. Appliquez la même méthode aux plaques de beurre, seaux de crème, sacs de sucre et cartons de chocolat. Une estimation visuelle répétée sur la farine ou le beurre finit par fausser le coût matière.
Ne mélangez pas des produits dont le prix d'achat ou l'usage en recette diffère. Une farine T65 destinée aux baguettes reste séparée d'une farine spéciale pour viennoiseries, même si les deux occupent la même réserve. Cette distinction permet de relier chaque quantité à la bonne marge.
2. Calculez le stock théorique
Reprenez le stock initial, les achats enregistrés et la consommation théorique issue des recettes et de la production déclarée.
Stock théorique = stock initial + achats de la période − consommation théorique.
Exemple de lecture :
- Le stock initial de farine T65 est de 1 000 kg.
- Les achats de la période représentent 2 000 kg.
- La consommation théorique calculée à partir des fournées est de 2 400 kg.
- Le stock théorique attendu est donc de 600 kg.
Si le comptage physique donne 570 kg, l'écart atteint 30 kg. Vérifiez alors les réceptions, les pesées, les recettes, les productions non déclarées et les pertes de fabrication. Cette étape distingue un problème de saisie d'une consommation réelle supérieure à la fiche technique.
3. Comparez le réel et le théorique
Le calcul s'écrit ainsi :
Écart = stock théorique − stock réel.
Dans l'exemple de la farine, l'écart est de 30 kg. Classez les écarts par valeur et commencez par les deux ou trois lignes les plus importantes. Vous consacrez ainsi votre temps aux matières qui pèsent réellement sur la marge, plutôt qu'à chaque petite différence.
Un écart limité peut venir des freintes, des chutes de production ou d'une erreur de saisie. Un écart croissant ou supérieur à 2 % en valeur constitue une règle opérationnelle pour déclencher un contrôle de la réception, de la production ou du comptage.
4. Valorisez au bon prix
Valorisez chaque ligne au prix d'achat réel ou au prix moyen pondéré. Ce dernier lisse les tarifs appliqués lors de plusieurs livraisons. Il convient lorsque le prix de la farine, du beurre ou du chocolat évolue entre deux achats.
Prenons un exemple farine-beurre :
- Farine T65 réelle, 570 kg.
- Prix moyen retenu, 0,80 € par kilogramme.
- Valeur du stock de farine, 456 €.
- Beurre réel, 80 kg.
- Prix moyen retenu, 7 € par kilogramme.
- Valeur du stock de beurre, 560 €.
- Valeur cumulée de ces deux matières, 1 016 €.
Si vous aviez retenu 600 kg de farine, sa valeur théorique aurait été de 480 €. L'écart représente donc 24 € avec ce prix de référence. Pour le beurre, un écart de 5 kg représente 35 €. La quantité manquante est plus faible, mais son effet financier est plus marqué. Comptez donc le beurre plus souvent si sa rotation et son prix le justifient, tandis qu'un inventaire complet de la farine peut rester moins fréquent lorsque les sacs sont suivis à chaque réception.
Le coût matière d'une recette suit la même logique. Une fournée de viennoiseries utilisant 10 kg de farine et 2 kg de beurre dépend directement des prix retenus et des quantités réellement consommées. Une hausse du prix du beurre ou une surconsommation réduit la marge à chaque fournée. Pour revoir ce calcul, consultez le guide sur le coût des matières premières en boulangerie.
5. Archivez et décidez
Conservez la date, la personne qui a compté, les quantités, les prix et les commentaires. Un inventaire non daté ne permet pas de suivre l'évolution du stock ni de relier un écart à une livraison ou à une production.
Terminez par une action précise :
- Recompter une référence si l'écart semble venir d'une erreur.
- Contrôler le bon de livraison si une réception paraît incomplète.
- Revoir une fiche recette si la consommation théorique est sous-estimée.
- Noter les chutes ou les rebuts de production.
- Ajuster la commande si le stock réel reste durablement trop élevé.
La vidéo ci-dessous peut servir de support visuel pour revoir le déroulé du comptage avec votre équipe.
Comment analyser vos écarts et appliquer FIFO et FEFO sans vous tromper
À 5 h du matin, un écart se repère parfois avant même l'allumage du four. Le stock physique ne correspond pas à la consommation prévue, et chaque différence peut toucher la marge ou la trésorerie. Cherchez le geste qui l'explique, plutôt que de traiter l'écart comme une faute.
Commencez par séparer les pertes normales des anomalies. Une pâte collée à la cuve, une crème restée dans une poche, une casse de coquilles ou une viennoiserie déclassée sortent bien du stock. Si personne ne les note, la consommation théorique paraît trop faible et la marge calculée devient trompeuse.
Les erreurs de dosage laissent souvent une trace répétée. Une farine cohérente alors que le beurre dérive doit vous conduire vers la fiche technique, la pesée des plaques et les changements de format. Une livraison incomplète crée généralement un écart dès le contrôle qui suit la réception. Vérifiez aussi l'unité utilisée, surtout pour les sacs entamés et les cartons ouverts.
Choisissez la bonne règle de sortie
Le FIFO, premier entré, premier sorti, convient aux matières sèches qui restent plusieurs semaines en réserve. Placez les sacs de farine, les cartons de sucre et les emballages les plus anciens devant les nouveaux. Vous réduisez ainsi les oublis et les écarts liés à des références vieillissantes.
Le FEFO, premier à expirer, premier sorti, s'applique aux produits dont la date limite commande la priorité. Œufs, crème, levure fraîche et préparations doivent être rangés selon leur date, même si le carton reçu plus récemment se trouve à portée de main.
FIFO organise l'ordre d'entrée. FEFO protège d'abord la date limite. Dans une chambre froide, la date compte davantage que le carton placé devant.
Le beurre et le chocolat méritent un suivi rapproché. Leur valeur pèse sur la marge, leurs conditions de stockage peuvent dégrader la qualité, et leur consommation dépend directement des viennoiseries et des pâtisseries fabriquées. Les invendus de pain, de croissants et de pâtisseries doivent être rapprochés des volumes produits. L'ADEME indique que, dans la boulangerie artisanale, l'essentiel des pertes destinées à l'alimentation humaine se concentre sur le pain invendu (rapport de l'ADEME sur les pertes et le gaspillage alimentaire dans les métiers de bouche).
Grille d'analyse des écarts et règles de valorisation
| Famille matière | Cause d'écart fréquente | Règle de sortie conseillée | Valorisation recommandée |
|---|---|---|---|
| Farines et sucres | Sac entamé mal pesé, dosage approximatif | FIFO | Prix moyen pondéré |
| Beurres | Surdosage, pertes de découpe, mauvaise réception | FIFO ou FEFO selon la date | Prix moyen pondéré |
| Œufs et crème | Date dépassée, casse, préparation non déclarée | FEFO | Prix d'achat réel |
| Chocolats et fruits secs | Stock oublié, référence confondue | FIFO | Prix moyen pondéré |
| Levure fraîche | DLC courte, rupture de chaîne du froid | FEFO | Dernier prix d'achat cohérent |
| Emballages | Sorties non enregistrées, rangement partagé | FIFO | Prix d'achat réel |
Le prix moyen pondéré convient lorsque plusieurs livraisons ont été reçues à des prix différents. Le dernier prix d'achat montre mieux le coût actuel, mais la méthode doit rester identique d'un inventaire à l'autre. Changer de règle pour réduire provisoirement un écart fausse votre comparaison et peut masquer une dérive d'achat.
Reliez chaque écart à une décision. Un sac de farine mal pesé appelle un second comptage. Un beurre consommé trop vite appelle une vérification de recette et de portionnage. Une crème proche de sa date limite appelle une production adaptée, tandis qu'une réception incomplète appelle le bon de livraison. La fréquence de contrôle doit suivre la valeur et la rotation, pas seulement la facilité de compter.
Pour les invendus et les déclassements, les repères sectoriels servent de signal d'alerte. Les sources françaises situent le taux de perte global à investiguer autour de 4 % à 5 %, tandis qu'un guide métier rapporte un gaspillage moyen de 8 % à 12 % de la production en boulangerie artisanale (guide métier sur la gestion des stocks et des inventaires en boulangerie-pâtisserie). Ces chiffres ne remplacent pas votre mesure interne. Ils vous aident à relier achats, fabrication, retours de vente et destructions, puis à choisir les références à recompter en priorité.
À quelle fréquence compter et comment piloter plusieurs boutiques sans tableur
À 5 h du matin, compter chaque sac de farine et chaque plaquette de beurre avant la fournée n'est pas tenable. Pourtant, laisser passer plusieurs semaines sans contrôle peut transformer une petite dérive de consommation en marge perdue. Le rythme doit donc suivre trois critères, la valeur, la rotation et la criticité de chaque matière.
L'inventaire complet fournit une photographie de toute la réserve. Il sert à remettre le référentiel à plat, retrouver les références oubliées et sécuriser la valorisation générale. Répété trop souvent, il immobilise l'équipe et décale les tâches qui font tourner le fournil.
L'inventaire tournant concentre l'effort sur les familles qui pèsent sur la trésorerie ou qui sortent vite. Vous recomptez régulièrement le beurre, le chocolat, la farine ou les matières exposées aux ruptures, selon votre gamme et votre volume. Une matière peu chère mais indispensable à la baguette peut passer avant un ingrédient plus coûteux consommé rarement.
Inventaire complet ou tournant
| Approche | Ce qu'elle apporte | Ce qui fonctionne mal | Quand la choisir |
|---|---|---|---|
| Inventaire complet mensuel | Vision exhaustive et comparable | Charge lourde, risque de report | Référentiel à remettre à jour ou réseau complexe |
| Inventaire tournant hebdomadaire | Détection rapide sur les matières critiques | Ne couvre pas toute la réserve à chaque passage | Beurre, chocolat, farine et produits à rotation rapide |
| Combinaison des deux | Contrôle global et suivi ciblé | Nécessite un calendrier clair | Boulangerie qui veut piloter sans immobiliser l'équipe |
L'arbitrage devient concret avec un exemple farine-beurre. Si la farine est consommée chaque jour, un écart sur quelques sacs peut perturber les fournées et les achats de dépannage. Elle mérite un comptage tournant fréquent. Le beurre peut représenter une valeur plus élevée par unité et se dégrader plus vite. Même avec une rotation moindre, il mérite un contrôle rapproché si les écarts ou les dates limites reviennent souvent. Compter toutes les matières à la même fréquence mobiliserait du temps sans améliorer la marge.
Calculez le stock minimum sans deviner
Le stock minimum doit intégrer trois éléments :
Stock minimum = consommation moyenne × délai fournisseur + marge de sécurité.
La consommation moyenne vient des sorties réelles ou des recettes standardisées. Le délai fournisseur correspond au temps entre la commande et la livraison. La marge de sécurité absorbe les retards, les pics de fabrication et les erreurs de prévision.
Cette formule protège à la fois la trésorerie et la continuité de production. Commander trop tôt immobilise du cash et augmente le risque de péremption. Commander trop tard provoque une rupture ou un achat dans l'urgence. Révisez les seuils avant les fêtes, un changement de gamme ou une variation marquée des ventes.
Passez du stock par boutique au stock du réseau
Dans un réseau, une même matière peut être enregistrée sous plusieurs noms ou unités. Une boutique compte les sacs, une autre les kilogrammes, une troisième ne renseigne que les factures. Sans référentiel commun, les stocks ne sont pas comparables et une réserve abondante peut masquer le manque d'un autre point de vente.
Centralisez les désignations, les unités, les fournisseurs et les prix. Chaque boutique conserve ses quantités réelles, ses consommations et ses invendus. Le responsable consulte une vue consolidée, tout en gardant les alertes rattachées à la boutique concernée.
La réconciliation des factures fournisseurs complète ce suivi. Comparez le prix facturé au prix attendu, repérez les variations sur la farine, le beurre ou les œufs, puis mesurez leur effet sur les recettes. Les caisses Toporder, Synapsy, Crisalid, Lightspeed et Zelty peuvent fournir les ventes selon votre équipement et vos possibilités d'intégration.
Pour structurer ce pilotage, vous pouvez consulter ce guide sur le logiciel de gestion de stock pour boulangerie. L'outil ne remplace ni la balance ni le rangement. Il rassemble les feuilles de comptage, les factures, les fiches recettes et les ventes, afin de comparer les boutiques sans tableur dispersé.
Vos KPI et votre routine pour réduire ruptures et gaspillage durablement
À 5 h du matin, vous pesez un sac de farine entamé et constatez un écart. La perte ne se limite pas à la matière manquante. Elle touche la marge, la trésorerie et parfois la production du jour. Les KPI servent à relier chaque comptage à une décision concrète.
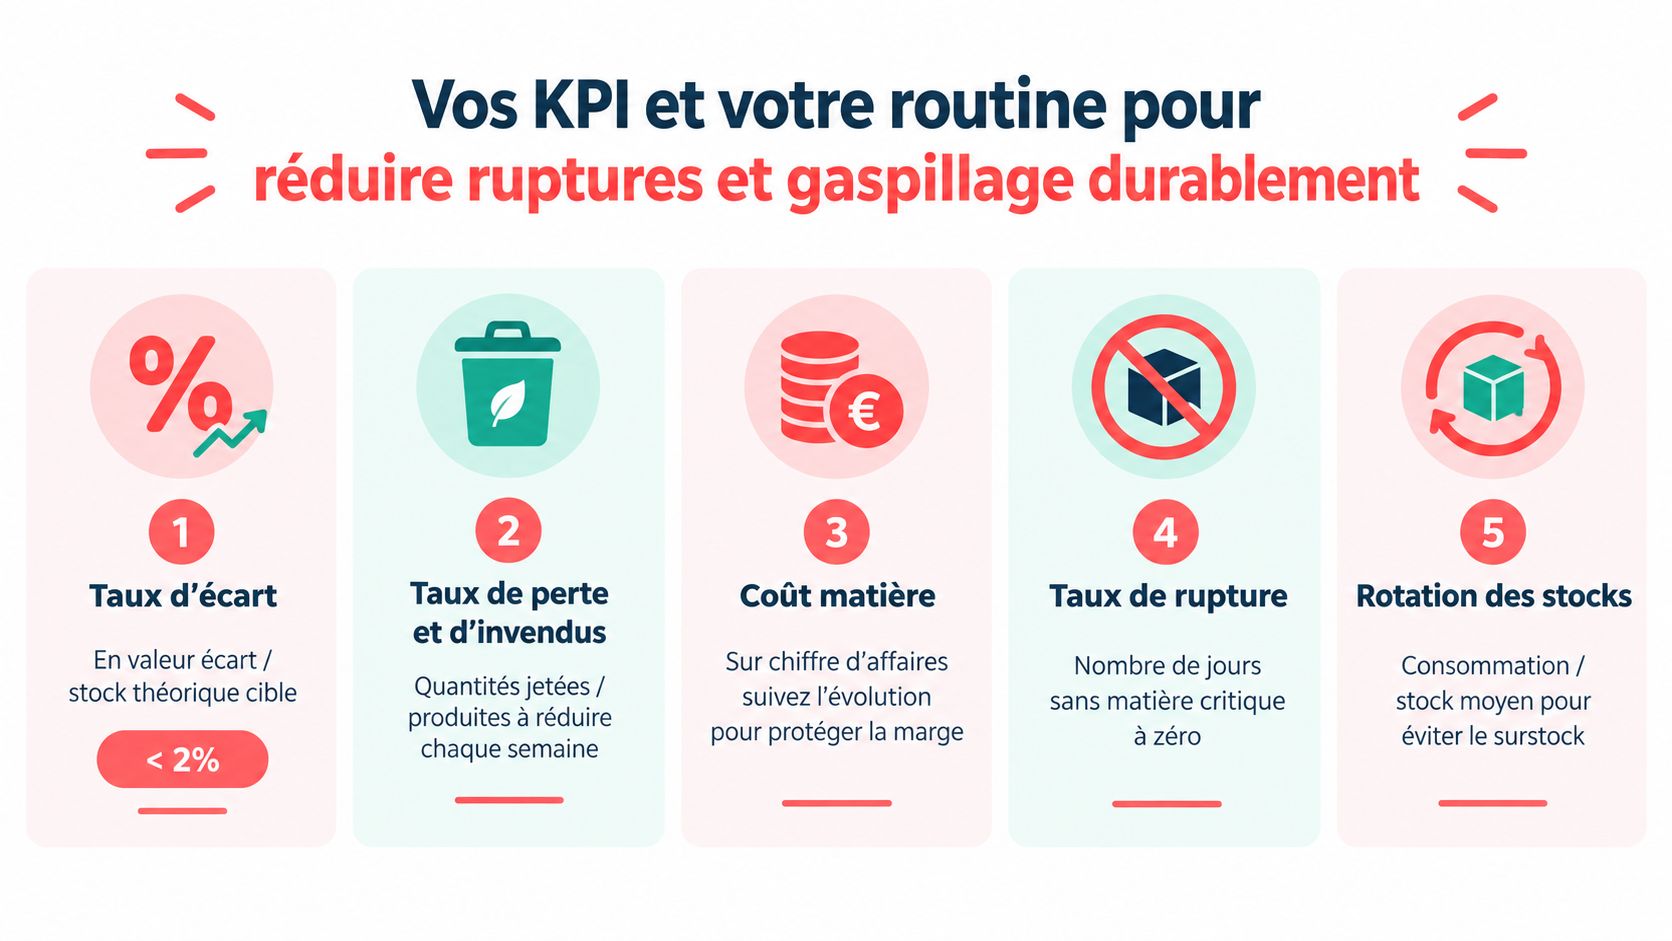
Commencez par cinq indicateurs :
- Écart en valeur, entre stock théorique et stock réel. Le seuil de vigilance opérationnel est 2 % en valeur. Au-delà, recherchez la cause, en priorité sur les matières coûteuses ou très consommées.
- Pertes et invendus, séparés entre matières jetées, produits déclassés et pain invendu. Pour les repères de pertes déjà détaillés dans la section FIFO/FEFO, conservez la même méthode de calcul et suivez surtout leur évolution. L'ADEME fournit un point de comparaison documenté (Fondation Carrefour, guide sur les invendus en boulangerie).
- Coût matière par famille, pour repérer une dérive du beurre, de la farine, des œufs ou du chocolat avant qu'elle ne réduise la marge.
- Rotation des stocks, afin de distinguer une réserve qui dort d'une matière qui sort rapidement.
- Ruptures, en notant chaque manque au fournil ou au point de vente, ainsi que la commande ou la production affectée.
L'ADEME, dans une étude menée auprès de 12 boulangeries-pâtisseries artisanales françaises, estime la masse des produits écartés et déclassés à 10,6 % de la production, soit environ 170 000 tonnes de farine par an. Environ 40 % de ces invendus sont donnés ou destinés à l'alimentation animale, tandis que plus de la moitié est détruite (Fondation Carrefour, guide sur les invendus en boulangerie). Les critères de labellisation anti-gaspillage fixent aussi des seuils de pertes alimentaires nettes pour la boulangerie-pâtisserie, selon le niveau visé (arrêté du ministère de la Transition écologique sur les critères de labellisation).
Les actions à appliquer dès demain matin
- Choisissez un horaire fixe, avant pétrin ou après fermeture.
- Comptez en tournant les matières à forte valeur ou forte rotation. Par exemple, pesez le beurre chaque jour, la farine selon sa consommation et le chocolat lors du contrôle complet. Vous concentrez l'effort là où un écart coûte le plus.
- Pesez les sacs entamés, sans estimation visuelle.
- Notez chaque invendu et déclassement, avec sa cause.
- Contrôlez la prochaine livraison, quantité reçue contre bon de livraison.
- Classez les écarts par valeur, puis traitez les deux ou trois premiers.
- Fixez un stock minimum, avec consommation, délai fournisseur et sécurité.
- Partagez un tableau par point de vente, avec les mêmes unités et désignations.
Panify peut centraliser les stocks, les recettes, les achats, les factures et les ventes, afin de relier le comptage aux décisions de production et d'approvisionnement. Testez votre niveau d'organisation avec le test de maturité de Panify, puis choisissez le prochain chantier à partir de vos écarts.
Panify rassemble les données de production, d'inventaire, de recettes, d'achats et de ventes dans un même espace de pilotage. Saisissez vos matières et vos recettes dans le calculateur de marge Panify, puis comparez le coût attendu avec vos stocks réellement comptés.