taux de marge brute = (prix de vente HT - coût matière) / prix de vente HT. Pour une baguette vendue 1,40 € et coûtant 0,35 € en matière, la marge brute est de 75 %. Le reste du guide explique pourquoi ce chiffre seul ne suffit pas.
Vous regardez votre tableau de bord en fin de journée. Les baguettes sont parties, les viennoiseries semblent bien se vendre, mais quelques plaques restent en vitrine et le panier de retour du fournil se remplit. Sur le papier, vos recettes affichent une belle marge. Dans la caisse, le résultat est moins évident.
Le calcul de marge produit doit donc répondre à deux questions distinctes : combien vous reste-t-il après les matières premières, puis combien vous reste-t-il réellement après les invendus, remises, dons et charges directement engagées ? Cette différence décide souvent des quantités à fabriquer, du prix à afficher et des références à conserver.
Table des matières
- Comprendre la marge produit en boulangerie
- Calculer pas à pas la marge d'une recette
- Intégrer le coût des invendus dans la marge
- Fixer son prix de vente avec la bonne marge
- Actions concrètes à appliquer dès demain matin
- Pour aller plus loin avec un outil adapté
Comprendre la marge produit en boulangerie
Face à une fiche recette, le premier réflexe consiste à comparer le prix de vente au coût matière. C'est la bonne porte d'entrée, à condition de ne pas confondre cette marge avec le bénéfice de la boulangerie.
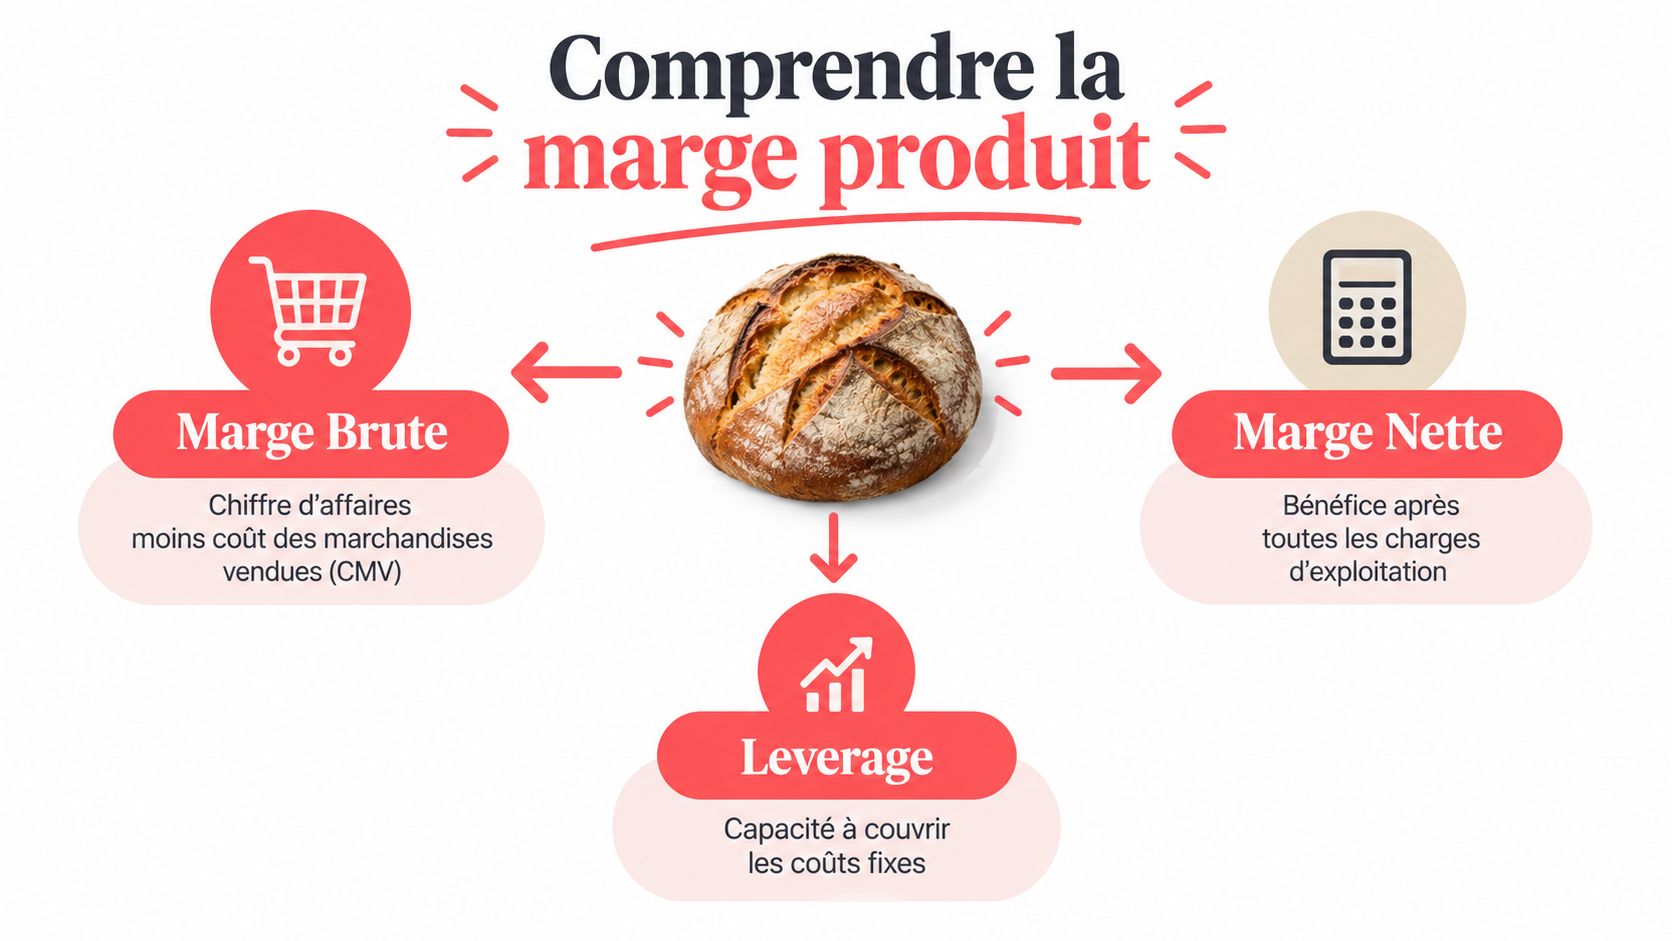
La marge brute produit mesure ce qui reste après déduction du coût de revient matière. Elle sert à comparer une baguette, un croissant, une tarte ou un sandwich sur une base commune. La marge nette, elle, doit encore absorber la main-d'œuvre, l'énergie, le loyer, les emballages, les pertes et les frais généraux.
En France, le référentiel de gestion de la Confédération nationale de la boulangerie-pâtisserie situe généralement le taux de marge brute métier entre 70 % et 78 %, selon les régions. La formule opérationnelle compare toujours des montants hors taxes :
Taux de marge brute = (prix de vente HT − prix de revient matière) ÷ prix de vente HT
Pour un produit vendu 2,30 € avec un coût matière de 0,38 €, la marge brute atteint 1,92 €. Ce montant n'est pas votre résultat. Il constitue la contribution disponible pour financer le fonctionnement du point de vente.
Ce que votre marge vous dit vraiment
Une référence peut afficher un taux élevé et rester décevante si elle se vend mal ou si elle finit régulièrement en remise. À l'inverse, un produit un peu moins favorable sur la matière peut contribuer davantage lorsqu'il sort presque entièrement du magasin.
Règle pratique : ne jugez jamais une référence avec son taux seul. Regardez aussi les quantités vendues, les pertes et la contribution totale aux charges fixes.
Pour Panify, le suivi article par article doit au minimum distinguer le coût matière, la marge brute, le taux de marge et la contribution aux charges fixes. Sans cette séparation, le tableau de bord donne une impression de précision tout en mélangeant des réalités différentes.
Calculer pas à pas la marge d'une recette
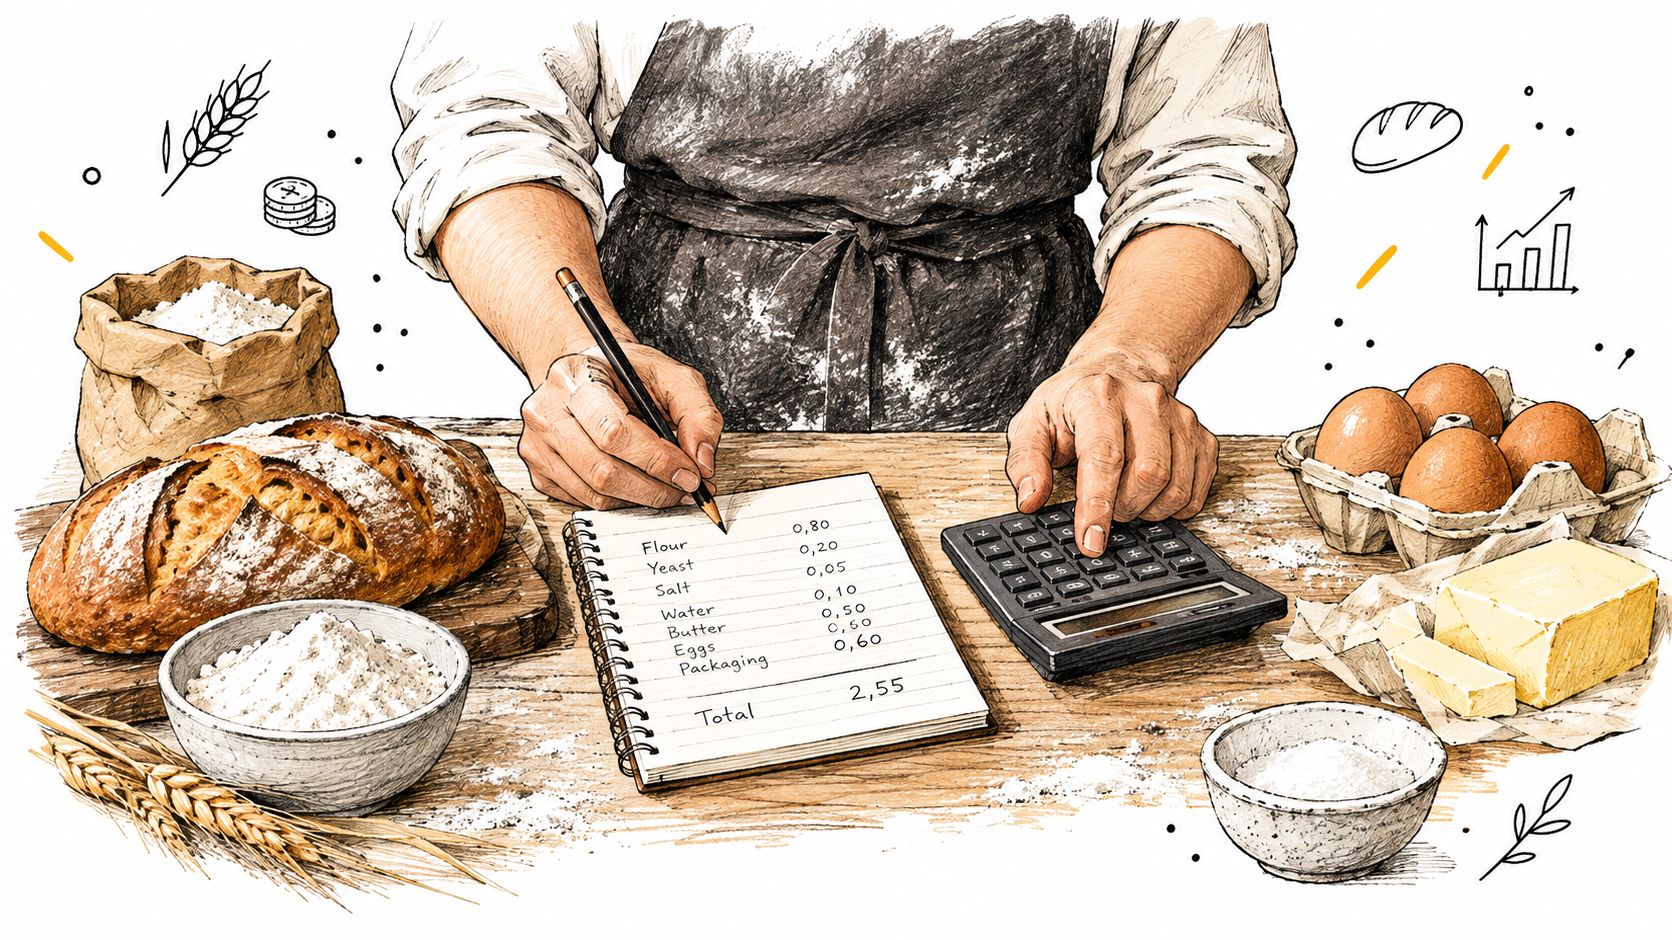
Prenez une recette de pain au chocolat produite au fournil. Vous commencez par peser chaque ingrédient, puis vous rattachez à chaque poids son prix d'achat HT. Le calcul ne doit pas partir du prix du carton ou de la facture globale, mais de la quantité réellement consommée par pièce.
Étape 1, chiffrer la recette
Pour un pain au chocolat, votre feuille peut contenir la farine, le beurre, la levure, le sel, le sucre, le lait, l'eau et la pâte de tourage. Ajoutez le chocolat, l'œuf de dorure et l'emballage si celui-ci est systématiquement utilisé.
| Élément de calcul | Ce qu'il faut relever |
|---|---|
| Quantité produite | Nombre de pièces obtenues avec la recette |
| Quantité consommée | Poids ou volume de chaque ingrédient |
| Prix d'achat HT | Prix réellement payé au fournisseur |
| Coût par ingrédient | Quantité consommée multipliée par le prix unitaire |
| Coût matière unitaire | Total de la recette divisé par le nombre de pièces |
| Prix de vente HT | Prix affiché corrigé de la TVA |
Additionnez les coûts de chaque ingrédient. Si la recette coûte 18 € et donne 60 pains au chocolat, le coût matière unitaire est de 0,30 €. Si le prix de vente HT est de 1,20 €, la marge brute unitaire atteint 0,90 €, soit un taux de marge brute de 75 %.
Le résultat doit rester lisible par l'équipe. Une recette qui change de rendement ou de grammage doit être recalculée, même si le prix fournisseur n'a pas bougé. Une perte au tour, une dorure plus généreuse ou un morceau de chocolat ajouté à la main finissent par modifier le coût réel.
Étape 2, distinguer les indicateurs
Le taux de marge brute rapporte la marge au prix de vente HT dans la formule utilisée ici. Le coefficient multiplicateur rapproche le coût matière du prix de vente, mais sa lecture dépend de votre convention, notamment lorsque vous raisonnez en TTC.
Ne mélangez pas le prix d'achat HT, le prix de vente TTC et un coefficient calculé sur une autre base. C'est l'une des erreurs les plus fréquentes dans les carnets de recettes. Pour approfondir la construction d'une fiche, consultez ce guide sur le calcul du coût matière d'une recette.
Étape 3, actualiser quand les achats changent
Une fiche recette n'est pas définitive. Le beurre, le chocolat, les œufs et les emballages évoluent, parfois à des moments différents. Dès qu'un fournisseur modifie un tarif, mettez à jour les références les plus consommatrices avant de décider d'un nouveau prix.
Le calcul manuel fonctionne bien pour quelques produits prioritaires. Il devient difficile à tenir lorsqu'il faut suivre des centaines de recettes, plusieurs boutiques, des ventes variables et des invendus quotidiens. Dans ce cas, la qualité du résultat dépend moins de la formule que de la régularité de la mise à jour.
Intégrer le coût des invendus dans la marge
La marge théorique est calculée sur une pièce vendue. L'invendu, lui, a consommé de la farine, du beurre, du temps de fabrication, de l'énergie et parfois un emballage, sans produire de recette encaissée. C'est là que l'écart entre la fiche technique et la réalité de fin de journée devient visible.
L’étude de l'ADEME sur le gaspillage alimentaire dans les métiers de bouche estime le gaspillage d'une boulangerie-pâtisserie à environ 1 200 kg et 11 140 € par établissement et par an. Le pain représente 37 % du poids gaspillé, principalement par les invendus. Ces données justifient un suivi par référence, pas seulement un contrôle global du chiffre d'affaires.
Une baguette peut être très margée et peu rentable
Supposons une baguette vendue 1,20 € avec un coût de revient de 0,35 €. Chaque baguette vendue génère 0,85 € de marge brute. Chaque baguette donnée ou jetée ne génère aucun chiffre d'affaires, tout en consommant sa matière.
Le bon raisonnement consiste à rattacher les pertes aux unités produites. Notez chaque jour les quantités vendues au tarif normal, remisées, données, transformées ou détruites. Pour une référence, le coût d'invendu comprend au minimum le coût matière et l'emballage consommé. Vous pouvez ensuite ajouter le temps de production et l'énergie directement suivie.
| Indicateur | Baguette standard | Baguette invendue 30 % |
|---|---|---|
| Prix de vente unitaire | 1,20 € | 1,20 € |
| Coût de revient unitaire | 0,35 € | 0,35 € |
| Marge brute par unité vendue | 0,85 € | 0,85 € |
| Part produite mais non vendue | Aucune perte intégrée | 30 % de la production |
| Chiffre d'affaires encaissé | Ventes réalisées | Réduit par les unités non vendues |
| Marge nette après invendus | Marge brute diminuée des pertes éventuelles | Marge brute diminuée du coût des invendus |
Le tableau montre pourquoi un taux de marge seul ne suffit pas. Une baguette affichant 75 % de marge brute peut apporter moins qu'une viennoiserie légèrement moins margée, mais vendue presque entièrement.
Mesurer la perte au lieu de la supposer
Pour une production de 20 croissants jetés, vendus habituellement 1,20 €, le chiffre d'affaires potentiel perdu est de 24 €. Le coût réel de la perte correspond au coût de revient unitaire multiplié par 20, auquel peuvent s'ajouter la fabrication et l'énergie déjà engagées, comme le précise la méthode de mesure de l'ADEME.
Suivez aussi le créneau. Une fournée supplémentaire peut être pertinente le matin et devenir inutile en fin d'après-midi. Les remises et les dons doivent apparaître séparément, car ils ne produisent pas la même recette et n'ont pas le même objectif commercial ou solidaire.
Pour analyser vos références avec ce raisonnement, utilisez le calculateur d'invendus. Le résultat attendu n'est pas de supprimer toute perte à n'importe quel prix, mais de savoir quelles quantités fabriquées contribuent réellement aux charges du magasin.
Fixer son prix de vente avec la bonne marge
Le prix de vente ne sort pas d'une seule formule. Le coût matière donne un seuil économique, le marché local impose une limite commerciale et la capacité de production détermine la contribution nécessaire pour payer le fournil et le point de vente.
Le coût majoré pour aller vite
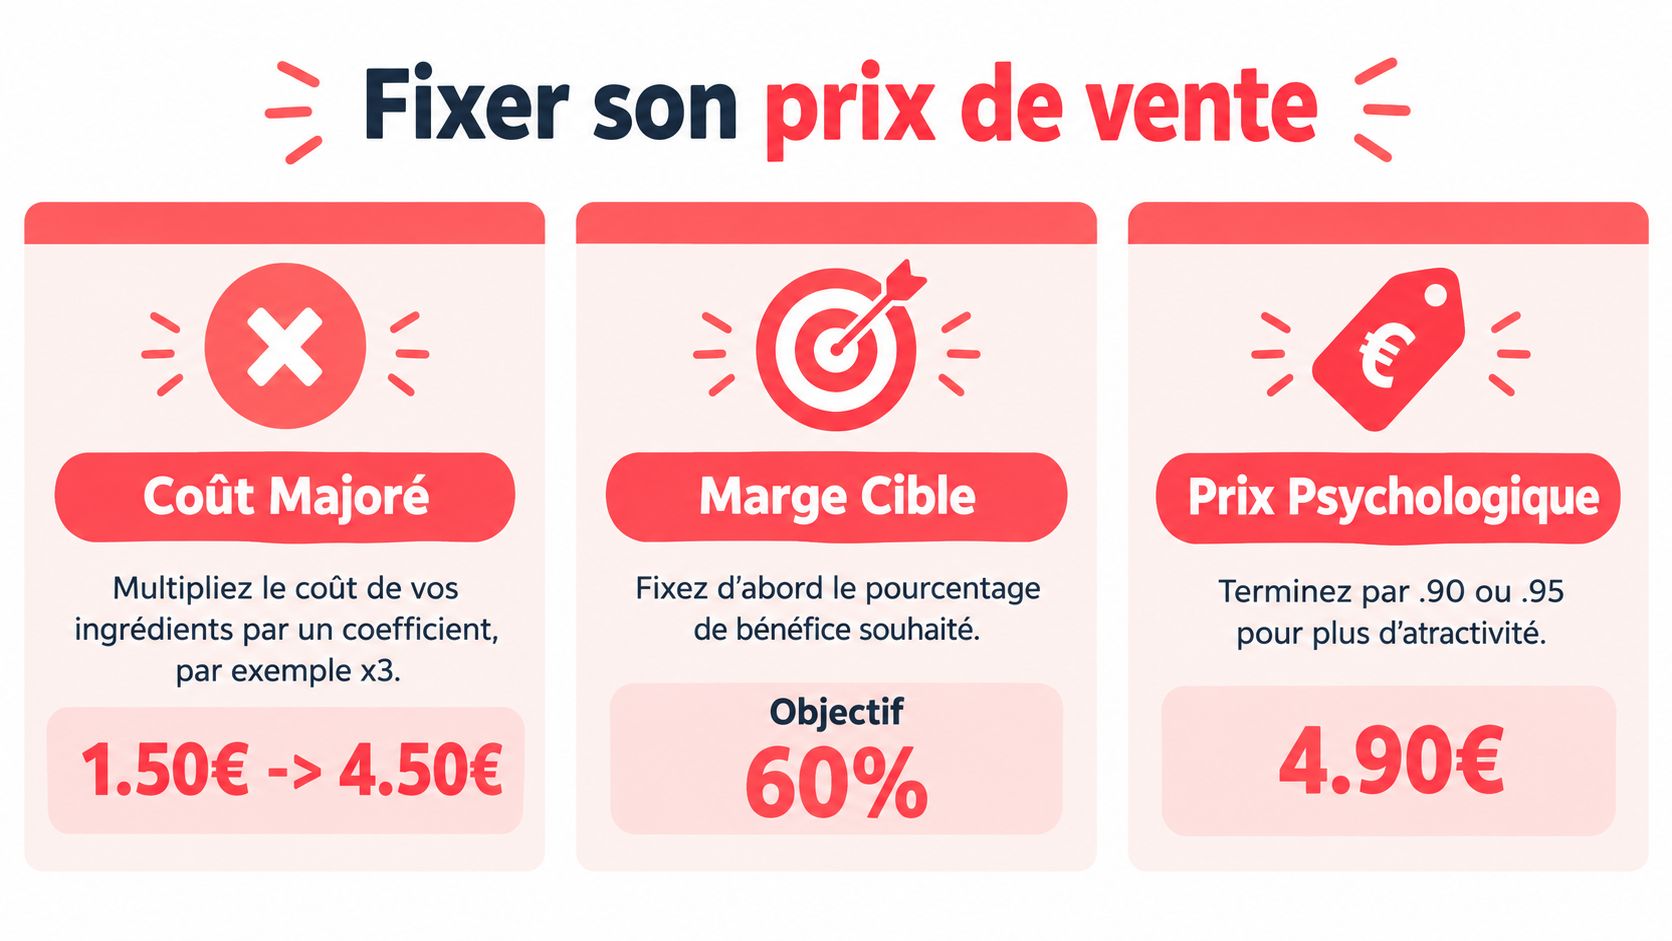
Vous partez du coût matière et appliquez un coefficient. Cette méthode est simple pour une première grille, surtout sur des produits réguliers. Elle devient trompeuse si le coefficient reste identique alors que les coûts, les formats et les invendus diffèrent.
Un produit dont le coût matière est de 0,35 € peut recevoir un coefficient choisi par l'entreprise, puis être comparé au prix acceptable dans le quartier. Vérifiez ensuite le résultat avec le taux de marge brute obtenu en HT. Le coefficient ne remplace pas cette vérification.
La marge cible pour piloter la gamme
Vous pouvez aussi fixer une marge cible par famille. Les baguettes, les viennoiseries, les pâtisseries et le snacking n'ont pas le même niveau de main-d'œuvre, de présentation, de conservation ou de risque d'invendu.
Cette approche aide à repérer les recettes qui semblent rentables mais financent mal les charges fixes. Elle ne doit pas conduire à augmenter mécaniquement tous les prix. Une tarte vendue moins cher peut avoir un rôle d'appel, tandis qu'un sandwich produit en quantité excessive peut dégrader la journée malgré un prix unitaire plus élevé.
Le prix du marché pour rester vendable
Les coûts de la filière expliquent aussi pourquoi une ancienne grille tarifaire devient fragile. Selon l’Observatoire de la formation des prix et des marges des produits alimentaires, le prix moyen de la baguette est passé d'environ 3,50 €/kg sur la période 2016-2020 à environ 4,05 €/kg en 2025, soit une progression proche de 15,7 %.
En 2025, le blé était estimé à 0,24 €/kg, la marge brute de la meunerie à environ 0,27 €/kg, et l'aval de la filière représentait 3,33 €/kg du prix de détail, d'après la même source. Le blé ne suffit donc pas à expliquer votre rentabilité. Salaires, énergie, fabrication, distribution et structure pèsent fortement.
Un prix juste n'est pas seulement celui que le client accepte. C'est celui qui couvre le coût actualisé, les pertes prévisibles et la contribution nécessaire au fonctionnement du magasin.
Réactualisez vos coûts après chaque évolution fournisseur. Puis comparez le prix calculé à vos ventes réelles et à la concurrence locale. Si le prix nécessaire n'est pas accepté, travaillez aussi le grammage, la recette, le format ou la quantité produite. Baisser le prix sans corriger le coût ou l'invendu ne règle pas le problème.
Actions concrètes à appliquer dès demain matin
Commencez par les références qui vous coûtent le plus en fin de journée. Vous n'avez pas besoin de refaire toute votre gamme pour obtenir une première lecture fiable.
- Relevez cinq références souvent invendues. Pour chaque produit, notez les quantités produites, vendues, remisées, données et jetées.
- Calculez le coût matière unitaire. Utilisez les prix fournisseurs réellement payés et le rendement de la recette.
- Ajoutez le coût des pertes. Multipliez le coût de revient par les unités non vendues, puis distinguez les remises et les dons.
- Comparez avec cinq produits qui tournent bien. Regardez la marge par unité, mais aussi la marge totale réellement encaissée.
- Adaptez une seule fournée à la fois. Modifiez la quantité ou l'horaire de fabrication plutôt que toute la gamme.
- Classez la cause de chaque perte. Surproduction, casse, erreur de fabrication, défaut visuel, DLC dépassée ou retour boutique n'appellent pas la même correction.
- Relisez les résultats après quelques jours de vente comparables. Une météo différente, un événement local ou une journée atypique peut fausser une décision prise sur une seule fermeture.
Le registre doit rester assez simple pour être rempli par l'équipe. Une donnée approximative mais quotidienne vaut mieux qu'une analyse parfaite réalisée trop rarement.
Pour aller plus loin avec un outil adapté
Le calcul sur fichier peut suffire pour une petite gamme. Dès que les recettes, les fournisseurs, les points de vente et les invendus se multiplient, un outil qui rapproche les ventes et la production évite les mises à jour dispersées.
Panify centralise les recettes, les coûts, les ventes et les pertes pour suivre la marge par référence, par jour, par magasin et par créneau. Vous pouvez aussi commencer par le calculateur de marge gratuit, afin de vérifier vos formules avant d'organiser un suivi quotidien.
Avec Panify, vous pouvez rapprocher le coût matière, les ventes et les invendus pour voir la marge réellement encaissée par référence. Testez d'abord vos cinq produits les plus sensibles, puis utilisez ces résultats pour ajuster vos fournées, vos prix et votre gamme.