À 5 h 30, la pâte est lancée, le four chauffe et la question tombe avant la première pesée : faut-il préparer une fournée de baguettes en plus, ou éviter de charger le fournil avec des invendus le soir ? Le même arbitrage revient pour les croissants, les tartes et les sandwichs. Une recette multipliée rapidement ne répond pas à la vraie question. Elle donne seulement un besoin théorique.
Un calcul de quantité d'ingrédients utile relie trois réalités : les grammages de la fiche, le rendement réellement obtenu et les ventes attendues. Il doit ensuite traduire ce besoin en sacs, plaquettes, seaux ou cartons à commander, avec un prix d'achat à jour. C'est cette chaîne complète qui permet de peser juste, de produire au bon niveau et de protéger la marge.
Table des matières
- Le bon réflexe avant de sortir la farine
- Construire une fiche recette qui sert vraiment
- Le calcul en trois niveaux, du théorique à la vente
- Traduire le besoin net en commande fournisseur
- Mesurer l'effet d'une hausse de prix sur la marge
- Les gestes à mettre en place dès demain matin
Le bon réflexe avant de sortir la farine
Le premier réflexe n'est pas de prendre la fiche de recette. C'est de regarder ce qui s'est vendu, ce qui est resté et ce qui a réellement été consommé lors des dernières fournées comparables.
Prenons une boutique qui vend bien ses baguettes le matin, mais qui ralentit nettement en fin de journée. Si vous préparez toujours la même quantité parce que le fournil peut l'absorber, vous confondez capacité de production et besoin commercial. Une fournée supplémentaire peut mobiliser de la farine, de la levure, du sel, de l'énergie et du temps d'équipe, sans générer de vente.
Le calcul doit donc répondre à deux questions distinctes :
- Combien faut-il incorporer ? C'est le niveau recette.
- Combien faut-il fabriquer et acheter ? C'est le niveau rendement, ventes et approvisionnement.
La différence compte aussi pour les pâtisseries. Une crème pochée, une découpe de tarte ou une garniture peuvent laisser une quantité non négligeable dans la cuve, sur la poche ou sur le plan de travail. Pour une viennoiserie, le poids de beurre prévu ne devient pas intégralement un produit vendu. Il faut distinguer la matière pesée, la matière transformée et la matière valorisée dans les unités vendues.
Règle de fournil : une quantité de sécurité ne doit pas être un réflexe automatique. Elle doit correspondre à une perte mesurée ou à une demande réellement observée.
En France, l'enjeu est loin d'être marginal. Une étude de l'ADEME menée auprès de 43 établissements identifie les boulangeries-pâtisseries comme un secteur où les invendus pèsent fortement dans le gaspillage. Les données citées évaluent le gaspillage d'un établissement à environ 1 200 kg par an, pour une valeur proche de 11 140 €, tandis que le pain représenterait 37 % du poids total observé, selon l'étude de l'ADEME sur le gaspillage dans les métiers de bouche.
La méthode présentée ici part donc de la recette, mais ne s'y arrête pas. Elle suit les ingrédients jusqu'à la commande fournisseur et jusqu'au coût matière du produit vendu.
Construire une fiche recette qui sert vraiment
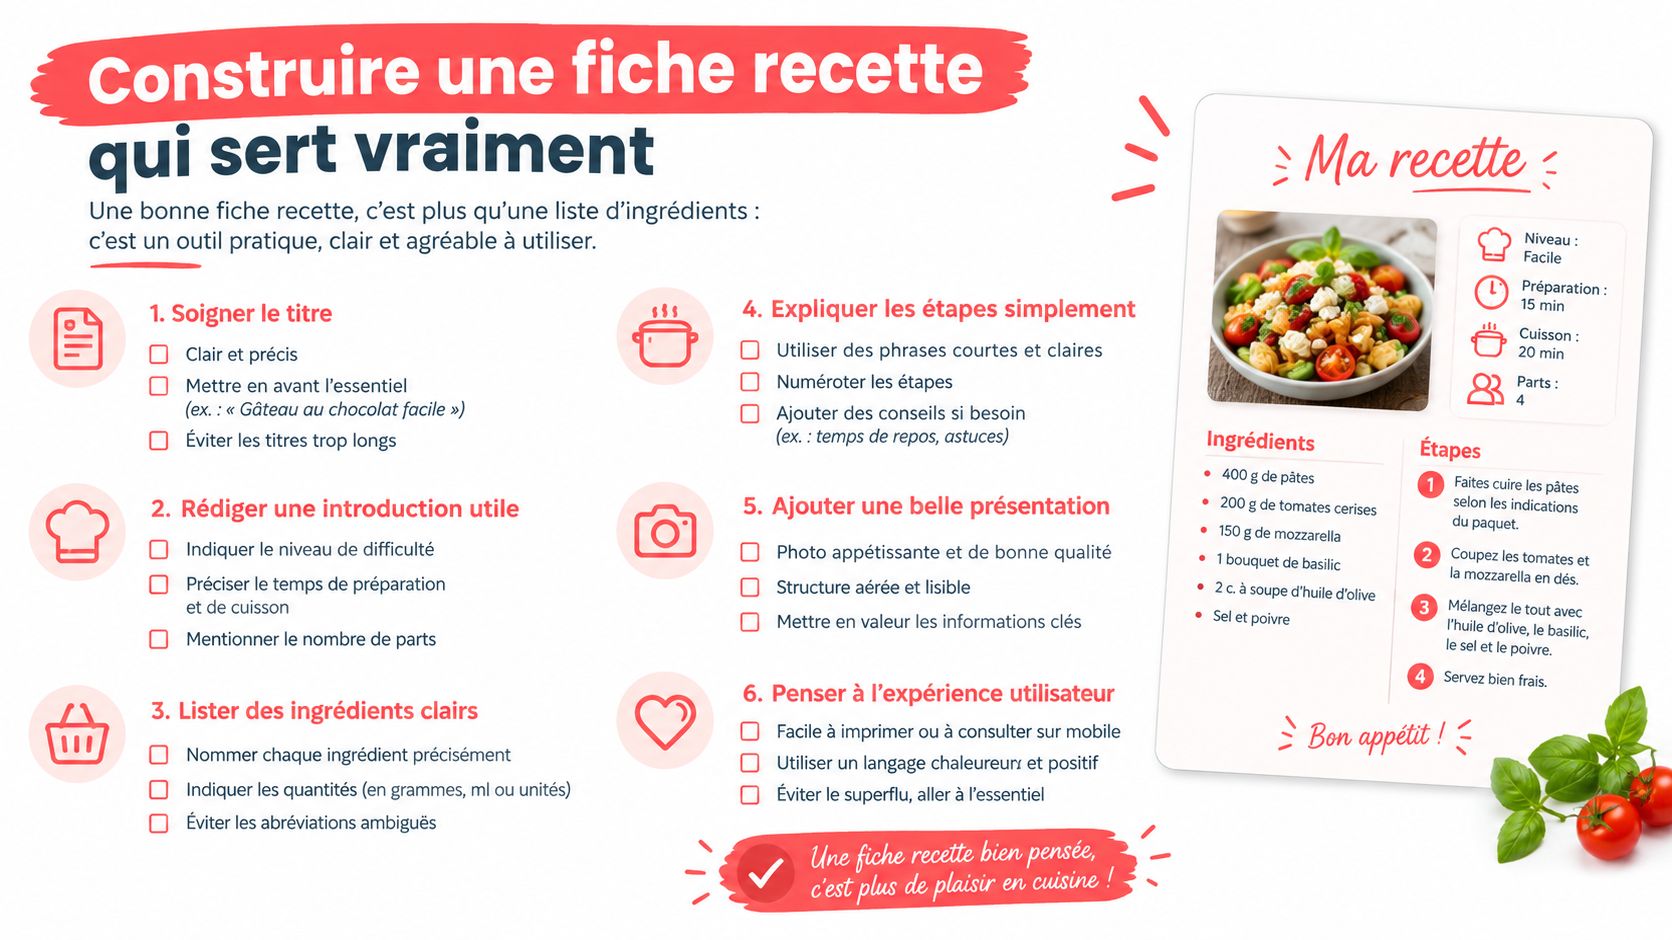
Une fiche technique utile ne contient pas seulement une liste de grammes. Elle doit permettre à un responsable de production de refaire le produit, de calculer le besoin d'achat et de comprendre l'écart entre la pâte prévue et les pièces effectivement sorties.
Les informations à inscrire sur chaque fiche
Commencez par les quantités nettes à incorporer. Séparez les matières premières des sous-recettes. Pour un croissant, indiquez la pâte, le beurre de tourage, puis les éléments éventuels de finition. Pour un sandwich, distinguez le pain, la garniture, la sauce et l'emballage si vous suivez aussi le coût complet.
Ajoutez ensuite :
- Le rendement attendu, par exemple le nombre de pièces vendables obtenu à partir d'une masse de pâte.
- Le poids cible par unité, contrôlé après division, façonnage ou portionnage.
- La taille de la fournée, pour savoir si la fiche correspond à une production habituelle ou à une multiplication exceptionnelle.
- Les pertes identifiées, notamment fonds de cuve, chutes, cuisson, casse et déclassement.
- La durée de conservation applicable, surtout pour les sandwichs, les pâtisseries à la crème et les viennoiseries fourrées.
- Les lots et fournisseurs, pour relier la farine, le beurre, les œufs et la levure à la production fabriquée.
- Les allergènes et composants des préparations achetées, y compris lorsqu'une crème, une sauce ou une garniture entre dans la recette.
La traçabilité n'est pas un ajout administratif sans rapport avec le calcul. Si vous changez de beurre, de farine ou de format d'œufs, vous devez pouvoir retrouver quelle production a utilisé quel lot. Pour une préparation fraîche, la date de fabrication et la date limite applicable évitent aussi de compter comme disponible une matière déjà ouverte ou un produit qui ne peut plus être vendu.
Les allergènes doivent suivre chaque modification
Pour les denrées non préemballées, les allergènes doivent être indiqués sur le produit ou à proximité immédiate du point de vente. La farine de blé, les œufs, le lait, le soja, les fruits à coque et le sésame sont notamment concernés. Les exigences d'information et d'étiquetage sont rappelées dans les règles applicables aux activités de boulangerie présentées par Bpifrance Création.
Une substitution de matière grasse, l'ajout d'un praliné ou l'utilisation d'une sauce prête à l'emploi peut modifier la déclaration. La fiche doit conserver les composants de ces préparations, pas seulement leur nom commercial.
Pour organiser le suivi, utilisez un support qui permet de comparer la fiche prévue et la production réelle. La méthode est détaillée dans ce guide sur la fiche technique et le coût de revient en boulangerie.
La vidéo ci-dessous peut servir de support pour formaliser une fiche claire avec l'équipe.
Le calcul en trois niveaux, du théorique à la vente
Le calcul fiable se construit par couches. Chaque couche répond à une question différente et évite de mélanger la recette avec les pertes ou la prévision de vente.
Niveau 1, combien la recette demande-t-elle ?
Prenez la fiche d'une baguette et multipliez chaque ingrédient par le nombre de pièces visé. Si la fiche prévoit une quantité donnée pour une unité, le coefficient de multiplication reste simple. Vous obtenez la quantité théorique, celle qui serait nécessaire dans un monde sans perte et avec un poids parfaitement constant.
Pour 100 baguettes, voici un exemple de base de travail, avec des grammages à remplacer par ceux de votre propre recette :
| Étape | Farine (kg) | Levure (kg) | Sel (kg) |
|---|---|---|---|
| Quantité théorique pour 100 baguettes | 12,00 | 0,24 | 0,24 |
| Besoin après rendement observé de 96 % | 12,50 | 0,25 | 0,25 |
| Besoin ajusté sur les ventes attendues | 11,25 | 0,23 | 0,23 |
La première ligne ne doit pas être présentée comme un besoin d'achat. Elle décrit seulement la recette cible.
Niveau 2, que reste-t-il après transformation ?
Mesurez séparément les pertes de pâte, de cuisson et de découpe. Une pâte peut rester dans le pétrin ou la cuve. Une fournée peut sortir avec des pièces trop légères, trop cuites ou déclassées. Ces écarts ne se corrigent pas correctement avec un pourcentage choisi au hasard.
Si vous devez obtenir une quantité vendable après un rendement de 96 %, le besoin théorique se divise par 0,96. Ainsi, 12 kg de farine théorique deviennent 12,5 kg dans l'exemple. Le même raisonnement s'applique à chaque ingrédient, mais le taux observé peut différer selon la matière et l'étape de fabrication.
Pour un croissant, suivez séparément la pâte et le beurre de tourage. Si la fiche prévoit 6 kg de beurre pour 100 croissants, le grammage théorique est de 60 g par unité avant pertes et rebuts. Une chute de pâte ne se traite pas comme un reste de beurre, et un croissant déclassé ne doit pas être confondu avec une perte de pesée.
Niveau 3, combien faut-il réellement produire ?
La dernière couche part des ventes constatées par jour, par créneau et par point de vente. Comparez les unités produites, vendues et jetées sur une période cohérente, puis corrigez la fabrication de chaque référence.
Ajouter automatiquement 10 % de sécurité peut conduire à produire trop de croissants le jour calme et pas assez de baguettes au premier passage. La méthode la plus solide consiste à mesurer les pertes par étape, puis à ajuster la quantité fabriquée selon les ventes récentes, la météo, les vacances ou un événement local.
La méthode complète est détaillée dans ce guide consacré à la façon d'adapter les quantités d'une recette. Dans le fournil, elle donne une règle simple : la recette calcule le besoin, le rendement corrige la pesée, les ventes fixent la fabrication.
Traduire le besoin net en commande fournisseur
Une fois le besoin net calculé, il faut le transformer en unités réellement commandables. C'est là que beaucoup de tableaux deviennent inutiles. Le logiciel ou le fichier indique un poids précis, mais le fournisseur vend un sac, une plaquette, un seau ou un carton.
La formule de terrain est la suivante :
Quantité à commander = besoin net + stock de sécurité, moins stock utilisable, puis arrondi au conditionnement supérieur.
Le stock utilisable doit être réel. Une matière présente dans la chambre froide mais déjà réservée à une production, ouverte depuis trop longtemps ou proche de sa limite de conservation ne doit pas être comptée comme disponible sans vérification.
Exemple avec le beurre
Supposons un besoin net de 37,6 kg de beurre pour la production prévue. Le fournisseur vend des plaquettes de 2,5 kg. Sans stock disponible, il faut commander 16 plaquettes, soit 40 kg. Vous aurez donc 2,4 kg de couverture supplémentaire, avant toute décision de sécurité complémentaire.
Si le stock utilisable contient déjà 5 kg, le besoin à commander tombe à 32,6 kg. Il faut alors commander 14 plaquettes, soit 35 kg. Le choix dépend de la prochaine livraison, du rythme de production et de la durée de conservation. Commander l'unité supérieure n'est pas une perte en soi, mais elle le devient si le stock supplémentaire n'entre pas dans une production vendable.
Les conditionnements doivent être inscrits dans le référentiel
| Matière | Conditionnement d'exemple | Point de contrôle |
|---|---|---|
| Farine | Sac de 25 kg | Type, force, date et prix au kilogramme |
| Beurre | Plaquette de 2,5 kg | Matière grasse, format et prix facturé |
| Matière grasse | Seau de 5 kg | Rendement et effet sur la recette |
| Œufs ou préparation | Carton de 6 ou 12 unités | Format, poids utilisable et allergènes |
Ces formats sont des exemples de gestion. Votre fiche doit reprendre les conditionnements effectivement proposés par vos fournisseurs. Le prix à retenir est celui de la dernière facture, pas celui mémorisé lors de la création de la recette.
Les substitutions demandent la même rigueur. Un beurre et une margarine ne se remplacent pas forcément à poids égal sans effet sur le feuilletage, le goût ou le rendement. Une farine de force différente peut modifier l'hydratation et le volume. Un œuf entier, un ovoproduit ou un format différent changent le poids incorporé et parfois la conservation.
Pour éviter les commandes trop courtes ou surdimensionnées, formalisez le passage du besoin net au conditionnement dans votre processus de gestion des commandes fournisseurs en boulangerie.
Mesurer l'effet d'une hausse de prix sur la marge
Une recette peut rester parfaitement stable alors que sa rentabilité se dégrade. Le grammage ne bouge pas, le prix de vente non plus, mais le coût matière augmente à chaque fournée.
Le beurre illustre bien ce risque. Selon une source sectorielle, le beurre serait passé d'environ 4 000 € la tonne en 2023 à plus de 8 000 € la tonne fin 2024. Cette évolution est rapportée par cet acteur du secteur de la boulangerie. À grammage identique, le coût d'un croissant ou d'une brioche peut donc changer fortement.
Un exemple sur 100 croissants
Reprenez la fiche qui prévoit 6 kg de beurre pour 100 croissants. Le calcul donne 60 g par unité. Pour mesurer l'effet sur la marge, vous devez :
- relever le prix du beurre sur la facture la plus récente ;
- multiplier ce prix par les 6 kg incorporés ;
- ajouter les autres matières de la recette ;
- intégrer les pertes et les croissants déclassés ;
- diviser le coût matière total par le nombre d'unités vendables ;
- comparer le résultat avec l'ancienne fiche.
Si le coût matière par croissant augmente, trois décisions sont possibles. Vous pouvez absorber l'écart si la contribution reste suffisante. Vous pouvez modifier le prix de vente, en tenant compte de l'acceptabilité en boutique. Vous pouvez revoir la gamme ou le grammage, mais seulement après avoir vérifié l'effet sur le feuilletage, la perception client et le rendement.
La farine et les produits finis ne suivent pas nécessairement la même évolution. L'Insee publie des indices distincts pour les prix de production des farines et ceux des produits de boulangerie-pâtisserie, ce qui permet de suivre séparément les coûts amont et aval dans les données sectorielles FranceAgriMer.
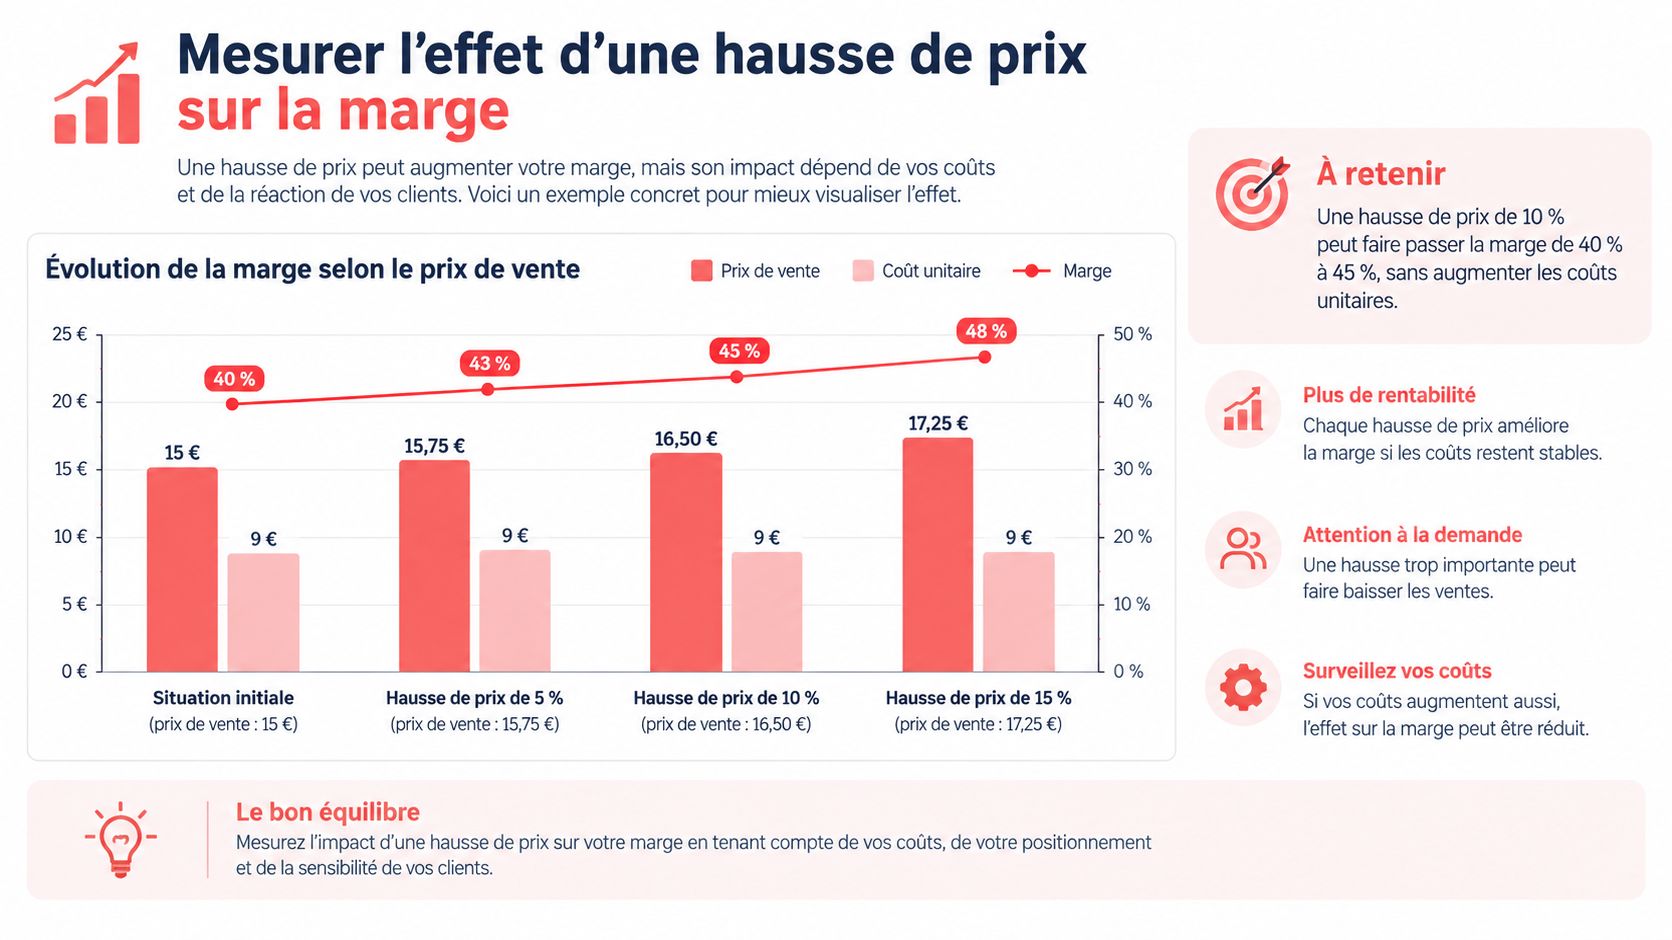
Le bon indicateur n'est donc pas seulement le prix au kilo. C'est le coût matière par unité vendable, comparé au prix de vente et au taux de marque réellement obtenu. Une variation de quelques centimes répétée sur chaque unité finit par peser sur la marge du mois.
Les gestes à mettre en place dès demain matin
Ne refaites pas toutes vos fiches en même temps. Choisissez une référence qui tourne beaucoup, comme la baguette, le croissant ou le sandwich phare, puis mesurez-la proprement.
La liste de contrôle du prochain service
- Choisissez une référence prioritaire. Prenez un produit avec des ventes régulières et des pertes visibles.
- Pesez la quantité théorique. Notez chaque ingrédient en poids net, sans vous contenter d'une mesure en volume.
- Comptez les unités obtenues. Séparez les pièces vendables, les pièces déclassées et les chutes.
- Mesurez les invendus. Notez les unités produites, vendues et jetées par journée et par créneau.
- Actualisez les prix. Utilisez les dernières factures de farine, beurre, œufs, levure et garnitures.
- Contrôlez le stock utilisable. Vérifiez les matières ouvertes, les lots et les dates applicables avant de commander.
- Reliez le besoin au conditionnement. Arrondissez au sac, à la plaquette, au seau ou au carton réellement vendu par le fournisseur.
- Vérifiez l'étiquetage. Toute substitution ou nouvelle garniture doit déclencher un contrôle des allergènes et de la fiche produit.
Gardez un tableau simple. Une ligne par référence, une colonne pour la quantité prévue, une pour la quantité réellement produite, une pour les ventes et une pour les pertes. Après quelques cycles, vous verrez quelles recettes ont un problème de rendement et quelles productions sont surtout surdimensionnées.
Vous pouvez aussi confronter vos hypothèses de coût matière avec le calculateur de marge de Panify, puis décider si le suivi doit rester sur tableur ou être centralisé avec les recettes, stocks, achats, factures et ventes. Panify propose également des prévisions de production par référence et un suivi des invendus pour relier les quantités fabriquées aux ventes observées.
Pour aller plus loin, utilisez Panify pour centraliser vos fiches recettes, calculer les besoins matières, suivre les prix fournisseurs et comparer les quantités produites aux ventes et aux invendus. Vous pourrez ainsi transformer le calcul de quantité d'ingrédients en un véritable rituel de pilotage, sans alourdir le travail du fournil.