Le bon de commande arrive après le lancement de la première fournée. Il vous faut davantage de baguettes, quelques viennoiseries supplémentaires et un complément de snacking. Vous reprenez la fiche, multipliez rapidement les ingrédients, puis vous découvrez au pétrin que les œufs ne tombent pas juste, que la levure a suivi le même ratio que la farine et que le coût matière n'est plus celui prévu.
Adapter les quantités d'une recette ne consiste pas seulement à faire une règle de trois. Au fournil, il faut aussi contrôler le poids final, les arrondis, le rendement, le coût matière et le risque d'invendus. Une recette bien recalculée doit rester régulière en goût et en texture, mais aussi cohérente avec le prix de vente et la demande du point de vente.
Table des matières
- Pourquoi bien adapter vos quantités change votre marge
- Calculer le bon coefficient multiplicateur en deux méthodes
- Convertir les unités sans fausser votre recette
- Gérer les arrondis et les ingrédients qui ne suivent pas la règle
- Vérifier la rentabilité avant de lancer la fournée
- Votre méthode prête pour demain matin
Pourquoi bien adapter vos quantités change votre marge
Une commande imprévue peut sembler favorable. Pourtant, produire davantage sans vérifier le rendement peut dégrader votre résultat. Vous ajoutez une fournée de croissants, mais vous manquez de beurre pour la tournée suivante. Vous augmentez les sandwiches, mais la DLC vous oblige à jeter une partie du complément. Vous doublez une pâte à brioche, mais les arrondis modifient la texture.
Dans une boulangerie, chaque décision de quantité touche plusieurs postes. Le fournil consomme de la matière première, du temps de production et de l'énergie. Le point de vente doit ensuite écouler les produits dans leur fenêtre de qualité. Un volume supplémentaire n'est intéressant que s'il se transforme en ventes à un prix qui couvre réellement son coût.
Les ordres de grandeur souvent utilisés dans le métier donnent une première alerte, mais ils ne remplacent pas vos propres fiches. Un ticket moyen peut se situer entre 6 et 10 €, un coût matière autour de 25 à 30 % du chiffre d'affaires, et les invendus peuvent représenter 5 à 15 % de la production. Ces repères ne doivent pas être traités comme des vérités universelles. Votre emplacement, votre gamme, vos horaires et vos prix changent complètement l'équation.
Réflexe de fournil : une quantité produite en plus doit toujours être reliée à un rendement vendable, à un prix et à une date limite de consommation.
L'enjeu du gaspillage est concret. L'ADEME a estimé le gaspillage en boulangerie-pâtisserie artisanale en France à 10,6 % de la production, soit environ 170 000 tonnes de farine par an (guide sur les invendus en boulangerie-pâtisserie). Une fiche recette fiable ne supprime pas les invendus, mais elle évite d'ajouter des pertes dues à un mauvais calcul.
Pour relier le grammage au prix de vente, utilisez une méthode de calcul de marge en boulangerie. Vous verrez alors si votre adaptation répond à une vraie demande ou si elle ne fait qu'augmenter le stock exposé.
Calculer le bon coefficient multiplicateur en deux méthodes
À 6 h 30, une commande de baguettes peut passer d'une plaque à plusieurs fournées. Le bon coefficient évite de recalculer chaque ingrédient, mais il sert aussi à contrôler le poids fabriqué, les arrondis et le coût matière avant d'allumer le pétrin.
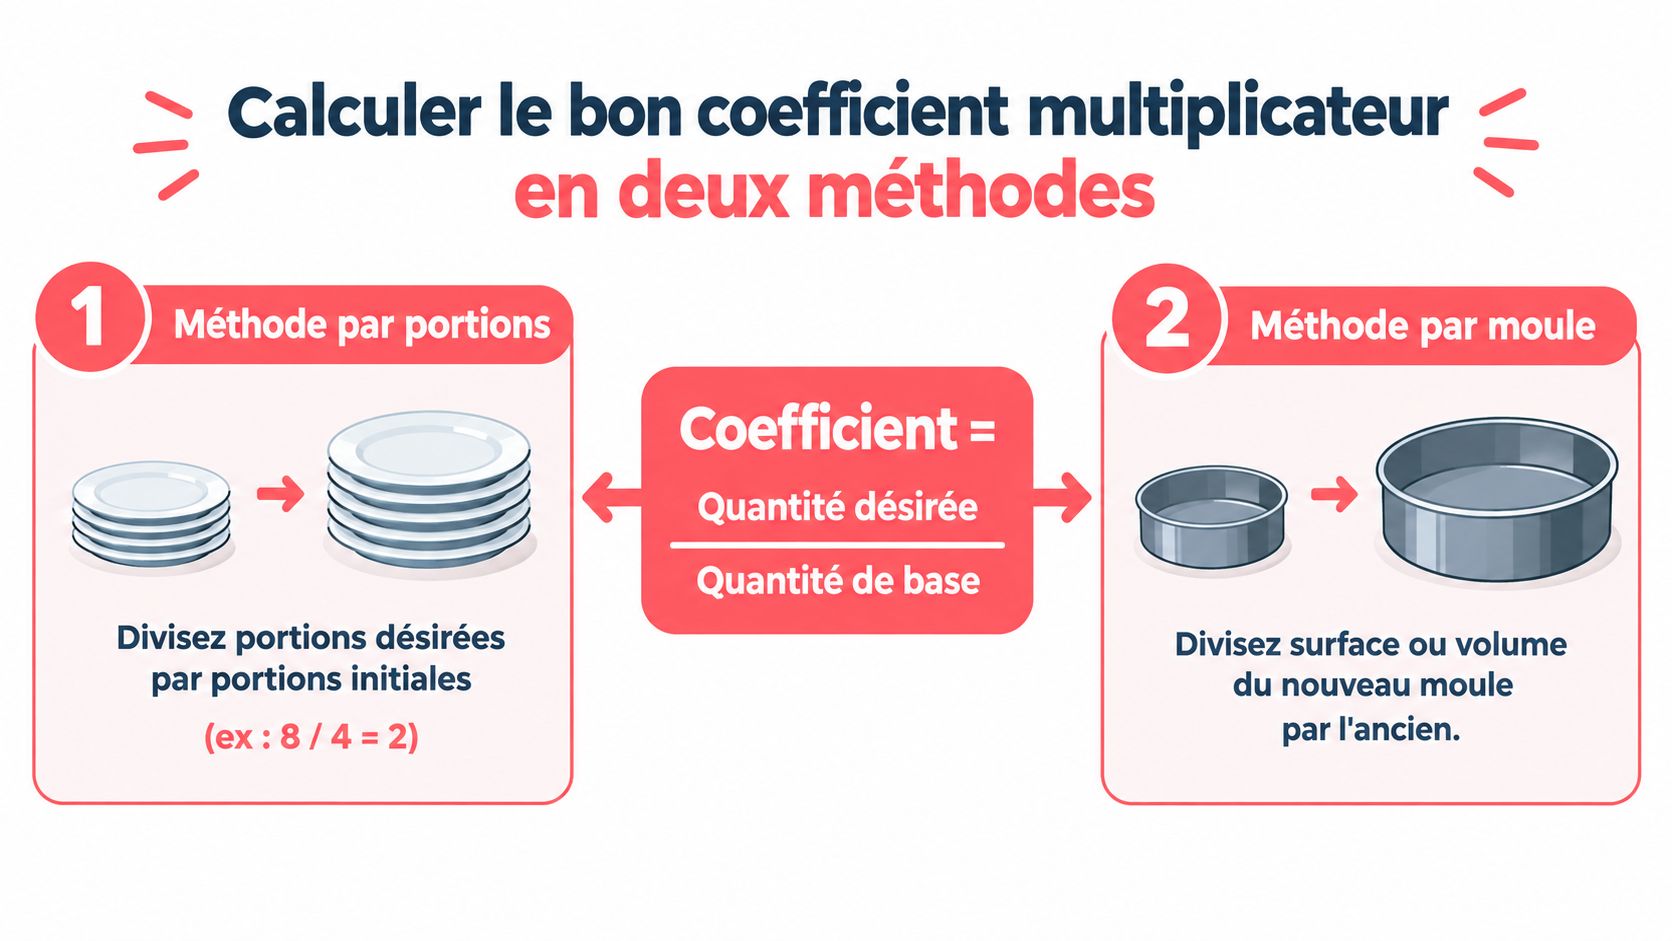
La méthode par portions
La formule reste directe :
Coefficient = portions souhaitées ÷ portions de la recette de base
Pour passer d'une recette de 4 portions à 6 portions, calculez 6 ÷ 4 = 1,5. Chaque ingrédient proportionnel augmente alors de 50 %, selon les repères de calcul des portions.
Sur une fiche de viennoiserie prévue pour une petite production, 200 g de farine deviennent :
200 g × 1,5 = 300 g
Le sucre, le beurre et les liquides suivent le même coefficient. Les œufs, la levure et certains ingrédients sensibles demandent ensuite un contrôle séparé. Pour une adaptation rapide, retenez ×0,5 pour diviser par deux, ×2 pour doubler et ×3 pour tripler.
Cette méthode convient à des portions homogènes, par exemple une recette familiale ou une série de brioches vendues à l'unité. Elle perd en précision pour une pâte à baguettes, plusieurs plaques ou une commande exprimée en kilogrammes. Le nombre de pièces ne suffit pas toujours, car le poids façonné varie selon le produit et le geste.
La méthode professionnelle par poids
Au fournil, le poids cible donne une base plus fiable :
Coefficient = poids cible ÷ poids de la recette de base
Un exemple de cahier de boulangerie part d'une recette de 1 678 g pour atteindre 6 250 g. Le coefficient obtenu est de 3,73, à appliquer aux ingrédients de la formule (cahier de recette de boulangerie).
Pour des baguettes ou une brioche, cette approche indique immédiatement ce que le pétrin doit recevoir. Elle permet de rapprocher le poids théorique de la commande réelle et de limiter une fournée trop importante, qui immobilise de la matière et augmente le risque d'invendus. Un écart entre le total attendu et le total calculé signale souvent une ligne oubliée, une unité mal saisie ou un arrondi prématuré.
Avant le pétrissage, inscrivez le poids de chaque ingrédient, le total de pâte et le nombre de pièces visé. Vérifiez ensuite le coût matière de la fournée, même avec un calcul simple en euros, afin de confirmer que la quantité supplémentaire correspond à des ventes attendues.
La méthode par portions répond à « combien de clients servir ? ». La méthode par poids répond à « combien de pâte fabriquer ? ». Pour piloter une production de boulangerie, la seconde offre généralement le meilleur contrôle.
Convertir les unités sans fausser votre recette
Un coefficient correct ne suffit pas si la fiche mélange grammes, millilitres, cuillères et contenants. La masse et le volume ne se remplacent pas automatiquement. Un verre de farine et un verre d'eau occupent un volume proche, mais leur poids diffère.
Les conversions usuelles restent simples : 1 litre = 1 000 millilitres, 1 cuillère à soupe = 15 ml et 1 cuillère à café = 5 ml. Un verre à eau contient environ 200 à 225 ml, et une tasse à café environ 100 ml (tableau de conversions de cuisine). Ces repères dépannent, mais ils ne suffisent pas pour calculer précisément le coût matière d'une fournée.
Pourquoi la balance reste votre référence
L'eau sert souvent de repère, avec 1 g pour 1 ml. La farine a une densité différente, souvent estimée autour de 0,55 g/ml. Ainsi, 100 g de farine correspondent à environ 182 ml. Remplir un verre doseur peut donc modifier l'hydratation d'une pâte à baguette et fausser le rendement attendu.
Au fournil, pesez la farine, l'eau, le sel et la levure, puis consignez ces quantités dans une méthode d'inventaire des matières premières en boulangerie cohérente. Cette trace relie les unités de la recette au stock réellement disponible et évite de lancer une production avec une quantité mal évaluée. Pour une crème ou une viennoiserie, pesez aussi les liquides lorsque plusieurs personnes doivent reproduire la fiche.
Les cuillères peuvent dépanner pour un essai domestique. En production répétée, elles créent des écarts qui touchent le goût, la texture, le nombre de pièces et, au final, la marge.
À inscrire sur vos fiches : une seule unité par famille d'ingrédients. Les solides en grammes, les liquides en grammes ou en millilitres selon votre méthode, sans mélange improvisé.
Quand le moule change
Pour un gâteau ou une tarte, le nombre de portions ne suffit pas. Comparez la surface utile du moule. Passer d'un moule rond de 20 cm à 24 cm donne un coefficient de 1,44, calculé selon le rapport des surfaces, puis appliqué aux ingrédients (méthode de calcul pour changer de moule).
Le même calcul vaut pour une plaque ou un cadre. Augmenter la pâte sans augmenter la surface produit une préparation plus épaisse, avec une cuisson différente au centre. Le temps de cuisson ne suit donc pas automatiquement le coefficient.
Avant de modifier la fiche, choisissez votre référence : poids de pâte par moule, surface de plaque ou nombre de pièces. Cette référence relie la quantité fabriquée au stock consommé, au coût en euros et au risque d'invendus.
Gérer les arrondis et les ingrédients qui ne suivent pas la règle
La multiplication brute est un bon départ, pas une validation finale. Farine, sucre, matière grasse et liquides suivent généralement le coefficient exact. Les œufs, la levure, le sel et les épices demandent une décision de production.
Les œufs ne tombent pas toujours juste
Une brioche doublée peut demander un nombre d'œufs qui n'est pas exploitable tel quel. Arrondir systématiquement vers le haut ajoute de l'eau, du gras et des protéines. Arrondir vers le bas peut rendre la pâte plus sèche ou modifier sa tenue.
La pratique la plus propre consiste à casser les œufs, les homogénéiser, puis à peser la quantité nécessaire. Si votre organisation ne permet pas cette pesée, arrondissez à l'œuf le plus proche et notez l'écart sur la fiche. Vous pourrez corriger le liquide ou le rendement lors du prochain essai.
Pour une pâte à croissant, la précision de l'hydratation et du poids de pâte compte davantage que le nombre théorique d'œufs. Pour une brioche, l'œuf influence aussi la couleur, la richesse et la structure. Il faut donc contrôler le résultat au pétrissage, pas seulement le tableau de calcul.
La levure, le sel et les épices
Les sources techniques recommandent de traiter les ingrédients sensibles séparément. Au-delà de forts coefficients, la levure, le sel et les épices peuvent être réduits prudemment d'environ 10 à 25 % par rapport au calcul strict (recommandations sur l'adaptation des ingrédients).
Cette réduction n'est pas une permission d'improviser. Elle doit être testée sur votre recette, votre temps de pousse et votre matériel. Une pâte à brioche trop levée peut s'affaisser. Une pâte à baguette trop salée ne se corrige pas après cuisson. Une quantité excessive d'épices peut dominer une crème ou un appareil.
| Famille | Traitement pratique |
|---|---|
| Farine, sucre, beurre, liquides | Multiplier au coefficient calculé |
| Œufs | Arrondir à l'unité ou peser l'œuf battu |
| Levure | Vérifier la pousse et réduire prudemment sur les forts coefficients |
| Sel et épices | Ajuster progressivement, sans appliquer aveuglément le ratio |
| Beurre de tourage ou de finition | Vérifier séparément le format des pièces et les pertes |
Écrivez toujours la quantité réellement utilisée. Une fiche corrigée vaut mieux qu'une explication orale transmise à l'équipe du matin.
Vérifier la rentabilité avant de lancer la fournée
La recette adaptée doit passer deux contrôles. D'abord, le poids et le rendement. Ensuite, la rentabilité au prix de vente prévu. Une hausse de volume peut être pertinente pour une commande ferme, mais risquée pour une vitrine déjà bien remplie.
Les achats snacking montrent pourquoi il faut utiliser les prix réellement facturés. Les exemples disponibles mentionnent une mozzarella autour de 6,46 €/kg, un jambon proche de 7 à 8 €/kg et des prix céréaliers encore élevés en France (évolution des coûts du snacking et des matières premières).
Un calcul simple sur une recette de snacking
Supposons une recette de base destinée à une fournée de sandwiches. Vous calculez le coût de chaque matière à partir de la quantité réellement pesée et du prix fournisseur de votre dernière facture. Pour la mozzarella, par exemple, 1 kg à 6,46 € représente un coût matière de 6,46 € pour cette quantité. Pour le jambon, le coût dépend du tarif payé, qui peut se situer autour de 7 à 8 € par kilogramme selon le prix retenu.
Si le coefficient de production est 1,5, les quantités de pain, de garniture et de sauce sont multipliées selon la fiche. Le coût matière total est lui aussi multiplié, à condition que les prix unitaires restent identiques. Vous ne devez donc pas conclure que la marge est stable avant d'avoir intégré les nouveaux tarifs, les pertes de préparation et les produits non vendus.
Le taux de marque se calcule ainsi :
Taux de marque = (prix de vente HT moins coût matière) ÷ prix de vente HT × 100
Ne modifiez pas le prix uniquement parce que la recette est plus grande. Vérifiez d'abord le grammage vendu, la perception client et la vitesse d'écoulement. Une portion plus généreuse peut améliorer la satisfaction, mais elle peut aussi réduire la marge par unité.
Le tableau qui doit accompagner la fiche
| Indicateur | Recette de base | Recette adaptée | Seuil à surveiller |
|---|---|---|---|
| Poids total de pâte ou de garniture | Poids de la fiche validée | Poids cible après coefficient | Écart entre poids théorique et poids pesé |
| Coefficient | 1,00 | Coefficient calculé | Toute modification non notée |
| Coût matière | Prix selon les factures | Coût recalculé avec les nouveaux grammages | Hausse fournisseur ou perte de préparation |
| Rendement | Nombre de pièces prévues | Nombre de pièces réellement façonnées | Pièces manquantes ou surpoids |
| Vente attendue | Quantité habituellement écoulée | Quantité commandée ou prévisionnelle | Produit restant en fin de DLC |
| Décision | Maintenir la fiche | Maintenir, re-pricer ou reformuler | Marge insuffisante ou invendus récurrents |
Pour suivre ce contrôle dans la durée, utilisez un tableau de bord de rentabilité pour boulangerie. L'objectif n'est pas de produire plus à chaque demande, mais de choisir entre volume, assortiment et marge avec des données à jour.
Votre méthode prête pour demain matin
Demain matin, choisissez une fiche de baguette, de croissants ou de sandwiches dont la demande varie. Fixez d'abord le nombre de pièces et le poids à produire, en tenant compte du stock et des ventes attendues. Le coefficient vient ensuite.
La check-list du fournil
Fixez la cible. Notez le nombre de pièces, le poids total souhaité et la quantité déjà disponible en stock ou en vitrine.
Calculez un seul coefficient. Divisez le poids cible par celui de la recette de base, puis appliquez ce résultat à chaque ingrédient. Une base de 1 678 g adaptée à une cible de 6 250 g donne un coefficient de 3,73 (exemple de cahier de recette en boulangerie).
Pesez dans la même unité. Convertissez les volumes en grammes avant de calculer. En production, une cuillère ou un verre ne remplace pas une pesée régulière.
Contrôlez les exceptions. Vérifiez les œufs, la levure, le sel et les épices. Notez chaque arrondi, puis observez la pâte et la pousse. Une petite correction peut modifier le rendement ou la texture.
Validez la marge et le débouché. Recalculez le coût matière avec les prix fournisseurs actuels, puis comparez la quantité prévue aux commandes, à la DLC et aux ventes habituelles. Une fournée rentable sur le papier perd son intérêt si elle finit en invendus.
Le lendemain, rapprochez le poids théorique du poids réellement façonné. Notez aussi les invendus par référence. La fiche devient un outil de pilotage quand elle conserve les grammages corrigés, le rendement obtenu et la quantité vendable.
Panify centralise les fiches recettes, les coûts matière, les ventes et les invendus. Vous pouvez ainsi relier la quantité produite à la marge. Pour contrôler le coût avant la prochaine fournée, utilisez le calculateur de marge Panify.
Visitez Panify pour découvrir ses outils de suivi au quotidien d'une boulangerie.