À 6 h 30, les premières baguettes sortent du four. La farine est disponible, le beurre a bien été livré, les vitrines sont pleines. Pourtant, en fin de journée, plusieurs viennoiseries restent sur les grilles, une pâte a été ratée au fournil et un bac d'œufs arrive bientôt à sa date limite. Vous avez acheté correctement, mais votre marge s'est quand même dégradée.
C'est le problème classique de la gestion stock restauration en boulangerie. Le stock ne se résume pas aux produits rangés dans la réserve. Il comprend les matières premières, les pâtes en cours, les produits finis, les emballages, le temps de fabrication et les invendus. Pour piloter correctement, vous devez savoir où la perte apparaît, combien elle coûte et quelle décision peut l'éviter.
Table des matières
- Pourquoi le stock immobilise votre marge
- Structurer un inventaire utile au quotidien
- Identifier la cause exacte de chaque perte
- Adapter le stock de sécurité à la volatilité
- Relier le coût matière à la marge réelle
- Automatiser les prévisions pour sécuriser la rentabilité
Pourquoi le stock immobilise votre marge
Un sac de farine stocké n'est pas encore une perte. Il devient un problème lorsqu'il est acheté trop tôt, mal conservé ou utilisé dans une production qui ne se vend pas. La trésorerie reste immobilisée, tandis que le fournil a déjà consommé du temps de travail, de l'énergie et des matières premières.
Une viennoiserie invendue en fin de journée raconte une histoire différente d'une pâte ratée. La première signale peut-être une prévision trop élevée ou une mauvaise répartition des fournées. La seconde peut révéler un problème de pesée, de pousse ou de formation. Les deux pertes ne doivent donc pas être regroupées sous une seule ligne « gaspillage ».
En France, 9,7 millions de tonnes de déchets alimentaires ont été produits en 2023, dont 3,8 millions de tonnes encore comestibles, selon les données du ministère de la Transition écologique sur le gaspillage alimentaire. La même source rappelle que la loi AGEC vise une réduction de 50 % du gaspillage alimentaire par rapport à 2015 pour la restauration commerciale à l'horizon 2030.
Règle de gestion : un inventaire vous dit ce qu'il reste. Un suivi des pertes vous dit pourquoi il reste moins que prévu.
Ce que vous devez regarder au-delà des achats
Un suivi utile rapproche chaque journée de production de quatre informations :
- Quantités produites, par référence et par fournée.
- Quantités vendues, issues de la caisse.
- Quantités retournées ou restantes, en fin de créneau et en fin de journée.
- Quantités jetées, avec une cause précise.
Supposons que vous fabriquiez une série de croissants pour le matin, puis une seconde pour l'après-midi. Si la première série se vend bien et que la seconde revient régulièrement, le problème n'est pas le volume quotidien total. C'est la répartition entre les créneaux. À l'inverse, une vitrine vide avant la fermeture peut réduire les invendus, mais aussi provoquer des ventes manquées.
Le bon objectif n'est donc pas de produire le moins possible. Il consiste à produire la quantité adaptée au moment où la demande existe, avec une réserve raisonnable pour les variations locales, la météo ou un événement proche.
Structurer un inventaire utile au quotidien
Un inventaire mensuel global aide à préparer les comptes, mais il intervient trop tard pour corriger une commande de beurre ou une fournée de pâtisseries. Dans une boulangerie, séparez au minimum trois niveaux : matières premières, produits intermédiaires et produits finis.
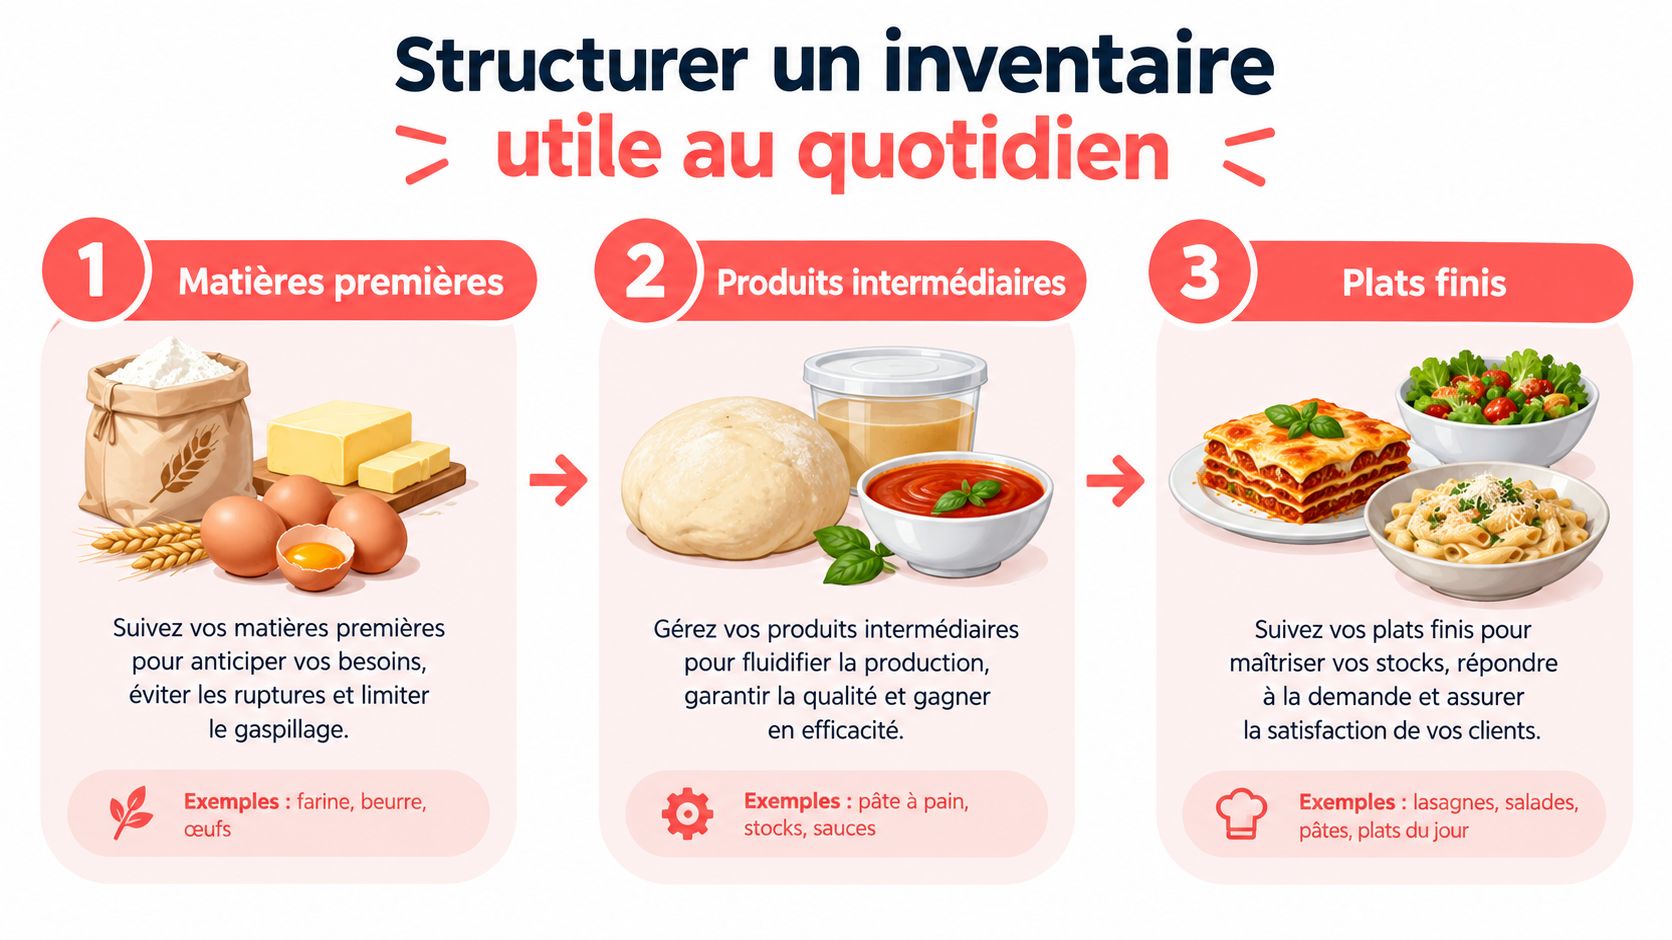
1. Les matières premières
La farine, le beurre, les œufs, le sucre, le chocolat, les fruits, les garnitures et les emballages doivent être suivis avec des unités cohérentes. Un même ingrédient ne doit pas apparaître une fois en kilogrammes, une autre fois en sacs et une troisième fois en estimation visuelle.
Pour les produits sensibles, le contrôle doit être fréquent. Vérifiez les dates, l'état des emballages et la quantité réellement disponible. Les produits secs peuvent être comptés selon un rythme plus espacé, à condition de contrôler les références coûteuses ou indispensables à la production.
Le FIFO, ou premier entré, premier sorti, reste utile. Il ne suffit toutefois pas à résoudre une commande excessive. Faire tourner correctement trois cartons de beurre ne sert à rien si vous en avez commandé plus que votre production réelle.
2. Les produits en cours de fabrication
Les pâtes en pousse, les fonds de tarte, les crèmes, les inserts, les appareils et les préparations de snacking sont des stocks à part entière. Ils doivent être rattachés à une date de production, une quantité et une utilisation prévue.
Cette étape évite de confondre une matière disponible avec un produit réellement exploitable. Un bac de crème préparé pour une production qui ne se fera pas n'a pas la même valeur opérationnelle qu'un pot de sucre encore fermé.
3. Les produits finis en vitrine
Comptez séparément les pains, les viennoiseries, les pâtisseries et le snacking. L'Insee recensait 5 089 entreprises de pâtisserie en France en 2021. Une tarte, un entremets individuel et une viennoiserie n'ont ni la même durée de conservation, ni le même coût de revient, ni le même risque d'invendu, comme le rappelle la statistique sectorielle de l'Insee sur les entreprises de pâtisserie.
Le comptage devient réellement utile lorsqu'il suit les moments de décision :
| Niveau suivi | Exemple | Décision permise |
|---|---|---|
| Matière première | Beurre, œufs, farine | Commander, réduire ou répartir les achats |
| Produit intermédiaire | Pâte, crème, fond de tarte | Réutiliser, ajuster ou arrêter une préparation |
| Produit fini | Croissant, tarte, sandwich | Modifier la fournée ou l'assortiment |
Pour approfondir la méthode, consultez ce guide sur l'inventaire des matières premières en boulangerie. Commencez simplement : un comptage quotidien du frais et des produits finis, un contrôle régulier du sec, puis une analyse des écarts avec les ventes.
Identifier la cause exacte de chaque perte
Traiter toutes les pertes comme des invendus conduit à prendre de mauvaises décisions. Si vous réduisez la production pour corriger une pâte ratée, vous ne réglerez pas le problème. Si vous renforcez la formation au fournil alors que les produits reviennent parce que la demande est surestimée, vous déplacerez le problème sans réduire la facture.
Le référentiel officiel français demande de comptabiliser les aliments jetés, abîmés ou périmés provenant du stock, ainsi que les déchets produits pendant le stockage, la préparation, le service et la consommation. Il indique aussi que la restauration et la production primaire représentent chacune 12 % des déchets alimentaires recensés en France, selon le référentiel officiel consacré aux critères applicables aux restaurants.
Trois familles de pertes à isoler
La perte de stock concerne une matière première périmée, abîmée ou mal conservée. L'action porte sur la rotation, la taille des commandes, les conditions de stockage ou la fréquence des contrôles.
La perte de préparation apparaît pendant le travail. Il peut s'agir d'une pâte trop hydratée, d'une crème brûlée, d'une erreur de pesée ou d'une portion trop généreuse. La correction passe par la recette, le matériel, la méthode ou la formation.
L'invendu est un produit conforme, fabriqué pour être vendu, mais qui reste en fin de journée. La cause peut être une prévision trop élevée, une mauvaise répartition entre fournées, un prix mal positionné ou une gamme trop large.
| Type de perte | Cause probable | Action corrective |
|---|---|---|
| Stock | Date dépassée ou stockage inadapté | Réduire la commande, améliorer la rotation, contrôler les dates |
| Préparation | Pâte ratée ou erreur de portion | Vérifier la recette, la pesée et les étapes de fabrication |
| Invendu | Quantité produite supérieure à la demande | Revoir la prévision, les horaires de fournée et l'assortiment |
| Produit abîmé | Transport, manipulation ou exposition | Modifier le rangement, le conditionnement ou la mise en vitrine |
Convertir chaque perte en euros
Pour mesurer l'enjeu, utilisez le coût de revient, pas seulement le prix de vente. Une viennoiserie vendue 1,20 € ne représente pas une perte de 1,20 € lorsqu'elle est jetée. La perte directe commence par le coût matière, puis peut intégrer le temps de fabrication, l'énergie et l'élimination.
Exemple : une fournée de croissants utilise pour 36 € de matières premières et produit 60 pièces. Le coût matière unitaire est de 0,60 €. Si 8 croissants restent invendus, la perte matière atteint 4,80 €. Si vous ajoutez le temps de fabrication et l'énergie dans votre coût complet, le montant économique réel est supérieur.
Ce calcul doit être enregistré par référence, jour, créneau et boutique. Cette analyse des causes du gaspillage en boulangerie aide à distinguer une baisse d'invendus d'une hausse des ruptures. Produire moins peut améliorer le taux d'invendus tout en dégradant les ventes si les clients ne trouvent plus leurs produits habituels.
Adapter le stock de sécurité à la volatilité
Un stock de sécurité fixe paraît simple. Il devient fragile lorsque les ventes changent, que le fournisseur décale une livraison ou que le prix d'un ingrédient évolue. Le bon niveau n'est pas identique pour la farine, les œufs, le beurre, le chocolat ou les amandes.
Un observatoire français des boulangeries-pâtisseries indique une rotation des stocks d'environ 21 à 22 jours et un crédit fournisseurs proche de 33 à 36 jours. Le même document signale encore en 2025 des difficultés liées au coût et à l'approvisionnement du sucre, du beurre, des œufs, du chocolat et des amandes, comme le détaille l'observatoire des boulangeries-pâtisseries.
Ces repères décrivent une situation comptable moyenne. Ils ne disent pas combien de beurre votre boutique doit conserver avant un week-end chargé. Pour décider, croisez plutôt cinq critères :
- Variabilité des ventes, une référence régulière supporte un stock plus prévisible.
- Délai réel du fournisseur, pas seulement le délai annoncé.
- Durée de conservation, un produit frais ne se gère pas comme une matière sèche.
- Criticité de l'ingrédient, une rupture d'œufs bloque davantage de recettes qu'une rupture d'un décor secondaire.
- Évolution du prix, un achat en volume peut réduire le prix unitaire, mais augmenter l'immobilisation et la péremption.
Un exemple de décision
Vous pouvez acheter davantage de chocolat pour profiter d'un tarif fournisseur. L'opération n'est rentable que si le volume sera réellement consommé avant sa dégradation et si la trésorerie reste disponible pour les autres achats. Une remise ne compense pas une matière oubliée en réserve.
À l'inverse, un stock trop bas crée des commandes urgentes, des substitutions de recettes et des ruptures en vitrine. Le stock de sécurité doit donc évoluer avec les ventes et les contraintes d'approvisionnement. Révisez-le lorsque la carte change, qu'un fournisseur devient moins fiable ou qu'une famille de produits gagne en rotation.
Relier le coût matière à la marge réelle
Le chiffre d'affaires global peut progresser alors que la marge se contracte. Une hausse du prix du beurre ou du chocolat peut réduire la rentabilité d'une pâtisserie sans faire baisser immédiatement les ventes. En 2019, la médiane du chiffre d'affaires des entreprises artisanales de boulangerie-pâtisserie atteignait 209 000 €, selon les données de l'Insee sur les entreprises artisanales.
Le calcul doit donc partir de la recette. Listez chaque ingrédient, sa quantité utilisée, son prix d'achat et le nombre de produits obtenus. Ajoutez ensuite les pertes normales de fabrication lorsque vous calculez un coût réellement exploitable.
Calculer une recette sans se tromper
Prenons une tarte vendue 18 €. La recette consomme :
- 3,20 € de matières premières, pour la pâte, la crème et les fruits.
- 0,80 € d'emballage et de décoration.
- 1,50 € de coût de fabrication affecté, si vous souhaitez suivre un coût plus complet.
Le coût retenu est donc de 5,50 €. La marge avant les autres charges est de 12,50 €, soit environ 69 % du prix de vente. Ce chiffre n'est utile que si les quantités produites et les pertes sont correctement enregistrées.
Une tarte jetée ne génère pas de chiffre d'affaires, mais elle consomme les mêmes matières et le même temps de travail. Vous devez donc analyser séparément la marge théorique d'une recette et la marge réellement obtenue après invendus.
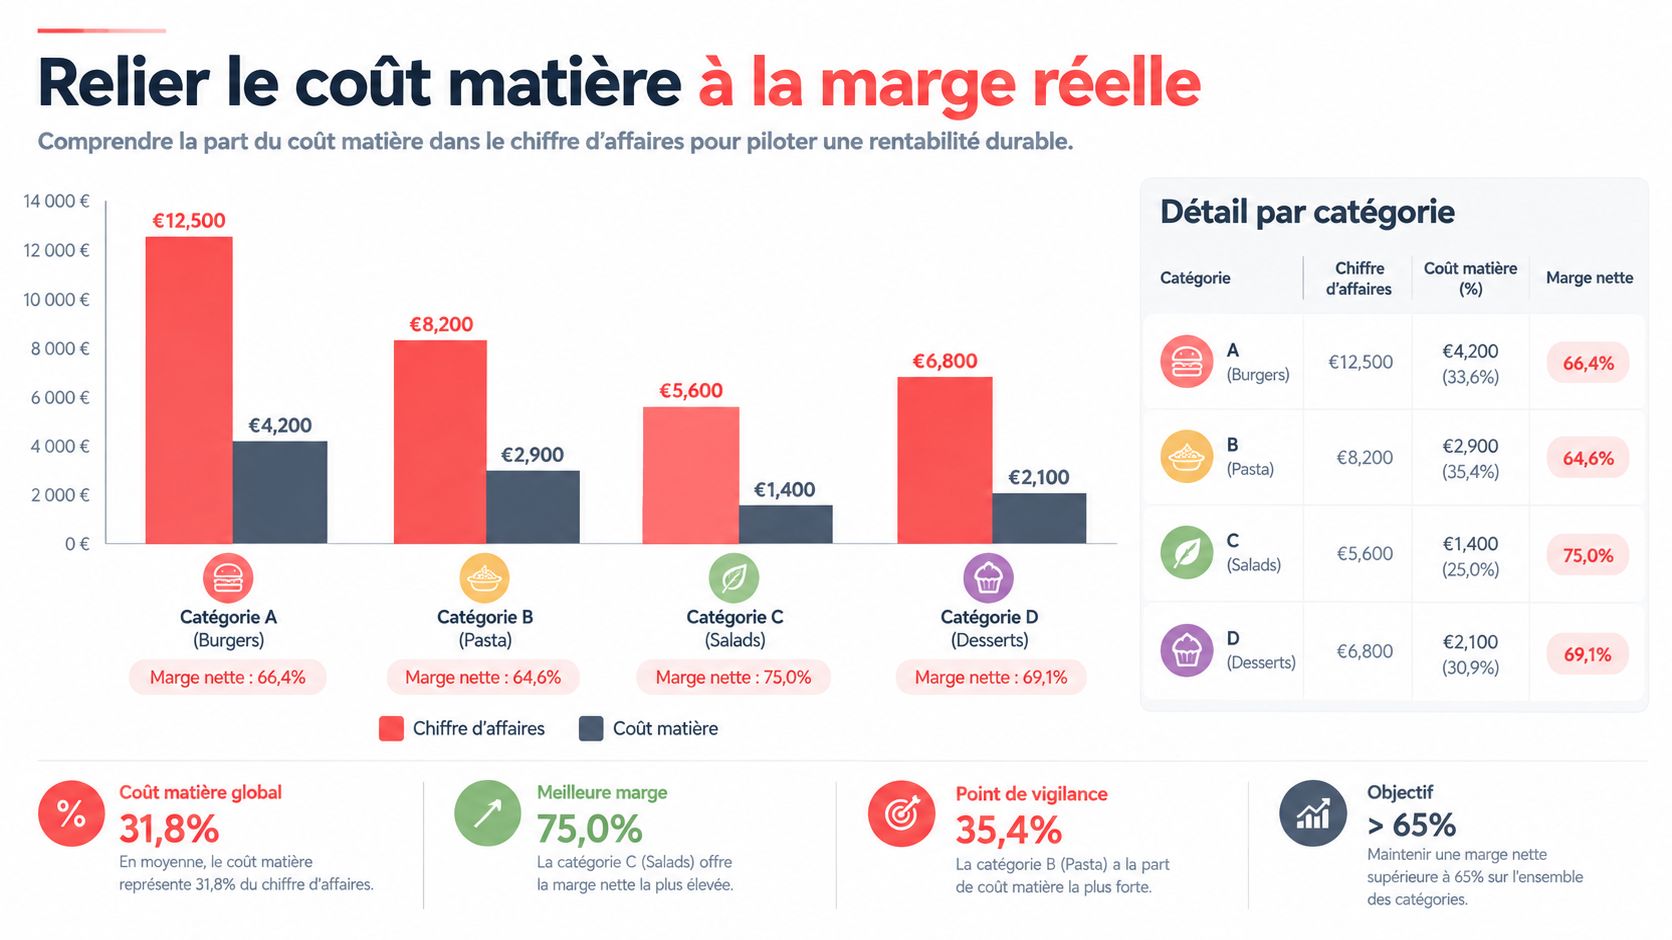
Comparer les familles de produits
Construisez un tableau de bord distinct pour le pain, la viennoiserie, la pâtisserie et le snacking. Une baguette peut tourner rapidement avec une marge unitaire limitée. Une pâtisserie peut afficher un prix supérieur, mais subir davantage de pertes si sa conservation est courte.
Suivez au minimum :
- Le prix de vente par référence.
- Le coût matière de la recette.
- Le nombre produit et vendu.
- Le nombre invendu.
- La marge après pertes.
Cette lecture vous aide à décider. Vous pouvez maintenir une référence très demandée malgré une marge unitaire modeste, augmenter le prix d'une pâtisserie dont les matières ont renchéri, ou réduire la production d'un produit qui revient chaque soir.
Automatiser les prévisions pour sécuriser la rentabilité
Le savoir-faire du boulanger reste indispensable. Un logiciel ne connaît pas mieux que vous la texture d'une pâte ou la capacité réelle du fournil. En revanche, il peut rapprocher rapidement les ventes, les productions, les invendus, la météo et les événements locaux, puis faire ressortir les écarts que vous n'avez pas le temps de calculer avant la première fournée.
La prévision doit rester lisible. Pour chaque référence, vous devez comprendre pourquoi la quantité proposée augmente ou diminue. Une hausse prévue pour les baguettes peut venir d'un historique de ventes, tandis qu'une baisse sur une pâtisserie peut refléter des invendus répétés. Le responsable garde la décision finale et peut corriger une recommandation selon un événement local ou une commande exceptionnelle.
Un outil de centralisation comme Panify peut regrouper les ventes, les recettes, les stocks, les achats, les factures et les invendus. Il peut aussi suivre les coûts par produit, signaler les risques de rupture et appuyer la préparation des commandes fournisseurs. L'objectif n'est pas de remplacer le cahier du fournil, mais de réduire les rapprochements manuels entre caisse, production et réserve. Pour aller plus loin, consultez ce guide sur l'automatisation de la gestion en boulangerie.
Dès demain matin, choisissez cinq références représentatives. Notez les quantités produites, vendues, restantes et jetées, puis attribuez chaque perte à une cause. Après quelques jours, vous verrez si votre priorité concerne l'achat, la préparation ou la prévision. Testez ensuite vos hypothèses avec le simulateur d'invendus de Panify et utilisez le résultat pour ajuster la prochaine fournée.
Panify centralise les ventes, les productions, les stocks, les recettes, les achats, les factures et les invendus pour vous aider à piloter les quantités et les marges par référence. Visitez Panify pour examiner l'outil et voir s'il correspond à l'organisation de votre fournil et de vos points de vente.