Un samedi soir, le magasin est plein. Les fournées de baguettes partent vite, les croissants ont trouvé preneur et le snacking tourne bien. Votre ticket moyen se situe entre 6 et 10 €, mais le relevé bancaire reste décevant en fin de mois. Vous avez vendu, travaillé, produit, livré. Pourtant, le bénéfice ne suit pas.
Le problème se cache souvent entre le coût matière affiché sur vos fiches recettes et le résultat réellement conservé par l'entreprise. Un croissant peut sembler très rentable après déduction du beurre et de la farine. Une baguette peut afficher une belle marge brute. Mais les salaires, le four, le loyer, les invendus et les amortissements finissent par réduire fortement ce qu'il vous reste.
Le calcul de marge nette vous donne cette vision complète. Vous pouvez le refaire avec vos comptes, le suivre mois après mois et l'utiliser pour décider du prix d'une tartelette, du volume d'une fournée ou de la place accordée à un sandwich.
Table des matières
- Pourquoi votre boulangerie peut vendre beaucoup et gagner peu
- Qu'est-ce que la marge nette et en quoi diffère-t-elle de la marge brute
- Les charges à ne pas oublier dans votre calcul
- Exemple de calcul de marge nette pas à pas pour une boulangerie
- Invendus et coefficient multiplicateur, les deux leviers cachés de votre marge
- Comment utiliser votre marge nette pour fixer vos prix
- Les actions à mener dès demain matin pour améliorer votre marge nette
Pourquoi votre boulangerie peut vendre beaucoup et gagner peu
Votre journée commence tôt. Vous lancez la pâte, surveillez la pousse, enfournez les baguettes, préparez les viennoiseries et envoyez les produits vers le point de vente. Le week-end, les fournées sont complètes. Le comptoir ne désemplit pas et le chiffre d'affaires paraît rassurant.
Puis viennent les dépenses. Le prix du beurre a augmenté, l'électricité du four pèse davantage, un salarié a remplacé une absence et plusieurs plaques de croissants sont restées en vitrine jusqu'au soir. Le journal des ventes ne montre qu'une partie de l'histoire. Il indique ce qui est vendu, pas ce que chaque vente contribue réellement à payer.
Le chiffre d'affaires ne suffit pas
Une boulangerie peut vendre beaucoup de baguettes à faible prix unitaire et obtenir un chiffre d'affaires correct sans dégager suffisamment de résultat. À l'inverse, une pâtisserie ou une offre de snacking peut apporter davantage de valeur par vente, mais demander plus de main-d'œuvre, d'emballage ou de suivi.
Le coût matière donne aussi une information incomplète. Si vous comparez uniquement le prix de vente avec la farine, le beurre, le sucre ou le jambon, vous ignorez les heures passées au fournil et au magasin. Vous risquez alors de conserver une référence qui plaît aux clients, mais qui mobilise trop de temps et de charges.
Repère de gestion : une vente rentable en apparence n'est intéressante que si elle contribue aussi aux charges communes et au résultat final.
Ce que vous devez mesurer
Le taux de marge nette relie le résultat net au chiffre d'affaires. Il vous aide à comparer des périodes, des gammes et, dans un petit réseau, des points de vente qui n'ont pas le même mix produit.
L'objectif n'est pas de transformer le fournil en bureau comptable. Il s'agit de savoir quelles références financent réellement l'activité, lesquelles sont fragiles et où vos invendus ou vos hausses fournisseurs réduisent le bénéfice.
Qu'est-ce que la marge nette et en quoi diffère-t-elle de la marge brute
Le soir, vos baguettes sont presque toutes vendues et les croissants ont bien tourné. Pourtant, la hausse du beurre, les heures de production et les invendus de snacking peuvent laisser peu de résultat. La caisse a travaillé, mais la boulangerie n'a pas forcément gagné autant que prévu.
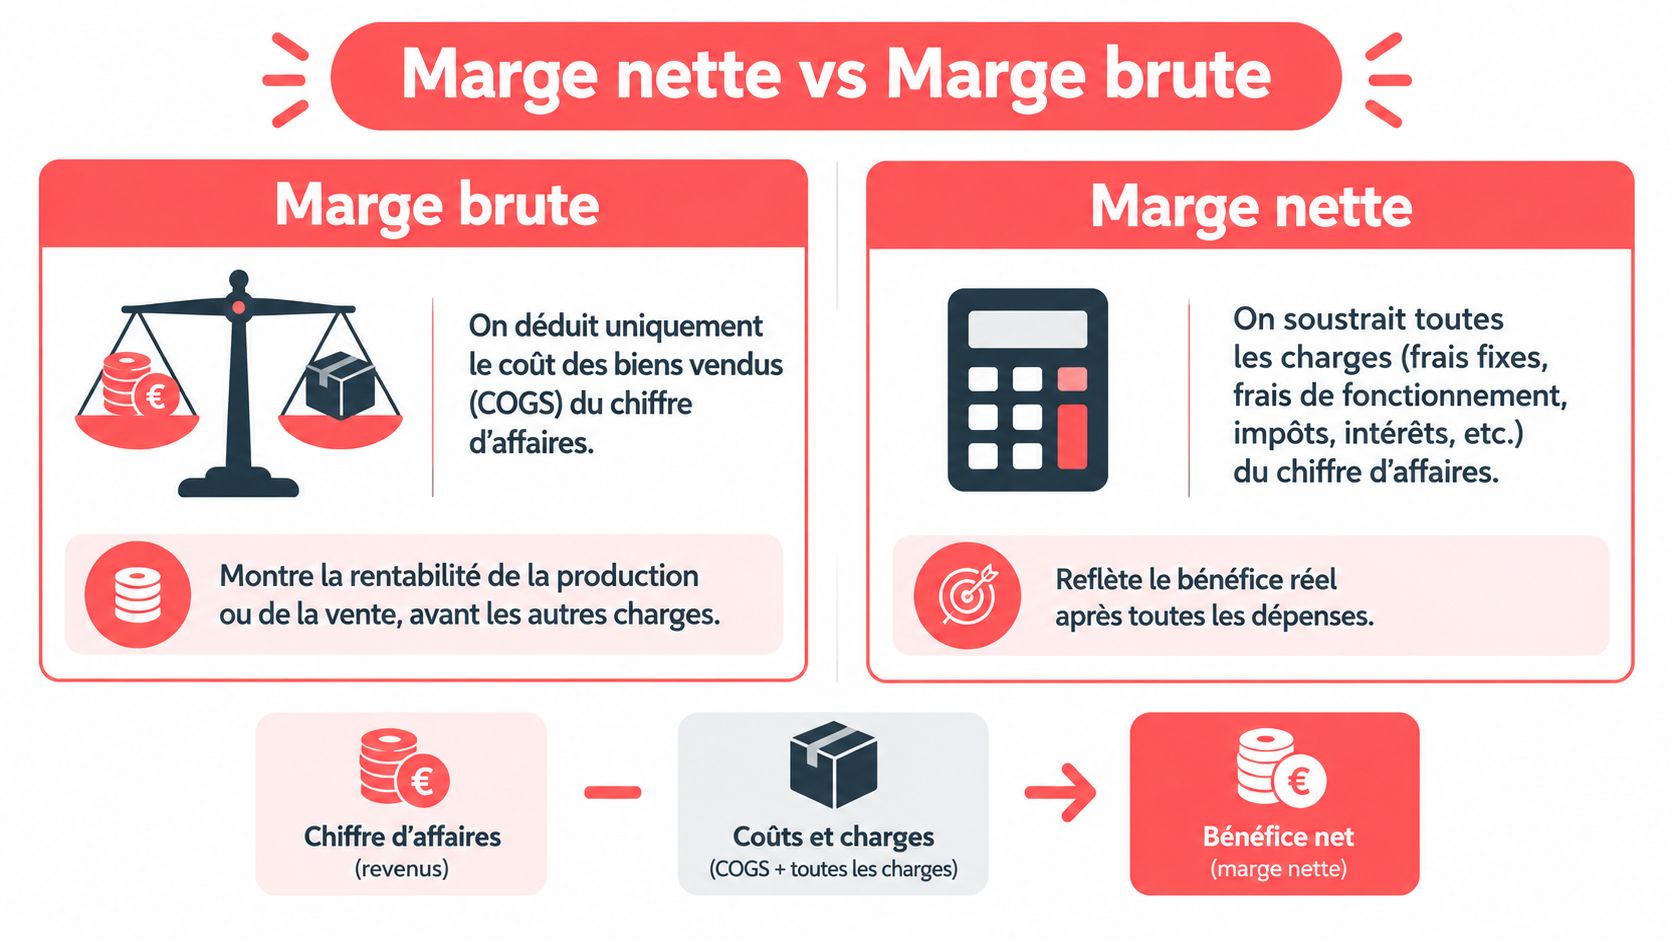
La marge nette mesure la part du chiffre d'affaires qui reste après l'ensemble des charges de l'entreprise. Son calcul est le suivant :
Marge nette = bénéfice net ÷ chiffre d'affaires × 100
Le bénéfice net tient compte des charges d'exploitation, des charges fixes, des charges financières, des impôts et des amortissements. La définition et la méthode sont présentées dans ce guide consacré au taux de marge.
Une baguette peut être rentable en brut et fragile en net
Prenons une baguette vendue 1,20 €, avec 0,30 € de coût matière. Il reste 0,90 € avant les autres dépenses. Ce montant ressemble à une belle contribution, mais il ne correspond pas au bénéfice final.
Il faut encore financer le temps du boulanger, le pétrissage, la cuisson, l'énergie, l'emballage éventuel, la vente, le loyer et l'amortissement du fournil. Pour un croissant, le beurre et la main-d'œuvre peuvent peser davantage. Pour un sandwich, le jambon, le fromage, l'emballage et les invendus du soir réduisent aussi ce qui reste réellement.
La marge brute observe donc la contribution directe d'un produit. Elle répond à la question : que reste-t-il après la farine, le beurre, le sucre ou les autres coûts directement liés à la fabrication ? La marge nette va plus loin : que conserve l'entreprise après toutes ses dépenses ?
| Indicateur | Ce qu'il mesure | Exemple d'usage |
|---|---|---|
| Marge brute | La différence entre le prix de vente et les coûts directs | Comparer une baguette, un croissant ou un sandwich |
| Marge nette | Le bénéfice final rapporté au chiffre d'affaires | Évaluer la rentabilité de la boulangerie |
Suivez les deux indicateurs. La marge brute aide à ajuster une recette, un prix ou un coefficient multiplicateur. La marge nette vérifie que les ventes de baguettes, de croissants et de snacking paient réellement les charges de la boutique. Pour préciser la première notion, consultez ce guide sur la marge brute en boulangerie.
Un exemple pédagogique aboutit à 22 475 € de marge nette à partir de 49 475 € de marge brute et d'autres charges, soit 20,8 %, selon la méthode exposée par Legalstart. Ce résultat illustre le calcul, pas une cible universelle. Votre taux dépend de vos volumes, de vos prix, de vos invendus et de l'organisation du fournil.
Les charges à ne pas oublier dans votre calcul
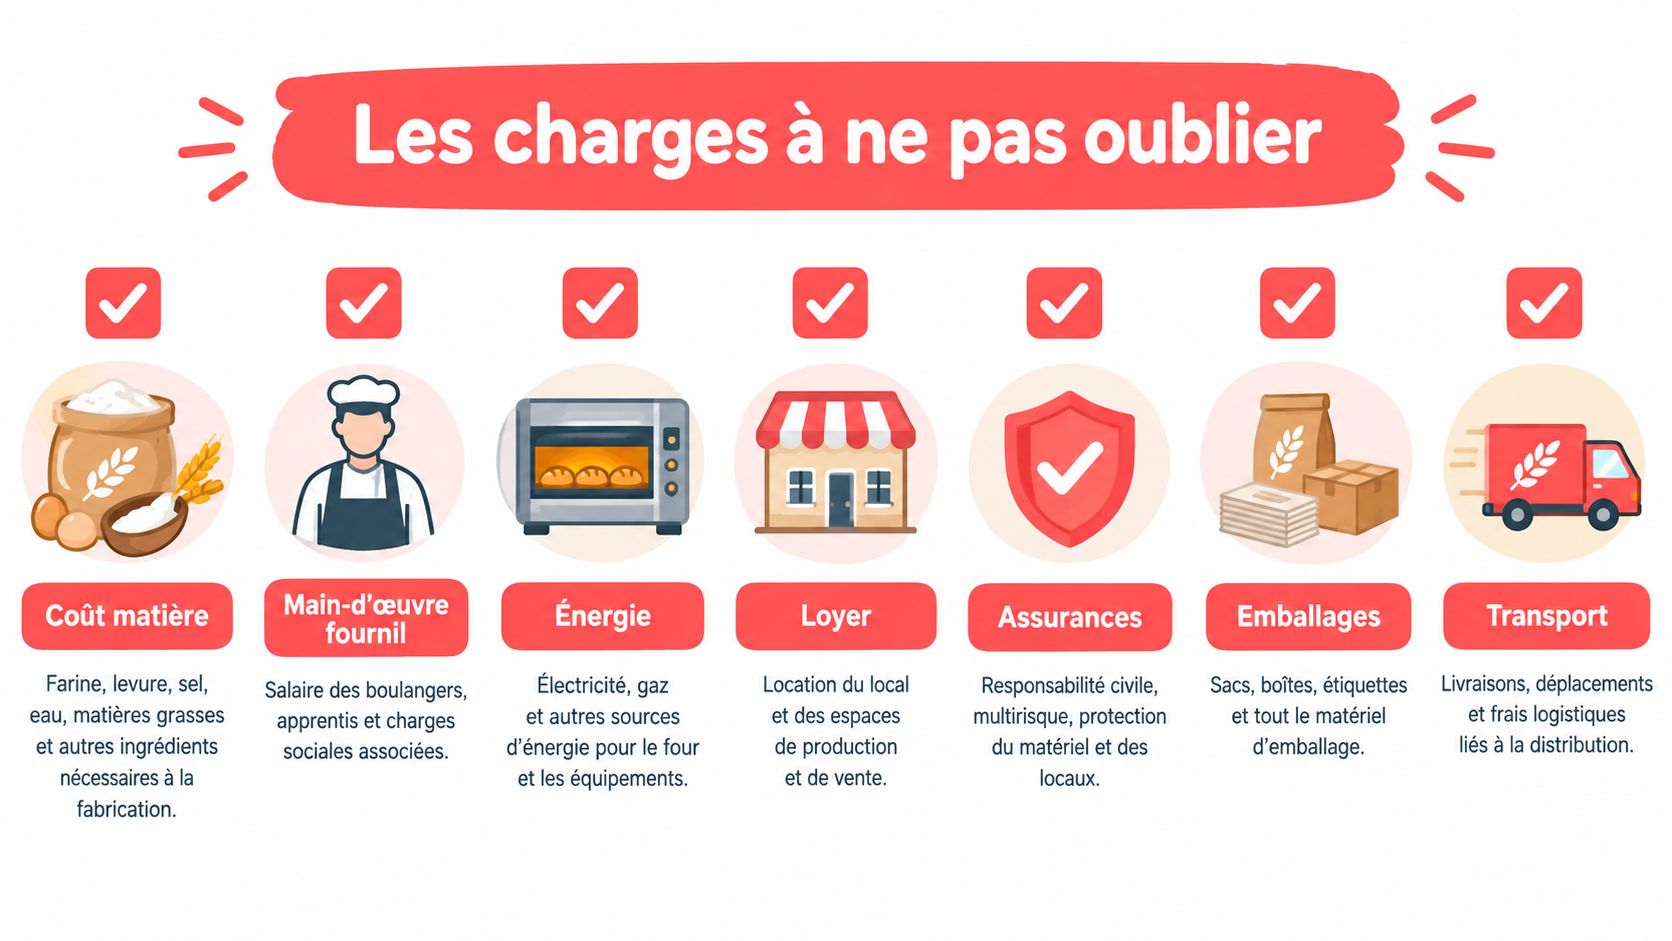
À la fermeture, les invendus de baguettes et de croissants peuvent donner une première alerte. Une hausse du beurre réduit la marge du croissant, tandis que le jambon, le fromage, l'emballage et les invendus pèsent sur chaque produit de snacking. Pour calculer la marge nette, partez donc de toutes les dépenses qui font fonctionner le fournil et la boutique.
La liste de contrôle du fournil
Intégrez au minimum :
- Coût matière : farine, levain, beurre, œufs, sucre, chocolat, fruits, garnitures, jambon, fromage et consommables.
- Main-d'œuvre : temps du fournil, de la pâtisserie, de la préparation du snacking, de la vente, du nettoyage et de l'encadrement.
- Énergie : fours, chambres de pousse, vitrines réfrigérées, pétrin, éclairage et ventilation.
- Loyer et charges du local : boutique, laboratoire, réserve et éventuels espaces communs.
- Amortissements : four, pétrin, tour, chambre froide, caisse et matériel de production.
- Assurances et frais généraux : contrats, entretien, logiciels, télécommunications et frais administratifs.
- Charges financières et fiscales : intérêts, impôts et autres charges présentes dans le compte de résultat.
La farine augmente avec le nombre de fournées. Le loyer reste dû même si la production ralentit. Cette distinction entre charges variables et charges fixes explique pourquoi une baisse des ventes peut réduire rapidement le résultat, même avec un coefficient multiplicateur inchangé.
Réallouer les charges communes
Une fiche recette permet de calculer la marge brute d'une baguette, d'un croissant ou d'un sandwich à partir de ses coûts directs. La marge nette demande ensuite de répartir les charges communes entre les produits, les familles ou les magasins. Les salaires du magasin, les frais de boutique et certains frais de centrale ne sont pas liés naturellement à un seul article.
L’Observatoire prix et marges de FranceAgriMer rappelle qu'il faut effectuer cette répartition pour passer d'une marge brute à une marge nette utile au pilotage. Choisissez une clé cohérente, comme le chiffre d'affaires, le temps de fabrication ou les volumes, selon votre activité. La méthode de calcul du coût de revient en boulangerie aide à poser cette répartition, puis à comparer les périodes avec le même repère.
Au quotidien, séparez deux niveaux. La fiche recette suit le coût direct du produit. Le compte de résultat vérifie la rentabilité globale. Entre les deux, le tableau de bord montre ce que chaque baguette, chaque croissant et chaque vente de snacking doit réellement contribuer à payer.
Exemple de calcul de marge nette pas à pas pour une boulangerie
Prenons une boulangerie réalisant 350 000 € de chiffre d'affaires annuel. Les montants ci-dessous servent à comprendre la méthode. Vous pouvez remplacer chaque ligne par vos données comptables, vos factures fournisseurs et vos relevés de production.
Supposons un coût matière représentant 25 % du chiffre d'affaires. Ce niveau se situe dans l'ordre de grandeur indiqué dans les repères demandés pour le métier, mais il doit être vérifié avec vos propres achats. La marge brute s'obtient en retirant les matières premières et consommables directement liés aux ventes.
Le calcul ligne par ligne
Le coût matière atteint alors 87 500 €. La marge brute s'élève à 262 500 €. Il faut ensuite déduire les charges qui permettent de fabriquer, vendre et maintenir l'activité.
| Ligne de calcul | Montant annuel | Part du CA |
|---|---|---|
| Chiffre d'affaires | 350 000 € | 100 % |
| Coût matière | 87 500 € | 25 % |
| Marge brute | 262 500 € | 75 % |
| Personnel | 175 000 € | 50 % |
| Énergie | 17 500 € | 5 % |
| Loyer et charges du local | 35 000 € | 10 % |
| Amortissements | 14 000 € | 4 % |
| Autres charges, avant impôts et éléments financiers | 14 000 € | 4 % |
| Bénéfice net illustratif | 7 000 € | 2 % |
Dans cet exemple pédagogique, le bénéfice net ressort à 7 000 €. Le taux de marge nette est donc 7 000 ÷ 350 000 × 100 = 2 %. Une marge brute de 75 % ne garantit pas un bénéfice final équivalent. Le personnel, le loyer, l'énergie et les autres charges absorbent une grande partie de la contribution initiale.
Les synthèses professionnelles citées pour les boulangeries artisanales indépendantes situent la marge nette moyenne dans un ordre de grandeur de 3 à 7 %, avec un plancher souvent cité autour de 4 à 5 % pour préserver la capacité d'investissement. Ces repères sont repris dans la synthèse de la filière alimentaire de la FCD. Ils ne remplacent pas votre compte de résultat. Une boulangerie avec plusieurs boutiques, un laboratoire central ou un loyer élevé aura une structure différente.
Refaites ce calcul avec vos chiffres du dernier exercice, puis avec une période récente. C'est l'écart entre les deux qui vous indiquera où chercher.
Invendus et coefficient multiplicateur, les deux leviers cachés de votre marge
À 19 heures, les croissants restent en vitrine, quelques baguettes attendent encore preneur et les sandwichs du jour doivent être écartés. Votre fournil a déjà payé la farine, le beurre, la garniture, le temps de l'équipe, le four et l'espace de vente. La vente manquante ne supprime aucune de ces dépenses.
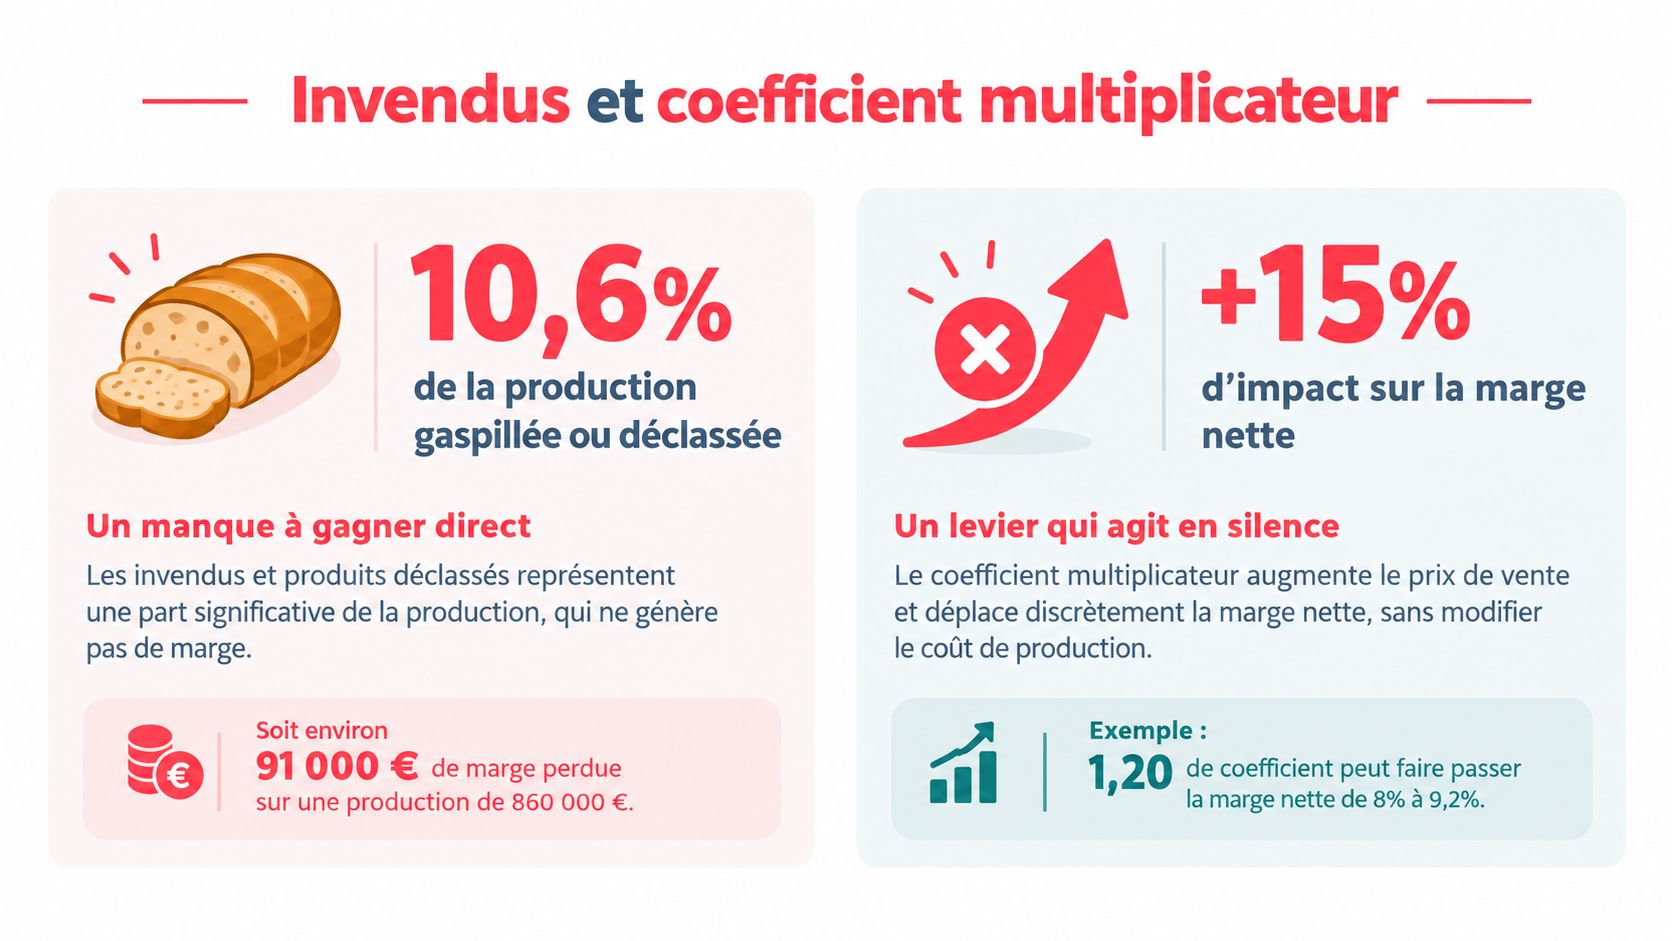
Une étude citée par la Fondation Carrefour, fondée sur des travaux de l'ADEME auprès de 12 boulangeries-pâtisseries artisanales françaises, estime que les produits écartés ou déclassés représentent 10,6 % de la production. Le document convertit ce volume en environ 170 000 tonnes de farine par an, soit plus de 3 200 tonnes par jour, dans ce guide consacré aux invendus.
Mesurer la perte plutôt que compter les sacs
Notez les invendus par produit, fournée et créneau horaire. Deux plaques de croissants jetées le soir ne pèsent pas comme quelques baguettes restantes. Le coût matière, le temps de fabrication et le prix de vente ne sont pas les mêmes. Un sandwich invendu ajoute aussi son emballage et ses ingrédients préparés.
La loi AGEC définit le gaspillage alimentaire comme « toute nourriture destinée à la consommation humaine qui, à une étape de la chaîne alimentaire, est perdue, jetée ou dégradée ». Elle fixe un objectif de réduction de 50 % d'ici 2030, présenté par l'ADEME dans son dossier sur le gaspillage alimentaire. Votre relevé sert donc à mesurer la perte financière et à organiser une réduction concrète.
Vérifier le coefficient
Le coefficient multiplicateur relie le coût de revient au prix de vente HT :
Prix de vente HT = coût de revient × coefficient multiplicateur
Avec un coefficient de 4, un coût matière de 25 % du prix de vente correspond à une marge brute de 75 %. Le taux de marque se calcule avec la formule coefficient = 1 ÷ taux de marque, comme l'explique ce guide du coefficient multiplicateur en boulangerie.
Ce coefficient ne corrige pas un coût de revient mal évalué. Actualisez-le après une hausse du beurre, du chocolat ou des emballages. Pour un croissant, vérifiez le coût du beurre. Pour une baguette, surveillez le coût matière et le volume produit. Pour un sandwich, intégrez la garniture, l'emballage et les pertes quotidiennes.
Le calculateur d'invendus peut vous aider à chiffrer les références qui restent régulièrement en vitrine, sans construire immédiatement un tableur complexe.
Comment utiliser votre marge nette pour fixer vos prix
À la fermeture, vos croissants sont vendus, votre vitrine paraît bien remplie et le coefficient semble satisfaisant. Pourtant, entre le beurre plus cher, le temps de finition et les invendus du soir, la marge nette peut presque disparaître. Elle sert donc à transformer le résultat comptable en décisions concrètes sur vos prix et votre production.
Commencez par regarder chaque référence avec ses contraintes. Une tartelette peut afficher une marge brute correcte, mais demander beaucoup de finition. Un sandwich peut supporter un bon prix matière tout en mobilisant emballage, préparation et stockage. Une baguette reste parfois un produit d'appel, même si son prix laisse peu de marge pour absorber les charges.
Partir du coût de revient réel
Pour une tartelette, additionnez les matières, l'emballage et le temps passé au laboratoire. Répartissez aussi une part cohérente des charges communes. Le coût de revient obtenu reflète mieux la réalité que le seul prix des fruits, de la crème et de la pâte.
Appliquez ensuite votre coefficient et comparez le prix obtenu à votre clientèle et aux produits voisins. Un tarif trop élevé ne doit pas conduire automatiquement à réduire la qualité. Examinez plutôt le format, la garniture, la recette ou le rythme de production.
Sur un sandwich, mesurez l'effet d'une hausse du jambon ou du fromage avant de modifier le prix. Quelques centimes supplémentaires sur une référence bien choisie peuvent préserver la rentabilité. Réduire discrètement la garniture risque au contraire de dégrader l'expérience du client.
Adapter le prix au rôle du produit
Une baguette, un croissant et une formule déjeuner n'ont pas le même prix acceptable ni la même fonction dans le magasin. Le ticket moyen, généralement situé entre 6 et 10 €, peut progresser grâce à une composition plus pertinente de l'offre. Vous évitez ainsi de faire porter toute la hausse sur la baguette, le produit le plus surveillé.
Le taux de marque offre une autre lecture du prix que le coefficient. Avec un coefficient de 4, le taux de marque correspondant est de 25 %, selon la relation présentée plus tôt. Utilisez le même vocabulaire avec votre comptable, vos responsables de boutique et vos fournisseurs pour comparer les décisions sans confusion.
Vérifiez enfin les ventes réelles. Un croissant rentable sur le papier, mais souvent jeté le soir, ne contribue pas au résultat prévu. Pour une baguette, un croissant ou une référence de snacking, le bon arbitrage réunit prix, volume vendu, temps de fabrication et pertes. La marge nette vous aide à choisir le prix qui finance réellement l'activité, pas seulement celui qui paraît attractif sur une fiche recette.
Les actions à mener dès demain matin pour améliorer votre marge nette
Vous pouvez commencer sans refaire toute votre organisation. Prenez une période comptable récente et avancez dans l'ordre. Le but est d'obtenir une base suffisamment fiable pour prendre une décision, puis de l'améliorer progressivement.
1. Reprendre les charges réelles
Rassemblez le chiffre d'affaires, les achats de matières, les salaires, l'énergie, le loyer, les assurances, les amortissements et les charges financières. Vérifiez que les frais du magasin et du fournil sont bien pris en compte. Si vous exploitez plusieurs boutiques, séparez autant que possible les charges propres à chaque point de vente.
2. Mesurer les invendus par référence
Pendant une période d'observation, notez les quantités produites, vendues, données, déclassées et jetées. Inscrivez l'heure et la fournée concernée. Vous verrez rapidement si la surproduction vient des baguettes du soir, des viennoiseries du week-end ou d'un sandwich préparé trop tôt.
3. Recalculer les produits sensibles
Choisissez une baguette, un croissant, une pâtisserie et une référence de snacking. Actualisez leurs fiches avec les derniers prix fournisseurs. Recalculez le coût de revient, le coefficient et le prix de vente. Une hausse du beurre ou du chocolat doit apparaître dans vos décisions, pas seulement dans vos factures.
4. Fixer des seuils d'alerte
Décidez à partir de quel écart vous réagissez. Une hausse fournisseur, une baisse de volume ou une progression des invendus doit déclencher une vérification. Ne changez pas toute la gamme à la première variation. Cherchez la référence et le créneau qui détériorent réellement le résultat.
5. Refaire le point chaque mois
Comparez le taux de marge nette avec la marge brute, les invendus et le chiffre d'affaires. Un seul indicateur peut masquer un problème. Une marge brute stable avec davantage de pertes, par exemple, doit vous conduire à revoir les quantités produites plutôt qu'à modifier immédiatement tous les prix.
Pour faire ces simulations sans tableur, le calculateur de marge de Panify permet de tester le taux de marge, le taux de marque, le coefficient et le prix HT ou TTC. Vous pouvez ensuite confronter le résultat aux ventes, aux invendus et aux charges réelles de votre boulangerie.
Commencez demain par quatre références et une seule période de vente. Vous n'avez pas besoin d'attendre la prochaine clôture pour savoir où votre marge part.
Panify centralise les données de ventes, de production, de recettes, d'achats et d'invendus afin de suivre les marges par article et par point de vente. Testez le calculateur de marge avec vos propres produits, puis utilisez les résultats pour décider quoi produire, à quel prix et en quelle quantité.