Vous fermez le rideau après une journée bien remplie. Les dernières baguettes sont sorties du four, les croissants ont été rangés, la caisse est comptée. Pourtant, une question reste souvent en suspens : qu'est-ce qui vous reste réellement après la farine, le beurre, les salaires, le loyer, l'électricité, les emprunts et les invendus ?
Le calcul de la marge nette en pourcentage répond à cette question. Il ne mesure pas seulement la rentabilité d'une baguette ou d'une tartelette. Il indique ce que votre entreprise conserve réellement après l'ensemble de ses charges. Pour être utile, ce calcul doit toutefois reposer sur un périmètre stable, avec les pertes, les amortissements et les charges communes correctement intégrés.
Table des matières
- Ce que révèle vraiment la marge nette d'une boulangerie
- La formule de la marge nette en pourcentage décryptée
- Exemple chiffré complet sur une boulangerie artisanale
- Repères de marge nette pour une boulangerie française
- Du coût matière à la marge nette, les leviers du fournil
- Pièges classiques qui faussent votre calcul de marge nette
- Piloter votre marge nette chaque mois et agir dès demain
Ce que révèle vraiment la marge nette d'une boulangerie
Marc, artisan boulanger, a produit 250 baguettes, 80 croissants et 25 tartelettes. Sa boutique a vendu 2 850 € de marchandises dans la journée. La caisse paraît satisfaisante, mais ce montant ne dit pas encore ce que l'activité a réellement conservé. Les invendus, les pertes de fabrication et les heures passées au laboratoire peuvent réduire fortement le résultat.
La marge nette en pourcentage donne cette vision d'ensemble. Elle correspond au rapport entre le résultat net et le chiffre d'affaires, multiplié par 100. Le résultat net intègre toutes les charges enregistrées, notamment les frais financiers et l'impôt sur les bénéfices, comme l'explique la définition comptable de la marge nette.
Règle pratique : une caisse bien remplie ne signifie pas forcément une entreprise rentable. Seul le résultat net montre ce que l'exploitation conserve réellement.
Trois niveaux doivent être séparés. La marge brute mesure ce que les ventes dégagent après les coûts directement liés aux produits. Elle sert à ajuster les recettes, les prix et les coefficients. La marge opérationnelle évalue la performance de l'exploitation avant certains éléments financiers et fiscaux. La marge nette comptable intervient en dernier. Elle inclut les amortissements du four et du pétrin, les frais financiers, les impôts, les invendus et les autres charges du compte de résultat.
Une pâtisserie peut donc afficher une bonne marge directe, puis perdre de la rentabilité après la main-d'œuvre, l'électricité du laboratoire et sa part de loyer. La rentabilité se juge à l'échelle de toute la boulangerie, pas sur le seul prix de vente d'une tartelette.
Pour obtenir un calcul fiable, fixez le même périmètre chaque mois. Comptabilisez les matières réellement consommées, distinguez les pertes des ventes et répartissez les charges communes selon une règle stable. Comparez ensuite des périodes construites de la même façon. Une marge du pain calculée avant amortissement ne peut pas être comparée sérieusement avec une marge de boutique qui inclut toutes les charges.
La formule de la marge nette en pourcentage décryptée
À la clôture du mois, partez du compte de résultat, pas du solde bancaire. Votre feuille de pilotage peut reprendre la formule suivante :
Marge nette en pourcentage = (résultat net / chiffre d'affaires HT) × 100
Le véritable travail consiste à construire le résultat net avec un périmètre identique d'un mois à l'autre. Une facture de farine ne suffit pas à mesurer la consommation. Intégrez la farine T65, le beurre, le chocolat et les fruits réellement utilisés, en tenant compte des variations de stock et des pertes au fournil. Une pâte jetée, une viennoiserie invendue ou une casse doivent rester visibles dans votre suivi, sinon la pression du coût matière disparaît derrière les achats comptabilisés.
Ajoutez ensuite les charges qui permettent à la boutique de fonctionner : loyer, énergie, assurances, maintenance du four rotatif et prestations comptables. La masse salariale couvre les boulangers, les vendeuses, les apprentis et les charges sociales correspondantes. Les amortissements du four, du pétrin, du four de pâtisserie et du véhicule de livraison complètent le coût économique de la période, même sans sortie de trésorerie ce mois-ci.
Les impôts et taxes, puis les frais financiers liés aux emprunts, terminent le périmètre. Cette construction permet de mesurer ce que l'exploitation conserve après ses charges, plutôt que la seule performance d'une recette ou d'un rayon.
Travaillez en hors taxes. Un chiffre d'affaires TTC face à des charges HT fausse mécaniquement le pourcentage. Pour contrôler les postes et distinguer marge produit, taux de marque et rentabilité globale, consultez le calcul de marge en boulangerie.
Où retrouver chaque poste
| Poste du calcul | Ligne du compte de résultat |
|---|---|
| Chiffre d'affaires HT | Chiffre d'affaires ou ventes de marchandises et de produits finis |
| Matières premières consommées | Achats de matières premières et variation de stocks |
| Loyer, énergie, assurances | Autres achats et charges externes |
| Salaires et charges sociales | Charges de personnel |
| Four, pétrin, véhicule | Dotations aux amortissements |
| Intérêts d'emprunt | Charges financières |
| Taxes et impôts | Impôts et taxes, puis impôt sur les bénéfices selon le document comptable |
| Résultat net | Dernière ligne du compte de résultat |
Séparez enfin l'autoconsommation et les prélèvements personnels des charges d'exploitation. Leur mélange déforme la performance réelle de la boulangerie. Avec ce tableau, chaque poste est traçable, et votre calcul reste reproductible même lorsque les achats, les stocks ou les ventes changent.
Exemple chiffré complet sur une boulangerie artisanale
Voici un cas fictif, construit pour montrer la méthode. Il s'agit d'une boulangerie-pâtisserie de centre-ville suivie sur un mois. Son chiffre d'affaires atteint 38 600 € HT, réparti entre le pain, la viennoiserie, la pâtisserie, le snacking et les autres ventes.
La répartition commerciale est la suivante : 52 % pour le pain, 24 % pour la viennoiserie, 14 % pour la pâtisserie et 10 % pour le snacking et les autres produits. Ces pourcentages servent uniquement à ventiler le chiffre d'affaires de l'exemple, pas à établir une norme sectorielle.
| Poste | Montant HT (€) |
|---|---|
| Chiffre d'affaires HT | 38 600 € |
| Matières premières consommées | 12 850 € |
| Charges externes | 5 400 € |
| Masse salariale avec charges | 11 200 € |
| Amortissements du four et du véhicule | 1 100 € |
| Taxes et frais financiers | 650 € |
| Résultat net | 7 400 € |
Le coût matière de 12 850 € comprend ici la farine, le beurre, le chocolat et les fruits. Il ne faut pas regarder uniquement la facture fournisseur du mois. Si vos stocks ont varié, la consommation réelle doit tenir compte de cette variation. Sinon, vous risquez de rattacher à la période des achats qui n'ont pas encore été utilisés.
Les 5 400 € de charges externes regroupent le loyer, l'énergie, les assurances, l'entretien et les services nécessaires au fonctionnement. La masse salariale représente 11 200 € dans cette simulation. Elle pèse fortement sur le résultat, car une heure de production mal ajustée coûte à l'entreprise même lorsque les ventes ne suivent pas.
Les amortissements atteignent 1 100 €. Le four et le véhicule ne sortent pas nécessairement de trésorerie chaque mois, mais ils perdent de la valeur et doivent être renouvelés. Les oublier donnerait une image trop favorable de la rentabilité.
Le résultat net annoncé est de 7 400 €. Le calcul final est donc :
7 400 / 38 600 × 100 = 19,17 %
Dans cet exemple fictif, la marge nette atteint 19,17 %. Ce résultat ne doit pas être présenté comme un objectif général pour une boulangerie artisanale. Il sert à comprendre la mécanique. Si le coût matière augmente sans ajustement des prix, le résultat diminue. Si les heures de production restent identiques alors que les ventes baissent, la masse salariale absorbe une part plus importante du chiffre d'affaires.
Une marge nette élevée dans un exemple ne dispense jamais de contrôler les hypothèses. Le résultat dépend du niveau de loyer, de l'organisation du fournil, de la gamme, des investissements et de la fiscalité.
Repères de marge nette pour une boulangerie française
Un repère métier couramment cité situe la marge nette d'une boulangerie artisanale indépendante entre 3 % et 7 % du chiffre d'affaires, après déduction de toutes les charges, selon les repères de marge en boulangerie. Ce repère doit être lu avec prudence. Il ne remplace pas votre compte de résultat et ne tient pas automatiquement compte de votre structure de coûts.
La Banque de France indique que le taux de marge des PME hors microentreprises était de 24 % en 2024, contre 21 % en 2019. Il s'agit d'un taux de marge macroéconomique, fondé sur l'excédent brut d'exploitation et la valeur ajoutée, pas d'une marge nette comptable. Le rappel méthodologique publié sur la marge nette permet de comprendre pourquoi ces indicateurs ne doivent pas être comparés directement.
Le secteur alimentaire présente lui aussi des écarts de définition. Pour la fabrication de produits de boulangerie-pâtisserie et de pâtes alimentaires, l'Insee indiquait un taux de marge de 19,4 % en 2022. Cette donnée concerne l'industrie, pas une boulangerie artisanale de quartier. L'observatoire de FranceAgriMer sur le commerce et les marges rappelle également qu'une marge de rayon après affectation des charges communes peut devenir négative, avec -5,4 € pour 100 € de chiffre d'affaires en pâtisserie-viennoiserie.
| Famille de produits | Marge nette basse | Marge nette médiane | Marge nette haute | Commentaire |
|---|---|---|---|---|
| Pain | Faible | Variable | Meilleure si la gamme est bien maîtrisée | Prix très observé et volume important |
| Viennoiserie | Fragile en cas d'invendus | Dépendante de la production | Favorable avec une bonne rotation | Beurre, main-d'œuvre et pertes pèsent vite |
| Pâtisserie fine | Très variable | Dépendante des recettes | Forte sur certaines commandes | Le prix doit absorber le temps de fabrication |
| Snacking | Variable | Dépendante du mix produit | Favorable si la vente additionnelle fonctionne | Les achats et pertes doivent être suivis séparément |
Pour vous situer, utilisez trois zones. Une marge sous le repère métier appelle une analyse des charges, des prix et des pertes. Une marge située dans la zone habituelle demande un suivi régulier, car une hausse de l'énergie ou du beurre peut rapidement modifier le résultat. Une marge supérieure au repère doit être vérifiée, notamment si certains amortissements ou coûts de dirigeant ne sont pas correctement enregistrés.
Du coût matière à la marge nette, les leviers du fournil
Le coût matière ne suffit pas à calculer la marge nette, mais il agit directement sur elle. Une recette mal valorisée, une perte non enregistrée ou une production trop large réduit le résultat final avant même l'arrivée du loyer et des salaires.
Prenons une simulation de fournée. 100 baguettes vendues à 1,10 € génèrent 110 € de chiffre d'affaires. Si la farine, le sel, la levure et l'eau représentent environ 18 €, le coût matière correspond à environ 16 % du chiffre d'affaires de cette fournée. Pour 80 croissants vendus à 1,30 €, le chiffre d'affaires atteint 104 €. Avec 22 € de beurre, farine, sucre et œufs, le coût matière représente environ 21 %.
Ces montants sont des illustrations de méthode. Votre recette réelle doit utiliser les prix de vos fournisseurs, les grammages pesés et les pertes observées au pétrissage, au façonnage et à la cuisson.
Ce que vous pouvez réellement ajuster
Le coefficient multiplicateur ne doit pas être appliqué mécaniquement à toute la gamme. Un diviseur matière compris entre 2,5 et 4 peut servir de base de simulation selon les produits, mais il faut ensuite vérifier la concurrence, le temps de travail, l'emballage, les pertes et la place occupée dans le fournil.
La production différenciée entre le matin et le soir réduit le risque de fabriquer pour une demande qui ne vient pas. Les invendus doivent être enregistrés par famille et par créneau. L’étude de l'ADEME sur le gaspillage alimentaire dans les métiers de bouche propose une méthode de mesure auprès de 43 établissements répartis en France.
Une bonne ventilation des charges fixes évite aussi de faire porter au pain les coûts de la pâtisserie, ou l'inverse. Le tableau de bord doit relier coût matière, quantités produites, quantités vendues, invendus et résultat net consolidé. Pour structurer le calcul des recettes, vous pouvez vous appuyer sur le calcul du coût matière d'une recette.
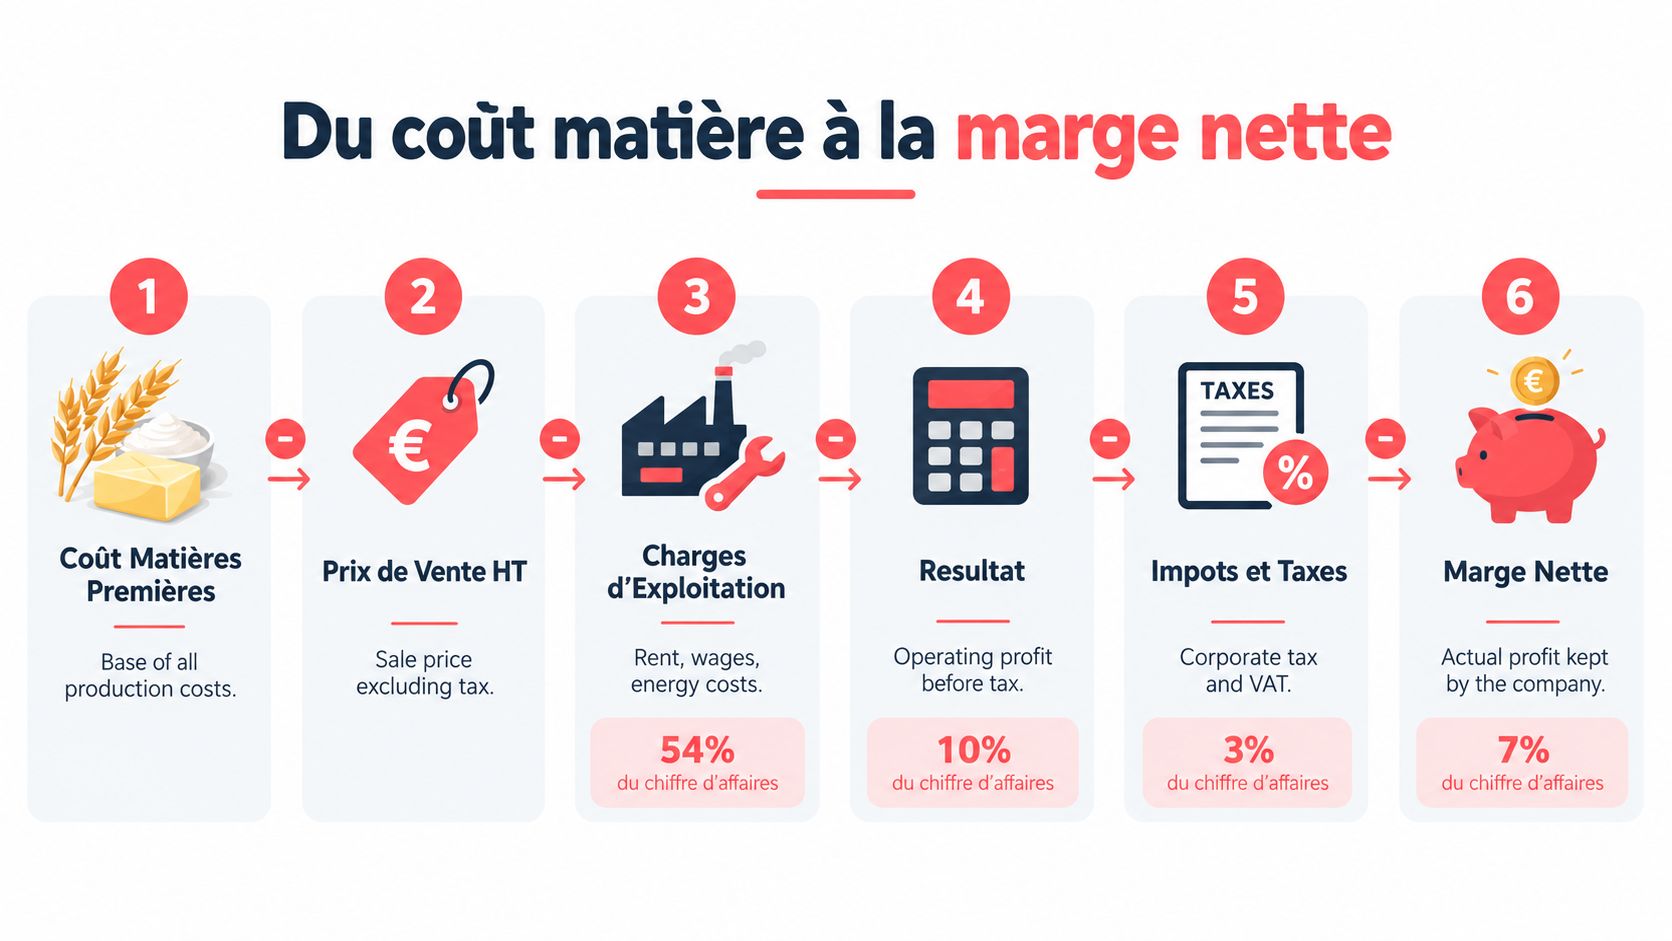
Une baisse du coût matière améliore le résultat seulement si elle ne dégrade pas la qualité, le poids vendu ou la régularité. Acheter en lot peut réduire le prix unitaire, mais l'économie disparaît si le stock entraîne des pertes ou immobilise inutilement la trésorerie.
Pièges classiques qui faussent votre calcul de marge nette
Le premier piège consiste à oublier les amortissements. Un four, un pétrin, un four de pâtisserie ou un véhicule de livraison servent plusieurs exercices. Leur coût ne disparaît pas parce qu'il n'est pas payé chaque mois. Les sources métier soulignent que le bon périmètre doit intégrer les amortissements, les charges financières, l'énergie, la main-d'œuvre et les pertes, comme le détaille ce guide sur les marges en boulangerie.
Le deuxième piège vient de la ventilation. L'électricité, l'eau, le gaz et le loyer concernent parfois à la fois le laboratoire et la vente. Si vous affectez toute la facture à une seule activité, votre marge par famille devient inutilisable. Choisissez une clé stable, documentez-la et ne la changez pas chaque fois que le résultat vous déplaît.
Les erreurs à corriger avant de comparer deux mois
- Mélanger TTC et HT : retirez la TVA du chiffre d'affaires avant d'appliquer la formule.
- Oublier les invendus : déduisez les produits non vendus du chiffre d'affaires réalisé ou rattachez leur coût au gaspillage.
- Traiter les remises après coup : enregistrez les réductions et la casse dans la période concernée.
- Confondre trésorerie et résultat : les charges sociales trimestrielles et les congés payés doivent être rattachés à l'activité qui les a générés.
- Changer les règles chaque mois : gardez les mêmes familles, les mêmes clés de ventilation et le même périmètre.
Avant chaque clôture mensuelle, vérifiez le chiffre d'affaires HT, les achats consommés, les stocks, les pertes, les salaires, les charges externes, les amortissements et les frais financiers. Cette checklist rend votre pourcentage comparable dans le temps. Elle vous aide aussi à distinguer une vraie dégradation d'un simple décalage comptable.
Piloter votre marge nette chaque mois et agir dès demain
Commencez par extraire le chiffre d'affaires TTC, puis convertissez-le en HT. Regroupez ensuite les charges directes, comme la farine, le beurre, les œufs, le chocolat, le gaz, l'électricité et les salaires du fournil. Ajoutez les charges indirectes, le loyer, les assurances et la comptabilité, puis les amortissements du four, du pétrin et du véhicule.
Calculez ensuite résultat net / chiffre d'affaires HT × 100. Reportez le résultat dans trois colonnes : mois, pourcentage, écart par rapport à N-1. Une baisse doit conduire à une action précise, pas à une simple observation.
Dès demain matin, contrôlez les coefficients des pains spéciaux, ajustez les fournées de viennoiseries aux ventes réelles et examinez la négociation d'une matière première achetée en lot. Suivez séparément les invendus, car une production vendue et une production sortie du four ne racontent pas la même histoire. Pour centraliser ces données et suivre les écarts dans un tableau de bord, consultez le pilotage de la rentabilité d'une boulangerie.
Panify centralise les ventes, les recettes, les coûts matière, les invendus et les marges par produit ou par point de vente pour vous aider à suivre votre résultat sans multiplier les tableurs. Visitez Panify pour découvrir les outils de pilotage adaptés à votre boulangerie.