
Marge sur coût direct = chiffre d'affaires HT − coûts directs ; taux = marge / chiffre d'affaires HT × 100. Une viennoiserie vendue 1,20 € HT avec 0,32 € de matières et d'emballage laisse ainsi 0,88 €, soit 73,3 % du prix HT, avant les charges communes.
Au comptoir, le prix est bien affiché. Au fournil, le beurre a peut-être changé de tarif, la garniture est un peu plus généreuse et quelques pièces attendent encore leur client à la fermeture. Votre fiche recette peut donc afficher une belle marge sans refléter ce que la fournée rapporte réellement.
Le bon calcul part des achats, suit les quantités fabriquées et finit sur les ventes. Il vous aide à choisir un prix, une quantité à produire ou une commande à accepter.
Table des matières
- Que mesure vraiment la marge sur coût direct ?
- Comment calculer la marge d'une pièce pas à pas ?
- Comment répartir le coût des invendus sur les ventes ?
- Quelle marge lire avant d'accepter une commande ou de garder une référence ?
- Quels contrôles faire dès demain matin sur prix et achats ?
- Quelles références garder en vitrine et lesquelles revoir ?
Que mesure vraiment la marge sur coût direct ?
La marge sur coût direct mesure ce qu'une vente laisse après les dépenses directement rattachables à la référence. Pour une baguette, vous comptez notamment la farine, la levure, le sel, les améliorants éventuels et le sachet consommé. Pour un sandwich, vous ajoutez le pain, la garniture, la sauce et l'emballage.
Le périmètre doit être écrit. Dans une fiche limitée aux matières et à l'emballage, la main-d'œuvre n'est pas déduite. Si vous affectez aussi du temps de fabrication à chaque référence, indiquez-le clairement et appliquez cette règle à toute la gamme.
Quelle lecture correspond à votre décision ?
Trois lectures de marge et le taux Insee
| Lecture | Ce qu'on retire | Ce qu'on laisse | Décision utile |
|---|---|---|---|
| Marge sur coût direct | Matières consommées, emballage, commission éventuelle | Salaires non affectés, loyer, énergie de base | Comparer deux références ou accepter une commande en plus |
| Marge sur coûts variables | Charges qui bougent avec le volume, dont la perte marginale | Frais fixes du point de vente | Prix minimal et seuil de rentabilité |
| Coût de revient complet | Matières, main-d'œuvre, énergie et quote-part de frais | Rien : tout est chargé | Vérifier qu'une boutique tient sur l'année |
| Taux de marge Insee | Non calculé sur une référence | Méthode sectorielle, pas un prix de vente | Situer le métier, pas tarifer une baguette |
Le coût de revient complet est un coût, pas une marge. Pour obtenir un résultat après charges réparties, vous le soustrayez au prix de vente HT. Ce calcul répond à une autre question que celle de la contribution immédiate d'un produit.
Les coûts directs et les coûts variables ne sont pas non plus parfaitement interchangeables. Un salarié affecté à une fabrication peut constituer un coût direct sans que sa rémunération change lorsqu'une pièce supplémentaire sort du four. Pour décider, il faut donc savoir ce que la commande entraîne réellement comme dépense.
Pourquoi votre marge produit n'est-elle pas votre bénéfice ?
Votre contribution doit encore payer les charges communes : loyer, salaires non affectés, assurances, entretien et fonctionnement du fournil. Une pâtisserie peut bien contribuer après matières tout en demandant beaucoup de travail au tour et de place au froid.
Le taux de marge publié par l'Insee mesure autre chose : l'excédent brut d'exploitation rapporté à la valeur ajoutée aux coûts des facteurs. Pour les entreprises françaises de fabrication de produits de boulangerie-pâtisserie et de pâtes alimentaires, il atteignait 19,4 % en 2022 contre 22,5 % en 2019, soit une baisse de 3,1 points, selon l’Insee.
Règle de gestion : comparez les produits avec le même périmètre de coûts. Une référence chargée de main-d'œuvre ne peut pas être comparée directement à une autre calculée sur les seules matières.
Dans votre tableau, gardez des colonnes séparées pour les matières, l'emballage et les autres coûts affectés. Vous saurez ainsi pourquoi une contribution baisse, au lieu de chercher l'explication dans un taux global.
Comment calculer la marge d'une pièce pas à pas ?
Travaillez avec la fiche technique, la dernière facture fournisseur, une balance et votre prix de vente. Un tableur suffit pour commencer, à condition de conserver les mêmes unités et de dater les prix d'achat.
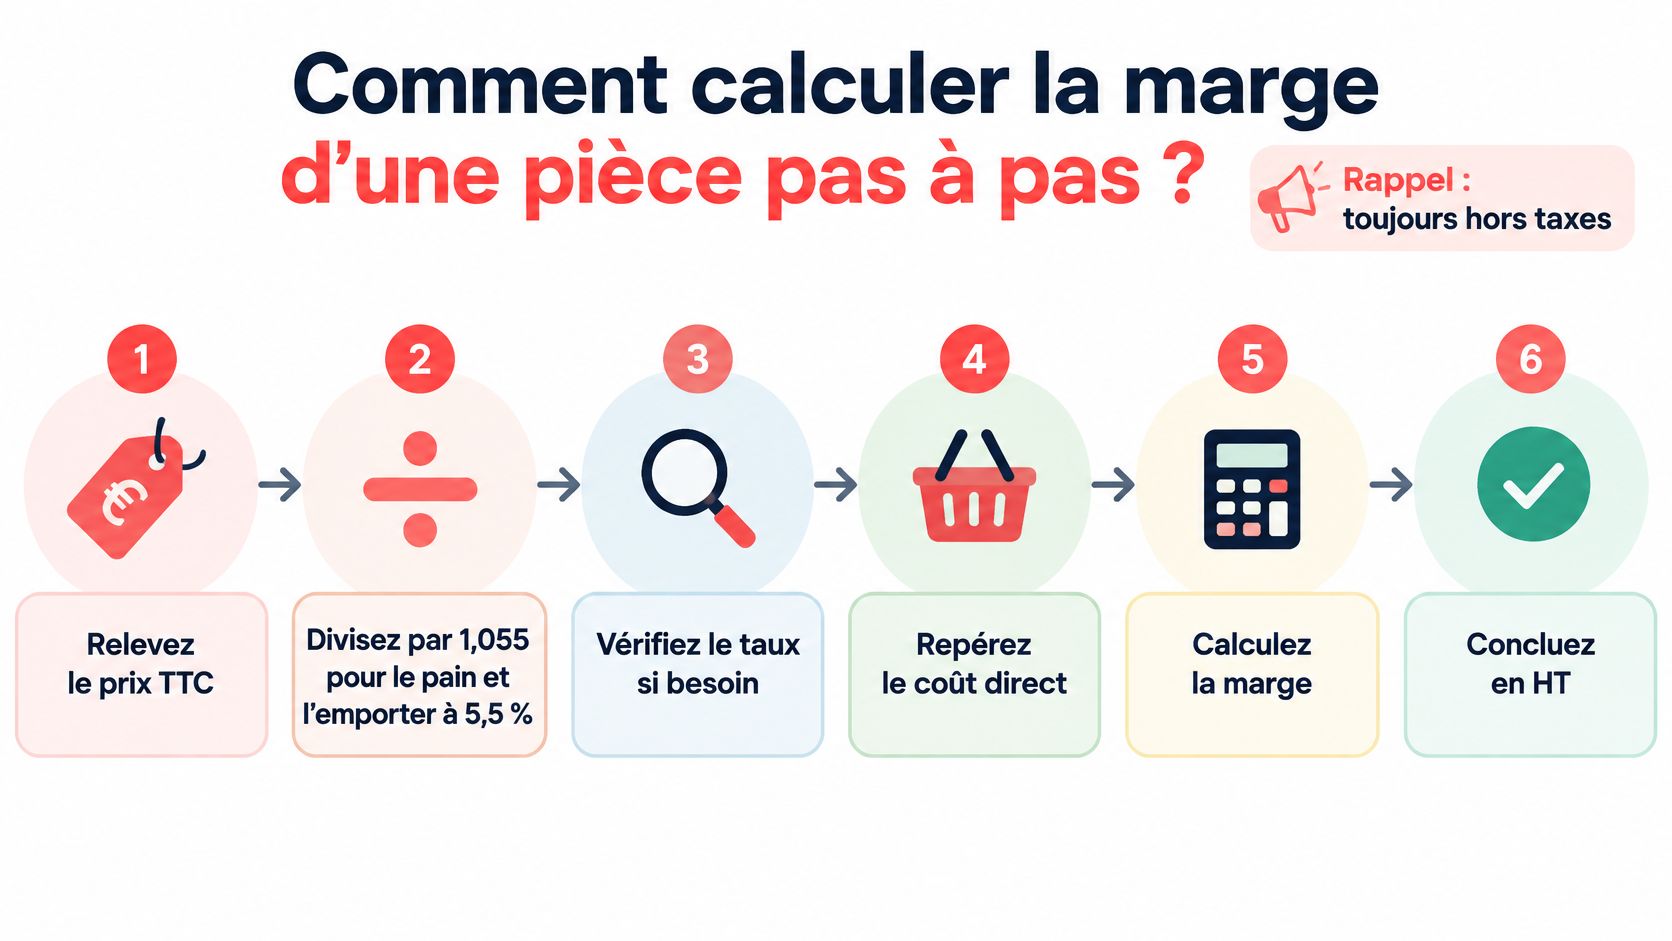
Le parcours de calcul doit rester visible pour la personne qui met les fiches à jour.
Quels gestes appliquer à chaque référence ?
Relevez le prix de vente et passez en HT. Utilisez le taux de TVA applicable au produit et au mode de consommation. Ne reprenez pas automatiquement le paramétrage d'une autre famille : faites confirmer les cas particuliers par votre comptable.
Pesez la consommation réelle. Comptez la dorure, le fleurage, les chutes non réutilisées et la garniture effectivement déposée. Le poids prévu sur la fiche ne suffit pas si l'équipe sert autrement.
Valorisez chaque ingrédient. Multipliez la quantité consommée par son prix d'achat HT dans la même unité. Ajoutez ensuite l'emballage réellement utilisé ; pour structurer ce travail, appuyez-vous sur une méthode de calcul du coût matière d'une recette.
Soustrayez le coût direct du prix HT. Le résultat s'exprime en euros par pièce. C'est le montant disponible avant les charges laissées hors du calcul.
Rapportez cette marge au prix HT. Vous obtenez le pourcentage du prix conservé après les coûts retenus. Affichez le dénominateur dans votre tableur pour éviter les confusions.
Calculez le coefficient multiplicateur. Divisez le prix de vente HT par le coût direct HT. Ce coefficient sert au contrôle, pas à remplacer l'analyse du temps de travail ou des invendus.
Pour l'exemple de viennoiserie retenu, le calcul est 1,20 € HT − 0,32 € = 0,88 €, puis 0,88 / 1,20 × 100 = 73,3 % ; cette logique de contribution après charges variables est présentée par Bpifrance Création.
Comment comparer les références sans fabriquer de fausses normes ?
Le tableau ci-dessous sert de trame de travail. Les montants du pain au chocolat et de la part de tarte sont des hypothèses d'exercice, à remplacer par vos consommations et factures ; ils ne constituent pas des moyennes professionnelles.
Marge sur coût direct de cinq références
| Référence | Coût direct |
|---|---|
| Baguette | Coût du lot de pâte et des sachets, réparti sur les pièces obtenues |
| Croissant | 0,32 € dans l'exemple de viennoiserie |
| Pain au chocolat | 0,38 € dans ce scénario de travail |
| Part de tarte | 1,10 € dans ce scénario de travail |
| Sandwich | Pain, garniture, sauce et emballage réellement consommés |
Ajoutez à droite votre prix HT, votre marge en euros et votre taux. Un sandwich chargé en matières peut laisser davantage d'euros qu'une petite pièce au taux flatteur. Mais il peut aussi mobiliser davantage de préparation et présenter un risque d'invendus plus coûteux.
Le taux rapporté au prix de vente relève d'une logique de taux de marque. Un taux de marge rapporté au coût donne un autre résultat : nommez vos colonnes sans ambiguïté. De même, ne mélangez pas un coefficient HT sur HT avec un coefficient fondé sur un prix TTC.
Ce support vidéo complète la démarche de calcul.
Comment répartir le coût des invendus sur les ventes ?
Prenons une hypothèse de fournée : vous fabriquez 100 baguettes pour 22 € de matières, mais vous n'en vendez que 92. Le coût matière par vente devient 22 / 92, soit environ 0,24 €, au lieu de 0,22 € lorsque tout est vendu.
Dans ce scénario, le coût matière supporté par chaque vente augmente de près de 9 %, sans changement de recette ni de fournisseur. Ce n'est pas la baguette qui coûte davantage à fabriquer : ce sont les ventes restantes qui doivent financer toute la matière engagée.
Que change une fournée de sécurité ?
Produire davantage protège contre la rupture. Cela engage aussi de la matière et du travail avant de connaître la demande. Le bon arbitrage porte sur la contribution du lot, pas seulement sur le plaisir d'avoir une vitrine pleine jusqu'au soir.
Coût direct selon les invendus
Les calculs suivants utilisent l'hypothèse de 0,22 € de matières par baguette fabriquée.
| Fournée | Vendues | Lecture |
|---|---|---|
| 100 baguettes, tout vendu | 100 | Marge de la fiche ; 0,22 € de matières par vente |
| 100 baguettes, 8 % invendus | 92 | Environ 0,24 € de matières par vente |
| 110 baguettes pour 100 ventes | 100 | Les 10 pièces de sécurité sont dans le coût ; 0,242 € de matières par vente |
| 110 baguettes, 10 remisées à 0,60 € | 100 au prix normal, plus les 10 remisées | La recette des remises améliore la contribution du lot ; les matières restent engagées |
La dernière ligne suppose que les pièces remisées sont vendues en plus des ventes au tarif normal. Sinon, vous risquez de compter la même vente deux fois. Pour mesurer la contribution, additionnez les recettes HT réellement encaissées, puis retirez le coût direct de toute la fournée.
Une remise ne réduit pas le coût historique de fabrication. Elle apporte une recette supplémentaire, à comparer aux frais éventuels de vente et au risque de remplacer un achat au tarif normal.
Quelles quantités noter à la fermeture ?
Organisez le relevé avec des catégories qui ne se chevauchent pas :
- Produite : la quantité réellement sortie du fournil, après les défauts de fabrication identifiés.
- Vendue : les pièces écoulées au tarif normal.
- Donnée : les sorties sans recette de vente.
- Détruite : les produits écartés, avec leur motif.
- Remisée : les pièces vendues à prix réduit, avec la recette correspondante.
Comptez les pièces pour ajuster la production. Comptez les euros pour choisir les pertes à traiter en priorité.
Commencez par les viennoiseries du jour, les sandwiches à DLC courte, les salades et les pâtisseries fraîches. Pour organiser les relevés et les ajustements de fabrication, une démarche de réduction des invendus en boulangerie doit relier les sorties du fournil aux sorties de caisse.
L’ADEME documente le gaspillage alimentaire dans la restauration commerciale, mais ses moyennes ne remplacent pas vos relevés au fournil. Votre indicateur utile reste le coût des invendus en euros, par famille et par jour, sans lui attribuer une recette qui n'a jamais été encaissée.
Quelle marge lire avant d'accepter une commande ou de garder une référence ?
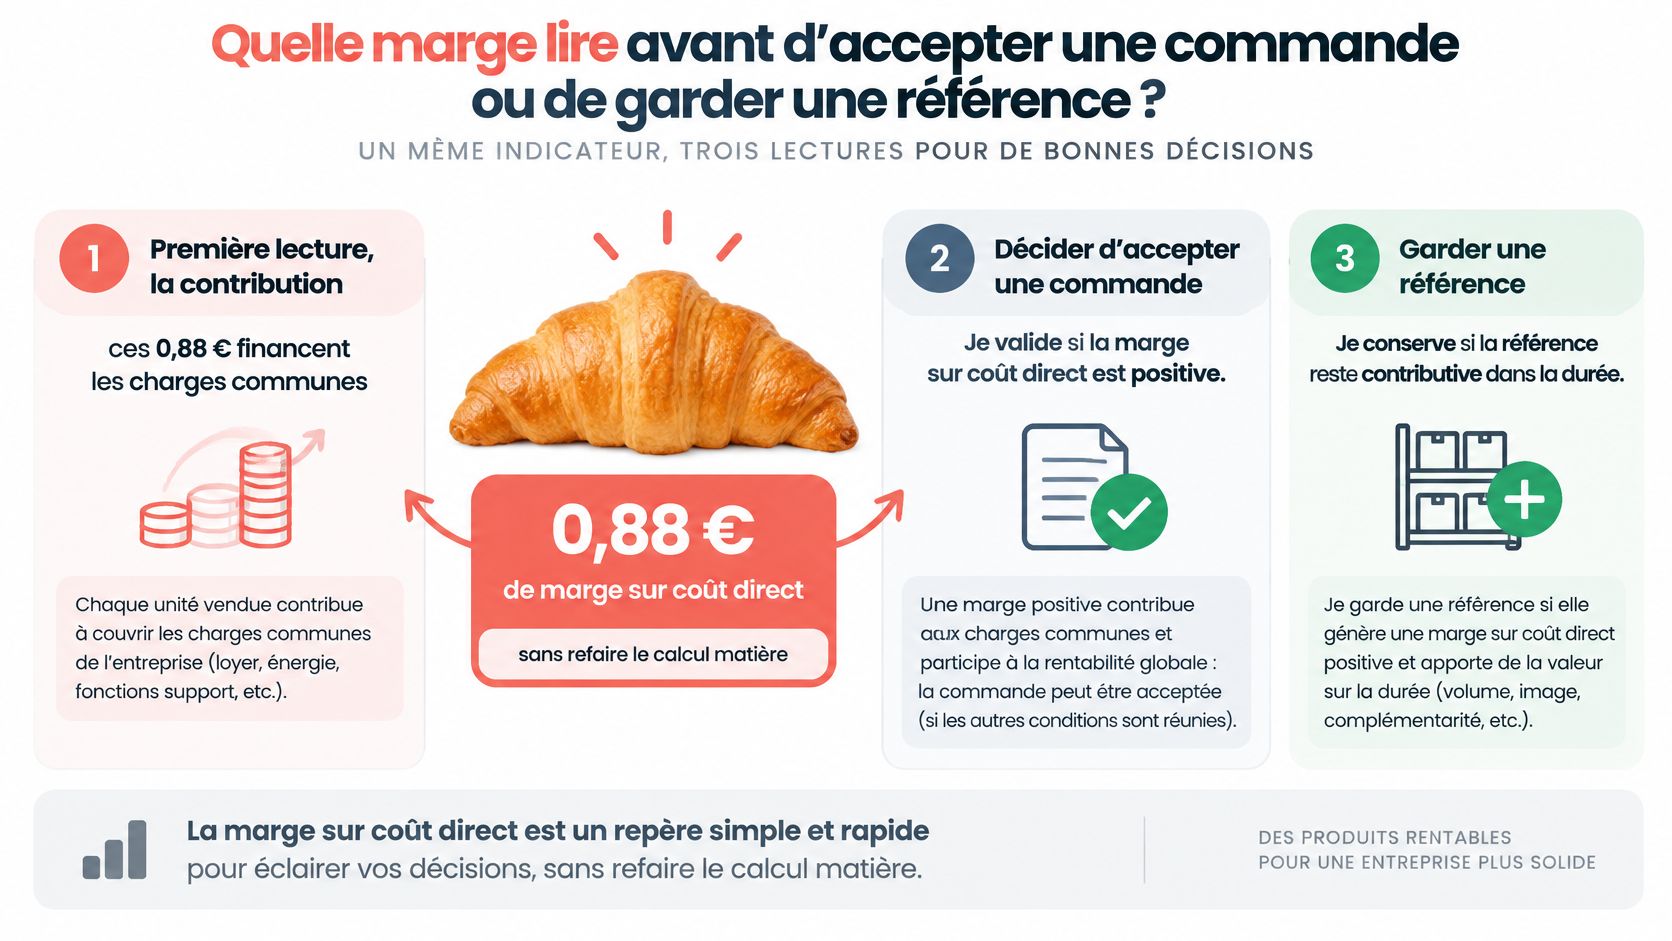
Le même croissant appelle des décisions différentes selon que vous remplissez un créneau disponible, surchargez le tour ou évaluez votre assortiment. La recette ne change pas. Les dépenses à prendre en compte, elles, changent avec la décision.
Le terme marge brute ne suffit pas à préciser le calcul : certains y mettent uniquement les matières, d'autres ajoutent du travail ou de l'énergie. Le guide de calcul de marge en boulangerie distingue la contribution utile à une décision ponctuelle de la rentabilité après charges communes.
Que vous disent les différentes lectures du croissant ?
La contribution après coûts directs indique ce que la vente apporte au financement du point de vente. Elle sert à comparer les références sur une base commune. Elle ne mesure ni la charge de travail au tour ni la place occupée dans une production déjà tendue.
Le coût variable élargi ajoute les dépenses déclenchées par la commande. Une commission de livraison, un emballage spécifique, des heures supplémentaires ou une cuisson supplémentaire peuvent modifier l'arbitrage. Si la commande tient dans une fabrication déjà prévue, ces dépenses peuvent être plus limitées.
Le coût complet affecte aussi une part des salaires, du loyer et des autres frais communs. La clé de répartition doit correspondre au fonctionnement du fournil : temps de travail, utilisation des équipements ou autre unité pertinente. Charger chaque produit de la même somme masque les écarts entre une baguette courante et une pâtisserie longue à monter.
Cette comparaison aide à choisir la bonne lecture avant de répondre au client.
À quel prix accepter une commande supplémentaire ?
Supposons une commande de 80 croissants, avec le coût matière et emballage de l'exemple, soit 0,32 € HT par pièce : vous engagez 25,60 € sur ce périmètre. C'est un montant de dépenses directes, pas un prix commercial recommandé.
Vendre à ce seul coût ne laisserait rien pour les charges communes. Et ce plancher serait encore incomplet si la commande imposait du travail supplémentaire, une livraison ou des pertes spécifiques. Votre prix doit couvrir les dépenses supplémentaires et laisser une contribution qui justifie le travail demandé.
Avant d'accepter : vérifiez ce que cette commande vous empêche de fabriquer. Une place disponible dans la tournée et un tour saturé ne se tarifent pas de la même façon.
Pour une commande ponctuelle, examinez donc les coûts supplémentaires, la capacité disponible et les ventes auxquelles vous renoncez. Pour conserver une référence toute l'année, regardez sa contribution cumulée et le travail qu'elle mobilise. Pour vérifier la solidité de la boutique, rapprochez l'ensemble des contributions de toutes les charges réellement supportées.
Une référence ne doit pas nécessairement financer, seule, une quote-part arbitraire de chaque dépense. En revanche, l'assortiment complet doit payer le fonctionnement du point de vente et laisser un résultat.
Quels contrôles faire dès demain matin sur prix et achats ?
Posez les factures récentes à côté des fiches recettes avant de revoir les étiquettes. Une hausse fournisseur ne justifie pas automatiquement la même hausse sur toute la vitrine. Son effet dépend de la quantité d'ingrédient consommée et des volumes réellement vendus.
Selon France Boulangerie, le prix moyen de la baguette en France atteignait 1,10 € en 2025, contre 0,96 € en 2022, soit une hausse de 14,5 %. Ce repère ne fixe pas votre tarif : vos factures, votre recette et votre contribution cible restent déterminants.
Quels contrôles faire avant de modifier les prix ?
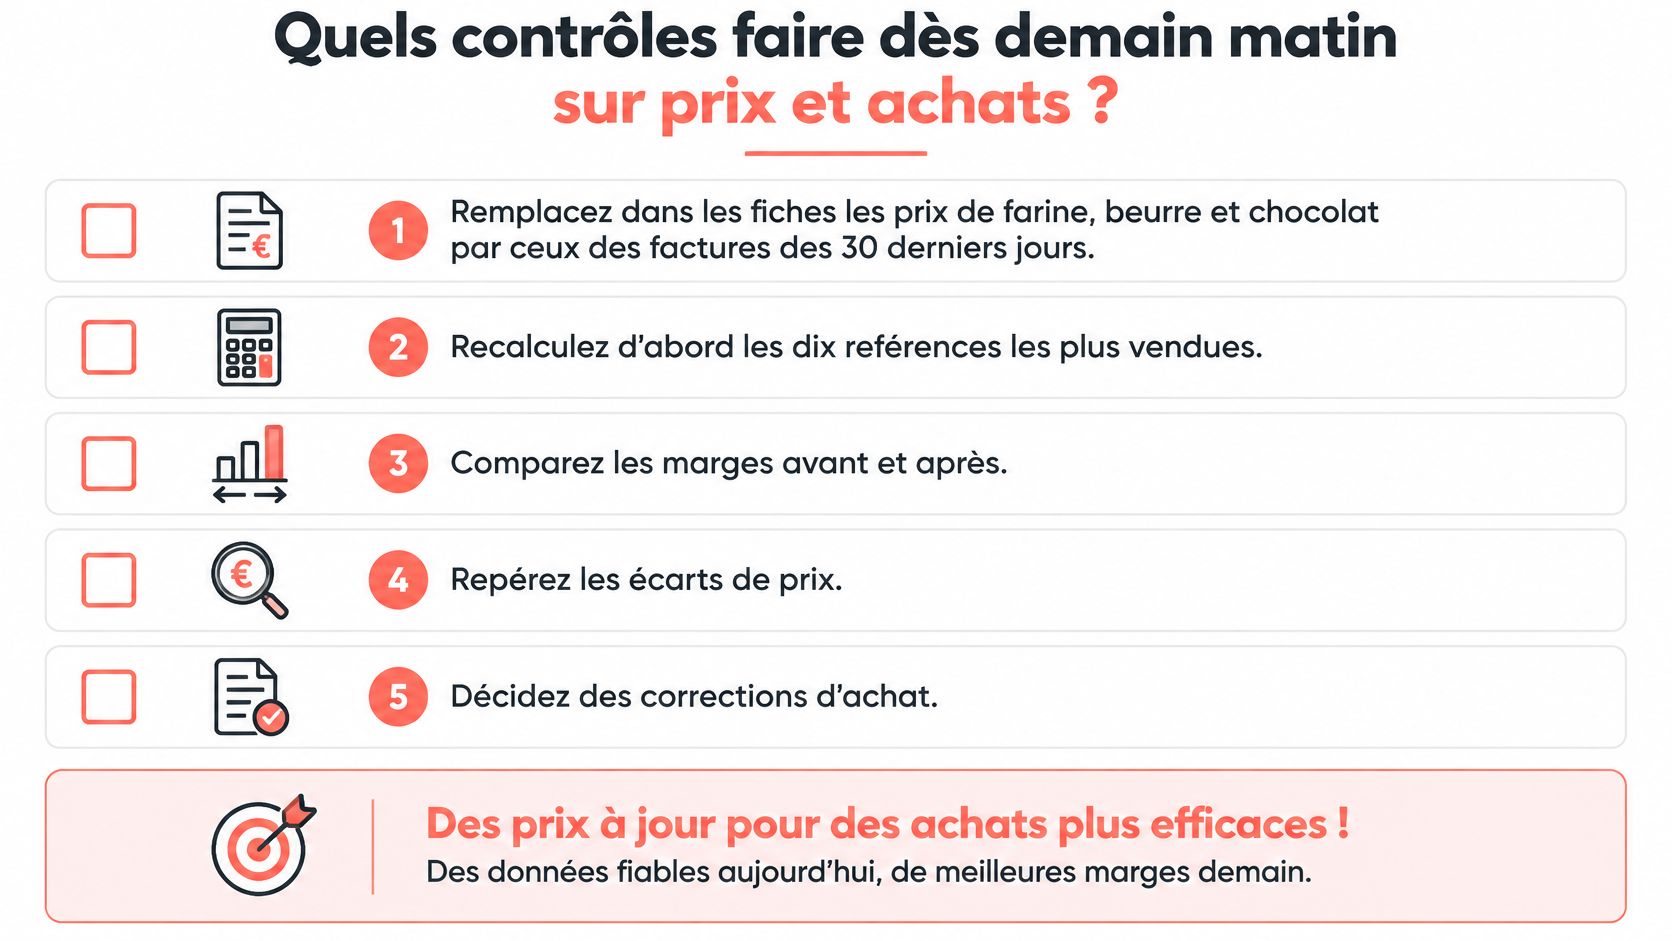
Actualisez les achats. Reprenez les prix de farine, beurre et chocolat des factures des trente derniers jours. Vérifiez le prix au kilo, le conditionnement, les remises acquises et les frais facturés : une présentation différente peut masquer un écart.
Commencez par les références qui comptent. Recalculez d'abord les dix meilleures ventes, puis les produits très consommateurs d'ingrédients sensibles. Une correction sur un produit rarement vendu ne doit pas passer avant un écart répété sur chaque fournée.
Affichez les invendus en euros. Placez ce montant à côté de la contribution obtenue. Vous distinguerez une recette devenue trop chère d'une quantité produite trop généreuse.
Traitez le beurre là où vous le consommez. Examinez les croissants, les feuilletages et les pâtisseries concernées avant les autres familles. Vérifiez aussi le dosage et le rendement : relever le prix ne corrige pas une consommation mal maîtrisée.
Fixez une contribution cible. Pour votre tarif courant, ajoutez au coût direct réel, invendus compris, le montant nécessaire pour participer aux charges communes. Ce prix cible n'est pas le simple seuil de dépenses d'une commande exceptionnelle.
Le contrôle des prix fournisseurs doit conserver la date de mise à jour et la facture utilisée. Sans cette trace, vous ne saurez plus si l'écart vient de l'achat, de la recette ou d'une saisie.
Cette liste permet de répartir les vérifications entre la gestion et la production.
Faut-il changer de fournisseur ou relever le prix ?
Comparez le coût de la recette obtenue, pas seulement le prix du sac ou du carton. Un ingrédient moins cher peut modifier le rendement, demander davantage de manipulation ou dégrader la régularité. Faites un essai de fabrication avant de changer une matière importante.
À l'inverse, ne conservez pas un achat par habitude si une qualité équivalente permet de mieux maîtriser le coût. Mesurez l'écart en euros par recette, puis sur les volumes vendus. Vous pourrez négocier, adapter la fabrication ou revoir le tarif avec un motif précis.
Quelles références garder en vitrine et lesquelles revoir ?
Gardez les produits qui contribuent réellement au fonctionnement de la boulangerie, pas seulement ceux dont la fiche affiche le plus beau pourcentage. Tenez compte aussi de leur rôle au comptoir : un produit d'appel peut rester utile, à condition de ne pas lui attribuer des ventes complémentaires que vous n'avez pas vérifiées.
Classez votre gamme avec les coûts actualisés, les ventes réelles et les pertes constatées. Ne retirez pas une référence sur une journée atypique, mais ne repoussez pas indéfiniment une décision lorsque le même écart revient.
Comment répartir la gamme ?
À protéger. Les références qui laissent une contribution solide après invendus méritent une bonne disponibilité. Vérifiez les approvisionnements et les créneaux de fabrication pour éviter de manquer les ventes utiles.
À garder sous surveillance. Les produits à taux élevé mais à faible contribution unitaire peuvent soutenir le passage au comptoir. Regardez leur volume, leur simplicité de fabrication et leur place dans les achats des clients avant de les développer.
À revoir. Les références dont les pertes, les achats ou le travail supplémentaire réduisent trop la contribution demandent une action précise. Réduisez la fournée, décalez une cuisson, ajustez la recette ou testez un prix différent avant de conclure au retrait.
Un tableur bien tenu suffit si vous pouvez le mettre à jour sans décaler le travail du fournil. Lorsque les recettes, les factures et les points de vente se multiplient, un outil centralisé peut faciliter le suivi. Mais aucun calcul automatique ne corrigera un grammage faux ou des invendus non relevés.
Attribuez enfin une action et un responsable à chaque référence à revoir. Le classement n'a d'intérêt que s'il change la prochaine commande fournisseur, la prochaine fournée ou l'étiquette en vitrine.
Pour passer du calcul ponctuel au suivi des recettes, des achats et des ventes, Panify propose un calculateur de marge et un logiciel de pilotage pour les boulangeries. Vous pouvez y examiner vos marges produit par produit et les rapprocher des prévisions de production ; commencez avec une recette, sa dernière facture fournisseur et ses invendus réels.