Une marge brute alimentaire se calcule hors taxes avec la formule prix de vente HT moins coût des matières consommées, puis rapportée au chiffre d'affaires HT pour obtenir un pourcentage. Dans une boulangerie, le coefficient ne suffit pas, car les achats, les pertes et les invendus changent la marge réellement encaissée.
La scène est courante. Vous ouvrez la facture de farine, de beurre ou de sucre entre deux fournées. Le prix a bougé, mais vos étiquettes n'ont pas changé. Le coefficient appliqué à la baguette, à la viennoiserie ou à la pâtisserie continue de fonctionner sur une ancienne fiche technique. Sur le papier, le produit reste rentable. En caisse, une partie de la marge a déjà disparu.
Pour calculer la marge d'un produit alimentaire, il faut donc relier quatre éléments : le prix de vente HT, le coût matière réellement facturé, le coût de revient complet et les pertes. L'INSEE rappelle que les familles alimentaires n'ont pas toutes la même structure de marge, avec des taux observés entre 13 % et 27 % selon les catégories en hypermarchés et supermarchés, ce qui confirme qu'une moyenne appliquée à tout le rayon donne une vision déformée dans son étude sur les marges commerciales.
Table des matières
- Pourquoi votre coefficient multiplicateur vous fait perdre de l'argent
- Décomposer le coût de revient d'une recette
- Comprendre les ratios de rentabilité par famille
- Intégrer le gaspillage et les invendus dans vos calculs
- Piloter sa marge avec des outils adaptés
Pourquoi votre coefficient multiplicateur vous fait perdre de l'argent
Le boulanger regarde son stock de farine, ouvre sa facture et constate que le prix a fortement augmenté. Pourtant, la règle reste la même depuis des mois : coût matière multiplié par quatre. Cette habitude donne une impression de contrôle, mais elle ne dit rien de la marge réellement obtenue quand le coût d'achat n'est plus celui de la fiche.
Un coefficient de 4 signifie que le coût matière représente 25 % du prix de vente, pour une marge brute matière de 75 %, à condition de travailler en HT et d'utiliser un coût à jour. Cette relation est rappelée dans ce guide sur le coefficient multiplicateur en boulangerie. Elle cesse d'être fiable dès qu'un ancien tarif fournisseur reste dans votre calcul.
La facture fournisseur doit entrer dans la fiche technique
Les matières premières alimentaires importées ont connu des variations marquées. L'indice suivi par l'INSEE atteignait 180,8 en juillet 2025, après une baisse mensuelle de 5,3 %, puis 184,2 en août 2026, avec une hausse mensuelle de 0,7 % et une variation annuelle de 4,7 % selon l'INSEE. Dans le détail, les céréales affichaient 127,3 en août 2026, avec +1,1 % sur un mois et +26,9 % sur un an, tandis que le sucre atteignait 86,6, avec +11,9 % sur un mois, d'après la même source.
Ces mouvements touchent directement la baguette, la brioche, les croissants et les entremets. Si vous valorisez la farine, le sucre ou le beurre avec un tarif catalogue ancien, votre coefficient reste mathématiquement juste mais économiquement faux.
Règle de fournil : un coefficient est un raccourci de fixation du prix. Ce n'est pas un système de pilotage de marge.
Ce qui fonctionne mieux qu'une règle annuelle
Mettez à jour le coût des ingrédients sensibles dès qu'une facture change. Vous n'avez pas besoin de modifier toutes vos recettes à chaque variation mineure, mais vous devez surveiller les matières qui pèsent lourd dans vos produits. Une hausse du beurre ne demande pas la même réaction sur une baguette que sur un croissant pur beurre.
L'inflation alimentaire elle-même n'a pas suivi une trajectoire régulière. Elle se situait à +1,3 % en mai 2025, puis à +1,3 % en septembre, avant d'atteindre +1,4 % en novembre et +1,7 % en décembre 2025, tandis que l'inflation globale s'établissait à 0,9 % en moyenne annuelle en 2025 comme le rapporte Le Figaro à partir des données de l'INSEE. Une marge calculée une seule fois par an finit donc par mélanger plusieurs réalités de coût.
Décomposer le coût de revient d'une recette
Une fiche technique utile ne contient pas seulement la liste des ingrédients. Elle doit montrer ce que vous coûte réellement une recette avant sa vente. Pour chaque produit, séparez le coût matière, la main-d'œuvre et les frais généraux, puis comparez le total au prix de vente HT.
La marge brute produit se calcule ainsi :
Marge brute HT = chiffre d'affaires HT ou prix de vente HT moins coût des matières consommées HT
Le taux correspondant est :
Taux de marge brute = marge brute HT ÷ chiffre d'affaires HT × 100
Cette distinction est différente du coût de revient complet. La distinction entre marge brute et coût de revient en boulangerie rappelle que le coût complet ajoute la main-d'œuvre et les frais généraux. Une recette peut donc afficher une belle marge matière tout en contribuant peu au résultat du fournil.
A, B et C doivent rester séparés
A. Le coût matière. Relevez le poids réellement utilisé, puis valorisez chaque ingrédient avec le prix facturé HT. Pour une viennoiserie, comptez la farine, le sucre, la levure, le sel, le lait, les œufs et le beurre. Ajoutez les pertes de fabrication lorsqu'une partie de la pâte reste au pétrin, au tour ou sur les plaques.
B. La main-d'œuvre. Mesurez le temps consacré au pétrissage, au tourage, au façonnage, à la pousse, à la cuisson et au conditionnement. Si une recette demande beaucoup de manipulations, son coût ne peut pas être comparé à celui d'un produit plus simple uniquement sur la matière.
C. Les frais généraux. Affectez une part raisonnable de l'énergie, du loyer, de l'entretien, du matériel et des autres charges nécessaires à la production. Cette répartition peut être imparfaite, mais elle vaut mieux que de laisser ces charges invisibles.
Exemple pratique sur une viennoiserie
Supposons que votre fiche technique indique un coût matière HT de 0,30 € pour un croissant. Vous le vendez 1,20 € TTC. Le calcul doit d'abord retirer la TVA pour obtenir le prix HT. Vous comparez ensuite ce prix HT avec 0,30 €, et non avec le prix TTC affiché en boutique.
Si le coût de main-d'œuvre affecté à la pièce est de 0,18 € et la quote-part de frais généraux de 0,12 €, le coût de revient complet devient :
0,30 € + 0,18 € + 0,12 € = 0,60 € HT
Vous pouvez alors lire deux marges différentes :
- Marge matière, prix de vente HT moins 0,30 €.
- Marge après coût complet, prix de vente HT moins 0,60 €.
Les deux indicateurs servent à des décisions différentes. La première aide à contrôler la recette et le prix d'achat. La seconde indique si le produit contribue réellement à couvrir le fonctionnement du fournil.
Pour approfondir la construction d'une fiche recette, consultez le calcul du coût matière d'une recette. Le point décisif reste le même : utilisez le prix facturé réel, pas le tarif théorique du catalogue fournisseur.
Comprendre les ratios de rentabilité par famille
Dans un fournil, une baguette, un croissant, une tartelette et un sandwich ne contribuent pas à la rentabilité de la même manière. Leur marge unitaire varie, mais aussi leur cadence de vente, leur temps de fabrication, leur consommation de matières premières et leur exposition aux invendus. Un taux moyen appliqué à tout l'assortiment masque ces écarts. Comme évoqué en introduction, les analyses de l'INSEE montrent des niveaux de marge commerciaux différents selon les familles de produits.
La baguette peut afficher une marge limitée à l'unité et rester indispensable grâce à sa rotation. Une pâtisserie peut dégager davantage sur la matière, tout en mobilisant plus de main-d'œuvre et en supportant un risque supérieur de casse. Le snacking valorise l'assemblage, l'emballage et le service, mais sa marge réelle dépend fortement de la fraîcheur, des dates limites et du flux de midi. La volatilité du blé, du sucre ou du beurre peut aussi déplacer rapidement l'équilibre d'une famille à l'autre.
Un tableau pour lire votre rayon
| Famille de produit | Marge brute estimée | Risque d'invendu | Fréquence d'achat |
|---|---|---|---|
| Baguette | À suivre au produit, sans moyenne unique | Faible à moyen selon les fournées | Très fréquente |
| Viennoiserie | Variable selon beurre, recette et temps de travail | Moyen | Fréquente |
| Pâtisserie individuelle | Variable, souvent sensible au décor et aux pertes | Élevé | Régulière |
| Snacking | À calculer avec matières, emballage et pertes | Moyen à élevé selon la DLC | Concentrée sur certains moments |
| Pain spécial | Variable selon graines, farines et formats | Moyen | Régulière |
Ce tableau ne fixe pas un tarif. Il sert à comparer les réalités du rayon. Quelle famille rémunère correctement le temps passé ? Laquelle dépend le plus du beurre, des graines ou d'autres ingrédients dont le prix varie ? Quels produits finissent en remise avant la fermeture, et lesquels partent régulièrement sans rabais ?
La baguette ne se juge pas comme un entremets
Une analyse relayant la CNBPF estime le coût de production d'une baguette artisanale autour de 0,70 €. Elle indique que les matières premières représentent environ 15 % du prix payé par le client, les frais fixes autour de 20 %, et la marge des boulangers entre 10 % et 20 % du prix consommateur hors TVA dans cette analyse du coût de production d'une baguette.
Ces repères expliquent pourquoi un coefficient ne suffit pas. Pour la baguette, il faut suivre la rotation, le nombre de fournées, la casse et les invendus. Une hausse de la farine ou de l'énergie peut réduire la marge sans modifier le prix affiché. À l'inverse, un sandwich correctement tarifé peut sembler rentable par unité, puis perdre son intérêt si la production dépasse la demande ou si les ingrédients arrivent en perte.
Un produit rentable transforme régulièrement le temps de travail, les matières et la capacité du fournil en marge réellement encaissée.
Classez chaque référence selon deux axes, marge par unité et volume vendu. Une baguette très vendue mais peu contributive mérite un suivi serré. Une pâtisserie à forte marge mais rarement choisie appelle peut-être un meilleur emplacement, une recette simplifiée ou une production plus prudente. Confrontez enfin ces résultats aux pertes constatées, car une marge théorique ne paie aucune facture.
Intégrer le gaspillage et les invendus dans vos calculs
À 18 heures, le fournil peut afficher une belle marge sur la fiche technique, tandis que la caisse révèle une autre réalité : baguettes restantes, viennoiseries déclassées, produits abîmés, erreurs de fabrication, dons et remises de fin de journée. La marge doit donc intégrer tout ce qui a été produit, mais pas vendu au prix prévu.
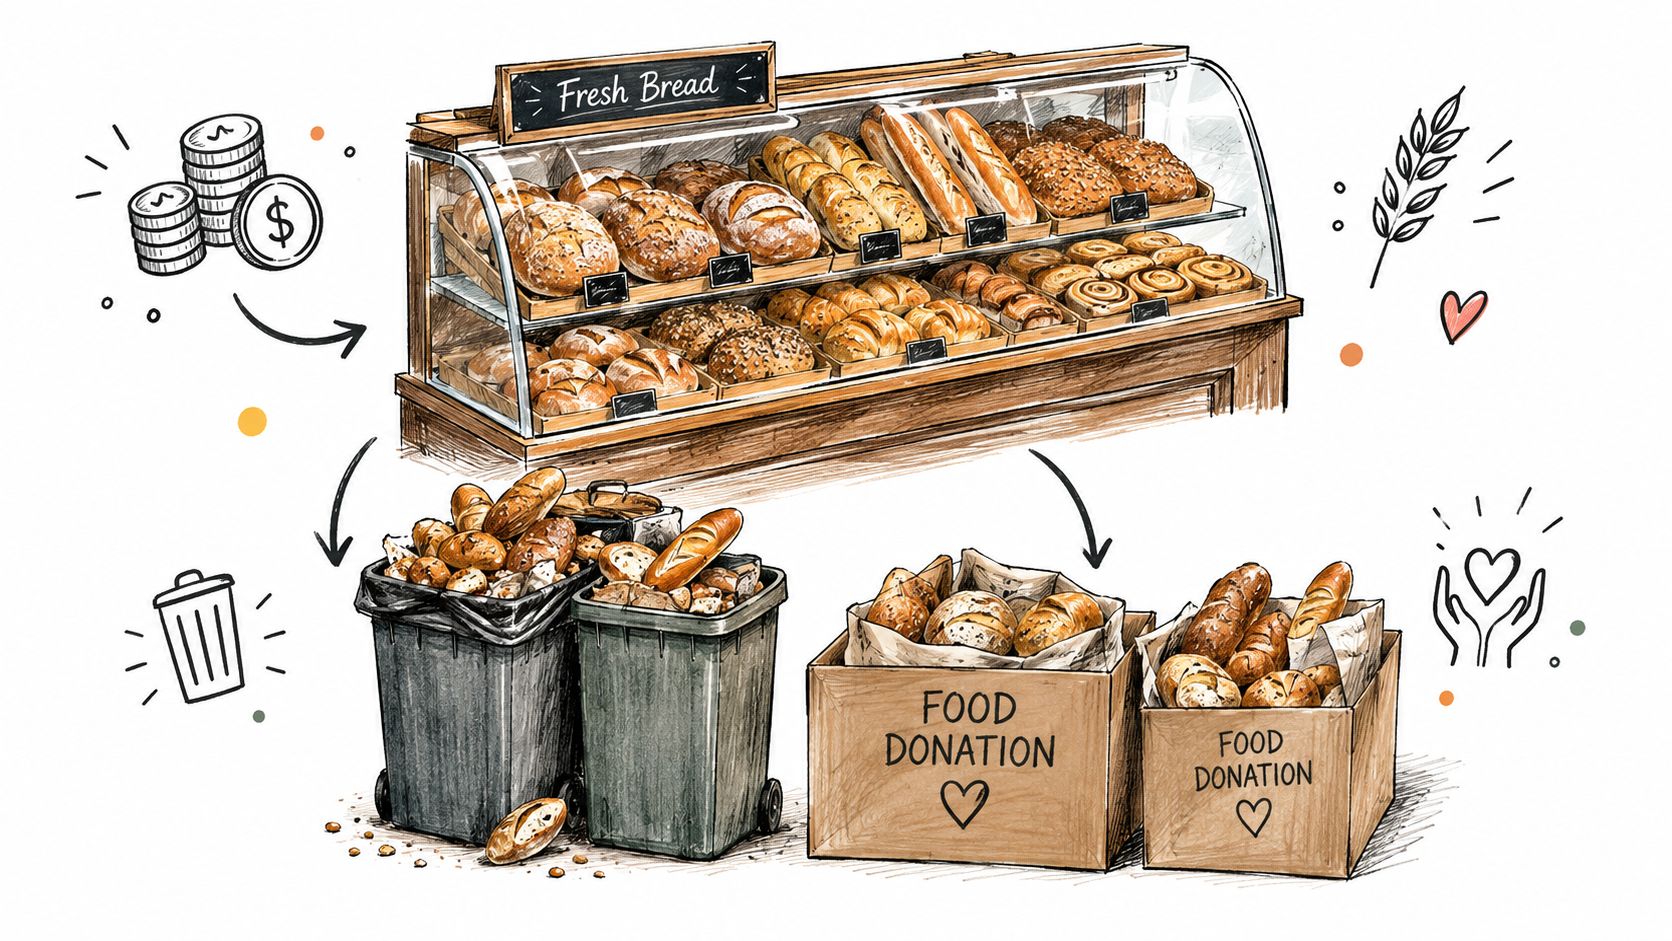
Une étude citée par l'ADEME sur 12 boulangeries-pâtisseries françaises estime la masse des produits écartés et déclassés à 10,6 % de la production, soit environ 170 000 tonnes de farine par an, ou plus de 3 200 tonnes de farine par jour dans le guide consacré aux invendus. Ce repère ne doit pas devenir une fatalité. Il montre pourquoi les pertes doivent entrer dans le calcul de chaque famille, surtout lorsque le prix du blé, du sucre ou du beurre varie.
La méthode pour passer de la marge théorique à la marge réelle
Produire 100 viennoiseries et en vendre 90 suffit à fausser la lecture de la fiche. Le coût de fabrication concerne les 100 pièces, alors que le chiffre d'affaires porte seulement sur les 90 vendues. Le coût affecté à chaque unité vendable dépasse donc le coût de la recette seule.
La formule pratique est :
Coût réel par unité vendue = coût total de la production ÷ nombre d'unités effectivement vendues
Avec un coût de fabrication de 30 € et 90 pièces vendues, le coût réel par unité atteint 0,33 € environ, contre 0,30 € sur la fiche initiale. L'écart correspond à la production non valorisée. Comparez ensuite ce coût au prix de vente HT, en séparant les pièces vendues au tarif normal, celles remisées et celles données. Le calculateur d'invendus permet de simuler l'effet de ces pertes sur chaque produit.
Ce qu'il faut enregistrer chaque soir
Un invendu complet, une casse pendant le transport et une remise commerciale exigent des actions différentes. Notez leur cause séparément, sinon les mêmes erreurs se répètent.
- Invendus inviolés. Relevez la référence, la quantité et l'heure de sortie du rayon.
- Casse de fabrication. Distinguez les erreurs de pesée, de cuisson, de façonnage et de décoration.
- Remises de fin de journée. Calculez l'écart entre le prix normal et le prix réellement encaissé.
- Dons et déclassements. Conservez les quantités sorties sans chiffre d'affaires.
Cette ventilation indique où agir. Si les mêmes pâtisseries restent en vitrine chaque soir, réduisez ou décalez la production. Si les invendus se concentrent dans une boutique, adaptez les quantités à sa clientèle plutôt qu'à la moyenne du réseau.
Produire moins ne signifie pas vendre moins
Une production ajustée ne consiste pas à vider le présentoir trop tôt. Répartissez les fournées, observez les ventes par tranche horaire et gardez une capacité de réaction. Pour une baguette, une fournée supplémentaire peut coûter moins cher qu'une surproduction matinale. Pour une tarte fragile, une quantité plus prudente protège la marge réelle, même si la fiche affiche une rentabilité élevée.
L'objectif est de piloter la marge après invendus, pas seulement la marge de la pièce sortie du four.
Piloter sa marge avec des outils adaptés
Le calcul devient utile lorsqu'il déclenche une décision. Une facture fournisseur doit pouvoir modifier le coût d'une recette. Une hausse du beurre doit apparaître sur les croissants concernés. Une série d'invendus doit modifier la quantité produite, pas seulement remplir une ligne dans un classeur.
Commencez avec un tableau simple, même si vos données sont encore dispersées. Pour chaque référence, conservez le prix de vente HT, le coût matière actuel, le coût complet estimé, les quantités produites, les quantités vendues, les remises et les invendus. Vous verrez rapidement quelles recettes méritent une correction de prix et lesquelles demandent surtout une meilleure prévision.
Une revue mensuelle qui reste faisable
Chaque mois, examinez votre gamme avec quatre questions :
- Quels coûts ont changé ? Relevez les écarts sur la farine, le beurre, le sucre, les œufs, les garnitures et les emballages.
- Quels produits ont perdu de la marge ? Comparez le coût actuel au prix de vente HT.
- Quels articles sont souvent remisés ou jetés ? Leur marge encaissée est inférieure à la marge de la fiche.
- Quelle action pouvez-vous prendre ? Revoir le prix, réduire la quantité, modifier la recette, changer le format ou retirer une référence.
La révision mensuelle est plus solide qu'une modification générale du coefficient. Elle évite d'augmenter indistinctement toute la gamme alors que les hausses touchent surtout certaines recettes. Elle permet aussi de préserver un produit d'appel tout en corrigeant les références qui consomment beaucoup de matières coûteuses.
Automatiser sans perdre le contrôle
Un tableur peut suffire pour quelques références. Il devient plus difficile à tenir lorsque les factures, les recettes, les ventes et les inventaires évoluent dans des fichiers séparés. Les erreurs viennent souvent d'un prix d'achat non mis à jour, d'une unité mal convertie ou d'un invendu oublié.
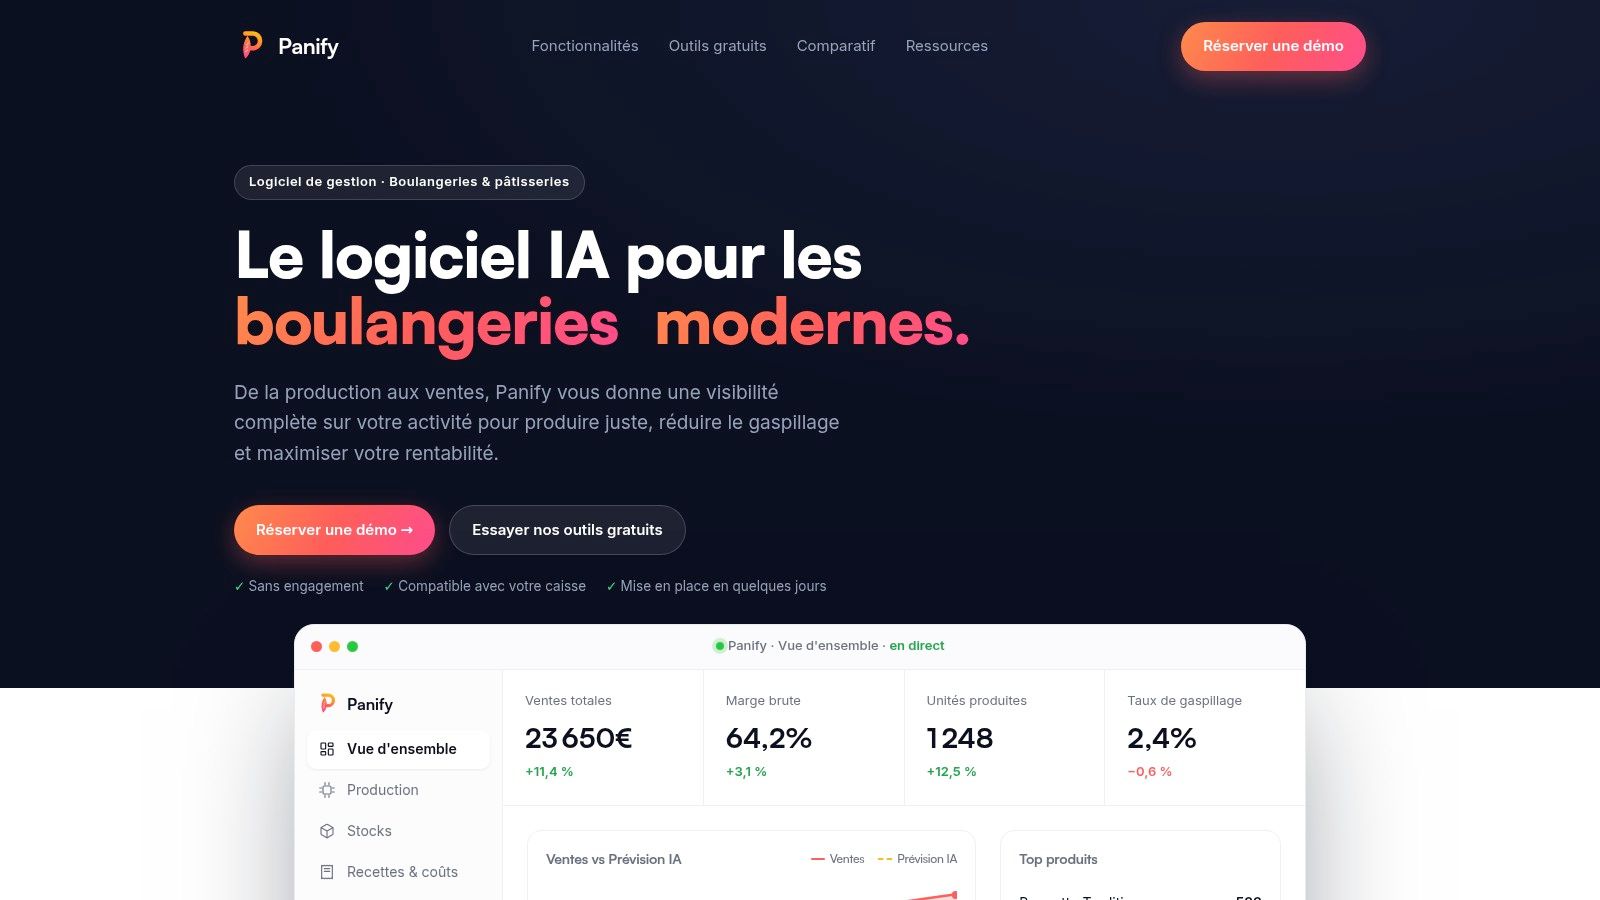
Un outil de pilotage doit rester lisible au comptoir comme dans le bureau. Il doit relier achats, recettes, production, ventes et invendus, puis laisser le responsable vérifier la logique du calcul. Les critères d'un logiciel de calcul de marge pour boulangerie sont donc très concrets : coûts par article, suivi des variations fournisseurs, comparaison entre boutiques et lecture rapide des écarts.
Panify centralise les recettes, les achats, les factures, les ventes et les données de production. La plateforme propose aussi des prévisions de fabrication, un suivi des invendus, un calcul de coût de revient et une lecture des marges par produit. Elle peut servir de support quotidien pour réagir à une variation d'achat ou ajuster une gamme, sans remplacer votre jugement de boulanger.
Demain matin, commencez par trois actions. Exportez les prix facturés de vos matières sensibles, choisissez cinq produits représentatifs et inscrivez les invendus de la veille en distinguant remise, don, casse et perte. Vous aurez déjà une base plus fiable qu'un coefficient identique appliqué à tout le rayon.
Panify vous aide à relier vos recettes, achats, ventes, productions et invendus pour suivre la marge produit par produit. Pour vérifier vos calculs et identifier les références à corriger, visitez Panify et utilisez ses outils de pilotage adaptés aux boulangeries et pâtisseries.