À 6 h, le fournil tourne déjà. Vous ouvrez la facture de farine entre deux fournées et vous constatez que le prix au kilo n'est plus celui négocié. Le beurre a augmenté lui aussi, les œufs sont livrés dans un conditionnement différent et personne ne sait vraiment si la quantité reçue correspond à la commande. Vous devez pourtant lancer les pâtes, tenir vos prix de vente et servir le point de vente.
Ce scénario n'est pas un simple problème administratif. Chaque écart entre commande, réception et facture touche directement votre coût matière, votre marge et parfois la régularité de vos produits. Le cycle achats fournisseurs procédures doit donc rester simple, mais il doit exister. L'objectif n'est pas d'ajouter des formulaires au travail du boulanger. C'est de transformer les mauvaises surprises en exceptions identifiées, justifiées et corrigées.
Table des matières
- Quand la facture de farine arrive plus haute que prévu
- Les six étapes d'un cycle achats bien huilé
- Contrôler la qualité et le prix sans alourdir le travail
- Rapprocher commande, réception et facture
- Les chiffres à suivre pour piloter ses achats
- Sécuriser ses approvisionnements critiques
- La check-list à appliquer dès demain
Quand la facture de farine arrive plus haute que prévu
La première réaction consiste souvent à payer pour ne pas perdre de temps. C'est précisément ce réflexe qu'il faut abandonner. Une facture erronée ne devient pas correcte parce qu'elle est passée en comptabilité.
Prenons une situation courante. Votre minotier vous facture la farine T65 à un tarif supérieur à celui figurant sur votre dernier accord. La livraison est déjà rangée, la production est lancée et vous n'avez pas le temps de refaire toute l'histoire. Vous devez vérifier trois éléments, dans l'ordre :
- le prix unitaire facturé ;
- le prix inscrit sur le bon de commande ou le tarif négocié ;
- la quantité réellement reçue.
Si le tarif a changé, demandez quand et comment vous en avez été informé. Si la quantité ne correspond pas, comparez-la au bon de livraison signé. Si la qualité ou le conditionnement diffère, notez-le immédiatement. Une hausse acceptée sans contrôle devient vite la nouvelle référence de votre coût de revient.
Règle de terrain : une facture ne doit jamais être validée uniquement parce que la marchandise est déjà dans le fournil.
La farine n'est pas le seul point sensible. Le beurre, les œufs, le chocolat, la levure et les emballages subissent eux aussi des variations de prix ou de conditionnement. Dans une activité où les matières premières représentent souvent 25 % à 30 % du chiffre d'affaires, selon ce repère de gestion appliqué à la boulangerie, un écart répété finit par réduire la marge produit par produit.
La procédure de suivi des factures fournisseurs en boulangerie doit donc commencer avant le paiement. Une commande claire, une réception contrôlée et une facture rapprochée donnent au responsable une vision fiable du premier euro engagé. Vous reprenez alors la main sur le prix de revient de la baguette, du croissant et de la pâtisserie, au lieu de le découvrir à la clôture du mois.
Les six étapes d'un cycle achats bien huilé
Un cycle achats efficace suit toujours la même progression. Dans une boulangerie, cette discipline tient sur six étapes, avec un responsable et une preuve à chaque passage.
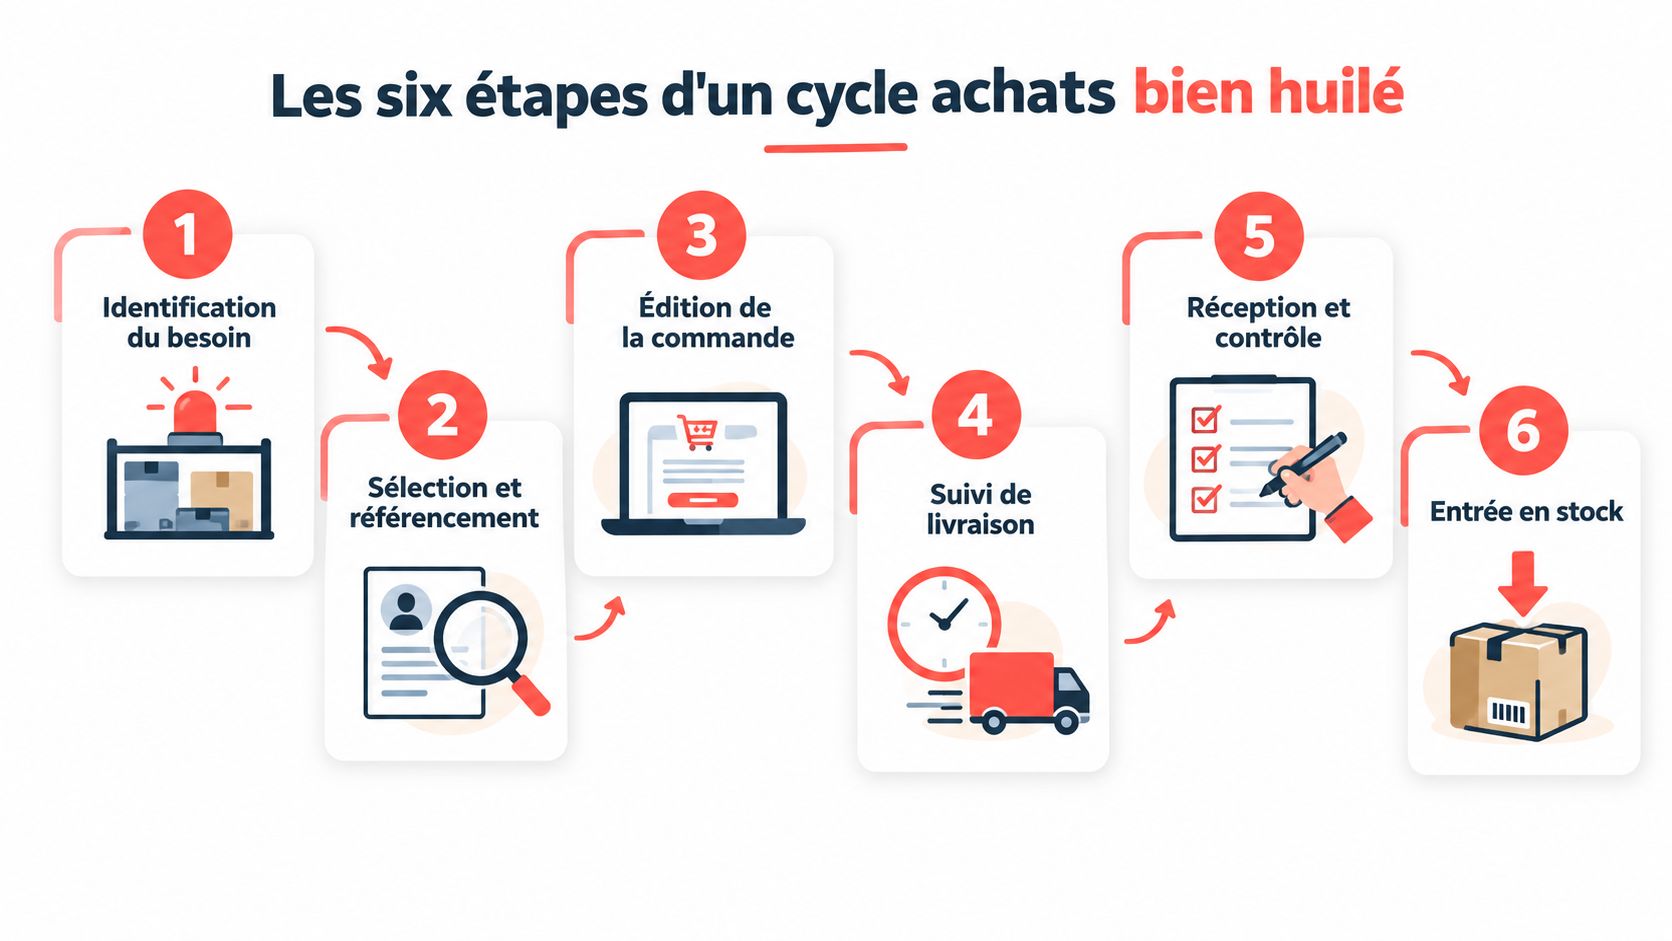
1. Identifier le besoin
Le boulanger ou le responsable de production part des ventes prévues, des recettes et du stock disponible. Il distingue un réassort normal d'un pic lié à une commande de pâtisseries, à un week-end chargé ou à une animation locale. Le livrable est une liste de besoins, avec les quantités, les références et la date souhaitée.
2. Sélectionner et référencer le fournisseur
Vous choisissez un fournisseur selon la qualité, la disponibilité, le tarif, les délais et la conformité. Une fiche fournisseur doit contenir les coordonnées, les conditions de paiement, les tarifs convenus, les produits agréés et les solutions de remplacement. Le responsable valide le référencement. Le cahier des charges évite de remplacer une farine technique par une farine simplement moins chère.
3. Émettre la commande
La commande doit préciser la référence, la quantité, le prix unitaire attendu, la date de livraison et le point de réception. Un bon de commande signé, même simple, protège votre mémoire quand la journée s'accélère. Le fournisseur reçoit une instruction vérifiable, et l'équipe sait ce qu'elle doit contrôler.
4. Réceptionner et contrôler
La personne qui réceptionne compare le bon de livraison à la marchandise. Elle contrôle les quantités, les références, l'état des colis, la fraîcheur et la date limite de consommation lorsque le produit est concerné. Un bon de réception annoté constitue la preuve utile en cas d'écart.
5. Rapprocher la facture
Le responsable ou le comptable compare la facture à la commande et au bon de livraison. Les prix unitaires, les quantités, les frais de transport et les éventuels avoirs doivent correspondre. Une facture conforme peut être validée. Une facture différente doit rester en attente jusqu'à clarification.
6. Payer et archiver
Le paiement intervient après validation. La commande, le bon de livraison, la facture et l'avoir éventuel sont conservés ensemble. Cette traçabilité relie le fournil, le bureau et la comptabilité. Elle facilite aussi le contrôle des délais, alors que le délai de paiement par défaut est de 30 jours à compter de la réception, avec une limite généralement fixée à 60 jours nets ou 45 jours fin de mois entre professionnels, comme le rappelle le cadre officiel des délais de paiement.
Cette chaîne raccourcit les litiges. Elle rend aussi le coût matière plus fiable, parce que la recette consommée, la marchandise reçue et la facture comptabilisée parlent enfin de la même chose.
Contrôler la qualité et le prix sans alourdir le travail
Le contrôle ne doit pas transformer la livraison en réunion. Cinq minutes bien organisées suffisent souvent pour repérer un problème avant que les sacs partent en production.
Commencez par la qualité. Une farine T55 autour de 11 % de protéines ne se comporte pas comme une T65 autour de 12 %. Le W et le P mesurés à l'alvéographe peuvent aussi orienter le comportement de la pâte. Pour le beurre, vérifiez la matière grasse annoncée, avec un repère de 82 % minimum lorsque votre cahier des charges l'exige. Pour les œufs, le calibre attendu se situe souvent entre 53 g et 63 g selon la recette. Ces paramètres ne sont pas décoratifs. Ils influencent l'hydratation, le volume, le feuilletage et la régularité des fournées.
Le contrôle express à la réception
Le réceptionnaire suit toujours le même ordre :
- Aspect : emballage intact, produit propre, absence de fuite ou de détérioration ;
- Odeur : aucune odeur anormale sur le beurre, les œufs ou les produits sensibles ;
- Poids : quantité réellement reçue, et non quantité simplement indiquée sur le bon ;
- Référence : produit conforme à la commande et au cahier des charges ;
- DLC : durée restante compatible avec votre rythme de fabrication et de vente.
Inscrivez l'écart sur le bon de livraison avant de signer. Une réserve précise vaut mieux qu'un appel téléphonique plusieurs jours plus tard.
| Critère | Seuil cible | Source de vérification |
|---|---|---|
| Protéines de la farine | T55 autour de 11 %, T65 autour de 12 % | Fiche technique et certificat fournisseur |
| Force de la farine | W et P cohérents avec la recette | Fiche technique, échange avec le meunier |
| Beurre | Matière grasse d'au moins 82 % si prévue au cahier des charges | Étiquette et fiche produit |
| Œufs | Calibre conforme, entre 53 g et 63 g selon l'usage | Étiquette, pesée de contrôle |
| DLC | Date restante compatible avec la production | Étiquette à la livraison |
| Prix | Tarif négocié, frais et conditions respectés | Bon de commande et facture |
| Logistique | Frais de palette ou port clairement identifiés | Conditions commerciales |
Le prix ne se limite pas au montant affiché sur la ligne produit. Contrôlez le franco de port, la palette, les frais de livraison et les remises réellement appliquées. Comparez les tarifs à chaque révision annoncée, mais ne changez pas de farine sans vérifier la qualité. Pour la farine, la qualité reste le premier critère de choix pour 81 % des répondants dans l'étude FranceAgriMer sur les boulangeries. Une économie sur le sac peut coûter bien plus cher si elle dérègle les pains et augmente les rebuts.
Rapprocher commande, réception et facture
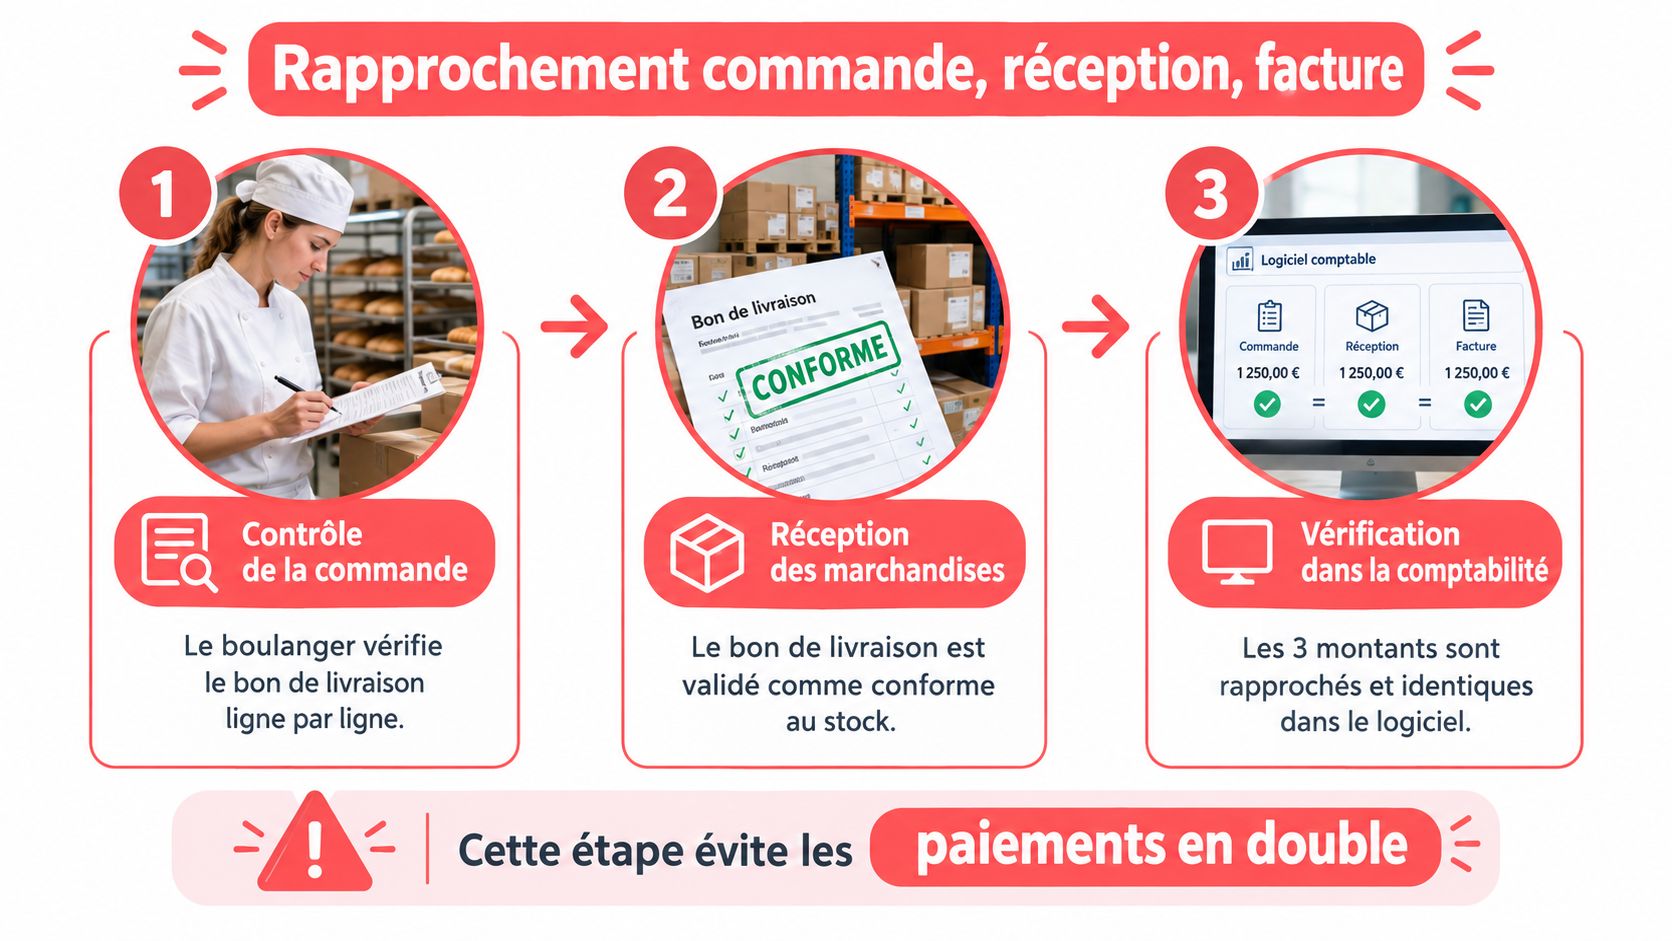
Le rapprochement en trois temps est le cœur du contrôle. Il évite les paiements en double, les quantités fictives et les hausses de prix passées inaperçues.
Au quai de livraison
Le boulanger ou le responsable coche le bon de livraison ligne par ligne. Il compare les références, les quantités et les dates avec la commande. Si deux sacs manquent ou si un carton de beurre est endommagé, l'écart est inscrit sur le bon avant signature. Une livraison acceptée sans réserve devient plus difficile à contester.
Au bureau
À l'arrivée de la facture, le responsable vérifie le numéro de commande, le prix unitaire, la quantité facturée, les frais annexes et les éventuels avoirs. Il ne suffit pas de reconnaître le fournisseur. Il faut confirmer que la facture correspond à ce qui a été demandé et reçu.
Prenons l'exemple d'une commande de 200 kg de farine T65 à 0,92 € par kilo, soit 184 € HT. La livraison contient 198 kg, mais la facture applique 0,94 € par kilo, soit 186,12 €.
Le calcul de l'écart est simple :
- 2 kg manquants : 2 × 0,92 €, soit 1,84 € ;
- hausse non prévue : 0,02 € × 198 kg, soit 3,96 € ;
- montant total à réclamer : 1,84 € + 3,96 €, soit 5,80 €.
Cinq euros et quelques centimes sur une facture ne justifient pas toujours une longue discussion. Mais le même défaut répété sur la farine, le beurre et les œufs finit par fausser vos coûts. Le bon réflexe consiste à réclamer l'avoir ou la correction, puis à conserver la preuve avec la facture.
La règle d'or : pas de paiement sans triple concordance entre la commande, le bon de livraison et la facture.
Corriger et archiver
En cas de différence, bloquez la validation, demandez un avoir ou une note de crédit, puis archivez le document justificatif. Une procédure de gestion des commandes fournisseurs en boulangerie peut formaliser ce circuit sans imposer un contrôle compliqué à chaque salarié.
Le rapprochement protège aussi votre comptable. Il reçoit des pièces cohérentes, avec une décision claire. Le fournisseur, lui, sait que vos contrôles sont réguliers. Cette relation est plus saine qu'une contestation groupée en fin de trimestre.
Le schéma ci-dessous résume le contrôle à maintenir entre les trois pièces.
Les chiffres à suivre pour piloter ses achats
Un tableau de bord d'achats n'a pas besoin de dizaines de lignes. Quatre indicateurs bien tenus montrent déjà où la marge se dégrade. Ajoutez le suivi des invendus et des pertes pour relier les achats à la production réelle.
Le premier indicateur est le coût matière rapporté au chiffre d'affaires HT. Calculez les matières consommées, pertes comprises, puis divisez-les par le chiffre d'affaires HT. Le guide Secab sur la maîtrise des marges en boulangerie rappelle que le coût matière doit intégrer les pertes et distingue ce coût du coût de revient complet, qui ajoute la main-d'œuvre, l'énergie, l'emballage et les charges fixes.
Le deuxième indicateur est la marge brute par produit. Pour une baguette, le coût matière peut représenter environ 14 % du prix de vente, tandis que la marge du boulanger est estimée entre 8 et 20 centimes par baguette selon ce repère sectoriel. Votre calcul doit toutefois partir de vos propres recettes, de vos prix d'achat et de vos pertes.
Le calcul qui permet de décider
Supposons un chiffre d'affaires HT de 10 000 € sur un mois et 2 800 € de matières consommées. Le coût matière est de 2 800 / 10 000, soit 28 %. Si les achats restent identiques mais que les ventes baissent, le ratio monte. Vous pouvez alors agir sur les quantités produites, les recettes, les tarifs ou les conditions fournisseurs.
La formule de marge brute est :
(CA HT - coût des matières consommées) / CA HT × 100
Pour un produit vendu 3,50 € HT, avec 0,90 € de matières consommées, la marge brute est de (3,50 - 0,90) / 3,50, soit environ 74 %. Ce calcul ne paie pas encore le salarié, l'énergie ni le loyer. Il sert à comparer les produits et à repérer ceux qui consomment trop de matière ou génèrent trop de pertes.
| Indicateur | Cible |
|---|---|
| Coût matière sur CA HT | Suivre la dérive mensuelle et comparer aux recettes |
| Marge brute par produit | Calculer avec les matières consommées et les pertes |
| Délai de paiement fournisseur | Respecter les conditions négociées et le cadre légal |
| Écart commande, réception, facture | Corriger chaque différence avant validation |
| Invendus et produits déclassés | Mesurer par famille et par point de vente |
| Prix des matières stratégiques | Comparer le tarif actuel au tarif convenu |
| Performance fournisseur | Évaluer qualité, livraison, coût et conformité |
Les invendus doivent rester dans le même tableau de pilotage. Une étude citée par l'ADEME estime que les produits écartés et déclassés représentent 10,6 % de la production, soit environ 170 000 tonnes de farine par an et plus de 3 200 tonnes par jour, selon le guide consacré aux invendus en boulangerie. Le même document indique qu'environ 40 % des invendus sont donnés ou destinés à l'alimentation animale, tandis que plus de la moitié sont détruits.
Vous ne piloterez pas vos achats correctement si vous regardez uniquement le prix du sac. Le bon indicateur relie prix acheté, quantité consommée, produit vendu et perte constatée.
Sécuriser ses approvisionnements critiques
Une boulangerie ne peut pas fonctionner longtemps sans farine, beurre, œufs, levure et chocolat de couverture. Les emballages peuvent aussi bloquer la vente, même si le fournil est prêt. La résilience consiste à décider à l'avance qui livre quoi, dans quel délai et avec quelle qualité acceptable.
Ne pas dépendre d'un seul camion
Référencez au moins deux fournisseurs agréés pour chaque matière stratégique. Gardez un fournisseur principal, mais identifiez un recours local ou régional. Une minoterie voisine peut dépanner la farine. Un distributeur régional peut reprendre une livraison de beurre ou d'œufs. Le fournisseur de secours doit être réellement capable de livrer rapidement, pas seulement apparaître dans un carnet d'adresses.
Le stock de sécurité doit suivre votre consommation et la durée de conservation. Pour une boulangerie artisanale, les cycles sont courts parce que les matières périssables ne peuvent pas être stockées comme des produits industriels. L'Insee relève un stock médian d'environ 37 jours dans l'agroalimentaire, contre près de 114 jours dans l'industrie pharmaceutique, comme le détaille son analyse des stocks. Ce repère confirme qu'il faut commander avec réactivité, sans transformer la réserve en accumulation.
Arbitrer prix, qualité et disponibilité
Un fournisseur légèrement moins cher, mais régulièrement en retard, peut coûter davantage qu'un fournisseur stable. Vous devez intégrer les arrêts de production, les achats d'urgence, les changements de recette et la déception du client. Le bon comparatif ne porte donc pas seulement sur le prix au kilo.
Évaluez chaque fournisseur sur quatre axes :
- Qualité : conformité technique et régularité des matières ;
- Livraison : respect des jours, quantités et créneaux ;
- Coût : tarif, transport, remises et coût des urgences ;
- Conformité : documents, traçabilité et respect du cahier des charges.
La farine, le beurre et le chocolat méritent un suivi des prix distinct. Si une hausse apparaît sur une facture, vous devez savoir immédiatement quels produits de vente sont touchés et si votre tarif doit évoluer. La gestion des fournisseurs en boulangerie doit servir cet arbitrage, pas seulement enregistrer des coordonnées.
La check-list à appliquer dès demain
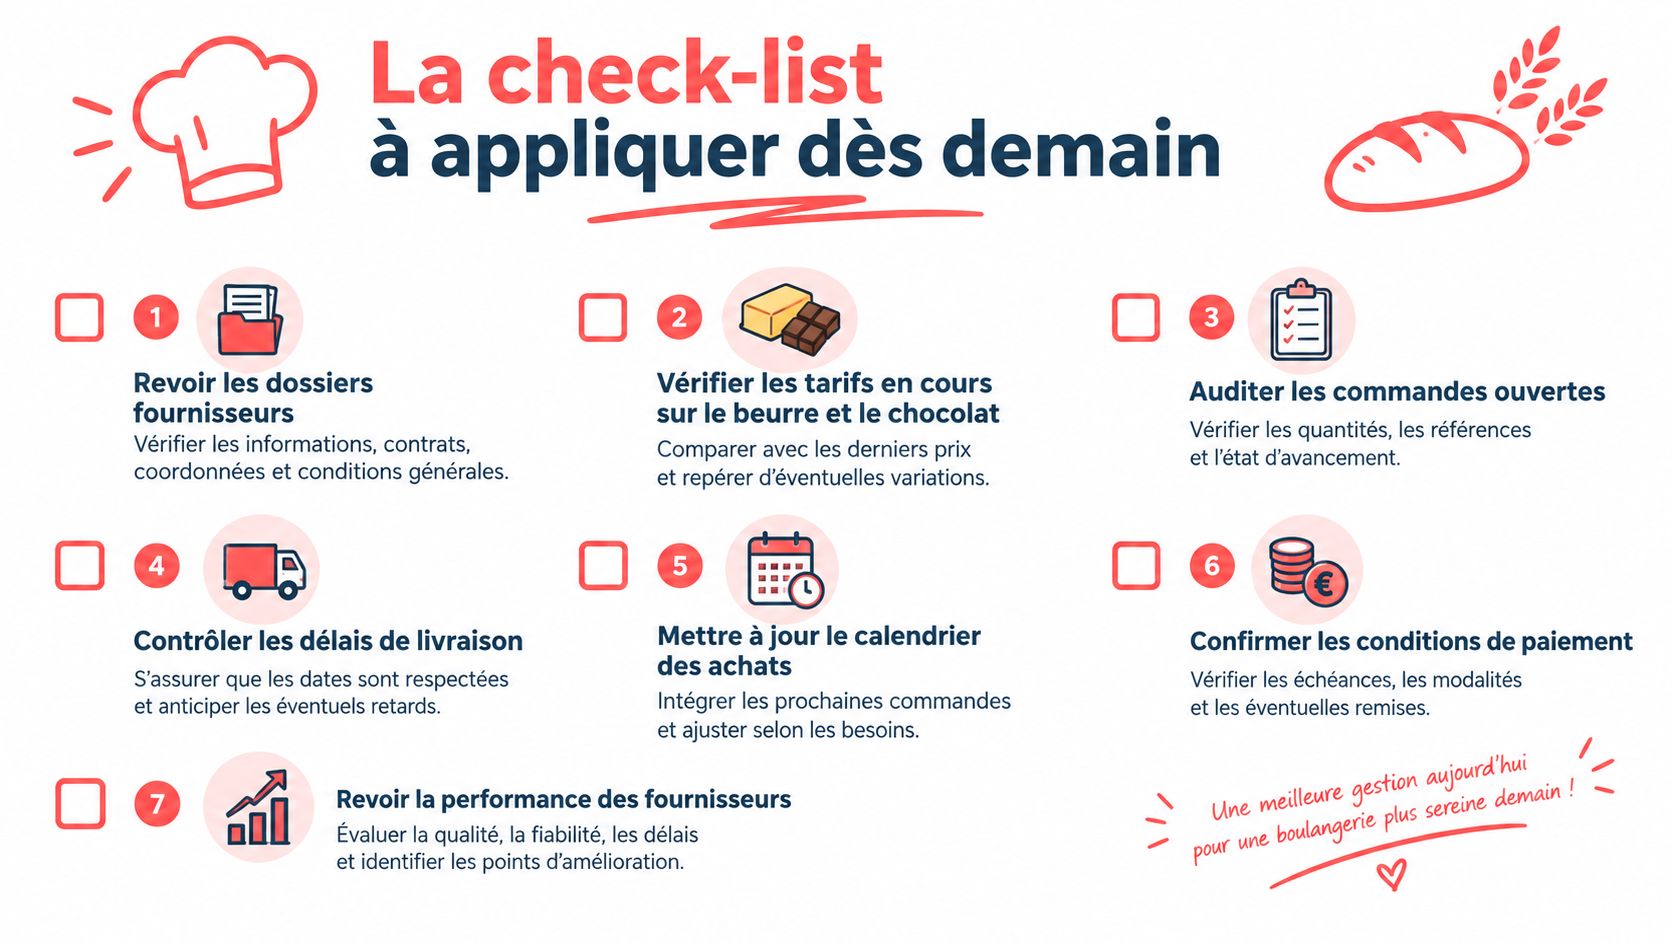
Commencez petit. Demain matin, ne refaites pas toute votre organisation. Mettez en place ces sept gestes et imposez une fréquence claire.
- Fiches fournisseurs, hebdomadaire : vérifiez les coordonnées, tarifs, conditions et produits agréés pour la farine, le beurre et le chocolat. Livrable, un tableau à jour.
- Tarifs, à chaque livraison : comparez le prix facturé au dernier tarif validé. Livrable, une ligne d'écart justifiée.
- Commandes ouvertes, quotidien : regardez les livraisons attendues et les quantités encore manquantes. Livrable, une liste de relances.
- Réception, quotidien : utilisez un modèle imprimé de bon de réception avec quantité, référence, état et DLC.
- Factures, hebdomadaire : rapprochez chaque facture de la commande et du bon de livraison. Livrable, une facture validée ou une demande d'avoir.
- Paiements, mensuel : contrôlez les échéances et les conditions convenues. Livrable, un calendrier de règlements.
- Performance, mensuel : notez les écarts de prix, retards, ruptures et problèmes de qualité. Pour tout écart supérieur à 3 %, imposez une double validation avant paiement.
Ne mélangez pas cette procédure avec un classeur impossible à tenir. Un outil de pilotage peut centraliser les commandes, les réceptions, les factures, les stocks et les coûts de recette. Panify propose notamment ce suivi des achats et des factures pour relier les besoins réels aux contrôles fournisseurs.
Commencez par trois matières, trois fournisseurs et trois semaines de contrôle. Vous verrez rapidement où les factures divergent, quelles livraisons perturbent le fournil et quels achats pèsent réellement sur vos marges.
Pour structurer vos commandes, rapprocher vos factures et suivre l'impact des prix fournisseurs sur vos recettes, découvrez Panify. Vous pourrez centraliser les données d'achats et relier les coûts matière aux ventes, aux stocks et aux invendus de votre boulangerie.