
Vous videz les plaques de croissants invendus après la fermeture. Au même moment, vous retrouvez derrière le beurre fraîchement livré un lot plus ancien, oublié au fond de la chambre froide. La perte ne vient pas forcément du même problème : les croissants interrogent vos quantités produites, le beurre interroge votre rotation. La gestion des stocks FIFO aide à traiter le second problème, puis à mieux comprendre ce que vous coûte réellement le premier.
Table des matières
- Pourquoi le FIFO change la journée d'une boulangerie
- La règle FIFO expliquée aux boulangers
- FIFO ou FEFO quand la DLC s'en mêle
- Organiser le fournil et le frigo pour que le FIFO fonctionne vraiment
- Mesurer les pertes pour donner au FIFO un effet réel sur la marge
- Quand les prix flambent le FIFO doit aussi servir la marge
- Intégrer le FIFO au logiciel de gestion et routines hebdomadaires
Pourquoi le FIFO change la journée d'une boulangerie
Le FIFO repose sur une consigne facile à comprendre : premier entré, premier sorti. Mais une consigne affichée sur la porte de la réserve ne suffit pas. Si votre tourier doit déplacer les cartons récents pour atteindre le beurre à utiliser, votre rangement l'incite à prendre le mauvais lot.
Au fournil, cette discipline concerne autant la réception que la préparation. Elle vous oblige à rendre visibles les ingrédients disponibles, leur ancienneté et leur destination. Elle évite aussi de commander par réflexe une matière première déjà présente, mais cachée derrière une autre référence.
Ce que le FIFO change au quotidien dans une boulangerie
| Domaine | Sans FIFO | Avec FIFO |
|---|---|---|
| Réception | Les cartons sont posés là où il reste de la place | Chaque livraison rejoint un emplacement identifié |
| Préparation | L'équipe prend le produit le plus accessible | Le lot prioritaire est accessible et repérable |
| Achats | Vous commandez d'après une impression | Vous vérifiez les quantités réellement disponibles |
| Gestion | Les pertes sont regroupées sans explication | Vous pouvez rechercher un défaut de rotation |
Pourquoi le rangement ne règle-t-il pas tous les invendus ?
Un croissant resté en vitrine n'est pas nécessairement la conséquence d'un mauvais rangement. Vous pouvez parfaitement faire tourner le beurre et fabriquer trop de viennoiseries. La rotation des matières et les prévisions de production sont complémentaires, pas interchangeables.
Le bon réflexe terrain : cherchez d'abord où la perte apparaît, en réserve, pendant la fabrication ou au point de vente. Vous ne corrigerez pas ces situations avec la même décision.
Pour inscrire cette discipline dans vos commandes, reliez-la à votre organisation des stocks et des approvisionnements. Le véritable changement consiste à remplacer les décisions prises de mémoire par des informations que toute l'équipe peut vérifier.
La règle FIFO expliquée aux boulangers
En comptabilité, le FIFO, ou PEPS, rattache chaque sortie au coût de l'article le plus ancien encore présent en stock. En France, le FIFO et le coût moyen pondéré sont les méthodes utilisables pour déterminer le coût des éléments fongibles, selon le cadre comptable présenté par la DGFiP.
Un élément fongible est simplement un article interchangeable avec un autre de même nature. Pour votre gestion, des sacs d'une même farine peuvent relever de cette logique. En revanche, ne regroupez pas sous une référence unique des farines différentes simplement parce qu'elles viennent du même moulin.
Comment cela fonctionne-t-il avec votre farine ?
Prenons l'exemple de sacs identiques achetés successivement 24 € puis 26 € : en PEPS, la sortie est d'abord valorisée au prix du lot ancien, tandis que le stock restant porte les coûts les plus récents, conformément au principe de valorisation décrit dans la documentation comptable publique.
| Étape | Traitement comptable |
|---|---|
| Vous recevez la farine | Vous enregistrez chaque entrée avec son coût |
| Vous préparez les baguettes | Vous affectez aux consommations le coût du lot ancien disponible |
| Vous épuisez ce lot | Les sorties suivantes utilisent le coût du lot suivant |
| Vous arrêtez votre stock | Vous valorisez les quantités restantes selon les entrées non consommées |
La conséquence est double : le coût matière affecté à la production dépend des achats anciens, tandis que la valeur de la réserve reflète les achats plus récents. Cela explique pourquoi votre marge calculée peut rester favorable alors que votre prochaine commande coûte davantage.
Le coût moyen pondéré, lui, répartit les coûts d'entrée par une moyenne tenant compte des quantités. Faites valider votre méthode avec votre expert-comptable et appliquez-la de manière cohérente. Ne changez pas de méthode selon celle qui donne la marge la plus flatteuse.
Enfin, distinguez toujours le mouvement physique du sac et sa valorisation comptable. Une écriture correcte ne prouve pas que l'équipe a prélevé le bon lot.
FIFO ou FEFO quand la DLC s'en mêle
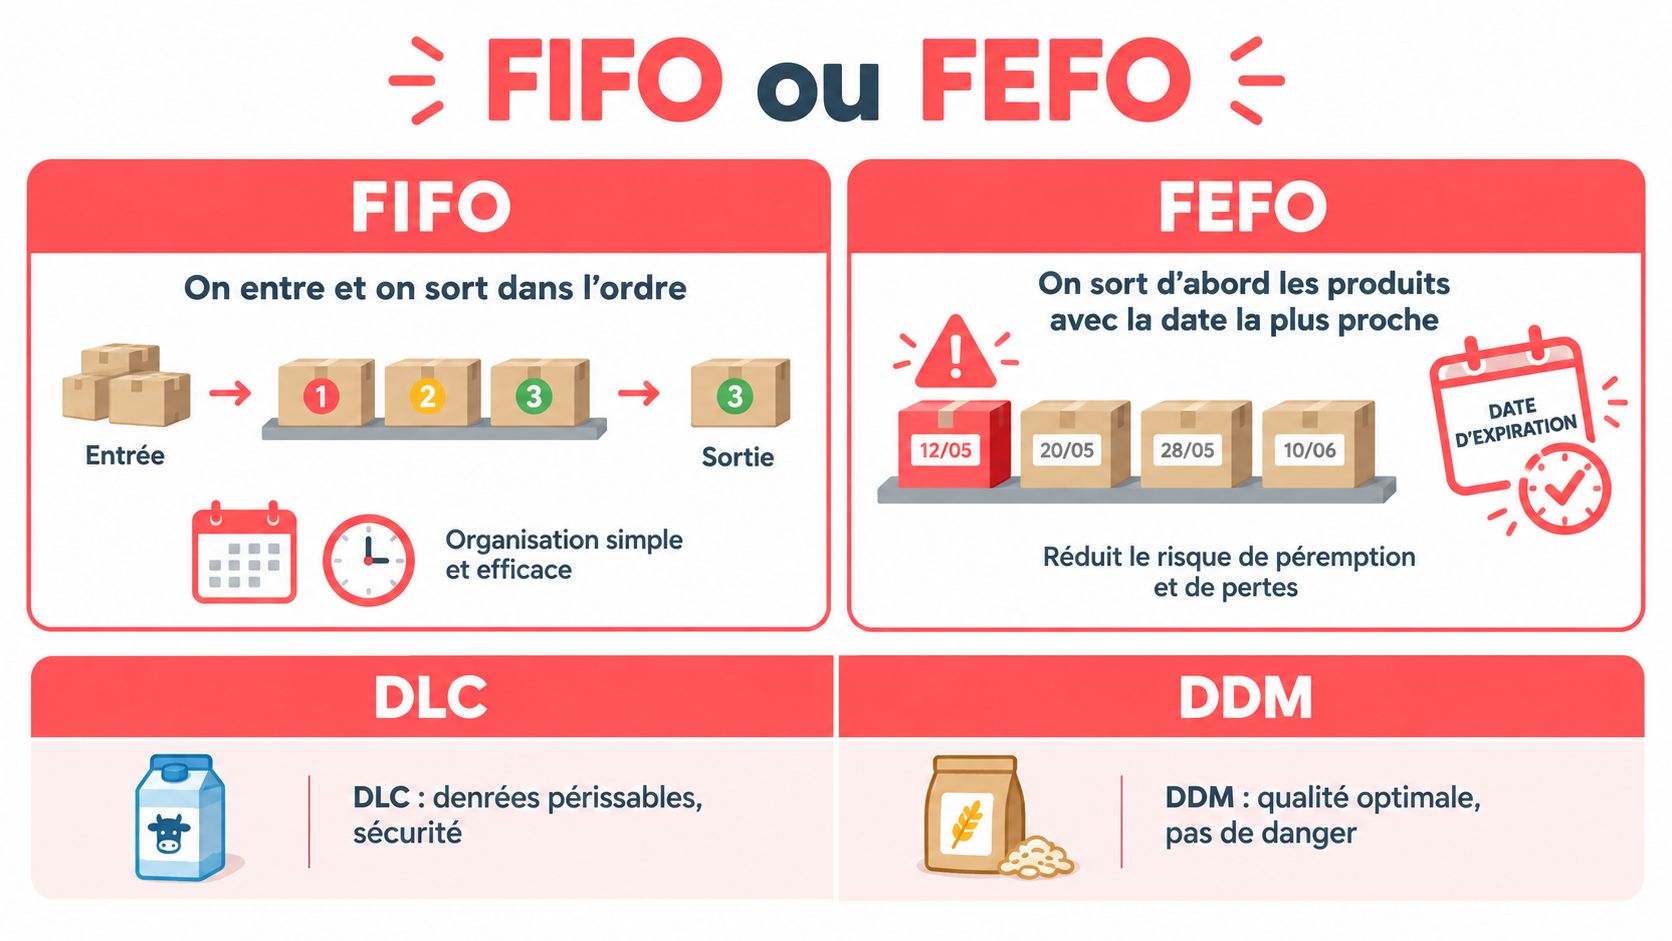
Votre fournisseur livre une crème dont la date arrive avant celle du carton déjà ouvert en réserve. Respecter aveuglément l'ordre d'arrivée serait une mauvaise décision. Pour les ingrédients datés, la priorité opérationnelle doit tenir compte de l'échéance réelle d'utilisation.
La DLC concerne les denrées périssables présentant un risque microbiologique. La DDM indique surtout une qualité optimale, tandis que le numéro de lot assure la traçabilité, comme le précise la présentation officielle des règles d'étiquetage alimentaire.
Quel lot devez-vous prendre pour la prochaine préparation ?
Le FEFO consiste à utiliser d'abord le lot dont l'échéance arrive le plus tôt, tant qu'il reste conforme. Il complète donc le FIFO sans remplacer votre méthode de valorisation comptable.
| Produit ou situation | Arbitrage conseillé au fournil |
|---|---|
| Beurre et crème | Comparez les dates avant l'ordre de réception |
| Œufs | Vérifiez le marquage et les conditions d'utilisation du lot |
| Fruits découpés et garnitures de snacking | Suivez la durée d'utilisation définie pour la préparation |
| Chocolat et matières sèches | Appliquez le FIFO si aucune échéance plus proche n'impose une autre priorité |
| Préparation semi-finie | Tenez compte de sa fabrication et de ses conditions de conservation |
| Lot non conforme | Bloquez-le, même s'il serait normalement prioritaire |
La priorité de sortie ne doit jamais devenir une autorisation d'utiliser un produit non conforme.
Attention au raccourci selon lequel une DDM serait sans importance. Elle ne se traite pas comme une DLC, mais elle ne dispense pas de contrôler l'état du produit et ses conditions de stockage. Un carton humide ou un emballage altéré mérite une vérification, quelle que soit sa place dans la file.
Lorsqu'un lot récent passe devant un ancien pour une raison de date, rendez cette exception visible. Sans indication, votre collègue peut remettre les cartons dans l'ordre d'arrivée et annuler votre arbitrage.
Organiser le fournil et le frigo pour que le FIFO fonctionne vraiment
Commencez par l'endroit où votre équipe perd ses repères : les cartons entamés, les bacs sans identification et les ingrédients déplacés pendant le nettoyage. Une réserve lisible vaut mieux qu'un classement parfait que personne ne peut maintenir pendant le service.
Que devez-vous faire à chaque réception ?
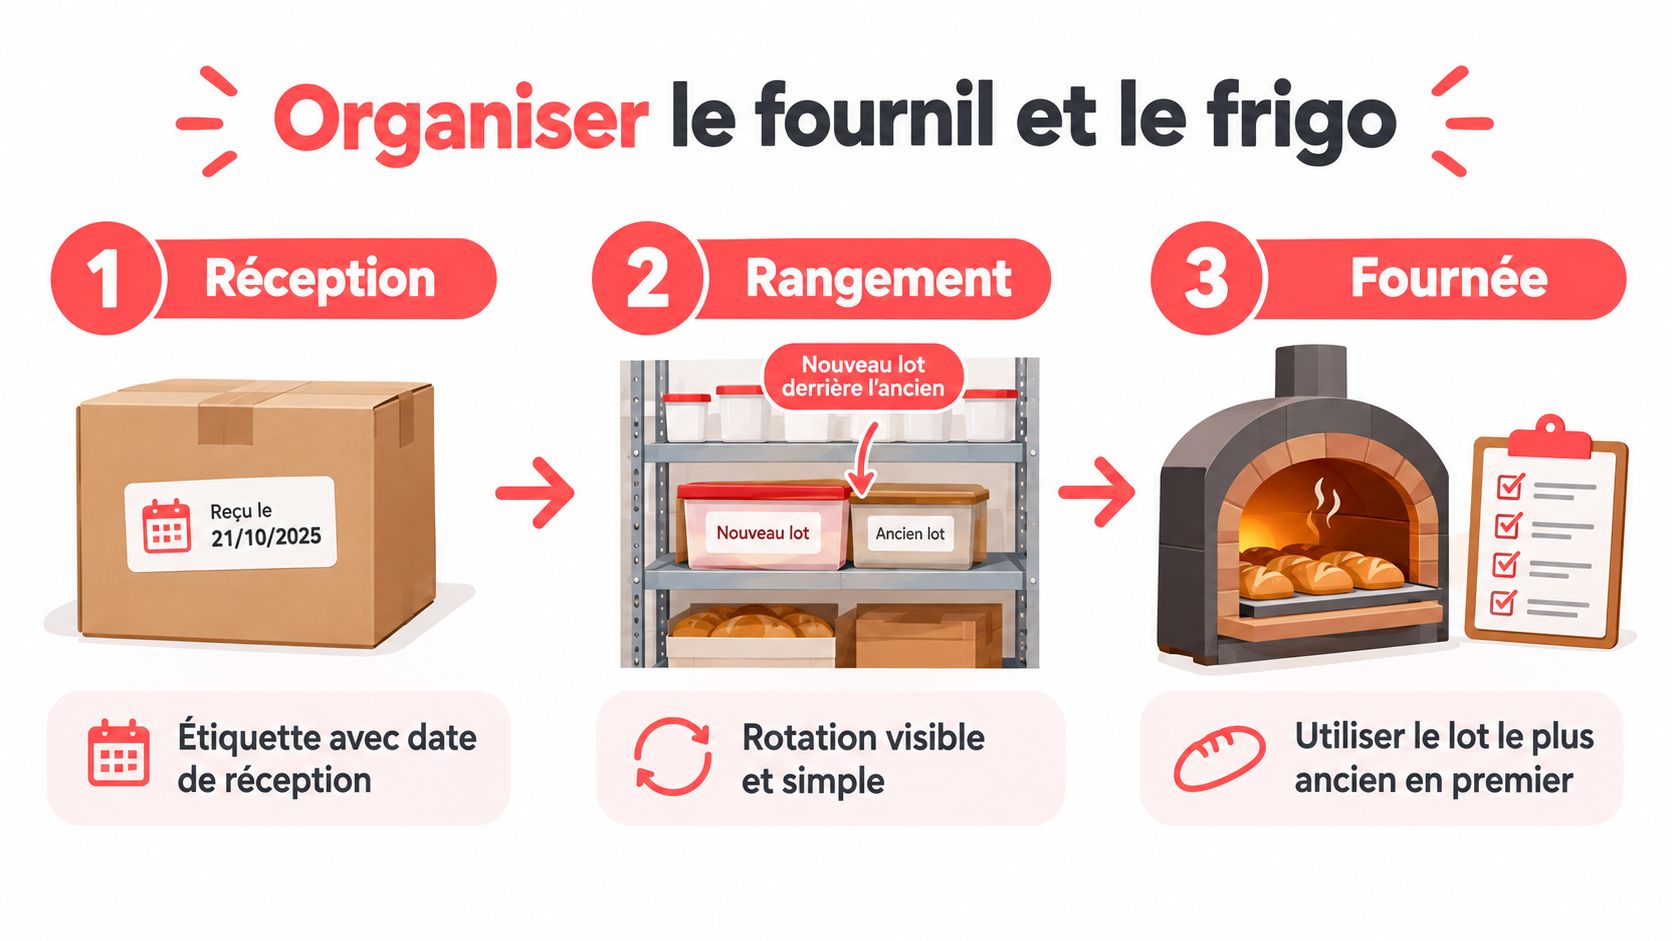
- Contrôlez avant de ranger. Vérifiez la référence, la quantité, l'état et les dates. Isolez les anomalies avant que le carton rejoigne la réserve.
- Conservez l'identité du lot. Reliez la date de réception, le fournisseur et les informations d'origine au produit, y compris après déconditionnement.
- Placez le nouveau derrière l'ancien. Gardez toutefois l'exception liée à une échéance plus proche clairement signalée.
- Attribuez un emplacement stable. Séparez les références et organisez les ingrédients allergènes pour éviter les confusions et les contacts indésirables.
Une étiquette couleur peut signaler une priorité. Elle ne doit pas remplacer les informations écrites : une couleur seule ne vous dit ni de quel lot il s'agit, ni jusqu'à quand vous pouvez l'utiliser.
Que vérifiez-vous avant la première fournée ?
Au tour, rendez accessibles les ingrédients nécessaires à la fabrication prévue. En chambre froide, contrôlez les bacs ouverts et les préparations semi-finies. Si une information manque, faites vérifier le produit au lieu de lui attribuer une nouvelle date au jugé.
Les retours de pâtisserie doivent rester identifiés et séparés des produits prêts à repartir. Ne réintégrez pas automatiquement un retour dans un bac de production. Son statut doit être décidé selon vos procédures, pas selon la place disponible.
Pour les bacs entamés : ne versez pas un nouveau lot sur un fond ancien si vous perdez ensuite la possibilité de distinguer leur origine et leurs dates.
Des marqueurs adaptés, des étiquettes et des bacs peuvent suffire pour démarrer. Achetez une étiqueteuse si elle simplifie réellement le travail, sans supposer qu'un équipement coûteux corrigera une procédure floue.
Enfin, notez les ingrédients jetés et leur motif. L'étude ADEME sur les métiers de bouche couvre les boulangeries-pâtisseries et distingue notamment matières premières périmées, erreurs de fabrication et rebuts. Cette séparation vous aide à choisir la correction adaptée.
Mesurer les pertes pour donner au FIFO un effet réel sur la marge
Le montant des achats ne suffit pas à mesurer vos pertes. Il mélange ce que vous avez consommé, ce qui reste en réserve et ce que vous avez jeté. Pour agir, rapprochez les sorties de matières des produits fabriqués, puis du devenir de ces produits.
À l'échelle française, l'ADEME évalue le gaspillage alimentaire en 2023 à 100 € par habitant et par an, avec 3,8 millions de tonnes encore comestibles, selon ses repères nationaux sur le gaspillage alimentaire. Ce repère n'est pas un objectif applicable à votre boulangerie : votre référence doit rester votre propre mesure.
Comment chiffrer une perte sans la surestimer ?
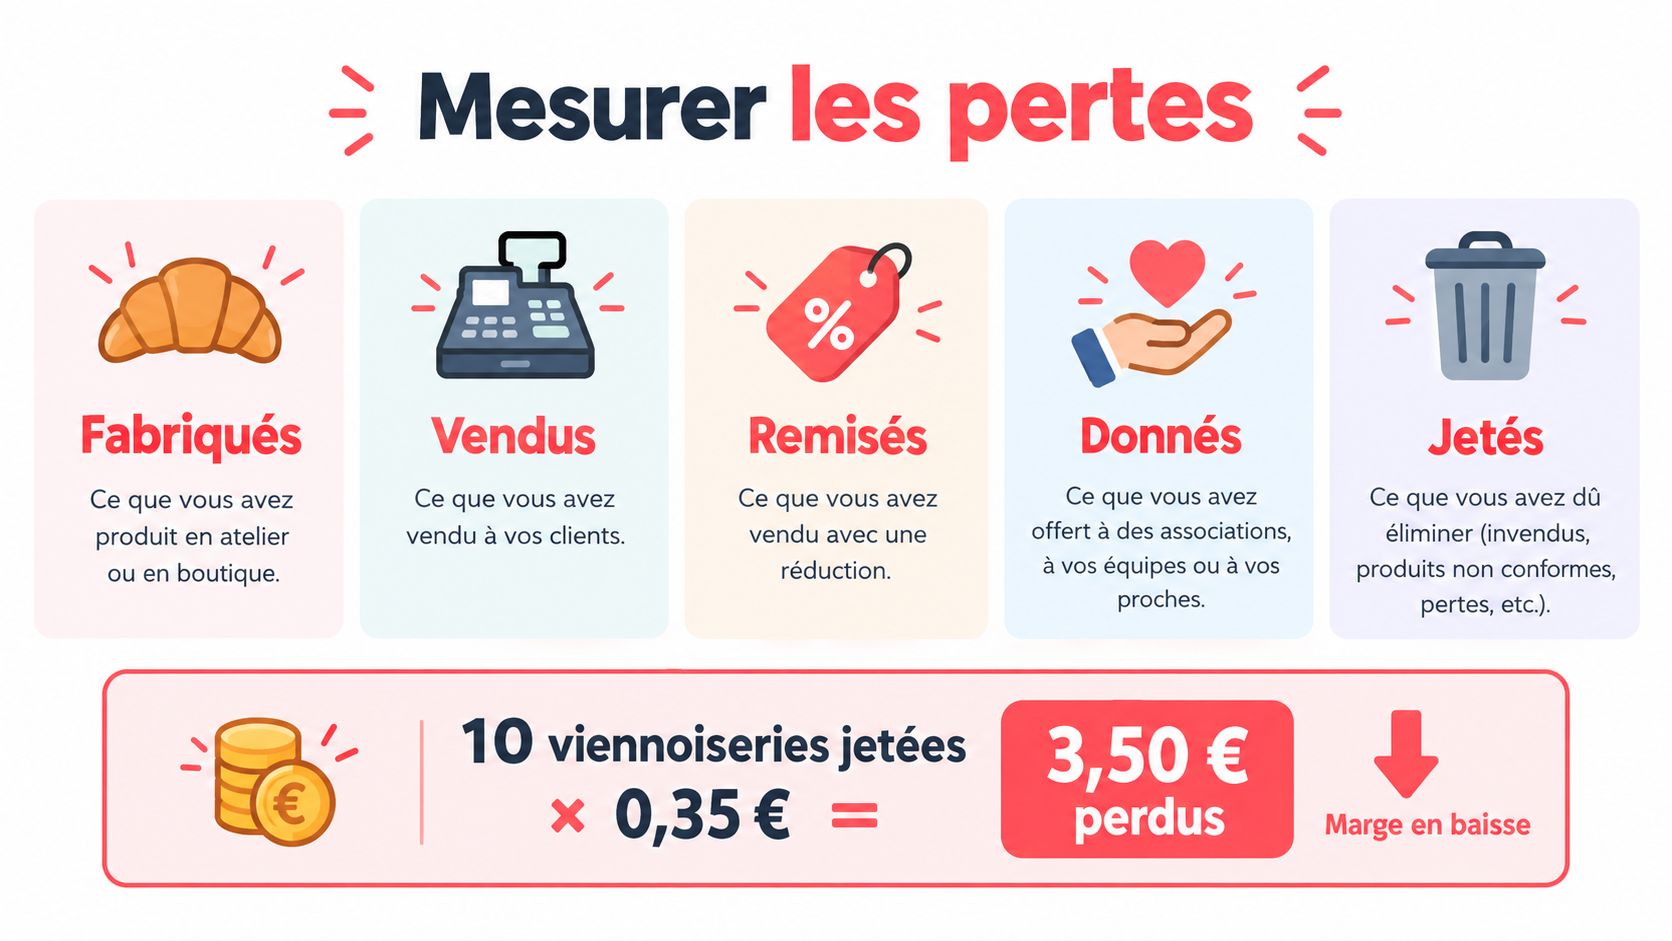
Dans l'exemple de dix viennoiseries jetées à 0,35 € de coût matière, vous perdez 3,50 € de matières, avant la main-d'œuvre, l'énergie et l'emballage. Ne confondez pas cette perte avec le chiffre d'affaires que vous auriez réalisé en les vendant.
| Information à relever | Utilité pour votre décision |
|---|---|
| Quantités fabriquées | Connaître la production réellement sortie du fournil |
| Ventes au prix habituel | Observer la demande sans remise |
| Ventes remisées | Distinguer les ventes obtenues par baisse de prix |
| Dons | Identifier les produits non vendus mais non jetés |
| Produits jetés et motif | Chiffrer la perte et rechercher sa cause |
Évitez le double comptage : les produits remisés font partie des ventes, mais doivent pouvoir être isolés dans votre analyse. Séparez également baguettes, viennoiseries, pâtisseries et snacking. Leur regroupement masquerait les références qui demandent un ajustement.
- Perte en réserve. Recherchez un défaut de rotation, une commande excessive ou un lot devenu inutilisable.
- Perte en fabrication. Examinez la recette, l'organisation et les rebuts.
- Invendus au point de vente. Comparez les quantités disponibles avec les ventes et les horaires de rupture.
Pour les baguettes, une fournée plus tardive peut être plus pertinente qu'une baisse générale de production. Pour une pâtisserie régulièrement invendue, revoyez sa quantité propre. Votre suivi du gaspillage en boulangerie doit déboucher sur une décision par référence, pas sur une réduction uniforme.
Quand les prix flambent le FIFO doit aussi servir la marge
Un stock bien tourné ne protège pas mécaniquement votre rentabilité. Vous pouvez consommer un ancien lot peu coûteux, constater une marge satisfaisante, puis découvrir que son remplacement rend votre prix de vente insuffisant.
En juin 2025, les prix des produits alimentaires industriels en France ont progressé de 3,5 % sur un an, après 0,3 % sur un mois, avec des hausses particulièrement marquées sur les produits laitiers et fromagers, selon la publication de l'INSEE sur les prix de production. Ce constat historique rappelle pourquoi le beurre ou la crème méritent un suivi distinct dans vos recettes.
Quel coût regarder avant de modifier un prix ?
| Indicateur | Question à laquelle il répond |
|---|---|
| Coût historique selon votre méthode comptable | Combien valorisez-vous les matières consommées ? |
| Dernier coût d'achat | Combien vous coûterait la prochaine fabrication avec cet achat ? |
| Coût moyen pondéré | Quel est le coût moyen des quantités prises en compte ? |
Ne mélangez pas ces lectures. Le coût comptable sert à valoriser vos consommations et votre stock. Le dernier prix d'achat sert à tester la rentabilité de la production à venir. Vous pouvez comparer ces informations pour piloter sans changer votre méthode comptable.
Lorsqu'une facture augmente, reprenez les fiches des produits concernés. Sur un croissant, regardez le beurre de tourage. Sur une tartelette, vérifiez aussi la garniture et les décors : une petite composante peut passer inaperçue si votre fiche est incomplète.
Une marge calculée avec une ancienne facture ne suffit pas pour décider du prix de la prochaine fabrication.
Le taux de marque rapporte la marge au prix de vente hors taxes. Le coefficient multiplicateur traduit un rapport entre prix et coût : précisez toujours la base utilisée. Aucun de ces indicateurs ne remplace un coût de revient actualisé intégrant vos autres charges.
Avant d'augmenter toute la grille, examinez la recette, le format, le fournisseur et le positionnement du produit. Le bon arbitrage n'est pas forcément une hausse générale, mais il doit être chiffré.
Intégrer le FIFO au logiciel de gestion et routines hebdomadaires
Un logiciel devient utile lorsque vous pouvez relier un achat, une quantité disponible, une recette et une vente. Il ne sait pas, à lui seul, qu'un carton a été déplacé ou qu'une préparation a été jetée sans enregistrement. La fiabilité commence par les mouvements réellement saisis.
Que devez-vous vérifier dans votre outil ?
Avant de choisir un logiciel de gestion de stock pour boulangerie, demandez une démonstration avec vos propres cas : un carton partiellement consommé, une perte de crème, une substitution fournisseur et un transfert entre points de vente. Vérifiez la gestion des lots et des dates si elle vous est nécessaire, sans la supposer disponible.
Les unités doivent également être cohérentes. Une facture en cartons, un stock en kilogrammes et une recette en grammes nécessitent des conversions correctement paramétrées. Sinon, vous obtenez des écarts que l'équipe finit par ne plus regarder.
- Pendant la semaine. Contrôlez successivement différentes zones par inventaire tournant et recherchez l'origine des écarts.
- Après une livraison. Vérifiez les nouveaux prix et les alertes nécessitant une action.
- Après une modification de recette. Actualisez les quantités et les substitutions avant d'interpréter la marge.
Que pouvez-vous lancer dès demain matin ?
- Désignez un responsable de réception. Prévoyez aussi qui le remplace.
- Choisissez une zone pilote. Commencez par la chambre froide ou les matières de viennoiserie.
- Identifiez les lots ouverts. Faites vérifier les produits dont les informations sont incomplètes.
- Enregistrez les pertes séparément. Distinguez matières, fabrication et invendus.
- Actualisez une recette importante. Confrontez son coût aux dernières factures.
N'attendez pas un inventaire annuel pour corriger les écarts. Un contrôle régulier permet surtout de retrouver leur cause pendant que l'équipe se souvient encore de ce qui s'est passé.
Pour relier cette discipline de stock à vos décisions de fabrication et de prix, Panify centralise notamment les stocks, les recettes, les achats et les ventes, avec un suivi des coûts et des marges. Consultez ses fonctionnalités et demandez une démonstration à partir d'une de vos recettes et d'une facture fournisseur récente, afin de vérifier comment l'outil peut soutenir vos routines au fournil.