
Il est 19 h 45. Le rideau est baissé, la vitrine est vide, et il reste trois pains de mie, une plaque de viennoiseries et deux éclairs sur la grille. Vous jetez. Vous connaissez votre recette du jour au centime près. Vous ne savez pas ce que cette plaque vous a coûté.
Ce n'est pas un manque de rigueur, c'est un problème de couture. La caisse connaît les ventes, le bon de livraison connaît les achats, le fournil connaît la production, et aucun des trois ne parle aux autres. Le tableau de bord logistique sert à ça : coudre les trois le matin, en dix minutes, pour décider de la fournée du lendemain.
Un indicateur qui ne se traduit pas en euros de marge ne sert à rien. C'est le fil rouge de ce qui suit.
Table des matières
- Qu'est-ce qu'un tableau de bord logistique en boulangerie
- Quels indicateurs suivre chaque jour, chaque semaine et chaque mois
- Comment suivre stocks, flux et délais sans y passer ses journées
- Combien coûte une surproduction, calcul pas à pas
- Comment gérer les invendus et les dates limites sans jeter à l'aveugle
- Comment piloter plusieurs boutiques sans perdre le signal du terrain
- Par où commencer votre tableau de bord dès demain matin
Qu'est-ce qu'un tableau de bord logistique en boulangerie
Un tableau de bord logistique tient sur une page. Il rassemble les chiffres qui montrent si vos marchandises entrent, se transforment et sortent au bon rythme. Il ne dit pas où vous allez. Il évite la panne au mauvais moment, comme le compteur de carburant d'une voiture.
Le sujet a une échelle nationale. En 2024, le transport terrestre intérieur de marchandises a représenté 344 milliards de tonnes-kilomètres en France, en hausse de 3,7 % sur un an, d'après le bilan annuel des transports du ministère de la Transition écologique. La route écrase le reste : 52 % du transport intérieur pour les poids lourds français, 37 % pour les poids lourds étrangers, 9 % pour le ferroviaire et 2 % pour le fluvial. Le fret routier et les services de déménagement ont pesé 63,9 milliards d'euros de chiffre d'affaires en 2024, en progression de 2,8 %. Votre sac de farine arrive par cette route, et son prix suit.
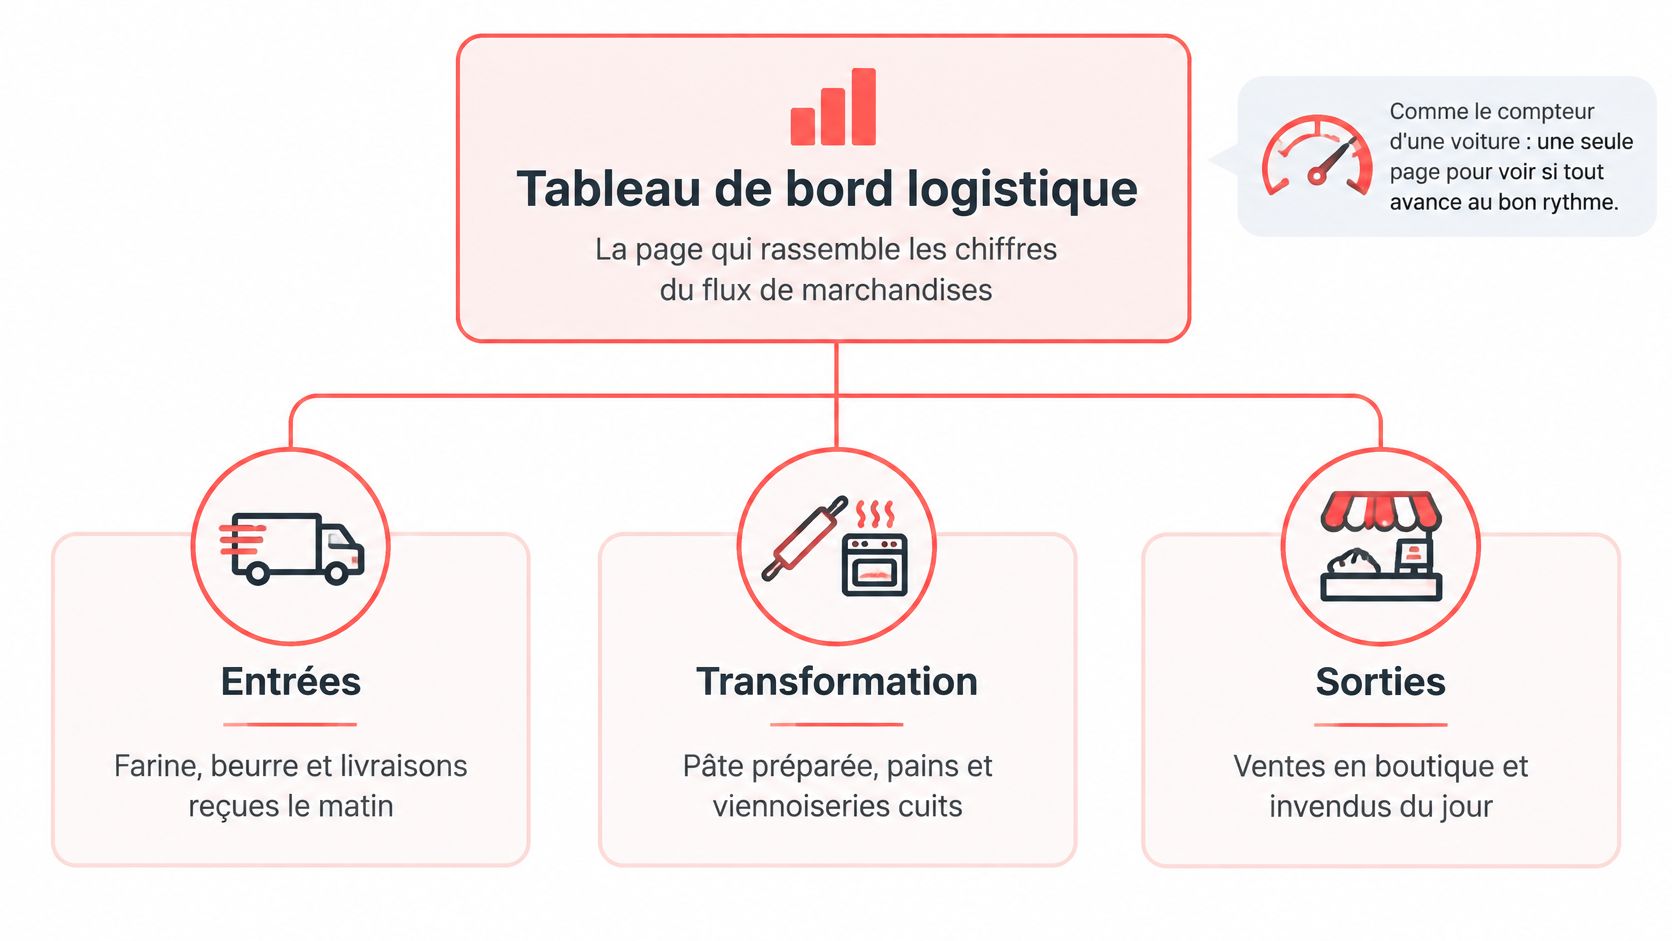
Quatre familles de flux méritent une ligne chacune.
- Les achats. Farine, beurre, sucre, chocolat, emballages. Le chiffre qui compte est le prix réellement payé, pas le tarif du catalogue fournisseur.
- Les stocks. Sacs en réserve, pâte au froid, produits finis en vitrine. Un stock se lit en jours de consommation, jamais en kilos.
- Les sorties. Ventes, invendus, démarques, pertes. C'est là que la marge se fait ou se défait.
- Les délais. Entre la commande et la réception, puis entre la réception et la mise en vente.
Un boulanger qui ne regarde que son chiffre d'affaires découvre en fin de trimestre qu'une hausse du beurre a mangé sa marge. La matière pèse 25 à 30 % du chiffre d'affaires dans le métier. Une page qui relie achats, stocks, sorties et délais montre la même chose en une semaine.
L'action du jour. Écrivez les quatre flux de votre établissement. Pour chacun, notez le chiffre que vous regardez déjà et celui qui vous manque. Vous venez d'esquisser votre tableau de bord.
Quels indicateurs suivre chaque jour, chaque semaine et chaque mois
Un tableau de bord de vingt lignes ne se lit pas. Cinq à sept suffisent, à condition de les choisir par la décision qu'ils déclenchent.
Sur le gaspillage, l'ADEME a publié en 2023 une étude fondée sur 43 établissements répartis en France, boulangeries et pâtisseries incluses, pour poser une méthodologie de mesure et des ratios de référence. Sa recommandation tient en une phrase : exprimer le gaspillage à la fois en kilos, en euros de coût matière et en pourcentage de la production vendable. Et séparer les invendus non vendus, les rebuts de fabrication, les pertes de stockage et les écarts d'inventaire.
| Indicateur | Formule | Fréquence | Seuil indicatif |
|---|---|---|---|
| Taux d'invendus | Invendus ÷ production du jour × 100 | Quotidienne | 5 à 15 % de la production |
| Taux de rupture | Références absentes en vitrine ÷ références prévues × 100 | Quotidienne | À fixer par famille de produits |
| Couverture en jours | Stock ÷ consommation moyenne journalière | Hebdomadaire | À fixer par matière première |
| Coût matière | Matières consommées ÷ chiffre d'affaires HT × 100 | Mensuelle | 25 à 30 % du chiffre d'affaires HT |
| Écart de coût d'une recette | (Coût actualisé − coût standard) ÷ coût standard × 100 | À chaque facture | Alerte au-delà de 3 à 5 % |
| Délai fournisseur | Date de réception − date de commande | À chaque livraison | Selon le contrat fournisseur |
| Taux de service | Unités servies ÷ unités demandées × 100 | Hebdomadaire | À fixer avec le gérant |
Les trois chiffres qui décident de la fournée
Le taux d'invendus se lit chaque jour, produit par produit. Un pain de mie et un entremets n'ont ni le même coût matière ni le même impact sur la marge : une moyenne unique efface l'information utile. La fourchette du métier se situe entre 5 et 15 % de la production, et un écart brutal sur une seule référence en dit plus qu'un mois de moyenne.
Le taux de rupture se lit au même rythme. Un taux d'invendus élevé et un taux de rupture élevé peuvent coexister le même jour, sur des produits différents. C'est le cas classique de la boulangerie qui surproduit des viennoiseries le lundi et manque de sandwichs le jeudi.
Le coût matière se contrôle au mois. L'écart de coût d'une recette, lui, se recalcule à chaque facture et déclenche l'alerte dès qu'il dépasse 3 à 5 %. La couverture en jours, elle, se regarde une fois par semaine, matière par matière, parce qu'un fournisseur qui livre le mardi n'appelle pas la même vigilance qu'un fournisseur qui passe tous les matins.
La règle qui évite les erreurs coûteuses. Suivez toujours la disponibilité et le gaspillage ensemble. Baisser mécaniquement la fabrication fait tomber les invendus et grimper les ruptures. La matrice invendus-ruptures, avec un seuil propre à chaque produit et un historique glissant sur 7 et 28 jours, montre les deux mouvements sur le même écran.
Comment suivre stocks, flux et délais sans y passer ses journées
La routine tient en cinq gestes, à faire au même moment chaque matin, avant l'ouverture.
- Pointez les entrées de la veille. Bons de livraison de farine, de beurre, d'emballages : la quantité reçue et le prix facturé. Une facture non saisie est une marge que vous ne verrez pas venir.
- Comptez les matières clés le même jour de la semaine. Farine, beurre, emballages, à la même heure. Un comptage irrégulier produit des écarts d'inventaire que vous mettrez sur le dos du personnel.
- Calculez la couverture en jours. Deux jours de beurre restants avec une livraison hebdomadaire, c'est une alerte, pas une information. Le calcul du point de commande se pose une fois pour toutes et vous évite de recommander au feeling le vendredi soir.
- Comparez date de commande et date de réception. Vous obtenez le délai réel, qui n'est presque jamais celui du contrat.
- Relevez les ruptures du jour avec l'heure. L'heure de la première absence en vitrine distingue une vraie fin de journée d'un problème de production du matin.
Un stock plus élevé n'est pas un meilleur service. Il immobilise du capital dans un produit périssable et augmente les pertes dès que la météo change. La bonne logique est un stock minimum par matière, déclencheur de commande, pas un matelas de sécurité.
Côté temps, comptez une dizaine de minutes par jour si tous les chiffres atterrissent au même endroit. Un cahier posé près de la caisse fait l'affaire au départ. Ce qui coûte cher, ce n'est pas la saisie, c'est de chercher l'information dans trois endroits différents.
Combien coûte une surproduction, calcul pas à pas
Prenons une boulangerie qui prépare 120 viennoiseries par jour et en retrouve 15 invendues le soir. Taux d'invendus : 12,5 %. En pleine fourchette du métier, donc rien d'alarmant en apparence.
Étape 1, le coût matière. 15 pièces × 0,70 € de matière = 10,50 € par jour. Sur 300 jours d'ouverture, cela fait 3 150 € de matière partie à la poubelle pour un seul produit.
Étape 2, la marge perdue. La viennoiserie se vend 1,30 € et son coût variable est de 0,70 €, soit 0,60 € de marge sur coût variable par pièce. Les 15 invendues représentent donc 9 € de marge non réalisée par jour, environ 2 700 € sur l'année.
Les deux chiffres ne s'additionnent pas, et beaucoup de gérants les confondent. Les 3 150 € sont de l'argent déjà dépensé, récupérable en réduisant la fournée. Les 2 700 € sont un plafond : ce que ces pièces auraient rapporté si la demande avait été là. Le premier chiffre décide, le second nuance.
Étape 3, l'effet prix. Les cours des matières alimentaires bougent vite, y compris quand la tendance du mois est à la baisse. Une marge calculée sur un prix de janvier peut donc être fausse en avril. D'où la règle simple : chaque facture fournisseur doit remettre à jour le coût de revient de la recette, pas attendre le bilan.
Étape 4, la traduction en centimes. Le beurre entre pour 0,15 € dans la recette. Une hausse de 10 % ajoute 0,015 € par pièce. Sur 3 600 pièces dans le mois, cela fait 54 €. Sur une année, la même hausse silencieuse pèse plus lourd qu'une journée d'invendus.
Vous arbitrez alors entre trois options : réduire la fournée de 10 % sur cette référence, ajuster le grammage, ou remonter le prix de vente. Le seuil de décision reste le même, un écart de coût au-delà de 3 à 5 %. Une prévision de la demande par référence et par jour rend cet arbitrage calculable au lieu d'intuitif.
Comment gérer les invendus et les dates limites sans jeter à l'aveugle
Le gaspillage alimentaire pèse environ 10 millions de tonnes de produits par an en France, pour une valeur commerciale estimée à 16 milliards d'euros, rappelle service-public.fr. Dans une boulangerie, la première économie ne se trouve pas dans le tri, elle se trouve dans la lecture correcte des dates.
La réglementation distingue deux mentions que tout le monde confond, comme le rappelle la DGCCRF.
| Type de date | Produits concernés | Ce que le tableau de bord signale | Action à appliquer |
|---|---|---|---|
| DLC (à consommer jusqu'au) | Sandwichs, salades, quiches, crèmes | Échéance proche avant la fermeture | Retirer après la date, ne jamais vendre après |
| DDM (à consommer de préférence avant) | Produits secs, emballés, confiseries | DDM dépassée | Vérifier l'emballage et les qualités avant de jeter |
| Sans date, vendu dans les 24 heures | Baguettes, viennoiseries du jour | Invendus du soir | Ajuster la fournée suivante selon le taux d'invendus |
La DLC est une limite impérative : après la date, le produit peut présenter un risque sanitaire et ne doit plus être commercialisé. La DDM est indicative : une denrée peut rester consommable si l'emballage est intact et si ses qualités ne sont pas altérées. La DGCCRF précise que les opérateurs peuvent indiquer sur l'emballage que le produit reste consommable après la DDM, précisément pour éviter des destructions inutiles.
La routine de traçabilité en quatre gestes
- Listez les références réfrigérées avec leur DLC. Sandwichs, salades, quiches, crèmes, et les garnitures qui les composent. Cette liste est courte et stable.
- Séparez leur stockage de celui du jour. Un sandwich rangé à côté des baguettes finit par être vendu au mauvais moment, ou jeté par précaution.
- Notez chaque démarque avec sa cause. Date dépassée, casse, erreur de fournée, invendu de fin de journée. Sans cause, le chiffre ne corrige rien.
- Décidez chaque soir entre don, prix réduit et destruction. La décision prise à 19 h 45, à froid, vaut mieux que celle prise à 12 h 30 sous la pression du comptoir.
Chaque démarque doit remonter dans le même taux d'invendus que les baguettes, mais la lecture utile se fait en euros par référence. Une quiche jetée pèse son coût matière complet, garniture comprise, plus la marge qu'elle n'a pas rapportée : l'invendu de snacking coûte plus cher que la baguette, et les deux ne se traitent pas de la même façon. Quand le tableau de bord classe les démarques par coût plutôt que par nombre de pièces, les trois références qui mangent la marge remontent en haut de la liste. C'est sur elles que porte la décision du soir : fournée réduite, prix réduit avant fermeture, ou sortie de carte pour la semaine suivante.
Comment piloter plusieurs boutiques sans perdre le signal du terrain
Une moyenne de réseau est un mensonge confortable. Une boutique qui écoule ses invendus compense une boutique qui en jette, et la décision locale mauvaise disparaît dans le total.
Le contexte rend le sujet plus pressant. Le marché français de la boulangerie-pâtisserie a généré environ 16,2 milliards d'euros en 2025, pour une croissance de 2 % sur un an seulement, selon Leader Réunion. Les chaînes ont progressé de 8 % et atteint environ 3,8 milliards d'euros de chiffre d'affaires, tandis que le nombre de points de vente recule pour la deuxième année consécutive. Quand le parc se contracte, chaque point de vente se lit séparément.
Le bon modèle est une vue réseau + exception. Le gérant regarde les indicateurs consolidés une fois par semaine, mais ne reçoit d'alerte que pour cinq anomalies :
- un écart prévision-vente qui se répète trois jours de suite sur la même référence ;
- une rupture répétée sur un produit que la boutique ne peut pas se permettre de manquer ;
- un gaspillage anormal par rapport à l'historique du même point de vente ;
- une hausse fournisseur non répercutée dans les prix de vente ;
- un transfert de marchandises entre boutiques qui coûte plus qu'il ne rapporte.
Pour chaque alerte, la question à poser est la même : demande réellement faible, problème d'approvisionnement, ou transfert mal calculé ? Les trois n'appellent pas la même réponse, et une moyenne réseau ne les distingue jamais.
Le cas classique : une boutique de centre-ville en surstock de viennoiseries le lundi, quand la boutique de quartier manque de pain de mie le même jour. Un tableau de bord qui consolide les deux affiche une situation neutre. Une vue par point de vente montre deux erreurs. Le pilotage de plusieurs magasins se joue là, dans le détail conservé et l'anomalie remontée. Pour aller plus loin sur ce point, voyez comment piloter un réseau de boulangeries multi-sites.
Par où commencer votre tableau de bord dès demain matin
Cinq actions, dans cet ordre, et vous avez un tableau de bord exploitable avant la fin de la semaine.
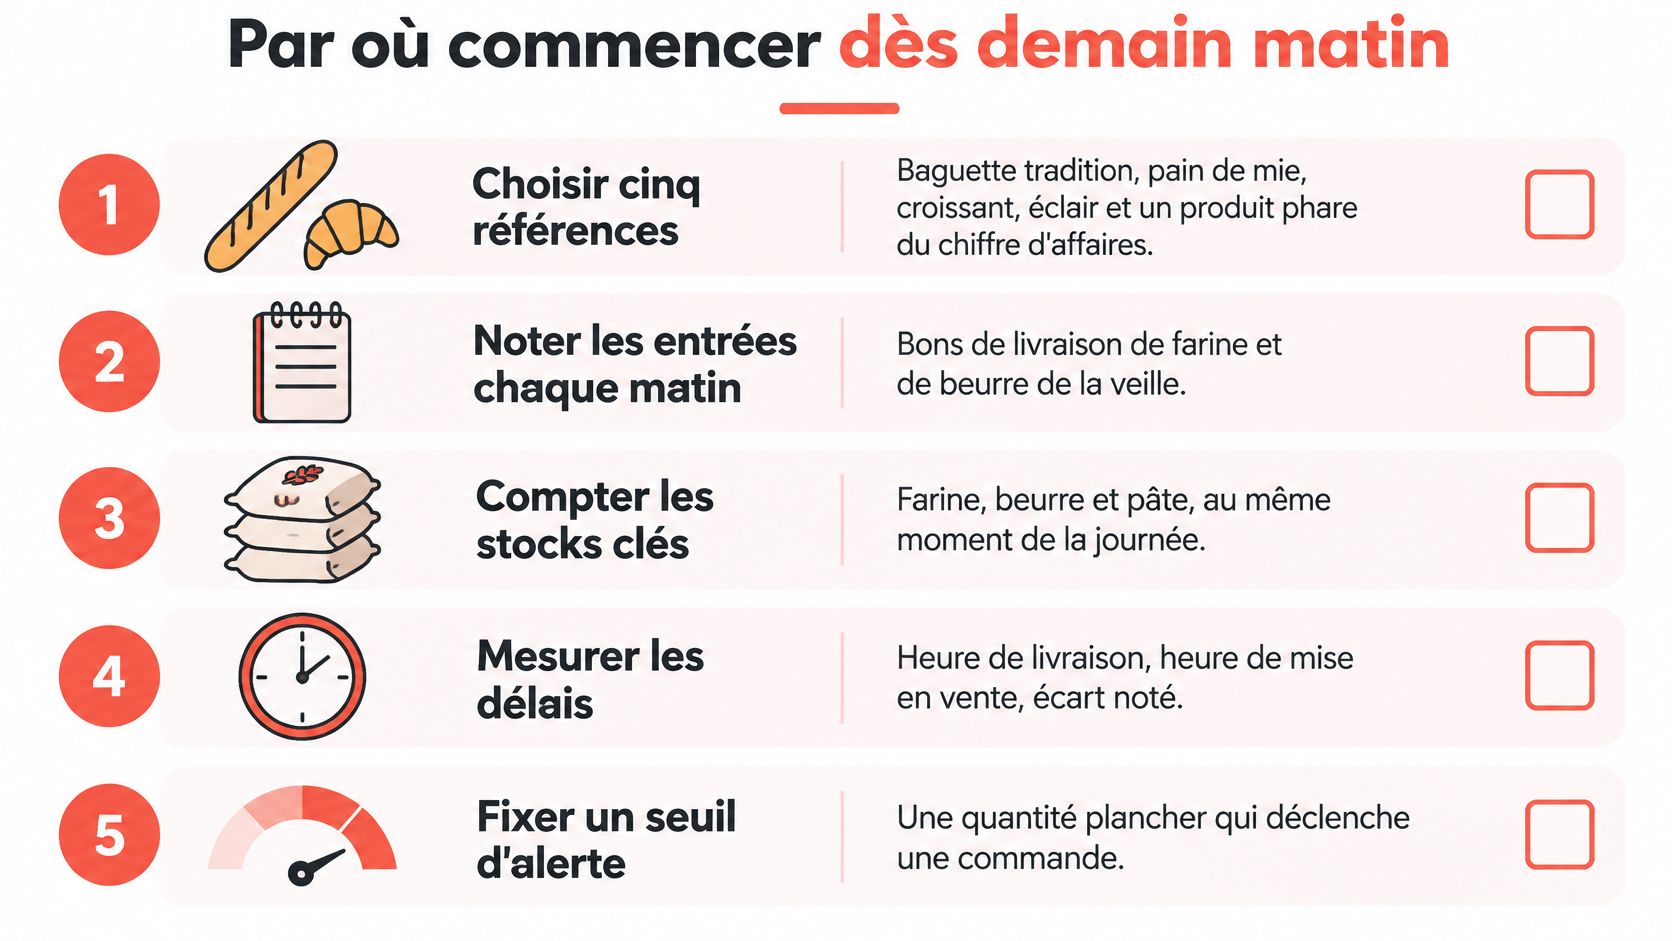
- Choisissez cinq références. Baguette tradition, pain de mie, croissant, éclair, et le produit qui pèse le plus dans votre chiffre d'affaires. Cinq suffisent pour couvrir l'essentiel de la marge.
- Notez production, ventes, invendus et ruptures pendant sept jours. Un cahier ou un tableur, toujours au même endroit. La régularité compte plus que l'outil.
- Calculez le taux d'invendus et le coût matière de ces cinq références avec les formules du tableau. Vous saurez enfin laquelle des cinq vous coûte de l'argent.
- Ajoutez une alerte sur l'écart de coût dès qu'une facture dépasse 3 à 5 %. Une seule ligne, un seul seuil, et la hausse du beurre ne passe plus inaperçue.
- Revoyez le tableau chaque semaine avec l'équipe. Une action par indicateur hors norme, pas cinq. Une réunion de vingt minutes où l'on décide vaut mieux qu'un rapport de vingt pages que personne n'ouvre.
Un cahier tenu chaque jour vaut mieux qu'un logiciel ouvert une fois par mois. Et pour savoir ce que vos invendus vous coûtent réellement sur une année, l'outil gratuit Perte invisible de Panify donne l'ordre de grandeur en quelques minutes, sans inscription.
Panify réunit sur un seul écran les ventes, les prévisions, les marges et les invendus, mis à jour chaque matin, sur ordinateur, tablette ou téléphone. La démo de 30 minutes part de vos produits, de vos invendus et de vos marges réels, et se termine par trois actions à lancer la semaine suivante. Venez voir à quoi ressemble votre tableau de bord sur Panify.