À 11 heures, la vitrine est encore bien garnie. Il reste une trentaine de tartelettes, quelques éclairs et plusieurs sandwiches préparés pour le déjeuner. Vous devez décider s'il faut relancer le fournil ou arrêter la production. Produire davantage protège contre la rupture, mais immobilise des matières, du temps de travail et des produits à durée de vie courte.
Le calcul des quantités en pâtisserie ne consiste donc pas seulement à multiplier une recette. Il relie le grammage, le rendement réel, les ventes attendues, les stocks, la DLC et la valeur de l'invendu. Avec un ticket moyen souvent situé entre 6 € et 10 €, un coût matière autour de 25 % à 30 % du chiffre d'affaires et des invendus pouvant représenter 5 % à 15 % de la production, chaque décision de fabrication pèse sur la marge. Ces ordres de grandeur sont des repères de métier, pas des règles universelles à appliquer sans mesure.
Table des matières
- Pourquoi le calcul des quantités décide de la marge en boutique
- Convertir une recette en quantité par pièce sans se tromper
- Mesurer les pertes réelles pour calculer ce que l'on peut vendre
- Ajuster la production à la demande réelle et à la durée de vie
- Traiter les invendus comme un indicateur et pas comme une fatalité
- Mettre en place une routine de calcul des quantités dès la semaine prochaine
Pourquoi le calcul des quantités décide de la marge en boutique
La question posée à 11 heures n'est pas « combien puis-je encore cuire ? ». C'est plutôt : quelle quantité supplémentaire a une chance raisonnable d'être vendue avant de perdre sa valeur commerciale ?
Une tartelette relancée trop tard peut mobiliser de la pâte, une crème, des fruits, du temps de tour et du conditionnement. À l'inverse, une rupture sur une référence demandée peut faire perdre une vente immédiate, voire orienter le client vers une autre boulangerie. Le bon choix dépend du produit, du créneau, de la météo, de la capacité de réassort et de la durée de vie restante.
Une production excessive coûte plus que la matière
Le prix de vente ne correspond pas à la perte économique d'un produit invendu. Si un sandwich est vendu 6 €, sa destruction ne représente pas automatiquement une perte de 6 €. Il faut distinguer les matières, l'emballage, le temps passé, les frais généraux et la marge qui n'a pas été réalisée.
La main-d'œuvre renforce cet enjeu. Les charges de personnel représentent en moyenne 35 % à 41 % des produits d'exploitation des boulangeries selon le régime fiscal, d'après l’Observatoire FIDUCIAL 2025. Un mauvais dimensionnement ne dégrade donc pas seulement le coût matière. Il mobilise aussi une équipe et une capacité de production qui auraient pu servir une autre référence.
Règle de terrain : une marge de sécurité ne doit pas compenser une prévision imprécise. Elle doit être justifiée par le coût d'une rupture, le coût d'un invendu et la possibilité réelle de relancer.
Pour suivre correctement la rentabilité, séparez la recette, le coût de revient et la décision de fabrication. Le calcul de la marge totale permet de regarder le produit dans son ensemble, au lieu de s'arrêter au seul prix d'achat des ingrédients.
Le référentiel national du CAP Pâtissier confirme cette exigence de précision. La compétence de calcul est intégrée à une formation où la maîtrise des quantités doit être exploitable en production. Dans une boutique, cette rigueur devient un outil de gestion quotidien : produire la bonne quantité, au bon moment, avec le bon niveau de risque.
Convertir une recette en quantité par pièce sans se tromper
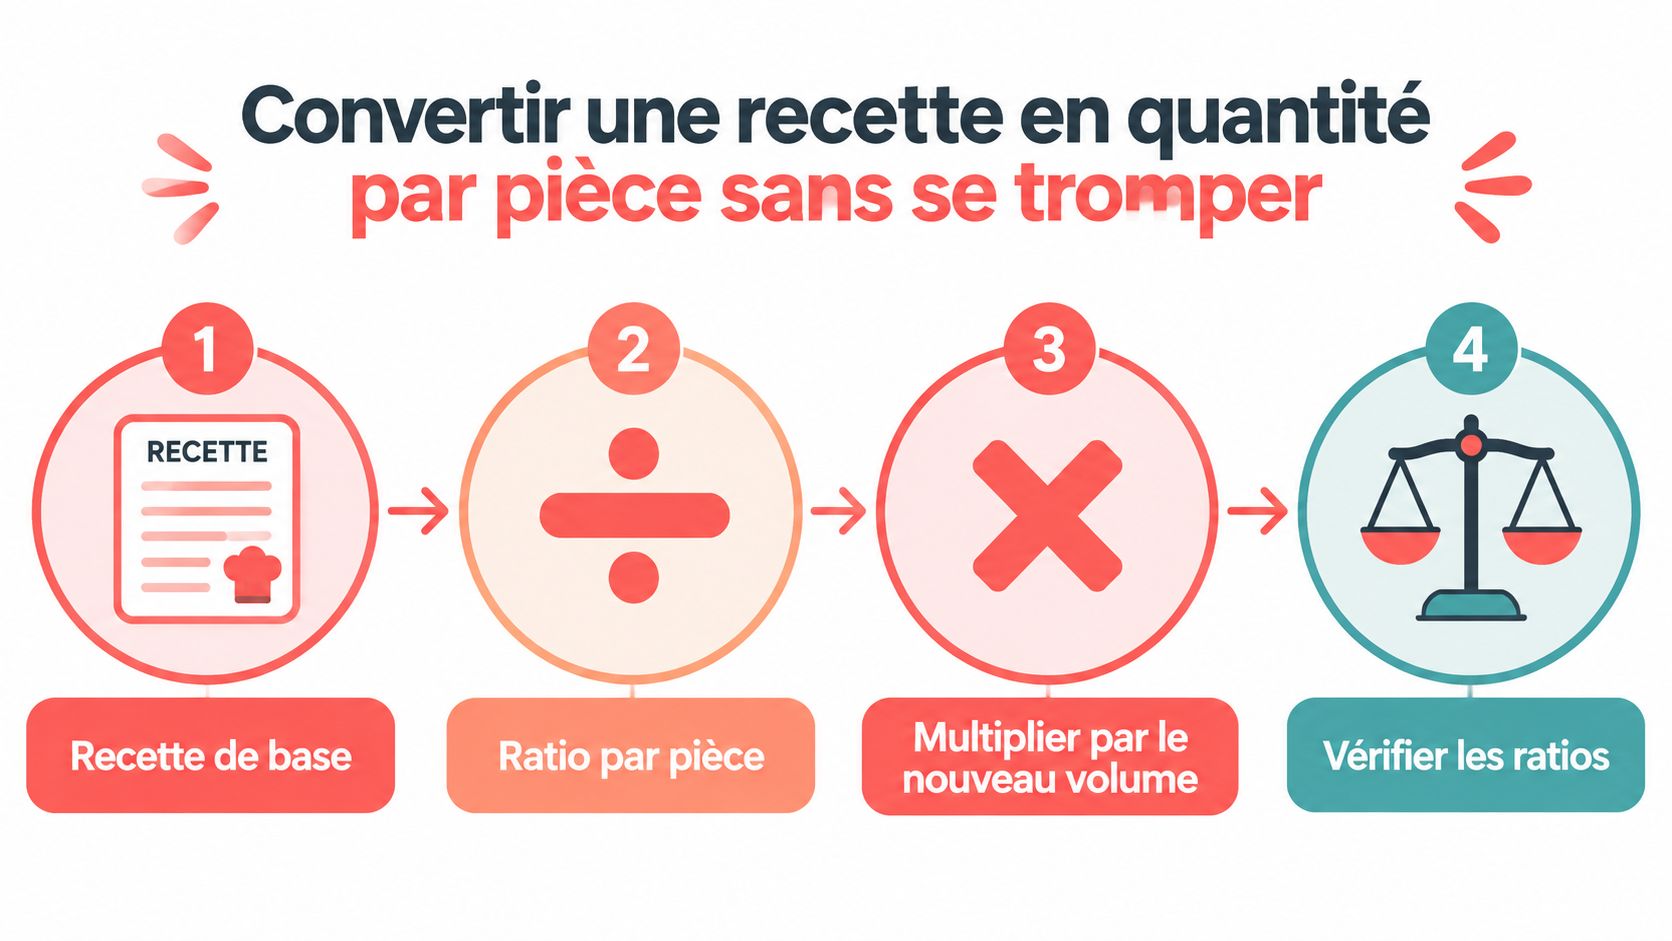
La conversion commence par une donnée simple : combien de pièces vendables votre recette produit-elle réellement ? Une fiche prévue pour dix tartes ne doit pas seulement indiquer le poids total de pâte ou de crème. Elle doit préciser le grammage par tarte, le poids final recherché et les éventuelles pertes déjà observées.
La formule de base est la suivante :
Coefficient de production = quantité souhaitée ÷ quantité de référence
Nouvelle quantité = quantité de référence × coefficient de production
Exemple avec une base de dix tartes citron
Votre fiche technique prévoit dix tartes citron. Elle contient :
| Ingrédient | Quantité pour 10 tartes | Quantité par tarte | Quantité pour 40 tartes |
|---|---|---|---|
| Farine | 1 500 g | 150 g | 6 000 g |
| Beurre | 900 g | 90 g | 3 600 g |
| Sucre | 600 g | 60 g | 2 400 g |
| Œufs | 500 g | 50 g | 2 000 g |
| Jus de citron | 400 g | 40 g | 1 600 g |
Le coefficient est 40 ÷ 10 = 4. Chaque quantité est donc multipliée par quatre. Les ratios entre farine, beurre, sucre, œufs et liquide restent inchangés.
Cette méthode paraît évidente, mais les erreurs apparaissent souvent au moment du passage en production. Un chef d'équipe raisonne en bacs, un autre en poches, un troisième en nombre de tartes. La fiche doit ramener tout le monde à une même unité : le gramme par pièce, puis le nombre de pièces à fabriquer.
Le poids par pièce évite les fausses sécurités
Un bac rempli n'est pas un rendement. Pour une tartelette, notez le poids de pâte foncée, le poids de garniture et le poids final après cuisson. Pour un éclair, séparez le poids de pâte, de crème et de glaçage. Pour un entremets, suivez chaque composant, car une mousse restante ne représente pas forcément un produit vendable.
Le référentiel national du CAP Pâtissier attribue à l'unité professionnelle UP1, qui couvre notamment le tourage, les petits fours secs et moelleux ainsi que les gâteaux de voyage, un coefficient 8. Le carnet de recettes personnel autorisé à l'examen se limite aux informations « ingrédients » et « quantité », la méthodologie ne pouvant pas y figurer, comme le précise le référentiel du CAP Pâtissier. Cette séparation est utile en entreprise : la fiche de quantités doit rester directement exploitable, tandis que le procédé peut figurer dans un document de fabrication distinct.
Avant de multiplier une recette, vérifiez trois éléments :
- La base réelle, par exemple dix tartes terminées et non dix fonds crus.
- Le poids unitaire, contrôlé sur la balance et non estimé à la poche.
- Le rendement, corrigé ensuite avec vos pertes constatées.
Le calcul du coût matière d'une recette devient fiable seulement si la quantité produite correspond à des pièces réellement vendables.
Mesurer les pertes réelles pour calculer ce que l'on peut vendre
Une recette peut être exacte sur le papier et fausse dans le laboratoire. Un kilo de fraises acheté n'équivaut pas à un kilo de fraises disponibles pour le montage. Il faut retirer les feuilles, écarter les fruits abîmés et tenir compte du jus ou des chutes selon la préparation.
Un exemple publié en France montre qu’1 kg de fraises acheté fournit 900 g utilisables, soit un rendement de 90 %. D'autres recommandations du secteur évoquent des pertes comprises entre 5 % et 15 % selon la famille de produit, de la viennoiserie aux entremets plus complexes, comme l'explique cette méthode de calcul d'une fiche technique.
Les pertes ne se ressemblent pas
Le parage des fruits, l'équeutage, l'évaporation à la cuisson, les chutes de découpe et les fonds de cuve n'ont pas la même origine. Ils ne se corrigent donc pas avec un coefficient identique.
| Famille de produit | Pertes courantes | Rendement net estimé | Point de vigilance |
|---|---|---|---|
| Fruits frais | Parage, équeutage, fruits écartés | 90 % dans l'exemple des fraises | Calibre et maturité |
| Viennoiseries | Chutes de pâte, pièces non conformes, dessiccation | Entre 85 % et 95 % selon le produit | Régularité du tourage et du façonnage |
| Tartes individuelles | Chutes de pâte, fonds cassés, garniture restante | À mesurer par série | Diamètre, épaisseur et fonçage |
| Entremets complexes | Chutes de découpe, fonds de cuve, composants non réutilisables | Entre 85 % et 95 % selon la fabrication | Montage et organisation des pesées |
Ces valeurs sont des repères, pas des rendements à inscrire automatiquement dans chaque fiche. Votre four, vos moules, votre calibre de fruits et l'expérience de l'équipe peuvent modifier le résultat.
La méthode de mesure en quatre pesées
Commencez par peser la matière entrante. Notez ensuite la quantité réellement incorporée dans la recette. À la sortie, comptez les pièces conformes et pesez, si possible, les chutes séparément.
- Peser l'achat ou la matière brute.
- Peser la matière nette incorporée.
- Compter les pièces vendables.
- Calculer le rendement observé, puis le comparer à la fiche technique.
Pour une tarte aux fraises, vous pouvez donc suivre le poids acheté, le poids de fruits prêts à monter, le nombre de tartes terminées et les fruits écartés. Après plusieurs productions comparables, vous obtenez un rendement interne plus utile qu'un taux théorique trouvé dans un tableau.
Le rendement réel se construit avec vos pesées, pas avec une marge ajoutée au hasard.
Cette mesure doit apparaître dans la fiche technique et dans le suivi des achats. Une perte invisible devient visible lorsque vous rapprochez quantité achetée, quantité incorporée et nombre de produits vendus. Le calcul des pertes invisibles aide à poser cette différence entre la matière présente au départ et celle qui finit réellement dans une pièce vendable.
Ajuster la production à la demande réelle et à la durée de vie
Une recette convertie correctement ne vous dit pas combien produire aujourd'hui. Elle vous dit combien d'ingrédients utiliser si vous avez décidé de fabriquer un certain nombre de pièces. La quantité recommandée doit intégrer les ventes passées, les commandes, la météo, les événements locaux, le canal de vente et la durée de vie du produit.
Prenez une tarte individuelle vendue dans une boutique située près d'un marché. Le même produit peut appeler trois décisions différentes :
| Situation | Lecture de la demande | Décision de fabrication |
|---|---|---|
| Journée de semaine stable | Ventes régulières sur les créneaux habituels | Partir de l'historique récent et prévoir une relance possible |
| Jour de marché pluvieux | Passage local différent, mais fréquentation incertaine | Réduire la première fabrication et conserver une capacité de réassort |
| Samedi touristique | Demande potentiellement plus forte, commandes et passage variables | Augmenter le cadrage seulement si les ventes comparables le justifient |
Le chiffre ne doit pas être créé à partir d'un pourcentage universel. Il doit venir d'un historique par référence et par créneau. Une tarte vendue surtout l'après-midi ne doit pas être traitée comme une baguette dont la demande se répartit sur plusieurs fournées.
Une fiche de décision simple
Pour chaque référence, réunissez les données suivantes :
- Ventes comparables, par jour et par moment de la journée.
- Commandes réservées, déjà engagées et donc moins incertaines.
- Stock vendable, en retirant les produits proches de leur limite.
- Durée de vie, avec la fenêtre pendant laquelle le produit peut être présenté et vendu.
- Capacité de relance, selon le four, l'équipe et le temps nécessaire.
La quantité recommandée peut se formuler ainsi :
Ventes attendues + commandes confirmées + stock de sécurité - stock vendable déjà disponible
Le stock de sécurité doit dépendre du coût d'une rupture et du coût d'un invendu. Pour une baguette, une relance en fin de matinée peut être réaliste. Pour une pâtisserie à crème, la capacité de rattrapage est plus limitée. Le même niveau de sécurité ne convient donc pas aux deux produits.
La durée de vie modifie la décision
La réglementation professionnelle demande de vérifier la DLC à la réception, les conditions de stockage, les températures et l'inventaire permanent. Le référentiel publié sur Légifrance distingue également la DLC, la DLUO, aujourd'hui généralement appelée DDM, et la date limite de vente.
Une tarte aux fruits avec crème, un éclair ou un sandwich garni ne se pilotent pas comme une baguette. Dans le calcul du matin, soustrayez les produits encore vendables, mais excluez ceux qui ne peuvent plus sortir légalement ou qualitativement. Un stock physique n'est pas automatiquement un stock disponible.
Une production fractionnée fonctionne souvent mieux qu'une grosse fabrication préventive. Vous couvrez le début de journée, observez les ventes, puis décidez d'une relance avec les informations réellement disponibles. Cette organisation limite le risque sans supprimer la disponibilité.
Traiter les invendus comme un indicateur et pas comme une fatalité
À la fermeture, « il reste des produits » ne suffit pas pour corriger le lendemain. Vous devez savoir ce qui a été vendu, ce qui reste en vitrine, ce qui peut être valorisé et ce qui doit être détruit. Le suivi doit se faire par référence, par point de vente et par journée.
Un document de l'ADEME cite environ 150 000 tonnes d'invendus par an pour le secteur de la boulangerie-pâtisserie. La loi AGEC fixe un objectif de réduction de moitié du gaspillage alimentaire par rapport à 2015, avec une échéance à 2030 pour les activités hors restauration collective et grande distribution, selon les éléments publiés par l'ADEME.
Séparer les causes avant de réduire les quantités
Dix sandwiches invendus à 6 € ne représentent pas automatiquement 60 € de perte. Leur coût réel comprend les matières, l'emballage, le temps de préparation et les frais associés. La marge non réalisée doit être regardée à part, car elle ne se confond pas avec l'argent dépensé pour fabriquer le produit.
Classez chaque reste dans une cause précise :
- Surproduction, lorsque la demande prévue était trop élevée.
- Casse ou défaut de présentation, lorsque le produit aurait pu se vendre sans l'incident.
- DLC dépassée, lorsque la date ou la conservation interdit la vente.
- Produit encore vendable, à comptabiliser comme stock du prochain créneau seulement si les règles de conservation l'autorisent.
- Valorisation, lorsque le produit suit une filière prévue et tracée par l'entreprise.
Cette distinction change l'action. Une surproduction appelle une correction de quantité. Une casse peut demander une modification du transport. Une DLC dépassée révèle un problème de durée de vie ou d'horaire de fabrication.
Construire un indicateur utile
Suivez le taux d'invendus par famille, boutique et journée. Comparez les baguettes, les viennoiseries, les tartes individuelles et le snacking séparément. Une moyenne générale peut masquer une référence très rentable et une autre qui consomme régulièrement du temps sans trouver son marché.
La DLC doit être intégrée dès la fiche recette. Pour chaque produit, indiquez la durée de vie, la température de stockage et la règle de sortie. Une crème fabriquée pour un éclair ne doit pas être comptée comme une matière disponible si sa conservation ne permet plus de l'utiliser demain.
L'ADEME indique une production française de 9,7 millions de tonnes de déchets alimentaires en 2023, dont 3,8 millions de tonnes encore comestibles, et définit le gaspillage comme une nourriture destinée à la consommation humaine qui est perdue, jetée ou dégradée. Le site de l'ADEME consacré au gaspillage alimentaire recommande de commencer par un diagnostic des sources et des causes.
Votre tableau de fin de journée peut rester simple : quantité prévue, quantité fabriquée, quantité vendue, quantité restante, quantité détruite et cause. Après plusieurs jours, vous ne regardez plus seulement une perte. Vous identifiez le paramètre à corriger.
Mettre en place une routine de calcul des quantités dès la semaine prochaine
Commencez avec une seule boutique et les références les plus sensibles. Une feuille bien tenue vaut mieux qu'un fichier complexe que personne ne met à jour. Le premier objectif est de rapprocher la prévision, la fabrication et la vente.
Le tableau à remplir chaque jour
Créez quatre colonnes principales, puis ajoutez la cause de la perte lorsque c'est nécessaire.
| Référence | Prévision | Fabrication | Vente et perte |
|---|---|---|---|
| Baguette | Quantité prévue | Quantité cuite | Vendue, restante, détruite |
| Croissant | Quantité prévue | Quantité façonnée et cuite | Vendue, restante, non conforme |
| Tartelette | Quantité prévue | Quantité montée | Vendue, restante, DLC |
| Sandwich | Quantité prévue | Quantité préparée | Vendue, restante, conservation |
Le lundi matin, préparez la première cuisson avec le niveau de demande habituel du créneau. Gardez une capacité de relance en fin de matinée. À la fermeture, notez les ventes réelles et recalculez le cadrage du mardi.
Ne mélangez pas les produits. Une baisse d'invendus sur les viennoiseries ne prouve pas que le cadrage des pâtisseries est correct. Suivez au minimum chaque grande famille et repérez les différences entre boutiques si vous exploitez plusieurs points de vente.
Décision pratique : si une référence reste régulièrement en vitrine, réduisez d'abord la première fabrication. Si elle se vend rapidement et peut être relancée sans dégrader sa qualité, conservez plutôt une capacité de cuisson tardive.
La routine de la semaine
Le premier jour, vérifiez les fiches et les grammages. Le deuxième, pesez les matières sensibles, notamment les fruits et les préparations qui laissent des chutes. Les jours suivants, enregistrez les ventes par créneau et les invendus par cause.
En fin de semaine, posez quatre questions :
- Quelle référence a été trop fabriquée ?
- Quelle rupture aurait pu être évitée par une relance ?
- Quelle perte vient du rendement et non de la demande ?
- Quel produit a mobilisé du travail sans générer une vente ?
Cette routine doit rester compatible avec le rythme du fournil. Elle ne demande pas de prévoir parfaitement. Elle demande de mesurer assez régulièrement pour corriger la prochaine décision.
Dans une boulangerie artisanale, le calcul des quantités devient vraiment utile lorsqu'il relie les recettes, les stocks, les ventes, les achats et les dates limites. Un tableau manuel peut suffire au départ. Un outil comme Panify peut ensuite centraliser les ventes, les recettes, les stocks et les recommandations de production pour faciliter ce suivi entre le fournil et le point de vente.
Réservez un moment fixe chaque semaine pour examiner les écarts et ajuster les quantités du planning suivant. Vous transformerez ainsi les invendus en données de décision, plutôt qu'en simple constat de fin de journée.
Panify centralise les ventes, les recettes, les stocks et les indicateurs d'invendus pour aider les boulangeries à recommander des quantités adaptées à chaque référence et à chaque point de vente. Découvrez les fonctions de pilotage sur Panify et voyez si cet accompagnement correspond à votre organisation.