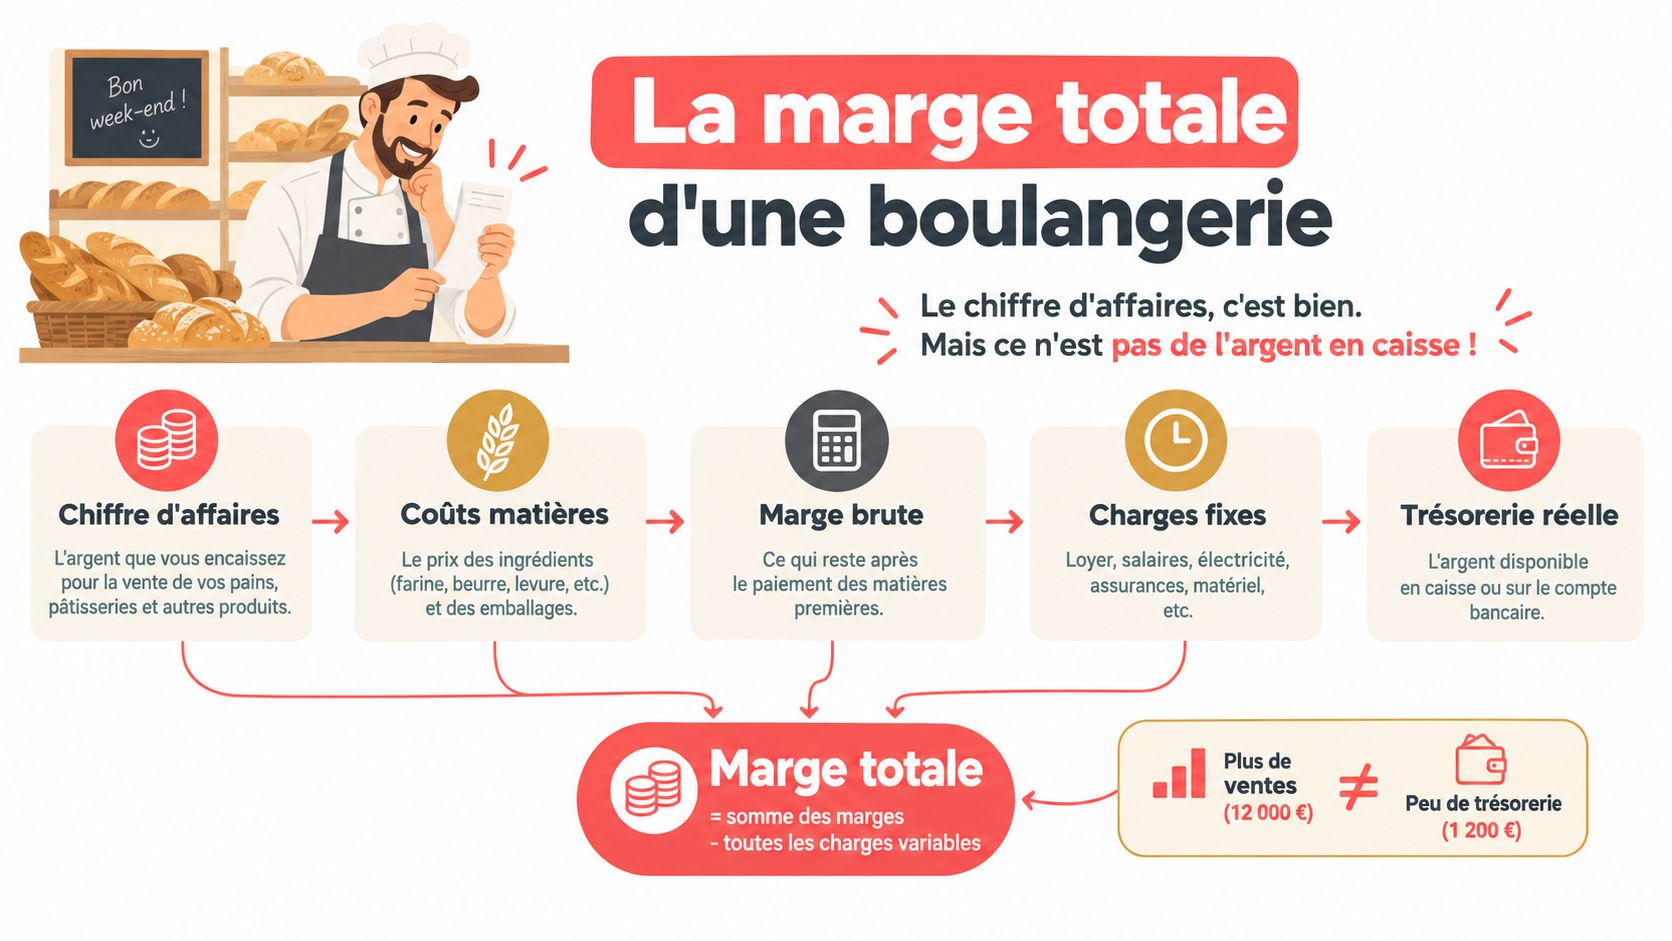
Vous regardez le chiffre d'affaires du week-end et, sur le papier, la boutique a bien tourné. Pourtant, la trésorerie reste serrée. Le beurre a augmenté, une fournée de viennoiseries est rentrée en partie invendue, le four a tourné pour quelques plaques de pâtisseries et les heures de travail ont absorbé le reste.
C'est là que le calcul de marge totale devient utile. Le prix de vente ne suffit pas. Vous devez savoir ce qu'il reste après la matière, la fabrication, les invendus, l'énergie et les charges qui permettent au produit d'arriver en vitrine. La méthode ci-dessous vous donne un calcul exploitable sur une baguette, une viennoiserie, une pâtisserie et une gamme entière.
Table des matières
- Pourquoi la marge totale d'une boulangerie ne se résume pas au prix de vente
- Marge brute, marge nette et coefficient multiplicateur expliqués simplement
- Calcul de marge totale sur une fournée type pas à pas
- Repères de coût matière et coefficients par gamme de produits
- Erreurs fréquentes qui plombent la marge totale sans qu'on s'en rende compte
- Comment protéger la marge quand les prix fournisseurs s'envolent
- Piloter sa marge totale au quotidien et automatiser les calculs
Pourquoi la marge totale d'une boulangerie ne se résume pas au prix de vente
À 1,20 € la baguette, le ticket paraît correct. Avec 0,30 € de matière, elle laisse 0,90 € de marge brute. Mais si 10 % de la production reste invendue, la marge réelle par fournée tombe à 0,81 € avant même de payer le travail, le four et le point de vente. Le prix affiché ne suffit donc pas pour juger la rentabilité.
Pour piloter votre boulangerie, séparez trois niveaux :
- La marge brute est le prix de vente HT moins le coût matière HT. Elle montre ce que la recette laisse immédiatement, sans intégrer la fabrication ni les charges.
- La marge commerciale concerne l'activité de vente. L'Insee la définit comme la différence entre les ventes de marchandises HT et leur coût d'achat HT, en tenant compte des achats, des frais annexes et de la variation de stock. Consultez la définition officielle de la marge commerciale par l'Insee.
- La marge nette retire la main-d'œuvre, les consommables, l'énergie, les pertes, le loyer et les autres charges d'exploitation.
Votre question de gestion doit être précise : combien le produit laisse-t-il réellement après avoir mobilisé le fournil et le point de vente ?
Le chiffre d'affaires ne montre pas les invendus
Une baguette vendue génère une marge brute. Une baguette cuite puis jetée ne rapporte rien, alors qu'elle a consommé de la farine, du temps de pétrissage, de l'électricité et une place dans le planning de production. Sur un croissant, ajoutez le beurre et le façonnage. Sur un éclair ou une tarte, comptez aussi le temps de préparation, le froid et les pertes de crème ou de fruits.
Suivez donc chaque gamme avec ses ventes, ses quantités fabriquées et ses invendus. Un produit peut afficher un bon prix unitaire et dégrader la marge totale s'il revient régulièrement en fin de journée. À l'inverse, une baguette peu margée peut attirer les clients et soutenir les ventes de viennoiseries ou de pâtisseries. Décidez sur la marge produite par la gamme, pas sur le seul prix en vitrine.
Commencez par le coût de revient complet
Créez une fiche par référence et renseignez :
- la recette et les quantités réellement pesées ;
- le coût des matières, avec les pertes de fabrication ;
- le temps du boulanger, du pâtissier et de l'équipe de vente ;
- la quote-part du fournil, du four, du froid et du magasin ;
- les invendus et leur traitement ;
- le prix de vente HT et TTC.
Actualisez cette fiche quand la farine, le beurre ou le chocolat augmente. Recalculez le prix ou le coefficient par gamme au lieu de conserver un tarif devenu trop bas. Une marge brute correcte peut disparaître dans les heures de travail, l'énergie et les pertes. Le calcul de marge totale doit donc servir à comparer les baguettes, les viennoiseries et les pâtisseries avec leur coût de revient réel, puis à fixer les priorités de production.
Marge brute, marge nette et coefficient multiplicateur expliqués simplement
À 6 h 30, une baguette vendue 1,20 € ne vous rapporte pas 1,20 €. Il faut retirer la matière, puis le travail, l'énergie, les charges et les invendus. Quatre formules permettent de lire la situation sans transformer le fournil en cabinet comptable.
Marge brutePrix de vente HT − coût matière HT
Taux de marge bruteMarge brute ÷ coût matière HT × 100
Taux de marqueMarge brute ÷ prix de vente HT × 100
Marge netteMarge brute − main-d’œuvre − charges opérationnelles − coût des invendus
Le taux de marge compare votre gain au coût matière. Le taux de marque compare ce gain au prix facturé HT. Pour décider d'un tarif, regardez surtout le taux de marque et la marge nette par pièce. Un produit peut afficher une marge brute élevée, puis perdre son intérêt après le temps de fabrication, la cuisson ou les invendus.
Le coefficient multiplicateur sert à fixer un prix à partir du coût matière. Annoncez toujours la base utilisée, car certains calculs partent du prix TTC, d'autres du prix HT. Dans les exemples ci-dessous :
Prix de vente TTC ÷ coût matière
Un coefficient de 4 signifie que la matière représente 25 % du prix TTC. La marge brute correspond alors à 75 % du prix de vente avant la main-d'œuvre et les autres charges. Le guide sur la marge en boulangerie rappelle cette relation et ses limites.
Trois produits, trois lectures différentes
Voici une lecture directement transposable sur une fiche de production. Les montants HT sont arrondis, avec une TVA à 5,5 %.
| Produit | Prix TTC | Coût matière | Marge brute | Taux de marque | Coefficient |
|---|---|---|---|---|---|
| Baguette tradition | 1,20 € | 0,22 € | 0,92 € | 80,7 % | 5,45 |
| Croissant pur beurre | 1,10 € | 0,31 € | 0,73 € | 70,2 % | 3,55 |
| Part de fraisier | 4,20 € | 1,15 € | 2,83 € | 71,1 % | 3,65 |
La baguette supporte un coefficient élevé grâce à un coût matière réduit. Le croissant demande davantage de beurre, de tourage et de manipulation. La part de fraisier génère une marge unitaire plus forte, mais son montage, sa finition et ses pertes peuvent réduire le résultat réel.
Le même coefficient ne convient donc pas à toutes les gammes. Fixez-le à partir de la recette, du temps passé, du rendement et du niveau d'invendus. Reprenez le calcul dès que le prix du beurre, de la farine, du chocolat ou des fruits augmente. Un tarif inchangé peut faire disparaître votre marge en quelques factures fournisseurs.
Complétez enfin le coefficient par la marge nette par pièce et par fournée. Cette lecture distingue le produit rentable sur le papier de celui qui paie réellement le fournil. Pour revoir la différence entre marge brute, taux de marque et résultat réel, consultez ce guide sur le calcul de la marge nette en pourcentage.
Calcul de marge totale sur une fournée type pas à pas
Un samedi, vous vendez beaucoup de baguettes et de croissants, mais la caisse reste décevante. Le problème ne se trouve pas forcément dans le prix de vente. Il peut venir d'une recette mal actualisée, d'un temps de fabrication sous-estimé, d'un four trop chargé ou d'une vitrine remplie d'invendus. Pour piloter la marge totale, partez d'une journée réelle, d'une fournée réelle et des quantités effectivement vendues.
Étape 1, chiffrer la matière consommée
Reprenez chaque fiche recette. Pour une baguette tradition, additionnez la farine, le sel, la levure et les pertes observées au pesage, au façonnage et à la cuisson. Pour un croissant, séparez la pâte, le beurre de tourage, la dorure et la garniture. Pour une tarte ou un fraisier, détaillez les crèmes, les fruits, les décors et les chutes réutilisables.
Utilisez le dernier tarif fournisseur, pas un ancien prix conservé par habitude. Inscrivez la date du tarif sur la fiche. Une hausse du beurre, de la farine, du chocolat ou des fruits doit modifier le coût matière et déclencher une vérification du prix de vente. Garder le même tarif face à une facture plus élevée réduit directement la marge.
Étape 2, intégrer le temps et le coût de revient complet
Chronométrez le travail réellement effectué. Le coût d'un croissant comprend le pétrissage, le tourage, le repos, le façonnage et la cuisson. Celui d'une baguette produite en série ne mobilise pas le même temps. Une pâtisserie décorée à la main demande encore une autre répartition.
Affectez la main-d'œuvre au produit selon les opérations réalisées, pas selon le chiffre d'affaires de la gamme. Ajoutez ensuite une part cohérente du four, du froid, de l'énergie, du nettoyage et du matériel. Une baguette peut afficher une belle marge matière tout en rapportant peu si elle consomme beaucoup de temps et d'espace de production.
Étape 3, isoler les invendus
Notez séparément la quantité produite, la quantité vendue et la quantité invendue. Pour le pain, relevez les retours en fin de journée. Pour la pâtisserie fraîche, tenez compte de la conservation et des règles de sécurité alimentaire. Pour un sandwich ou une quiche, indiquez l'heure de fabrication et la durée pendant laquelle le produit peut être vendu.
Ne regroupez pas ces pertes dans une ligne vague. Un croissant affichant une marge correcte à l'unité peut devenir peu rentable si une part de la fournée reste chaque soir en vitrine.
| Gamme | Quantité produite | Quantité vendue | CA réalisé | Coût complet | Invendus | Marge totale |
|---|---|---|---|---|---|---|
| Pain | À relever | À relever | Prix × vendu | Matière, travail, four | À relever | CA HT moins coûts |
| Viennoiserie | À relever | À relever | Prix × vendu | Pâte, beurre, travail, cuisson | À relever | CA HT moins coûts |
| Pâtisserie | À relever | À relever | Prix × vendu | Composants, montage, froid, finition | À relever | CA HT moins coûts |
| Snacking | À relever | À relever | Prix × vendu | Garniture, assemblage, emballage, froid | À relever | CA HT moins coûts |
Étape 4, calculer par produit puis par fournée
Pour chaque référence, calculez d'abord le chiffre d'affaires réellement vendu, puis retirez le coût matière, la main-d'œuvre, les charges affectées et la valeur des invendus. Additionnez ensuite les résultats des produits de la fournée. Cette méthode montre ce que la journée laisse réellement au fournil.
Comparez une journée calme et une journée forte. Une baguette peut assurer le volume, tandis qu'un fraisier vendu moins souvent apporte davantage par pièce. Le bon choix dépend de la marge totale après production, pas du seul nombre d'unités écoulées.
Refaites ce calcul après chaque hausse fournisseur, changement de recette ou évolution du taux d'invendus. Ajustez le prix d'une gamme si son coût complet augmente. Puis fixez un coefficient adapté à la recette, au temps passé et au rendement, au lieu d'appliquer le même coefficient à toute la boutique.
Repères de coût matière et coefficients par gamme de produits
Appliquer le même coefficient à toute la boutique fausse vos prix. Une baguette, un croissant, un éclair et un sandwich n'utilisent ni les mêmes matières, ni le même temps de travail, ni le même niveau de risque d'invendu.
Les repères métier servent de point de départ. Pour le pain, comptez généralement 15 à 22 % du prix de vente en coût matière. La viennoiserie se situe autour de 25 à 35 %, la pâtisserie fine autour de 28 à 38 % et le snacking autour de 22 à 30 %. Consultez les repères de coût matière et de coefficient par gamme pour cadrer vos fiches recettes.
| Gamme | Exemple produit | Coût matière cible | Coefficient multiplicateur | Marge nette visée |
|---|---|---|---|---|
| Pain | Baguette, tradition | 15 à 22 % du prix de vente | Environ 4,5 à 6,5 | À calculer avec travail, four et invendus |
| Viennoiserie | Croissant, pain au chocolat | 25 à 35 % du prix de vente | Environ 2,9 à 4,0 | À calculer avec tourage et invendus |
| Pâtisserie fine | Éclair, tarte individuelle | 28 à 38 % du prix de vente | Environ 2,6 à 3,6 | À calculer avec montage et finition |
| Snacking | Sandwich, quiche | 22 à 30 % du prix de vente | Environ 3,3 à 4,5 | À calculer avec emballage et pertes |
Le coefficient se vérifie avec une opération simple. Un croissant qui coûte 0,35 € en matières et se vend 1,40 € TTC donne un coefficient de 4,0, soit 25 % de coût matière. Ajoutez ensuite le temps de fabrication, la cuisson, l'emballage et les invendus pour obtenir sa contribution réelle.
Ces coefficients ne fixent pas automatiquement vos tarifs. Une tarte produite en série ne se facture pas comme une pièce très décorée. Tenez compte du quartier, de la clientèle, du grammage, du temps passé et du rendement de la fournée. Une formule déjeuner peut aussi modifier la marge par article.
Révisez le tableau après chaque hausse fournisseur ou changement de recette. Le suivi du coût des matières premières en boulangerie doit devenir un rendez-vous régulier, avant que la baisse de marge n'apparaisse dans les comptes.
Erreurs fréquentes qui plombent la marge totale sans qu'on s'en rende compte
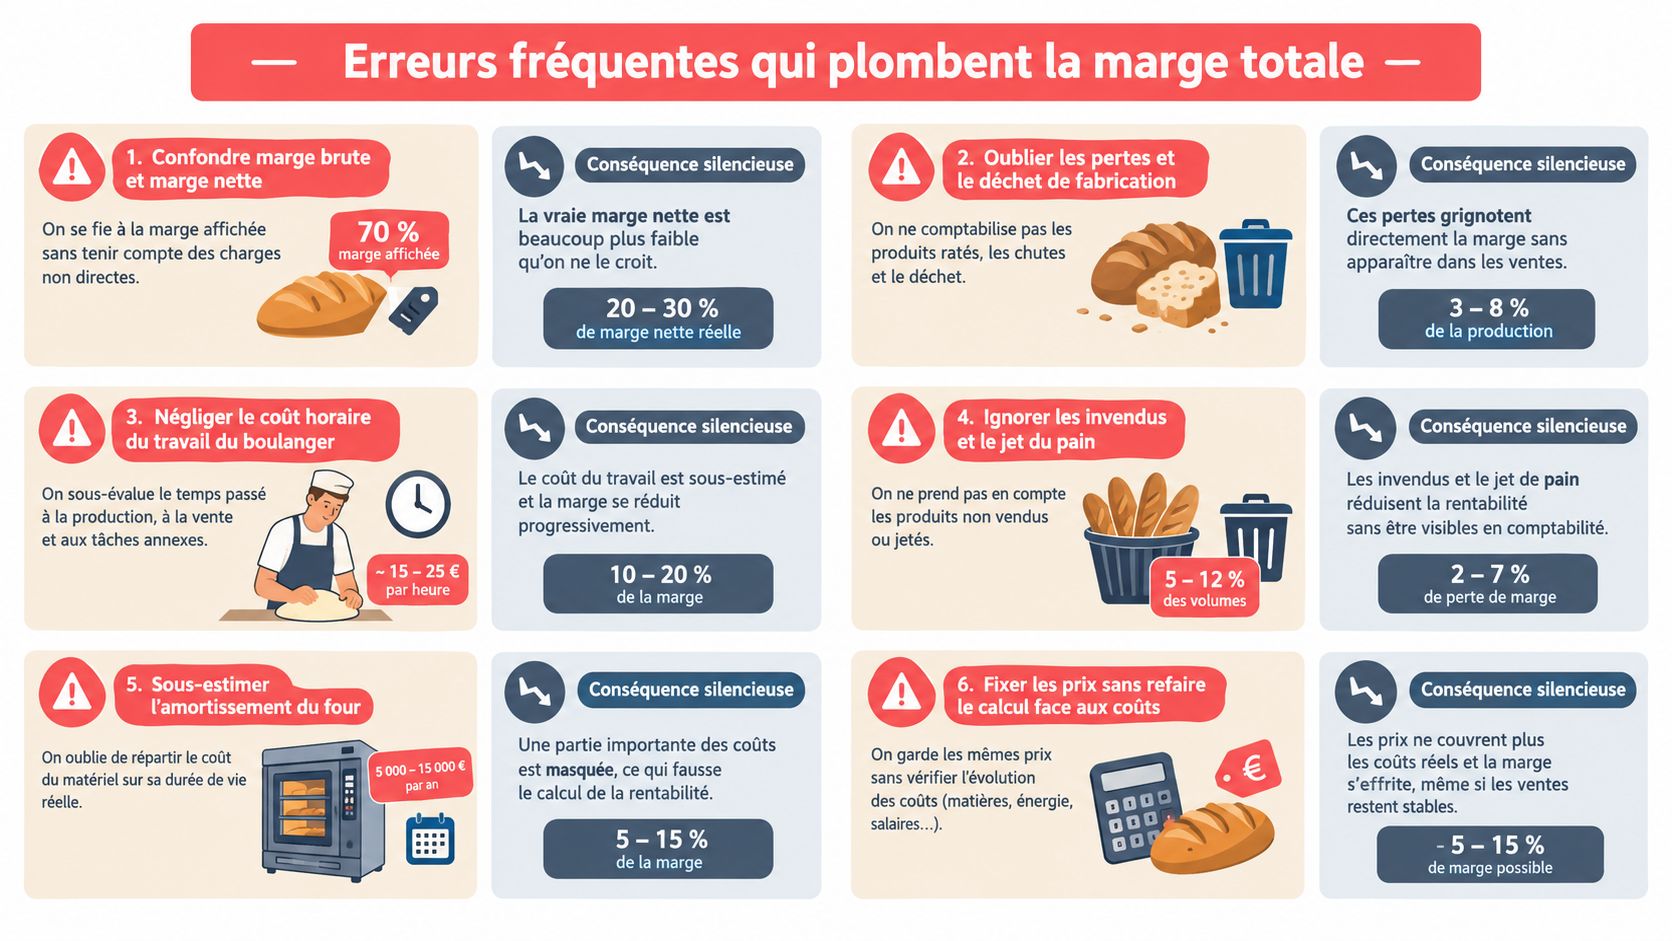
Une baguette peut sembler rentable sur la fiche recette et perdre de l'argent une fois le four, le temps de travail et les invendus intégrés. Les écarts se cachent dans six endroits : calcul de marge, production, pertes, achats et mise à jour des recettes.
Vous confondez marge brute et marge nette
Un croissant affichant une belle marge brute ne paie pas forcément le tourage, la cuisson, l'énergie, le loyer et les invendus. Gardez deux colonnes. La première mesure ce que la vente rapporte après les matières. La seconde indique ce que la référence apporte réellement à l'entreprise après son coût de revient complet.
Vous excluez les invendus
Le gaspillage alimentaire médian des boulangeries-pâtisseries artisanales est estimé à 1 204 kg par an, soit 1,9 % du chiffre d'affaires, selon le guide RSE de la boulangerie artisanale. Une viennoiserie jetée représente aussi une pâte façonnée, du temps de cuisson, de la manutention et une place occupée en vitrine.
Le gaspillage de pain en France est estimé à 1,3 million de tonnes par an, soit l'équivalent de 5,2 millions de baguettes jetées, d'après les critères de labellisation publiés par le ministère de la Transition écologique. Dans votre fournil, relevez chaque jour la production, les ventes et les invendus par gamme. C'est ce rapprochement qui révèle la marge réellement encaissée.
Vous appliquez le même coefficient à toute la gamme
Un coefficient unique pénalise souvent les pâtisseries techniques et gonfle artificiellement la rentabilité de produits simples. Une baguette, un croissant et un éclair n'ont ni le même temps de fabrication, ni le même risque d'invendu. Classez-les par famille, puis calculez leur contribution nette par fournée.
Vous négligez les pertes de fabrication
Pâte collée au pétrin, crème restée dans la cuve, chutes non réutilisées et dorure trop généreuse : la consommation réelle dépasse vite la fiche théorique. Pendant une production test, pesez les matières à l'entrée, puis les produits finis et les pertes. Corrigez ensuite le grammage de la recette.
Vous conservez un ancien prix d'achat
Une remise supprimée, un transport facturé ou une hausse fournisseur modifie directement le coût de revient. Saisissez le prix réellement payé, pas celui d'une ancienne facture. Sinon, votre coefficient paraît correct alors que votre marge totale baisse.
Vous ne mettez pas à jour les fiches recettes
Un nouveau grammage ou un ingrédient plus cher rend la fiche obsolète. Vérifiez chaque recette après une variation significative de tarif ou de format, puis refaites le calcul sur une baguette, une fournée de croissants ou une série de tartes.
Règle de gestion : si vous ne connaissez pas les quantités produites, vendues et jetées par gamme, vous ne connaissez pas votre marge totale.
Comment protéger la marge quand les prix fournisseurs s'envolent
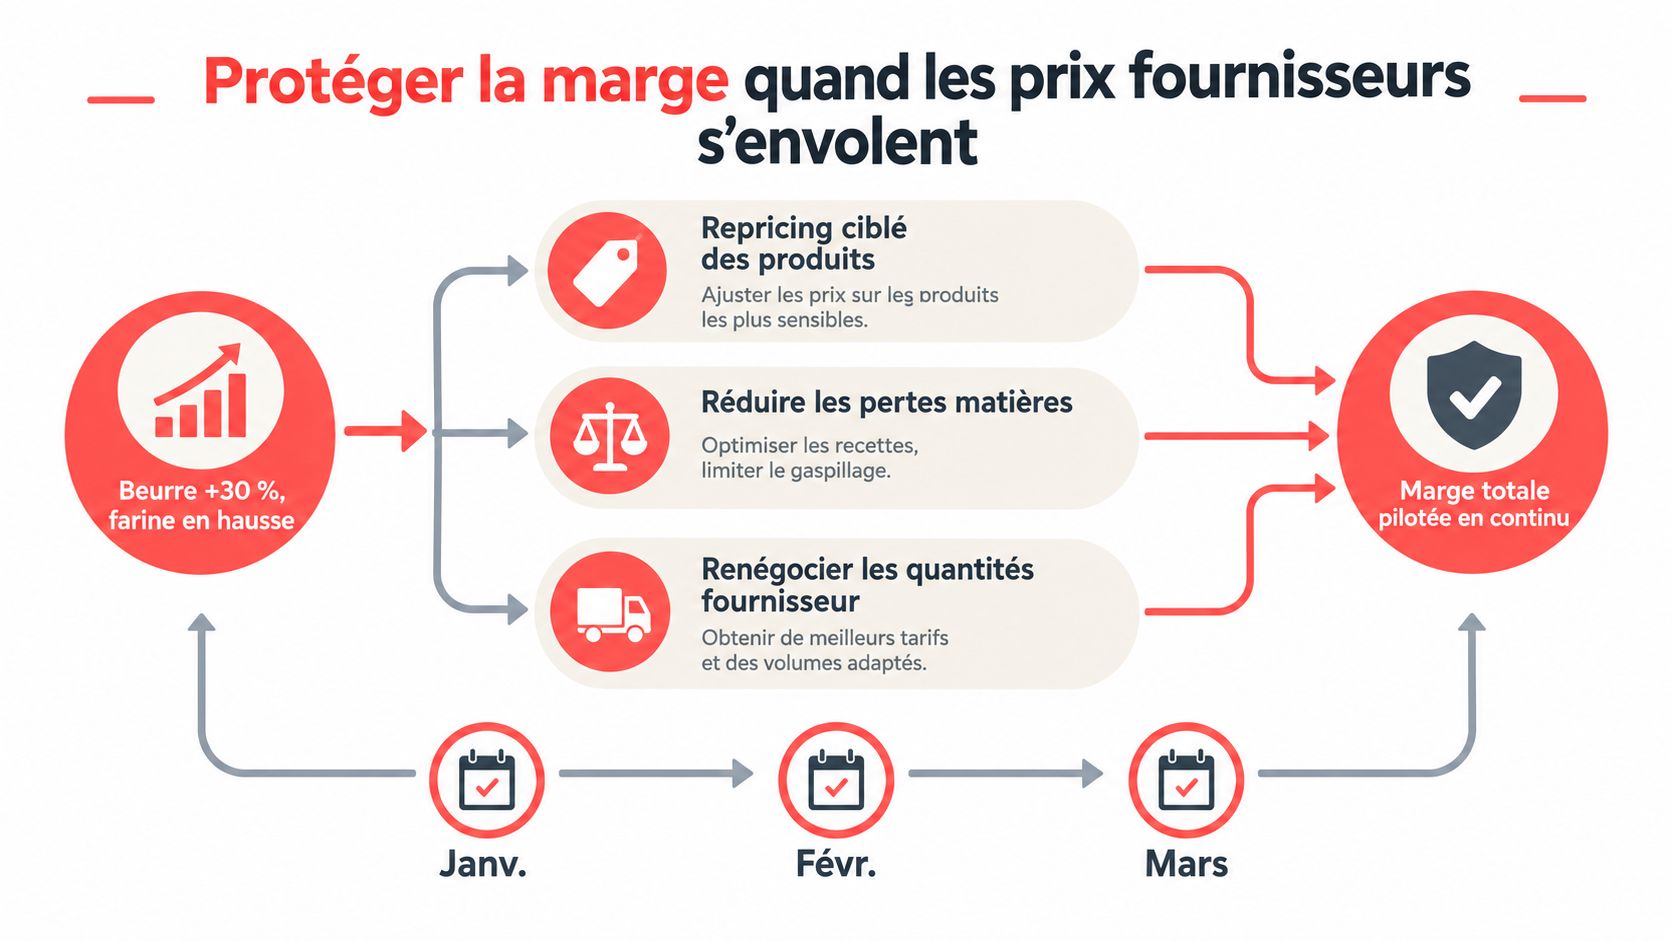
Vous ne devez pas attendre la clôture pour réagir. Le prix du beurre est passé d'environ 4 000 € la tonne en 2023 à plus de 8 000 € fin 2024, selon les données sectorielles reprises dans les informations sur les marges de la boulangerie. Consultez les données de l'Insee sur le secteur de la boulangerie pour replacer le taux de marge commerciale du secteur dans son contexte.
Repricer les références qui encaissent la hausse
Ne modifiez pas toute la carte au même moment. Recalculez d'abord les produits les plus exposés au beurre, au chocolat, aux fruits ou aux garnitures. Une hausse ciblée sur une pâtisserie technique peut être plus cohérente qu'une augmentation uniforme de la baguette et du croissant.
Présentez votre décision avec simplicité. Le client accepte mieux un prix révisé sur une création riche en matières premières qu'une modification incompréhensible de toute la vitrine.
Déplacer le mix de production
Quand une recette devient trop coûteuse, mettez temporairement en avant les produits qui utilisent des ingrédients moins exposés ou qui demandent moins de travail de finition. Cela ne signifie pas abandonner la gamme. Cela signifie préserver la contribution du fournil pendant que vous renégociez les achats ou réévaluez le prix.
Les données récentes sur le pain montrent aussi que la part du blé dans le prix de détail est redevenue faible, autour de 6,2 %, tandis que la marge aval reste la composante dominante du prix. Ces éléments figurent dans l’analyse FranceAgriMer sur le prix du pain. Le coût matière n'est donc pas le seul levier. Le prix, le mix, le poids et les pertes comptent tout autant.
Ajuster le grammage sans dégrader le produit
Un grammage doit rester cohérent avec la promesse client. Réduire une portion sans revoir la présentation crée de la frustration. En revanche, une recette mieux calibrée, une finition plus simple ou un format adapté peuvent préserver la marge sans abaisser la qualité perçue.
Reprenez chaque semaine les fiches des références sensibles. Notez le nouveau coût matière, le prix de vente, la quantité produite et l'invendu. Vous disposerez d'une base solide pour décider, au lieu de réagir dans l'urgence.
La marge commerciale varie fortement selon les activités. En 2020, l'Insee relevait 21 % dans le commerce de gros, 30 % dans le commerce de détail et 14 % dans le commerce et la réparation automobiles. Pour les grandes surfaces alimentaires, l'Autorité de la concurrence signale des taux autour de 17 à 18 % pour la marge commerciale et de 18 à 19 % pour la marge brute globale. Ces repères nationaux sur les marges commerciales ne remplacent pas votre comptabilité, mais ils rappellent qu'une marge doit toujours être lue selon l'activité.
Piloter sa marge totale au quotidien et automatiser les calculs
La méthode fonctionne si quelqu'un la fait vivre. Réservez un créneau fixe chaque semaine, avec une feuille courte et les mêmes indicateurs.
- Relevez les coûts matière de vos produits phares et vérifiez la dernière facture fournisseur.
- Contrôlez les grammages sur une baguette, une viennoiserie, une pâtisserie et un produit de snacking.
- Comparez la marge brute prévue avec la marge nette réelle après invendus, travail et charges.
- Repérez les écarts entre quantité fabriquée, quantité vendue et quantité jetée.
- Décidez d'une action : prix, recette, grammage, quantité produite ou commande fournisseur.
- Conservez la date du changement pour mesurer son effet sur les ventes et la marge.
Ne modifiez pas trois paramètres à la fois sans les noter. Vous ne sauriez plus ce qui a fonctionné. Une fiche simple, tenue régulièrement, vaut mieux qu'un grand tableau abandonné après quelques semaines.
Quand le nombre de références ou de boutiques augmente, l'automatisation devient pertinente. Un outil de gestion peut actualiser les fiches de coût après une variation fournisseur, suivre la marge par article, rapprocher production et ventes, puis signaler les références qui passent sous votre seuil. La gestion automatisée d'une boulangerie sert surtout à éviter les doubles saisies et les oublis.
Panify propose ce type de suivi pour les boulangeries, avec des fonctions consacrées aux recettes, aux coûts, aux ventes, aux invendus et aux marges par produit. Utilisez d'abord vos relevés terrain, puis choisissez l'outil qui vous aide à les exploiter chaque semaine.
Panify centralise les données de production, de recettes, d'achats, de factures et de ventes pour suivre la marge totale par gamme et par point de vente. Visitez Panify pour tester le calcul de marge et voir comment structurer votre pilotage quotidien.