
La marge brute en pourcentage se calcule ainsi : (Prix de vente HT − Coût matière HT) ÷ Prix de vente HT × 100. Pour une baguette vendue 1,10 € HT avec 0,30 € de matière, elle atteint 72,7 %.
Au fournil, pourtant, vous n'avez pas vendu toute la matière engagée. Vous avez peut-être écarté des baguettes mal développées, perdu de la garniture au tour et gardé des viennoiseries en fin de journée. Votre fiche recette peut afficher une belle marge alors que votre point de vente dégage moins d'euros que prévu.
Le bon calcul commence par le coût d'une pièce vendable, pas par le prix du sac de farine. Puis il faut distinguer ce que vous espériez gagner de ce que les ventes ont réellement laissé.
Table des matières
- Formule de la marge brute en pourcentage et exemples par produit
- Comment calculer la marge brute étape par étape
- Quel pourcentage de marge brute viser en boulangerie
- Quelles erreurs faussent le calcul de la marge brute
- Comment intégrer les invendus dans la marge réelle
- Modèle Excel ou Google Sheets pour calculer ses marges
- Recalculer ses marges après chaque hausse fournisseur
Formule de la marge brute en pourcentage et exemples par produit
Marge brute % = (Prix de vente HT − Coût matière HT) ÷ Prix de vente HT × 100.
Dans cet article, la marge brute d'une recette désigne la différence entre son prix de vente et son coût matière. Rapportée au prix de vente, elle correspond à un taux de marque. Ce vocabulaire compte pour comparer correctement vos baguettes, vos pâtisseries et votre snacking.
Vous travaillez en hors taxes, car la TVA collectée ne constitue pas un revenu pour votre boulangerie. Vous ne pouvez pas l'utiliser pour payer vos achats ou vos salaires comme si elle vous appartenait.
Que reste-t-il sur chaque produit vendu ?
Reprenons la baguette de l'ouverture. Vous retirez le coût matière du prix HT, puis vous divisez le montant restant par ce même prix HT : la marge en euros mesure ce qui reste par vente, le pourcentage mesure sa part dans le prix.
Le tableau suivant rassemble des exemples de travail, pas des tarifs conseillés. Les montants dépendent de vos factures, de vos grammages et de votre rendement ; les cellules descriptives indiquent les informations à relever plutôt que de supposer un prix.
Marge brute par produit, sur prix HT
| Produit | Prix de vente HT | Coût matière HT | Marge brute (€) | Marge brute (%) |
|---|---|---|---|---|
| Baguette tradition | 1,10 € | 0,30 € | 0,80 € | 72,7 % |
| Croissant au beurre | 1,10 € | 0,32 € | 0,78 € | 70,9 % |
| Pain au chocolat | 1,30 € | 0,45 € | 0,85 € | 65,4 % |
| Part de tarte aux fruits | Votre prix HT | 1,05 € | Prix HT moins coût matière | À calculer avec votre prix |
| Éclair au chocolat | Votre prix HT à vérifier | 1,20 € | Prix HT moins coût matière | 66,7 % dans l'exemple envisagé |
| Sandwich jambon-beurre à emporter | Votre prix HT à emporter | Coût de votre recette | Prix HT moins coût matière | À calculer après relevé |
Ces calculs illustrent la construction du coût de revient en boulangerie à partir de la recette et du rendement. Ils ne constituent pas des moyennes sectorielles.
Le pain au chocolat laisse ici davantage d'euros par vente que le croissant, malgré un pourcentage inférieur. Classer les références uniquement par taux serait donc une erreur. Vous devez aussi regarder les quantités vendues et le travail nécessaire au tour.
Comment retrouver un prix à partir d'une cible ?
La formule s'inverse : prix HT = coût matière ÷ (1 − taux de marque visé). Saisissez le taux sous forme décimale et utilisez un coût ajusté du rendement.
Règle de gestion : un prix calculé reste une proposition. Vérifiez ensuite s'il convient à votre clientèle, à votre positionnement et au volume que vous pouvez réellement vendre.
Comment calculer la marge brute étape par étape
Votre fiche doit permettre à une autre personne de refaire le calcul sans deviner vos hypothèses. Notez donc le tarif retenu, la quantité utilisée et le rendement observé. Une estimation non datée devient difficile à contrôler dès que vos achats changent.
Voici le chemin à suivre, depuis la facture jusqu'à la marge de la gamme.
Quelles données relever au fournil ?
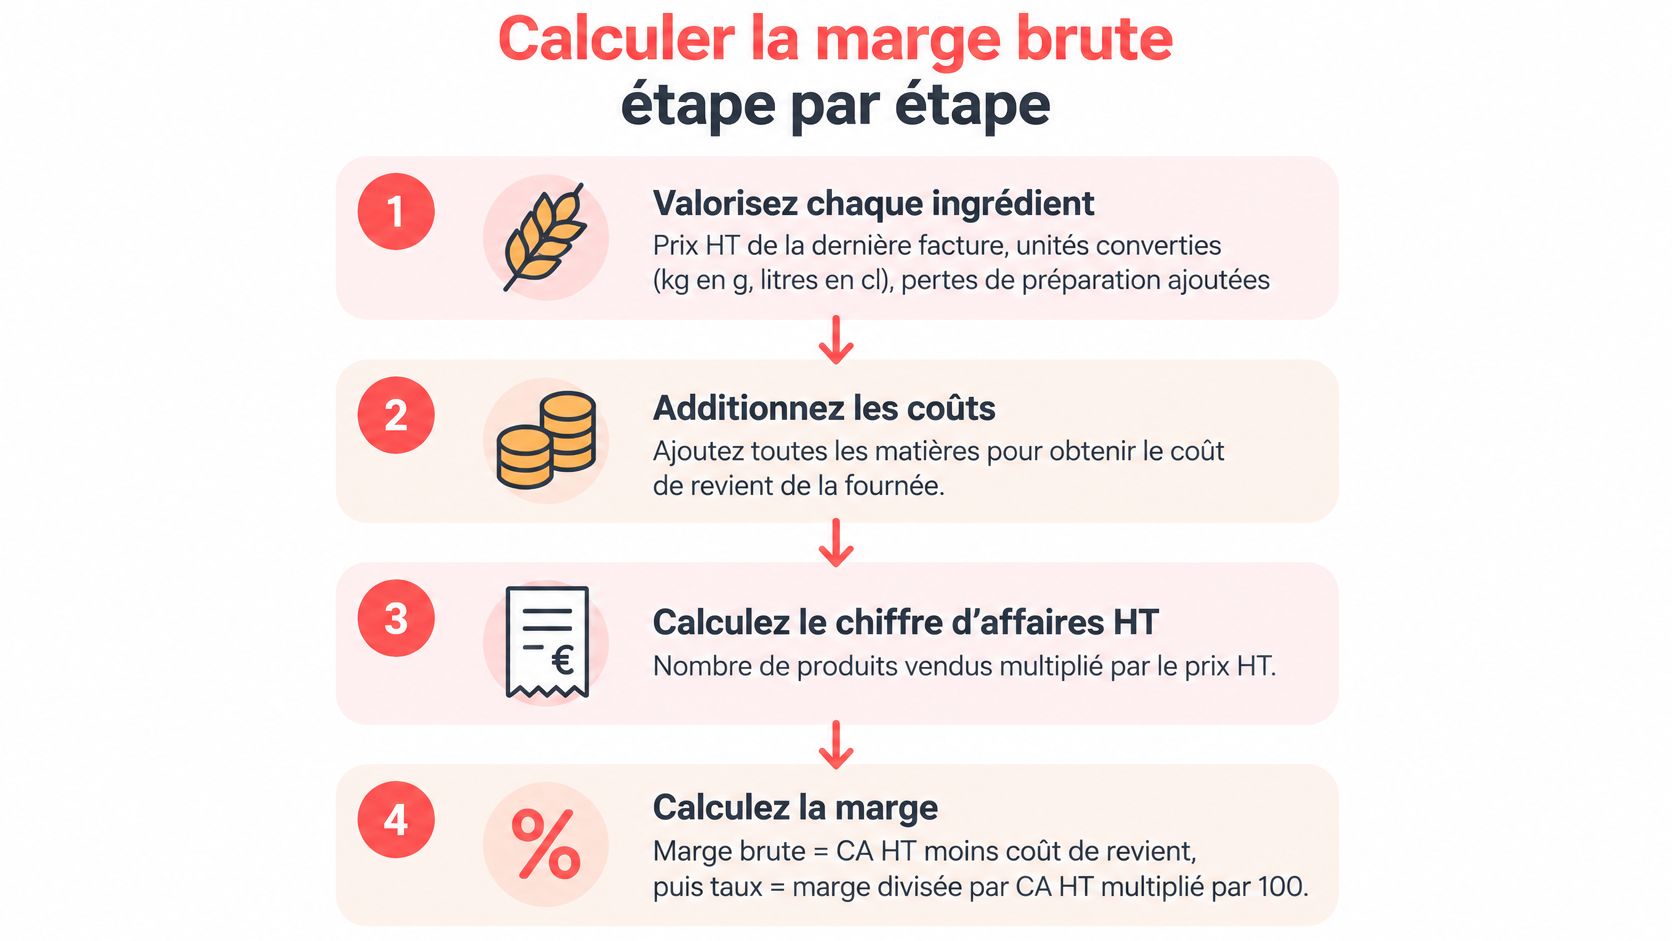
Valorisez chaque ingrédient au prix HT réellement payé. Partez de la facture correspondant au lot utilisé, ou de votre dernier tarif pour une simulation actualisée. Convertissez les unités avant de multiplier : le prix au kilogramme ne s'applique pas directement à une quantité en grammes.
Additionnez les matières engagées dans la fournée. Intégrez les pertes de préparation documentées, sans les compter une seconde fois si elles sont déjà absorbées dans le rendement final.
Divisez par les pièces vendables. Dans un exemple de fournée à 27,00 € de matière pour 90 pièces commercialisables, le coût atteint 0,30 € par pièce, et non 0,27 € si vous reteniez les pièces prévues au départ. Le dénominateur doit refléter ce que votre équipe peut effectivement mettre en boutique.
Retenez le prix HT applicable à la vente concernée. Une remise doit aussi être prise en compte : le prix affiché n'est pas nécessairement le prix encaissé.
Comment passer de la recette à la gamme ?
Calculez la différence, puis son poids dans le prix. Gardez les décimales pendant le calcul et arrondissez seulement l'affichage. Vous évitez ainsi de cumuler des approximations entre ingrédients, pièces et fournées.
Pour la gamme, additionnez les marges en euros issues des quantités vendues, puis divisez par le chiffre d'affaires HT total. Ne faites pas la moyenne simple des pourcentages : une référence très vendue doit peser davantage qu'une pâtisserie vendue occasionnellement.
Recalculez quand les conditions changent. Une nouvelle facture, un changement de grammage ou une dégradation du rendement justifient une mise à jour. Conservez l'ancienne version pour comprendre l'écart plutôt que d'écraser votre historique.
La différence entre marge produit et indicateur comptable reste essentielle. Dans ses données sur la boulangerie et la boulangerie-pâtisserie, l'Insee distingue notamment la marge commerciale du taux de marge d'exploitation, calculé à partir de l'excédent brut d'exploitation et de la valeur ajoutée.
Votre calcul de recette reste ici un calcul matière seule. Pour apprécier ce qui reste disponible, retranchez ensuite les coûts variables directement attribuables. Les salaires permanents et le loyer doivent également être couverts, mais ils ne doivent pas être mélangés arbitrairement au coût matière d'une baguette.
Quel pourcentage de marge brute viser en boulangerie
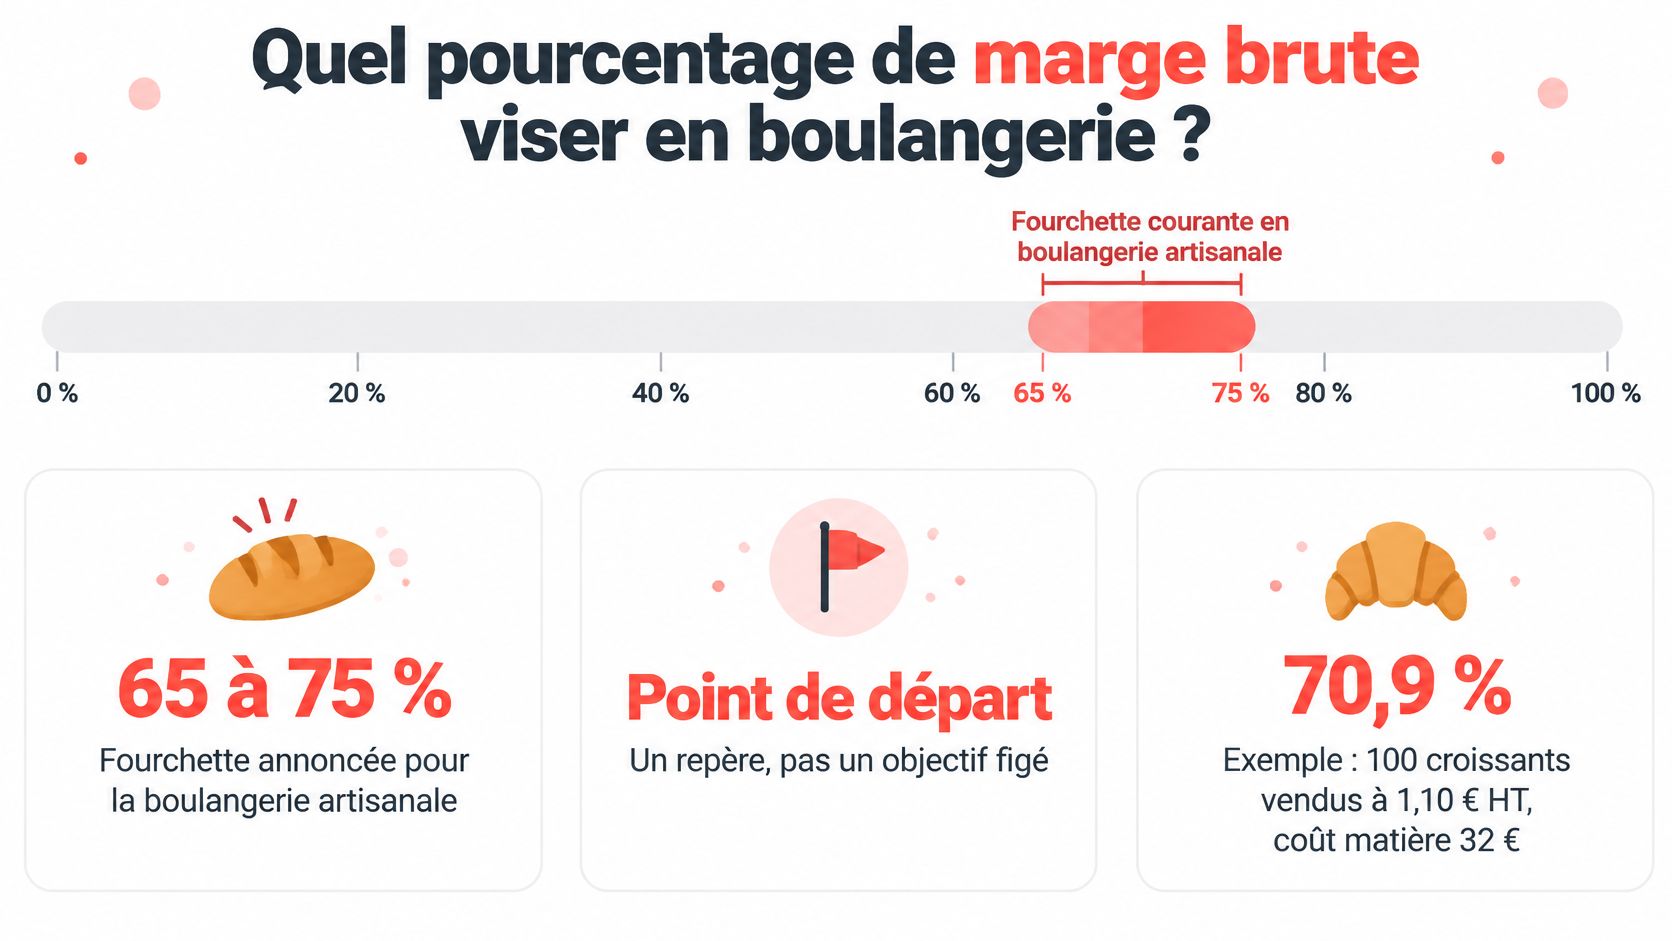
La fourchette de 65 à 75 % souvent annoncée pour la boulangerie artisanale constitue un point de départ, pas un objectif universel. Les repères de gestion des marges en boulangerie doivent être confrontés à vos coûts et à votre volume, pas transformés en règle pour toute la boutique.
Le visuel donne un ordre de grandeur. Il ne remplace pas votre calcul par famille.
Quels repères pouvez-vous comparer ?
Les chiffres ci-dessous n'ont pas tous le même périmètre. Les données de marge commerciale et d'exploitation renvoient à la publication Insee citée précédemment ; la marge globale provient des références nationales Cerfrance pour les boulangeries-pâtisseries. La médiane de l'alimentation relève des données Insee sur l'artisanat et ses activités.
Repères sectoriels et ce qu'ils mesurent
| Repère | Valeur | Ce qu'il mesure | Comment l'utiliser |
|---|---|---|---|
| Taux de marge commerciale boulangerie-pâtisserie, Insee 2021 | 68,2 %, contre 69,6 % en 2020 | Marge commerciale sectorielle | Observer une tendance, pas fixer une recette |
| Marge globale, références Cerfrance 2023 | 66,1 % du CA | Marge globale de l'entreprise | Comparer des exercices à périmètre cohérent |
| Taux de marge d'exploitation, Insee 2021 | 19,4 % | EBE rapporté à la valeur ajoutée | Ne pas comparer à une marge produit |
| Fourchette courante, boulangerie artisanale | 65 à 75 % | Repère de taux de marque par recette | Vérifier sa pertinence par famille |
| Marge brute médiane, alimentation Insee | 29 % | Marge brute, artisanat inclus | Comprendre un périmètre global, pas une recette |
Une moyenne nationale ne vous dit pas combien votre sandwich doit rapporter. Elle ne décrit ni votre garniture, ni votre organisation, ni vos pertes.
Comment fixer une cible utile pour votre boutique ?
Partez de votre historique récent. Séparez pain de tradition, viennoiserie, pâtisserie et snacking, puis confrontez la marge en euros aux volumes et aux invendus.
- Pain de tradition : vérifiez surtout la régularité du rendement et les fournées restant à vendre.
- Viennoiserie : contrôlez les grammages et les ratés au tour.
- Pâtisserie : rapprochez rendement, durée de commercialisation et DLC applicables.
- Snacking : examinez garnitures, emballages et remises réellement pratiquées.
Un taux global stable peut masquer une dégradation sur certaines références, compensée par d'autres ventes. Pour décider d'un ajustement, appuyez-vous sur une méthode de fixation des prix en boulangerie, pas sur un alignement automatique avec la moyenne du secteur.
Quelles erreurs faussent le calcul de la marge brute
La confusion la plus coûteuse consiste à annoncer un taux sans préciser sa base. Le taux de marque rapporte la marge au prix de vente ; le taux de marge la rapporte au coût. Vous pouvez donc obtenir des pourcentages très différents pour une vente identique.
Avec un pain vendu 1,50 € HT et 0,45 € de matière, la marge est de 1,05 €. Cela donne un taux de marque de 70 %, un taux de marge de 233,3 % et un coefficient multiplicateur HT de 3,33 : ce sont des lectures différentes du même exemple, pas des performances différentes.
Où votre tableau peut-il vous tromper ?
Erreurs courantes, effet et correction
| Erreur | Effet chiffré ou conséquence | Correction |
|---|---|---|
| Confondre taux de marque et taux de marge | Un coefficient de 3 lu comme 300 % de marge, alors qu'il correspond à 200 % sur coût et 66,7 % sur prix | Garder le taux de marque pour toute la gamme |
| Calculer sur le prix TTC | Surestimation de la marge disponible | Travailler en HT, canal par canal |
| Mélanger TVA de 5,5 % et de 10 % | Comparaison de prix TTC qui ne laissent pas le même revenu HT | Vérifier le taux applicable à chaque vente |
| Garder d'anciens prix fournisseurs | Marge trop optimiste après une hausse | Actualiser le coût selon les factures |
| Oublier emballages et consommables | Contribution surestimée à chaque vente | Les suivre dans les coûts directement attribuables |
Les taux de TVA évoqués correspondent aux situations générales décrites dans le guide de coût de revient cité plus haut : pain, viennoiserie et pâtisserie à emporter d'un côté, certaines consommations immédiates de l'autre. Ne remplacez pas cette vérification par une règle automatique fondée uniquement sur le nom du produit.
Faut-il mettre les emballages dans la matière ?
Vous pouvez intégrer sachets et cartons dans un coût direct élargi. Mais nommez alors clairement cet indicateur et appliquez la même convention partout. Sinon, vous comparez une pâtisserie avec son carton à un sandwich sans son emballage.
Pour garder une lecture simple, séparez :
- La marge matière, calculée avec les ingrédients et le rendement.
- La contribution, après invendus et coûts variables attribuables, dont les emballages.
- Le résultat de l'entreprise, après les autres charges.
Le chiffre peut être arithmétiquement juste et économiquement trompeur. Vérifiez la base du calcul avant de discuter du pourcentage.
Les tarifs anciens et les consommables oubliés se repèrent rarement en regardant seulement les ventes. Faites contrôler vos fiches par la personne qui réceptionne les achats et par celle qui prépare les produits : elles ne voient pas les mêmes écarts.
Comment intégrer les invendus dans la marge réelle
Vous fabriquez 100 croissants à 0,32 € de matière, vendus 1,10 € HT. Le coût engagé est de 32 €, que votre équipe vende toute la fournée ou qu'une partie reste en vitrine.
Le point à surveiller n'est donc pas seulement la marge de chaque croissant vendu. C'est ce que la fournée entière laisse après les ventes.
Que coûtent les pièces restées en vitrine ?
Marge théorique et marge réalisée sur 100 croissants
| Indicateur | Marge théorique | Marge réalisée |
|---|---|---|
| Pièces produites | 100 | 100 |
| Pièces vendues | 100 | 92 |
| Coût matière engagé | 32 € | 32 € |
| Chiffre d'affaires HT | 110 € | 101,20 € |
| Marge brute | 78 € | 69,20 € |
| Taux de marque | 70,9 % | 68,4 % |
Il s'agit d'un calcul de fournée illustrative, pas d'un résultat observé dans une entreprise. Les huit pièces invendues réduisent ici la marge de 8,80 €, car leur matière était déjà engagée et les ventes correspondantes n'ont pas eu lieu.
Attention à ne pas retirer leur coût une seconde fois : il figure déjà dans le coût total de la fournée. Une remise doit, elle, réduire le chiffre d'affaires réellement encaissé.
Quelle routine mettre en place chaque semaine ?
Rapprochez les mouvements chaque jour, puis examinez les écarts avec votre équipe en fin de semaine.
- Production : notez les pièces vendables, distinctes des ratés déjà absorbés dans le rendement.
- Ventes : séparez les ventes au tarif normal des ventes remisées.
- Sorties sans vente : distinguez dons, transformations et destructions.
- Décision : cherchez les références et les dernières fournées qui reviennent régulièrement dans les invendus.
La prévention passe par cette observation concrète des quantités.
Le cadre français privilégie la prévention, puis le don ou la transformation des invendus propres à la consommation humaine, avant l'alimentation animale et les autres valorisations. La loi relative à la lutte contre le gaspillage alimentaire interdit aux distributeurs de rendre délibérément impropres des invendus encore consommables, avec une amende prévue de 3 750 €.
Une démarque récurrente appelle d'abord une décision de production. Avant d'augmenter le prix, examinez l'horaire et la taille des fournées, sans compromettre les règles sanitaires ni les DLC applicables.
Modèle Excel ou Google Sheets pour calculer ses marges
Un tableur suffit pour commencer si vous gardez une méthode stable. Dans Excel ou Google Sheets, créez un onglet Recettes pour le coût des lots et leur rendement, puis un onglet Ventes pour les quantités de la semaine.
L'onglet Recettes doit fournir un coût par pièce vendable. L'onglet Ventes reprend ce coût sans vous obliger à ressaisir tous les ingrédients pour chaque période.
Quelles colonnes créer ?
Utilisez une ligne par référence. Les formules ci-dessous correspondent à la première ligne de données, placée sous les en-têtes.
| Colonne | Contenu | Saisie ou formule |
|---|---|---|
| A | Référence | Nom précis du produit |
| B | Prix de vente HT | Saisie du prix applicable |
| C | Coût matière par pièce vendable | Reprise de l'onglet Recettes |
| D | Marge unitaire en euros | =B2-C2 |
| E | Taux de marque | =(B2-C2)/B2, cellule au format pourcentage |
| F | Pièces vendues | Saisie des quantités |
| G | Marge sur pièces vendues | =D2*F2 |
| H | Pièces invendues | Saisie des quantités |
| I | Marge réalisée après invendus | =G2-H2*C2 |
La colonne I retire le coût des pièces produites mais non vendues de la marge calculée sur les seules ventes. Cette construction suppose que la production vendable de la période correspond aux ventes et aux invendus enregistrés. N'y ajoutez pas les ratés déjà compris dans le coût par pièce vendable.
Si vous pratiquez des remises, remplacez le prix normal par un prix moyen HT réellement encaissé, ou séparez les ventes remisées sur des lignes distinctes. Un prix catalogue appliqué à toutes les quantités surestimerait votre marge.
Comment éviter les erreurs de manipulation ?
- Colorez les saisies en jaune. Votre équipe repère immédiatement les cellules à renseigner.
- Verrouillez les formules. Vous limitez les remplacements accidentels par un montant saisi à la main.
- Figez la ligne d'en-tête. Le nom des colonnes reste visible lorsque vous parcourez la gamme.
Tirez ensuite les formules vers le bas et vérifiez qu'elles pointent vers la bonne recette. Pour plusieurs points de vente, ajoutez un champ boutique et gardez des libellés identiques.
Contrôle du lundi matin : rapprochez les ventes du tableur avec la caisse, puis les coûts avec les factures. Une cellule correctement calculée ne garantit pas que la donnée saisie est bonne.
Avant de modifier une recette, conservez sa version précédente. Vous pourrez distinguer une hausse fournisseur d'un changement de grammage ou d'une baisse de rendement, au lieu de constater seulement que la marge a changé.
Recalculer ses marges après chaque hausse fournisseur
Une facture de beurre plus élevée concerne toutes les recettes qui en utilisent, pas seulement le croissant que vous aviez en tête en réceptionnant la livraison. Le bon réflexe consiste à retrouver les références touchées avant de décider d'une hausse générale.
Ne confondez pas non plus ralentissement de l'inflation et retour aux anciens prix. Pour votre boulangerie, la facture réellement payée reste la base de décision, pas une tendance moyenne.
Que faire dès la prochaine facture ?
Datez le changement. Enregistrez le nouveau prix HT et vérifiez le conditionnement. Une modification de format peut rendre la comparaison trompeuse.
Mettez à jour l'ingrédient dans l'onglet Recettes. Recalculez toutes les références concernées et conservez l'ancien coût pour mesurer l'écart.
Comparez les euros, pas seulement les taux. Regardez le surcoût par pièce et sur les volumes habituels. Examinez ensuite le gain qu'apporterait un ajustement du prix.
Simulez plusieurs décisions : absorber temporairement, répercuter, négocier ou revoir la recette. Pour une hausse de prix, testez aussi une hypothèse de baisse des quantités vendues plutôt que de supposer des ventes inchangées.
Une alerte sur les variations de prix fournisseur sert surtout à déclencher ce contrôle au bon moment. Elle ne décide pas à votre place.
Cette semaine, choisissez une référence dont le coût a changé. Reprenezz sa facture, contrôlez son rendement et rapprochez sa marge des invendus avant de toucher à l'étiquette.
Pour vérifier votre calcul, utilisez le calculateur de marge avec votre coût par pièce vendable et votre prix HT. Panify propose aussi un suivi des recettes, des achats, des ventes et des invendus pour comparer marge théorique et marge réalisée ; découvrez ces outils à partir d'une référence de votre boulangerie, puis gardez la main sur vos décisions de fabrication et de prix.