Le conseil le plus répandu sur le prix en boulangerie est aussi l'un des plus dangereux : il faudrait suivre le cours du blé et appliquer la même hausse à toute la gamme. C'est faux. Le prix d'une baguette ne se pilote ni avec un titre de presse sur les céréales, ni avec un pourcentage uniforme décidé dans l'urgence.
Votre tarif doit partir de trois réalités : le coût complet de la recette, la zone de chalandise et le coût réel des invendus. Une baguette, un croissant, un éclair, un sandwich et une formule déjeuner n'ont ni la même structure de coûts, ni la même sensibilité au prix, ni le même risque de perte. Si vous les traitez de la même façon, vous laissez de la marge sur la table.
Table des matières
- Pourquoi le cours du blé ne dicte pas votre prix de vente
- Calculer son coût de revient et son taux de marge réel
- Adapter sa tarification par famille de produits
- Définir le juste prix selon son emplacement et sa zone
- Intégrer le coût caché des invendus dans son prix
- Afficher et modifier ses prix en toute conformité
Pourquoi le cours du blé ne dicte pas votre prix de vente
Le cours du blé ne doit jamais fixer seul votre tarif. Il influence le prix de la farine, mais la farine ne constitue qu'un élément du coût d'une baguette. Selon FranceAgriMer, le blé représentait 6,2 % du prix final de la baguette en 2025, tandis que les marges et coûts de l'aval de la meunerie en représentaient 86,7 % (données de l'Observatoire des prix et des marges).
Votre prix doit donc couvrir la transformation, les salaires du fournil et de la vente, l'énergie, le loyer, l'entretien du four, les emballages, les frais bancaires, les pertes et les charges de structure. Une baisse du blé ne réduit ni votre masse salariale, ni votre facture d'électricité, ni le loyer du magasin. Elle ne supprime pas non plus le temps consacré aux invendus.
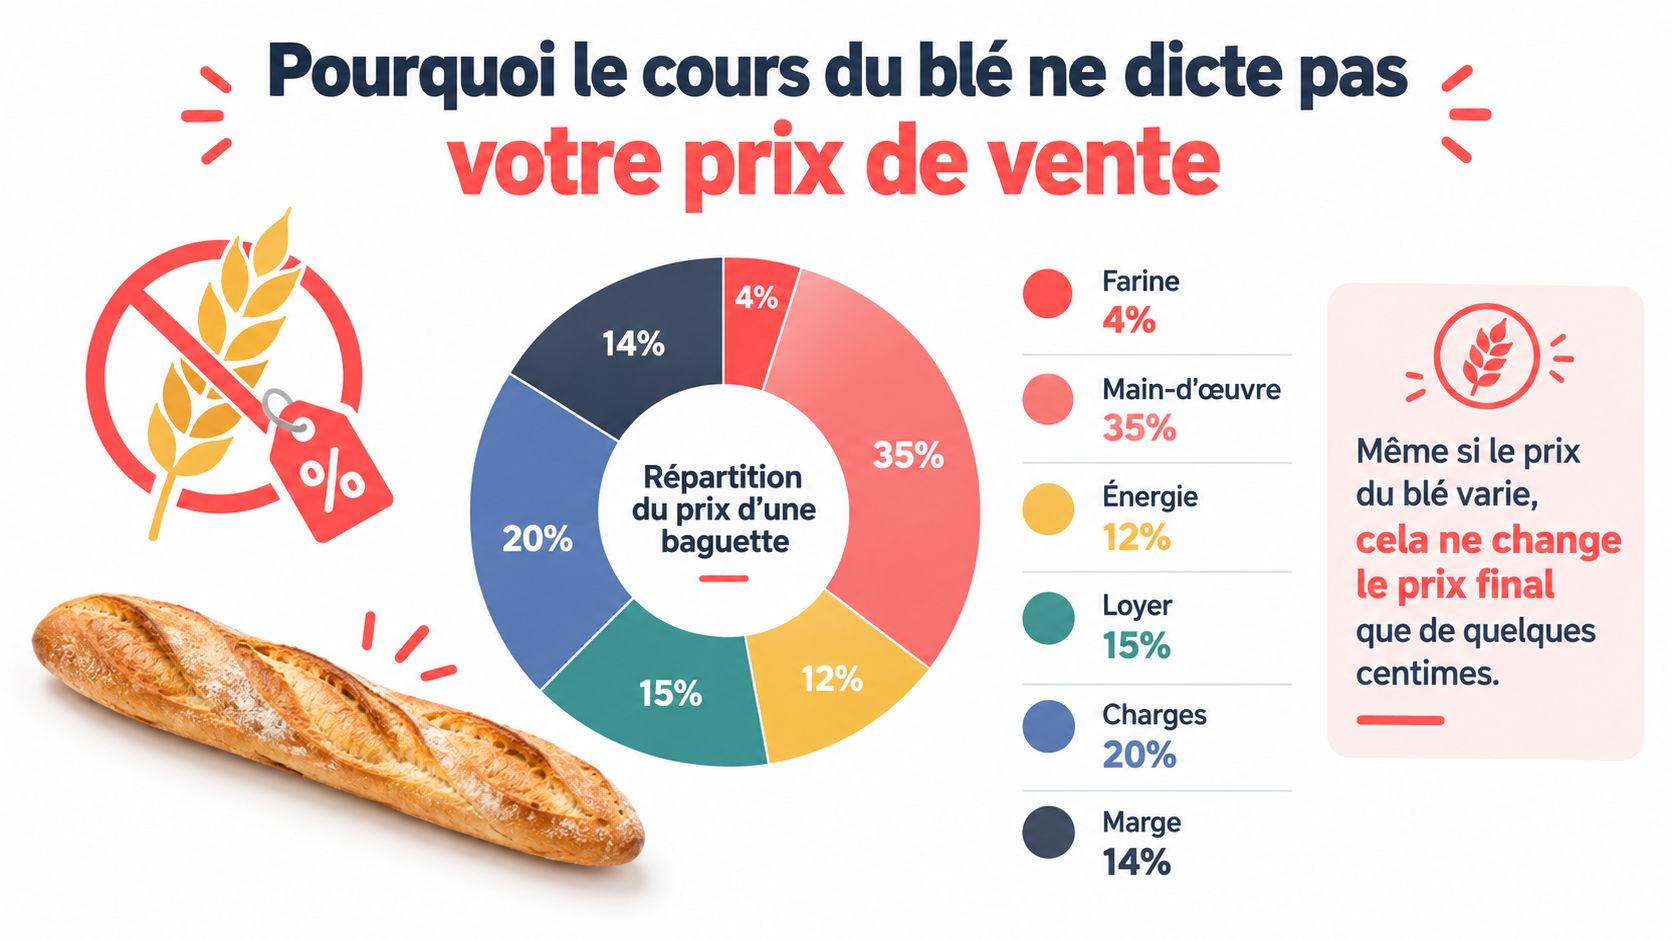
Le prix du pain suit plusieurs coûts, pas une seule matière
L'évolution du prix de la baguette le confirme. Une baguette de 200 à 250 grammes coûtait environ 0,67 € en décembre 2001 et atteignait 0,84 € en 2014, soit une hausse nominale d'environ 25 % (Insee). Entre août 2006 et août 2008, son prix avait progressé de 9 % avec la hausse des cours mondiaux du blé. Lorsque ces cours ont reculé, le prix de vente n'a pas diminué dans les mêmes proportions.
Cette évolution correspond au fonctionnement d'une entreprise de production. Le coût agricole est transformé par la main-d'œuvre, le matériel, l'emplacement, les horaires d'ouverture et l'organisation commerciale. L'Insee observe aussi une progression moyenne plus rapide des prix alimentaires français que de l'ensemble des prix à la consommation depuis 2001. Le tarif doit suivre vos charges réelles et votre marché, pas une matière première isolée.
Règle de gestion : ne modifiez jamais votre tarif parce que le blé fait la une. Modifiez-le lorsque votre coût de revient, votre marge cible ou votre environnement commercial le justifie.
Calculez donc votre prix par recette, puis vérifiez-le selon votre zone de chalandise. Une baguette, une viennoiserie, un sandwich ou une pâtisserie ne supportent pas le même niveau de coûts ni le même risque d'invendu. Appliquez une hausse uniforme à toute la gamme et vous risquez de pénaliser les références sensibles au prix tout en sous-évaluant celles qui mobilisent davantage de travail.
Suivez les factures de farine, mais aussi celles du beurre, des œufs, du chocolat, des emballages et de l'énergie. Conservez un historique des achats pour distinguer une variation ponctuelle d'une hausse durable. Le suivi des prix des matières premières en boulangerie peut vous aider à structurer ce contrôle.
Calculer son coût de revient et son taux de marge réel
Un coefficient appliqué au coût matière ne suffit pas. Il peut donner une impression de rentabilité alors que la recette consomme trop de temps, génère trop de pertes ou mobilise un équipement coûteux. Vous devez connaître le coût de chaque référence, puis le comparer à son prix de vente HT et à son volume réellement vendu.
La formule de base est simple :
Marge brute = chiffre d'affaires HT − coût des matières consommées
Puis :
Taux de marge = marge brute ÷ chiffre d'affaires HT × 100
Cette marge brute ne doit pas être confondue avec la marge globale. La première regarde principalement ce qu'il reste après les matières. La seconde doit vous permettre d'apprécier la performance de l'entreprise après l'ensemble des coûts qui pèsent sur l'exploitation. Le taux de marge globale moyen des boulangeries-pâtisseries était estimé à 66,1 % en 2023, contre 67,4 % l'année précédente, selon les données reprises par cette analyse sectorielle des marges en boulangerie.
Une méthode article par article
Commencez par la fiche recette. Relevez les quantités réellement utilisées et les prix facturés par vos fournisseurs. Intégrez les ingrédients, les garnitures et l'emballage directement associé au produit. Une boîte à gâteau ou une barquette de snacking n'est pas un détail si elle accompagne chaque vente.
Ajoutez ensuite les pertes observées. Une pâte ratée, une crème écartée, une casse ou un produit déclassé augmente le coût des pièces effectivement vendues. Pour la main-d'œuvre, mesurez le temps réel de préparation, de cuisson, de finition et de nettoyage. Une pâtisserie longue à décorer ne doit pas être tarifée comme une viennoiserie produite en série.
| Produit | Coût matière | Prix HT | Marge brute | Taux de marge |
|---|---|---|---|---|
| Baguette | À renseigner selon la recette | À renseigner | Prix HT moins coût matière | Marge brute divisée par prix HT |
| Viennoiserie | À renseigner selon beurre, œufs et garniture | À renseigner | Prix HT moins coût matière | Marge brute divisée par prix HT |
| Pâtisserie individuelle | À renseigner selon recette et emballage | À renseigner | Prix HT moins coût matière | Marge brute divisée par prix HT |
| Sandwich | À renseigner selon garniture et emballage | À renseigner | Prix HT moins coût matière | Marge brute divisée par prix HT |
Une hausse fournisseur de 10 % sur le beurre ne justifie pas une hausse identique sur toute la boutique. Elle doit être pondérée par la quantité de beurre incorporée dans chaque référence. Une recette qui en contient peu sera moins touchée qu'une viennoiserie riche en beurre. Faites le même travail pour les œufs, le chocolat, les fruits, le fromage et la charcuterie.
Le coefficient multiplicateur ne remplace pas le coût complet
Le coefficient peut rester un repère pratique, mais il doit être contrôlé. Si votre calcul donne un prix inférieur au coût complet, vous vendez à perte sans forcément le voir en caisse. Une pâtisserie qui semble présenter une belle marge sur matières peut devenir décevante après intégration du temps de travail, des charges et des invendus.
Votre tableau doit signaler les références dont la marge descend sous votre seuil acceptable. Faites-le après chaque évolution importante des tarifs fournisseurs, et pas seulement à la clôture comptable. Un suivi détaillé du calcul de la marge totale en boulangerie vous aidera à ne pas confondre une bonne marge matière avec une bonne rentabilité.
Adapter sa tarification par famille de produits
Appliquer la même hausse à une baguette, un croissant, une tarte et un sandwich est une mauvaise décision commerciale. Vous risquez de fragiliser votre produit repère tout en laissant sous-tarifées les recettes qui mobilisent le plus de temps ou les ingrédients les plus chers.
Les familles ne réagissent pas de la même manière aux coûts ni à la demande. L'Insee indique que les prix de production des produits alimentaires évoluent différemment selon les familles, avec des mouvements distincts pour le pain, les pâtisseries et les viennoiseries (données de production alimentaire de l'Insee).
Conservez un repère accessible
La baguette classique joue souvent un rôle d'appel. Le client connaît son prix, le compare facilement et l'utilise pour juger votre positionnement. Vous devez donc éviter de la traiter comme une variable d'ajustement automatique à chaque facture fournisseur.
Cela ne signifie pas qu'il faut la vendre à un prix insuffisant. Calculez d'abord votre prix plancher à partir du coût complet. Ensuite, observez les volumes, les ruptures et les invendus. Une référence accessible qui attire du passage peut soutenir la vente de viennoiseries, de pâtisseries ou de boissons, mais seulement si votre économie globale reste saine.
Faites porter la valeur sur les recettes différenciantes
Les pains spéciaux, les créations saisonnières, les pâtisseries individuelles et le snacking offrent souvent davantage de possibilités de valorisation. Le client n'évalue pas seulement le poids du produit. Il regarde la recette, la finition, la praticité, la fraîcheur et la qualité perçue.
Pour chaque famille, posez quatre questions :
- Coût matière : quels ingrédients font varier le coût de la recette ?
- Temps de travail : combien de temps le fournil et la vente consacrent-ils à cette référence ?
- Demande : le client compare-t-il fortement ce produit avec la concurrence ?
- Risque de perte : le produit supporte-t-il une conservation courte ou une DLC contraignante ?
Une hausse modérée sur une recette d'appel peut être plus sensible qu'un ajustement sur une pâtisserie à forte valeur perçue. À l'inverse, un prix élevé ne compensera pas une recette qui se vend peu et finit régulièrement en invendu. Le bon tarif est celui qui protège la marge sans casser le volume utile.
Recalculez le prix, puis regardez les ventes
Après une modification, suivez séparément le prix moyen, les quantités vendues, le chiffre d'affaires, la marge et les invendus. Ne concluez pas qu'un produit est rentable parce que son prix unitaire est élevé. Une référence peut dégager une marge intéressante à l'unité, mais immobiliser du temps et finir régulièrement en vitrine.
Votre suivi de la marge brute en boulangerie doit donc rester associé aux ventes par famille. La tarification n'est pas une décision isolée. Elle doit correspondre à votre capacité de production, à votre clientèle et à votre objectif de résultat.
Définir le juste prix selon son emplacement et sa zone
Un prix national unique n'existe pas dans la réalité économique d'une boulangerie. Un point de vente situé dans un village, une boutique de centre-ville et un commerce implanté dans un quartier d'affaires n'ont pas les mêmes loyers, les mêmes flux, les mêmes salaires ni la même concurrence.
Commencez par définir un prix plancher local. Il doit couvrir le coût complet de la recette, la quote-part des charges du point de vente et la marge que vous voulez préserver. Comparez ensuite ce prix aux tarifs pratiqués autour de la boutique. La concurrence vous donne un repère, pas une réponse automatique.
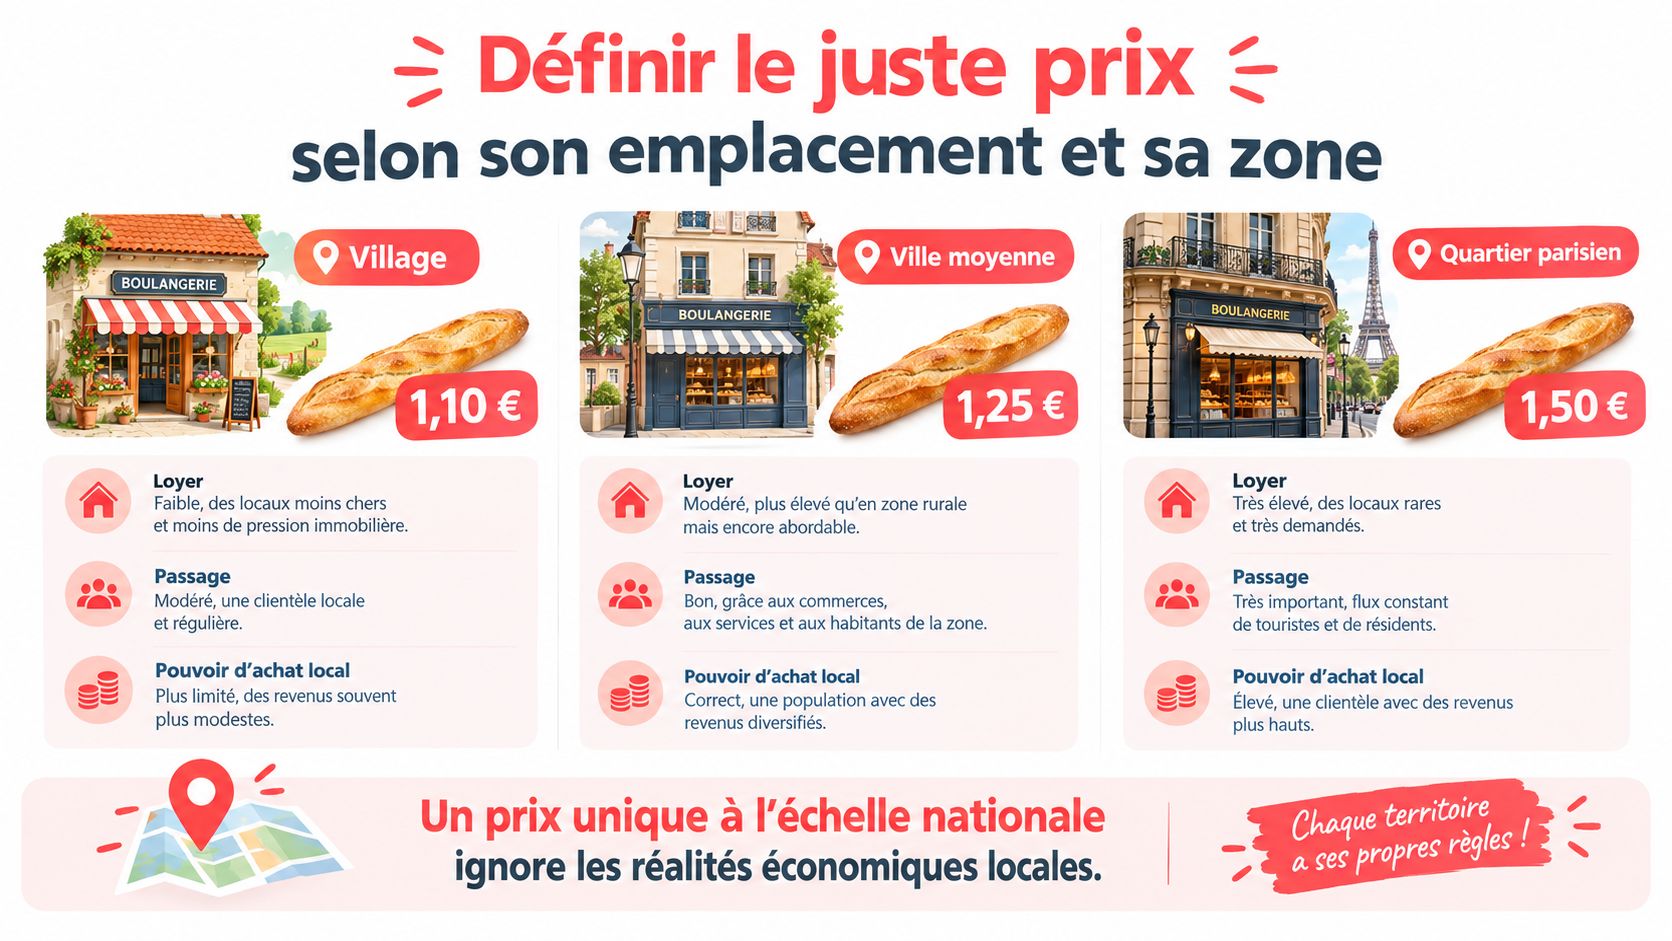
Comparez les boutiques, pas seulement la moyenne
Les relevés disponibles montrent des écarts locaux importants. Une baguette classique a notamment connu une hausse de 20 % à Chambéry, tandis qu'une baguette tradition a progressé de 22 % à Martigues, selon les données de l’Insee sur les prix alimentaires. Ces différences montrent pourquoi un barème identique peut être inadapté.
Dans un réseau de quelques boutiques, calculez la marge par magasin et par référence. Une baguette peut être correctement tarifée dans un point de vente à faible loyer, mais insuffisamment valorisée dans une boutique où le passage et les charges fixes sont plus élevés. Ne cherchez pas forcément à uniformiser les prix. Cherchez à uniformiser la rentabilité cible et l'expérience client.
Un quartier d'affaires peut mieux accepter une formule de snacking pratique, tandis qu'une zone résidentielle valorisera davantage le pain quotidien, les viennoiseries du week-end et les commandes familiales. Une zone rurale peut exiger un prix repère plus lisible, avec une gamme courte et une production ajustée. Ce sont des hypothèses de gestion à vérifier avec vos ventes, pas des règles nationales.
La bonne méthode pour un petit réseau
Pour chaque boutique, mesurez les mêmes éléments :
- Prix observés : relevez les références comparables dans la zone.
- Coûts locaux : intégrez le loyer, la masse salariale et les charges propres au magasin.
- Ventes réelles : comparez les quantités par jour, par créneau et par famille.
- Invendus : rapprochez les pertes du prix de vente et de la marge potentielle.
- Réaction des clients : regardez les changements de volume après une évolution tarifaire.
Vous pouvez garder une référence commune pour la cohérence du réseau, mais différencier certains produits selon la zone. Cette décision doit être expliquée et contrôlée. Un écart non maîtrisé entre deux boutiques proches peut créer de l'incompréhension, tandis qu'un tarif adapté à des zones réellement différentes peut protéger votre résultat.
Intégrer le coût caché des invendus dans son prix
Un produit jeté n'a pas généré de chiffre d'affaires, mais il a consommé de la farine, du beurre, du temps de travail, de l'énergie et de l'espace en vitrine. Votre coût réel par pièce vendue augmente donc lorsque vous produisez trop.
L'ADEME estime le volume d'invendus du secteur à environ 150 000 tonnes par an (actes du séminaire de l'ADEME). Ce volume national doit vous alerter, mais il ne suffit pas pour décider. Votre indicateur utile est le taux d'invendus par référence, par jour et par créneau.
Calculez la perte au niveau de la référence
Pour les baguettes, 12 restantes sur 180 produites correspondent à 6,7 % d'invendus. Pour les sandwichs, 8 jetés sur 40 fabriqués représentent 20 %. Ces exemples montrent pourquoi une moyenne globale est trop imprécise pour piloter un fournil.
Une baguette de première fournée ne se gère pas comme un sandwich à durée de vie courte. La demande varie selon le jour, la météo, les événements locaux, les horaires de travail et les habitudes de la clientèle. Une réduction uniforme de la production peut provoquer une rupture avant la fermeture et faire perdre des ventes.
Le prix d'un produit doit absorber son niveau normal de perte, ou votre production doit être ajustée pour que cette perte baisse.
Produisez selon les créneaux
Commencez par enregistrer chaque jour les quantités fabriquées, vendues et jetées. Notez aussi l'heure de rupture et la raison d'un invendu. Vous distinguerez alors une mauvaise prévision d'une fabrication volontairement large pour maintenir une vitrine attractive.
Sur les baguettes, ajustez les fournées. Sur les viennoiseries, comparez les jours de la semaine. Sur les pâtisseries, surveillez les références à durée de vie courte. Sur le snacking, contrôlez les DLC, les quantités préparées et les invendus de fin de service.
Le prix peut couvrir une partie du risque, mais il ne doit pas devenir une excuse pour produire sans mesure. Vous devez d'abord réduire la perte évitable, puis vérifier que le prix restant couvre le coût des produits qui ne seront pas vendus. Cette lecture par la donnée vous donne une vision plus juste de la rentabilité de chaque recette.
Afficher et modifier ses prix en toute conformité
Vous êtes libre de fixer vos prix, mais vous devez les afficher correctement. La DGCCRF exige un prix visible, lisible et exprimé en euros toutes taxes comprises, présenté sur le produit, à proximité ou sur un support adapté (règles officielles d'affichage des prix).
Cette obligation concerne la baguette, les croissants, les pâtisseries, les tartes, les formules de snacking et les produits visibles en vitrine. Si la vente se fait au poids, le prix à l'unité de mesure doit également être communiqué lorsque la réglementation le prévoit.
Synchronisez caisse, vitrine et commande
Une modification tarifaire ne s'arrête pas au logiciel de caisse. Le nouveau prix doit apparaître sur les étiquettes, les panneaux, la vitrine, le site de précommande et les supports remis au client. Un ancien tarif affiché à côté d'un produit peut créer une contestation, même si votre caisse est correctement paramétrée.
Pour une commande de gâteau, de buffet ou de plateau de snacking, affichez clairement le prix du produit, les suppléments de personnalisation et les éventuels frais annexes avant validation. La réglementation s'applique aussi aux ventes à distance, aux commandes par téléphone et aux retraits en boutique (vademecum de la DGCCRF).
La checklist à appliquer demain matin
- Vérifiez la vitrine : chaque produit doit être associé sans ambiguïté à son prix.
- Contrôlez le TTC : le prix visible par le client doit être exprimé en euros toutes taxes comprises.
- Testez la lisibilité : le tarif doit pouvoir être lu depuis l'endroit où la clientèle est reçue.
- Comparez les supports : caisse, étiquettes, ardoises, site et documents de commande doivent présenter le même tarif.
- Contrôlez le poids : ajoutez le prix à l'unité de mesure lorsque la vente est concernée.
- Prévenez l'équipe : chaque vendeur doit connaître les nouveaux tarifs et les éventuelles formules.
- Expliquez sans vous justifier excessivement : indiquez que le prix reflète le coût complet, la fabrication et le positionnement de la recette.
Ne changez pas toute la gamme d'un seul bloc par réflexe. Reprenez vos fiches recettes, vos ventes et vos invendus. Fixez ensuite des prix par famille et par point de vente, mettez à jour tous les supports le même jour et vérifiez le résultat après quelques semaines d'exploitation.
Panify centralise les ventes, recettes, achats, factures, marges et invendus pour vous aider à recalculer le coût réel de chaque produit et à suivre la performance par boutique. Pour structurer votre pilotage des prix en boulangerie, découvrez Panify et utilisez vos données de production pour prendre des décisions tarifaires fondées sur votre activité.