
La marge sur coût spécifique mesure ce qu'une référence apporte à la couverture des charges communes, après déduction des coûts variables et des coûts fixes spécifiques. Calculez-la sur une même période pour comparer baguette, croissant et entremets.
Votre croissant se vend bien, mais mobilise le tour, la chambre froide et du temps de façonnage. Votre baguette se vend à un prix plus bas, mais sort en fournées régulières. Pour décider quoi produire, partez du coût réellement consommé, invendus compris, et du temps dédié, pas seulement de la fiche recette.
Table des matières
- Comment calculer la marge sur coût spécifique étape par étape
- Quelles charges entrent dans le calcul d'une référence
- Que donne le calcul sur une baguette, un croissant et un entremets ?
- Quelle différence avec la marge commerciale et la marge sur coûts variables ?
- Comment les invendus font-ils baisser votre marge sur coût spécifique ?
- Quand la marge sur coût spécifique doit-elle conduire à arrêter un produit
- Quel modèle mensuel utiliser pour suivre vos marges ?
Comment calculer la marge sur coût spécifique étape par étape
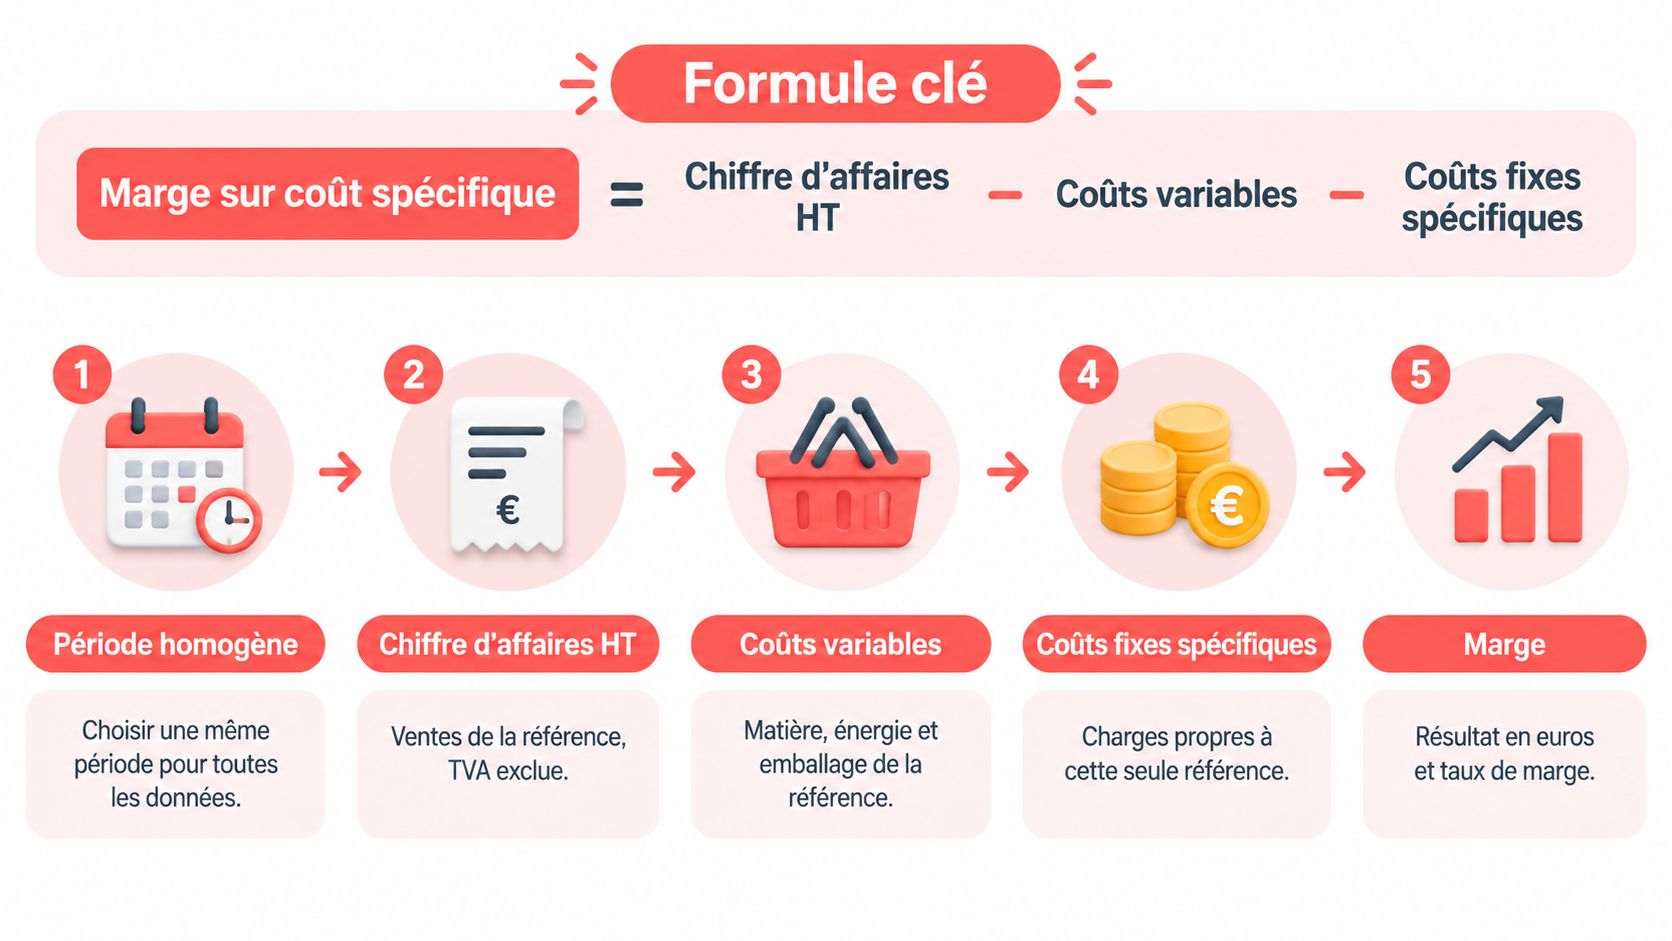
Marge sur coût spécifique = chiffre d'affaires HT − coûts variables − coûts fixes spécifiques. Faites le calcul sur une même période pour les ventes, les consommations et les charges dédiées. Ne comparez pas les ventes d'une semaine avec les achats du mois.
Voici le chemin de calcul à garder sous les yeux.
Quelles données réunir avant de soustraire les charges ?
Prenons un exemple hypothétique, sans invendus pour commencer. Les montants servent à comprendre le calcul, pas à fixer vos tarifs.
- Calculez les ventes HT réalisées. Avec 200 baguettes vendues à 1,14 € HT, vous obtenez 228 € de chiffre d'affaires HT. Utilisez les ventes de caisse, après remises, et non la quantité prévue sur la feuille de fabrication.
- Retirez les coûts variables consommés. Supposons 60 € de matière, d'énergie variable et d'emballage pour cette production. Il reste 168 € de marge sur coûts variables.
- Déduisez les charges fixes spécifiques. Dans cet exemple, aucune charge fixe ne concerne exclusivement cette baguette : vous retranchez donc 0 €. La marge sur coût spécifique reste à 168 €.
- Exprimez le résultat en euros et en pourcentage. Le taux de MCS est égal à la MCS divisée par le chiffre d'affaires HT, multipliée par 100. Ici, 168 ÷ 228 donne environ 74 %.
- Comparez la contribution et la capacité utilisée. Ces 168 € n'ont pas la même portée s'ils mobilisent, par hypothèse, une heure ou trois heures d'une ressource saturée. Relevez le temps de travail actif et l'occupation du four séparément.
Pourquoi faut-il commencer par le total de la période ?
Le calcul global permet de rattacher les consommations à toutes les unités fabriquées. Vous pouvez ensuite diviser la MCS par les unités vendues pour obtenir une contribution unitaire réalisée.
Cette méthode évite de considérer qu'une pièce invendue n'a rien coûté. Elle permet aussi de rapprocher une recette théorique des sorties réelles de farine, de beurre et de garniture.
Point de contrôle : une belle marge sur la fiche recette ne vaut pas une marge réalisée. Les pertes de fabrication et les produits non vendus doivent rester dans les coûts de la période.
Quelles charges entrent dans le calcul d'une référence
Charges à retenir dans la marge sur coût spécifique
| Charge | Type | Exemple en boulangerie | Retenir dans la MCS ? |
|---|---|---|---|
| Farine, levure, sel | Variable | Baguette, pain de mie | Oui |
| Beurre, œufs, chocolat | Variable | Croissant, entremets | Oui |
| Emballage, sac, étiquette | Variable | Sandwich, coffret de pâtisseries | Oui |
| Commissions de paiement | Variable | Toutes les ventes par carte | Oui, pour leur part variable |
| Personnel affecté à la pâtisserie | Fixe spécifique | Équipe de montage dédiée | Oui si la charge disparaît avec la référence |
| Équipement dédié | Fixe spécifique | Cellule de refroidissement, machine à viennoiserie | Oui si l'arrêt ou la revente permet d'éviter la charge |
| Loyer, assurance, administration | Fixe commun | Toute la boutique | Non |
| Salaires polyvalents | Fixe commun | Vendeuse et boulanger en rotation | Non, sauf affectation spécifique et charge évitable |
Le classement compte autant que l'addition. Une cellule utilisée pour toute la pâtisserie n'est pas une charge spécifique à l'entremets framboise. Elle peut, en revanche, être spécifique à la gamme pâtisserie : le périmètre choisi change le calcul.
Comment traiter l'énergie et le temps dédié ?
Pour l'énergie, retenez la consommation supplémentaire attribuable à la fabrication. Répartir toute la facture électrique au nombre de pièces mélange cuisson, froid permanent, éclairage et consommation générale.
Pour le personnel, chiffrez le temps avec le coût horaire chargé. Dans un exemple hypothétique, 6 heures de montage à 16 € chargés représentent 96 €. Mais ce montant n'est une charge fixe spécifique évitable que si l'organisation permet réellement de supprimer cette dépense avec l'activité.
Côté matière, le repère professionnel publié par Secab situe les matières premières autour de 25 à 30 % du chiffre d'affaires HT, avec un niveau supérieur à 33 % présenté comme un signal d'alerte. Ce repère concerne la boutique, pas une cible identique pour chaque produit.
Appuyez-vous sur une fiche technique de coût de revient en boulangerie et sur les prix réellement facturés. Évitez surtout ces erreurs :
- Imputation abusive : charger chaque référence d'une part du loyer ou des salaires polyvalents.
- Bases incohérentes : soustraire des coûts HT à un prix TTC.
- Consommation sous-estimée : oublier les chutes, les surdosages et les pertes.
Que donne le calcul sur une baguette, un croissant et un entremets ?
Prenons trois cas hypothétiques, avec des montants arrondis et une production entièrement vendue. Les charges dédiées sont ramenées à l'unité pour comparer les produits, mais elles doivent d'abord être établies sur la période.
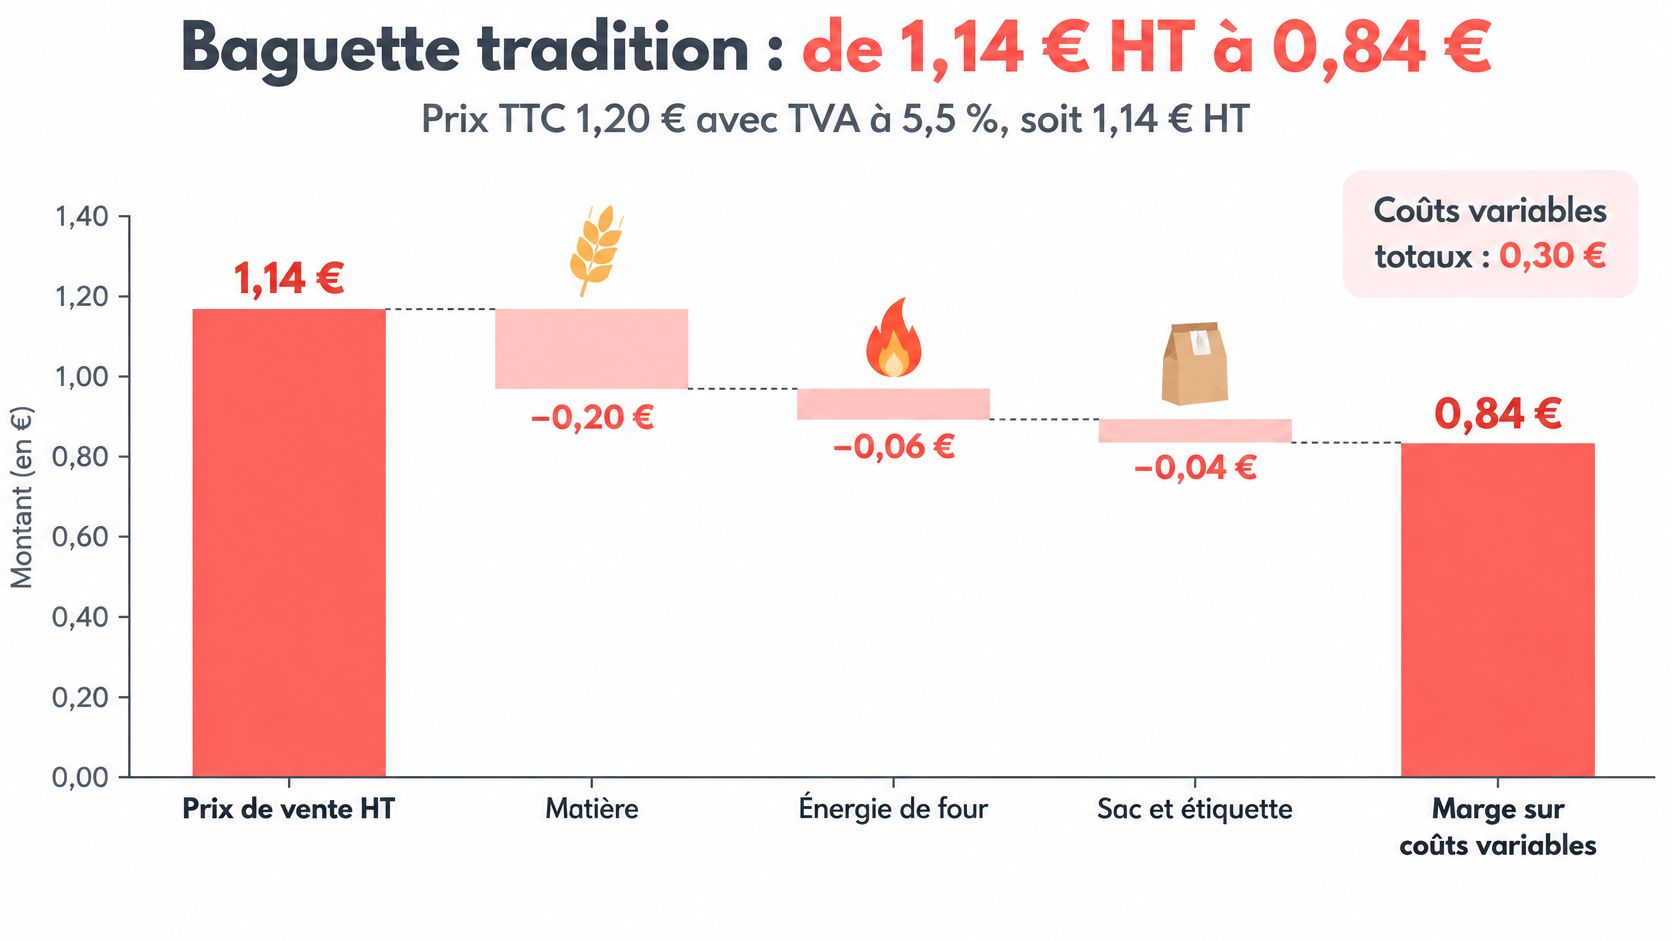
Le graphique détaille les retenues successives sur la baguette.
Combien reste-t-il réellement sur chaque vente ?
Supposons une baguette tradition affichée à 1,20 € TTC, avec une hypothèse de TVA à 5,5 %, soit 1,14 € HT après arrondi. Ses coûts variables sont de 0,30 € : matière à 0,20 €, énergie de four à 0,06 €, sac et étiquette à 0,04 €.
Sans charge fixe spécifique, le calcul donne 1,14 − 0,30 − 0 = 0,84 €, soit environ 74 % du CA HT. Ici seulement, la marge sur coûts variables et la MCS sont identiques.
Pour le croissant pur beurre, supposons 1,23 € HT de vente, 0,49 € de coûts variables et 0,20 € de charges dédiées de pliage et de froid. La contribution ressort à 0,54 €, soit environ 44 %.
L'entremets chocolat-framboise, vendu dans cet exemple 5,21 € HT, consomme 1,60 € de coûts variables et 0,60 € de montage dédié. Il apporte 3,01 €, soit environ 58 %.
Marge sur coût spécifique par unité vendue
| Référence | CA HT unitaire | Coûts variables | Coûts fixes spécifiques | Taux de MCS |
|---|---|---|---|---|
| Baguette tradition 250 g | 1,14 € | 0,30 € | 0,00 € | 74 % |
| Croissant pur beurre | 1,23 € | 0,49 € | 0,20 € | 44 % |
| Entremets chocolat-framboise | 5,21 € | 1,60 € | 0,60 € | 58 % |
À volume hypothétique identique, 100 croissants apportent 54 €, contre 84 € pour 100 baguettes. Cela ne suffit pas à choisir : il faut pouvoir vendre les quantités envisagées et disposer de la capacité nécessaire.
Comment appliquer la méthode au snacking ?
Pour un sandwich, retenez le pain, la garniture, l'emballage et les commissions variables. Une équipe de montage ne devient une charge fixe spécifique que si elle est dédiée au périmètre étudié et que sa dépense peut être évitée.
Attention aussi au double comptage : un salaire déjà retenu dans les charges dédiées ne doit pas réapparaître dans un coût de fabrication unitaire.
Pour compléter votre lecture du calcul, vous pouvez consulter cette vidéo.
Quelle différence avec la marge commerciale et la marge sur coûts variables ?
La marge commerciale d'un réseau ne permet pas de décider du sort d'un produit fabriqué au fournil. Chaque indicateur répond à une question différente.
Trois marges pour trois décisions
| Indicateur | Formule | Ce qu'il mesure | Décision qu'il éclaire |
|---|---|---|---|
| Marge commerciale | Prix de vente HT − coût d'achat des marchandises | Écart entre prix de vente et coût d'achat | Négocier les achats et vérifier les tarifs fournisseurs |
| Marge sur coûts variables | CA HT − coûts variables | Contribution des ventes aux charges fixes | Fixer un prix ou une promotion |
| Marge sur coût spécifique | CA HT − coûts variables − coûts fixes spécifiques | Contribution d'une référence après ses charges dédiées | Garder, transformer ou arrêter une référence |
La marge commerciale concerne d'abord les marchandises revendues en l'état. Pour vos produits fabriqués, ne confondez pas ce calcul avec le simple écart entre prix de vente et ingrédients.
Cette distinction impose d'examiner la référence, pas seulement les comptes de la boutique.
Selon l’Insee, pour le secteur de la boulangerie et boulangerie-pâtisserie, le taux de marge commerciale atteignait 68,2 % en 2021. Cet indicateur sectoriel n'est ni une MCS par recette ni un objectif de rentabilité à appliquer à votre croissant.
La définition présentée par Bpifrance Création retient, pour la marge sur coûts variables, le chiffre d'affaires diminué des charges variables. Une valeur positive ne prouve donc pas que les dépenses dédiées sont couvertes.
Un coefficient multiplicateur aide à construire un tarif. Il ne remplace pas l'analyse du temps dédié, des consommations et de la contribution.
Même vigilance avec le taux de marque : il rapporte la marge commerciale au prix de vente HT. Le taux de MCS utilise aussi le chiffre d'affaires comme dénominateur, mais pas la même marge au numérateur.
Comment les invendus font-ils baisser votre marge sur coût spécifique ?
Dans une étude menée auprès de 12 boulangeries-pâtisseries artisanales françaises, l’ADEME estime les produits écartés et déclassés à 10,6 % de la production. Ce résultat décrit l'échantillon étudié, pas le taux à appliquer automatiquement à votre boutique.
Reprenons une hypothèse de production de 100 baguettes, dont 92 vendues. Avec 30 € de coûts variables consommés, le coût par unité vendue devient 30 ÷ 92, soit environ 0,33 €.
À 1,14 € HT de vente, sans charge fixe spécifique, la MCS réalisée tombe à environ 0,81 € par baguette vendue, contre 0,84 € dans le calcul sans perte. La contribution totale est de 74,88 €, calculée par 92 × 1,14 − 30.
Quels mouvements faut-il relever en fin de journée ?
Séparez les flux pour comprendre d'où vient l'écart :
- Produites : toutes les pièces sorties du fournil.
- Vendues : les sorties enregistrées en caisse.
- Remisées : les ventes à prix réduit, comprises dans les ventes mais identifiées séparément.
- Données : les sorties sans chiffre d'affaires de vente.
- Jetées : les pertes définitives.
Une brioche remisée peut encore dégager une contribution positive. Une pâtisserie jetée conserve ses coûts de fabrication sans recette correspondante.
Votre suivi doit distinguer les familles : durée de conservation, DLC lorsqu'elle s'applique, horaires de vente et risque de déclassement diffèrent. Les chiffres sur les invendus en boulangerie donnent du contexte ; vos comptages permettent de décider des prochaines fournées.
Avant de supprimer une recette appréciée, vérifiez si le problème vient du produit ou simplement d'une quantité fabriquée trop élevée.
Quand la marge sur coût spécifique doit-elle conduire à arrêter un produit
Une MCS positive n'impose pas de conserver une référence. Elle signifie qu'elle contribue aux charges communes dans les conditions mesurées. Elle ne dit pas si une autre fabrication utiliserait mieux votre temps de tour ou votre four.
À l'inverse, une MCS négative ne justifie pas une suppression précipitée. Vérifiez d'abord le classement des charges et ce qui disparaîtrait effectivement de vos dépenses.
Quelles économies l'arrêt permet-il vraiment ?
Le référentiel pédagogique sur les coûts partiels distingue les charges fixes spécifiques des charges communes pour éclairer les décisions d'abandon. La question opérationnelle reste concrète : quelle dépense cesserez-vous de payer, et à quelle échéance ?
Un contrat d'équipement résiliable peut être évitable. Une machine déjà achetée ne produit pas automatiquement une économie de trésorerie parce qu'elle ne tourne plus. De même, libérer du temps salarié permet de réorganiser le fournil, mais ne réduit pas nécessairement la paie.
Examinez ensuite votre situation :
- MCS négative : recherchez une erreur de prix, une surconsommation ou des charges dédiées excessives. Si le déficit persiste et que les dépenses sont évitables, l'arrêt mérite d'être envisagé.
- MCS positive et charges maintenues : supprimer le produit peut retirer sa contribution sans alléger les frais restants.
- Capacité saturée : comparez la MCS par heure de la ressource qui bloque réellement, four, tour ou montage. Vérifiez que le produit remplaçant trouvera des acheteurs.
- Invendus importants : testez une réduction de fabrication ou un changement d'horaire avant de condamner la recette.
Quels scénarios tester avant de trancher ?
Préparez trois scénarios distincts : suppression, remplacement, transfert de capacité. Pour chacun, notez les ventes perdues, les dépenses évitées, les éventuels coûts de transition et la contribution attendue.
Le transfert peut consister à consacrer un créneau de montage au snacking plutôt qu'à une pâtisserie peu demandée. Il n'est intéressant que si la demande existe au point de vente concerné.
Je testerais d'abord une correction réversible : prix, quantité produite, organisation ou recette. Une réduction de grammage doit préserver la qualité et rester cohérente avec la promesse faite au client. Le bon choix se mesure sur la contribution totale conservée, pas sur un pourcentage isolé.
Quel modèle mensuel utiliser pour suivre vos marges ?
Utilisez une feuille par référence et par point de vente. Conservez les mêmes rubriques chaque mois pour repérer les écarts sans reconstruire le calcul.
Modèle mensuel de marge sur coût spécifique
Les valeurs ci-dessous reprennent le cas hypothétique de la baguette. Le lot sert de base de calcul ; pour votre suivi mensuel, saisissez tous les lots de la période.
| Poste | Donnée à saisir | Exemple baguette |
|---|---|---|
| Prix de vente TTC et HT | Prix affiché et prix hors TVA | 1,20 € TTC et 1,14 € HT arrondi |
| Coût d'achat actualisé | Derniers prix facturés | Matière 0,20 € par baguette |
| Énergie et emballage | Consommation de four, sac et étiquette | 0,06 € + 0,04 € par pièce produite |
| Coûts fixes spécifiques | Heures dédiées × coût horaire chargé | Aucune charge dédiée retenue |
| Unités produites et vendues | Comptage de fournée et de caisse | Lot de 100 produites, 92 vendues |
| Invendus en % | (produites − vendues) ÷ produites | 8 % |
Recalculez dès qu'un fournisseur change un tarif. Séparez la démarque commerciale, qui réduit les recettes, des pertes de fabrication, qui augmentent la consommation nécessaire pour obtenir les produits vendables.
Intégrez ce suivi à votre tableau de bord de rentabilité en boulangerie. Un calculateur de marge peut faciliter les calculs de prix et de ratios, mais le tri des charges dédiées reste à faire.
Demain matin, choisissez vos trois références principales. Rassemblez ventes de caisse, fiches recettes, factures et comptages du mois écoulé, puis établissez leur contribution réelle avant de modifier la gamme.
Panify centralise recettes, achats, production et ventes pour suivre les marges par référence et préparer les prévisions de fabrication. Visitez le site pour examiner comment rapprocher vos coûts réellement consommés, vos invendus et vos décisions de production.