
Le coefficient multiplicateur prix de vente se calcule ainsi, coefficient = prix de vente HT / coût matière HT, et un coefficient de 4 signifie que la matière représente 25 % du prix HT, pour 75 % de marge brute matière. C'est la formule. Elle tient en une ligne.
Votre croissant affiche un coefficient de 4 et votre tartelette aussi. Vous gagnez autant sur les deux ? Probablement pas. L'un sort d'un tour rapide, l'autre exige un fonçage, une crème, un dressage, des fruits triés à la main. Le coefficient matière ne voit pas ce temps. Il ne voit pas non plus l'énergie du four, l'emballage, ni les pièces qui finissent en invendus le soir.
Je vous propose de travailler à deux niveaux. D'abord le coefficient matière, pour comparer vos recettes entre elles. Ensuite le coût de revient complet, pour décider du prix. Un coefficient de 3 à 5 sur les seuls ingrédients n'est pas comparable à un coefficient de 1,6 à 2,2 sur un coût qui intègre main-d'œuvre, énergie et charges de production. Confondre les deux, c'est croire rentable une pâtisserie fine ou un snacking assemblé qui ne paie pas son temps de fabrication.
Table des matières
- Le coefficient multiplicateur en une formule
- Les coefficients utiles par famille de produits
- Passer du coût matière au coût de revient complet
- Passer du prix HT au prix affiché en caisse
- Réviser le coefficient quand les coûts bougent
- Recalculer trois prix dès demain matin
Le coefficient multiplicateur en une formule
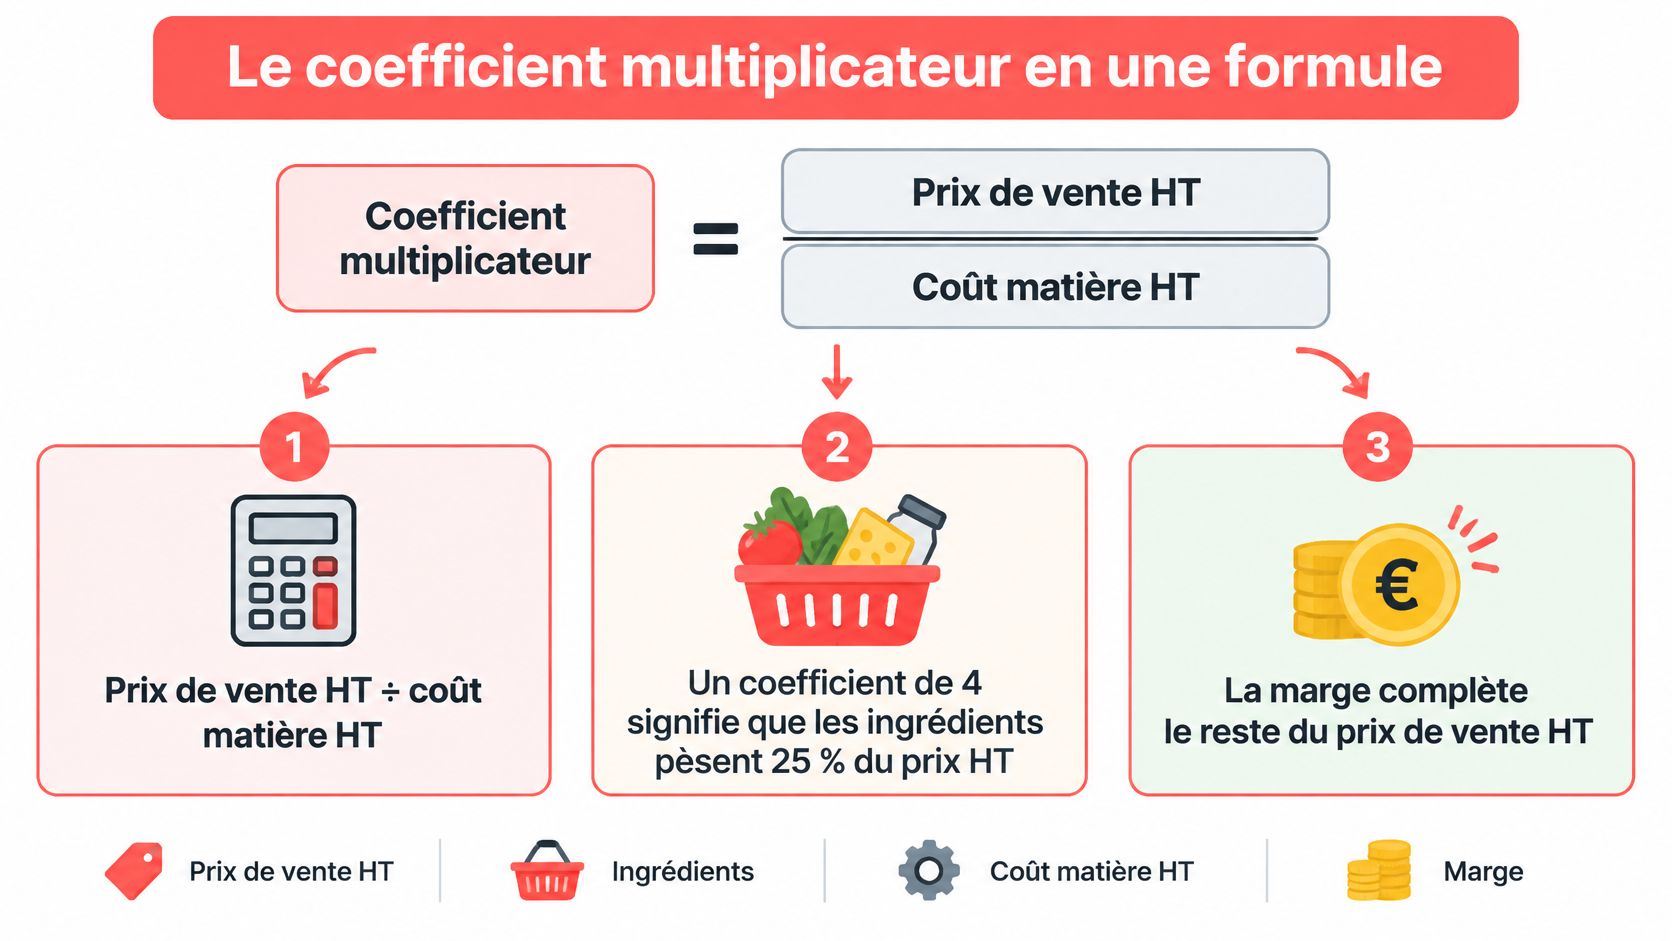
Le coefficient se calcule en divisant le prix de vente HT par le coût matière HT. C'est tout. Le guide de Coopeo sur la marge en boulangerie pose la même formule et le même repère, un coefficient de 4 signifie que le coût matière représente 25 % du prix de vente HT et que la marge brute matière atteint 75 %.
Prenons une viennoiserie dont les ingrédients coûtent 0,40 € HT. Multipliez par 4. Vous obtenez un prix de vente de 1,60 € HT, avant TVA. Avec une TVA à 5,5 %, le client paiera environ 1,69 € TTC en caisse. La marge brute matière est de 1,20 €. Elle servira à payer tout le reste, le tourier, le four, le loyer, les invendus.
Coefficient, taux de marge, taux de marque, ce n'est pas la même chose
Ces trois chiffres décrivent la même vente. Ils ne racontent pas la même histoire, et les confondre fausse vos décisions avec un fournisseur ou votre comptable.
- Coefficient multiplicateur : prix HT divisé par coût matière HT. Ici, 1,60 / 0,40 = 4.
- Taux de marge : marge rapportée au coût matière. Ici, 1,20 / 0,40 = 300 %.
- Taux de marque : marge rapportée au prix de vente. Ici, 1,20 / 1,60 = 75 %.
Le coefficient est donc l'inverse de la part de matière dans le prix. Si la matière pèse 25 %, le coefficient vaut 4. Si elle pèse un tiers du prix, il tombe à 3. Vous passez de l'un à l'autre sans calcul compliqué, à condition de rester en HT des deux côtés.
Règle d'atelier : une baguette, un croissant et une tarte ne se comparent qu'en HT, avec la fiche recette du jour. La fiche de l'an dernier donne un coefficient faux, même si la formule est juste.
Ce que ce premier chiffre ne contient pas
Le coefficient matière exclut la main-d'œuvre, l'énergie, l'emballage et les invendus. Ce n'est pas un défaut. C'est sa fonction. Il sert à vérifier rapidement qu'une recette ne dérape pas sur les ingrédients, et à construire un premier prix quand vous lancez un produit.
À l'échelle de la boutique, la matière tourne souvent autour de 25 à 30 % du chiffre d'affaires. Cela correspond à un coefficient d'ensemble proche de 3,3 à 4. Ne recopiez pas ce repère sur chaque référence. Un pain de campagne et un éclair n'ont ni la même matière, ni le même temps de travail. Appliquer le même coefficient partout revient à brader certains produits et à surtarifer les autres.
Restez simple. Calculez le coefficient matière produit par produit, sur le coût réel de la fiche. Puis regardez le reste à part. C'est le deuxième niveau qui décidera si le prix tient.
Les coefficients utiles par famille de produits
Un pain de campagne et une tartelette peuvent afficher le même coefficient matière sans partager la même rentabilité. Le tableau donne, par famille, un coefficient matière de départ, la part de matière dans le prix HT et le point à surveiller au fournil. Ces fourchettes portent sur le coût matière HT uniquement, avant main-d'œuvre et énergie.
Coefficients matière de départ par famille
| Famille | Coefficient matière | Part de matière du prix HT | Point de vigilance |
|---|---|---|---|
| Pain | 4,5 à 6,5 | environ 15 à 22 % | volume de fournée, pertes de cuisson souvent oubliées |
| Viennoiserie | 2,9 à 4,0 | environ 25 à 34 % | beurre, œufs et ratés de feuilletage |
| Pâtisserie fine | 2,6 à 3,6 | environ 28 à 38 % | temps de façonnage élevé, coefficient trompeur |
| Snacking | 3,3 à 4,5 | environ 22 à 30 % | garniture, sauce et emballage à inclure |
Les repères repris dans le dossier de Coopeo sur le coût de revient en boulangerie indiquent 4,5 à 6,5 pour le pain, 2,9 à 4,0 pour la viennoiserie, 2,6 à 3,6 pour la pâtisserie fine et 3,3 à 4,5 pour le snacking. Ce sont des points de départ, pas un barème.
Pourquoi le pain affiche le coefficient le plus élevé
La farine, l'eau, le sel et la levure coûtent peu par pièce. Les fournées sont volumineuses, le geste est rôdé. La matière ne pèse donc que 15 à 22 % du prix HT. Comptez les pertes de cuisson et les pâtons écartés dans la fiche. Sans ces pertes, votre coût matière est sous-estimé et votre coefficient paraît meilleur qu'il n'est.
La viennoiserie consomme davantage, à cause du beurre de tourage, des œufs et des ratés de feuilletage. Une plaque mal tourée part à la poubelle, et son coût doit se répartir sur les pièces vendues. En pâtisserie fine, la matière monte encore avec le chocolat, les fruits et les noisettes, et le coefficient baisse mécaniquement.
Le piège des familles au même coefficient
Deux produits peuvent afficher le même coefficient matière avec des temps de travail très différents. Un flan en grande plaque et une tartelette individuelle dressée pièce par pièce n'occupent pas le pâtissier de la même façon. Le coefficient ne le signale pas. Un coefficient correct en pâtisserie fine peut masquer un façonnage trop long. La marge se perd dans les heures d'atelier, pas dans les ingrédients.
Pour le snacking, intégrez dès la fiche le pain, la garniture, la sauce et l'emballage. Oublier la boîte ou le sachet gonfle la marge de quelques centimes qui n'existent pas.
Ces fourchettes servent à situer un prix, pas à le figer. Un coefficient de 3 à 5 sur les seuls ingrédients n'est pas comparable à un coefficient de 1,6 à 2,2 sur un coût complet. La méthode à deux niveaux évite de croire rentable une pâtisserie ou un snacking qui ne paie pas le temps de fabrication. Quand vos coûts montent, commencez par la recette, puis ajustez le prix si le reste ne tient plus.
Passer du coût matière au coût de revient complet
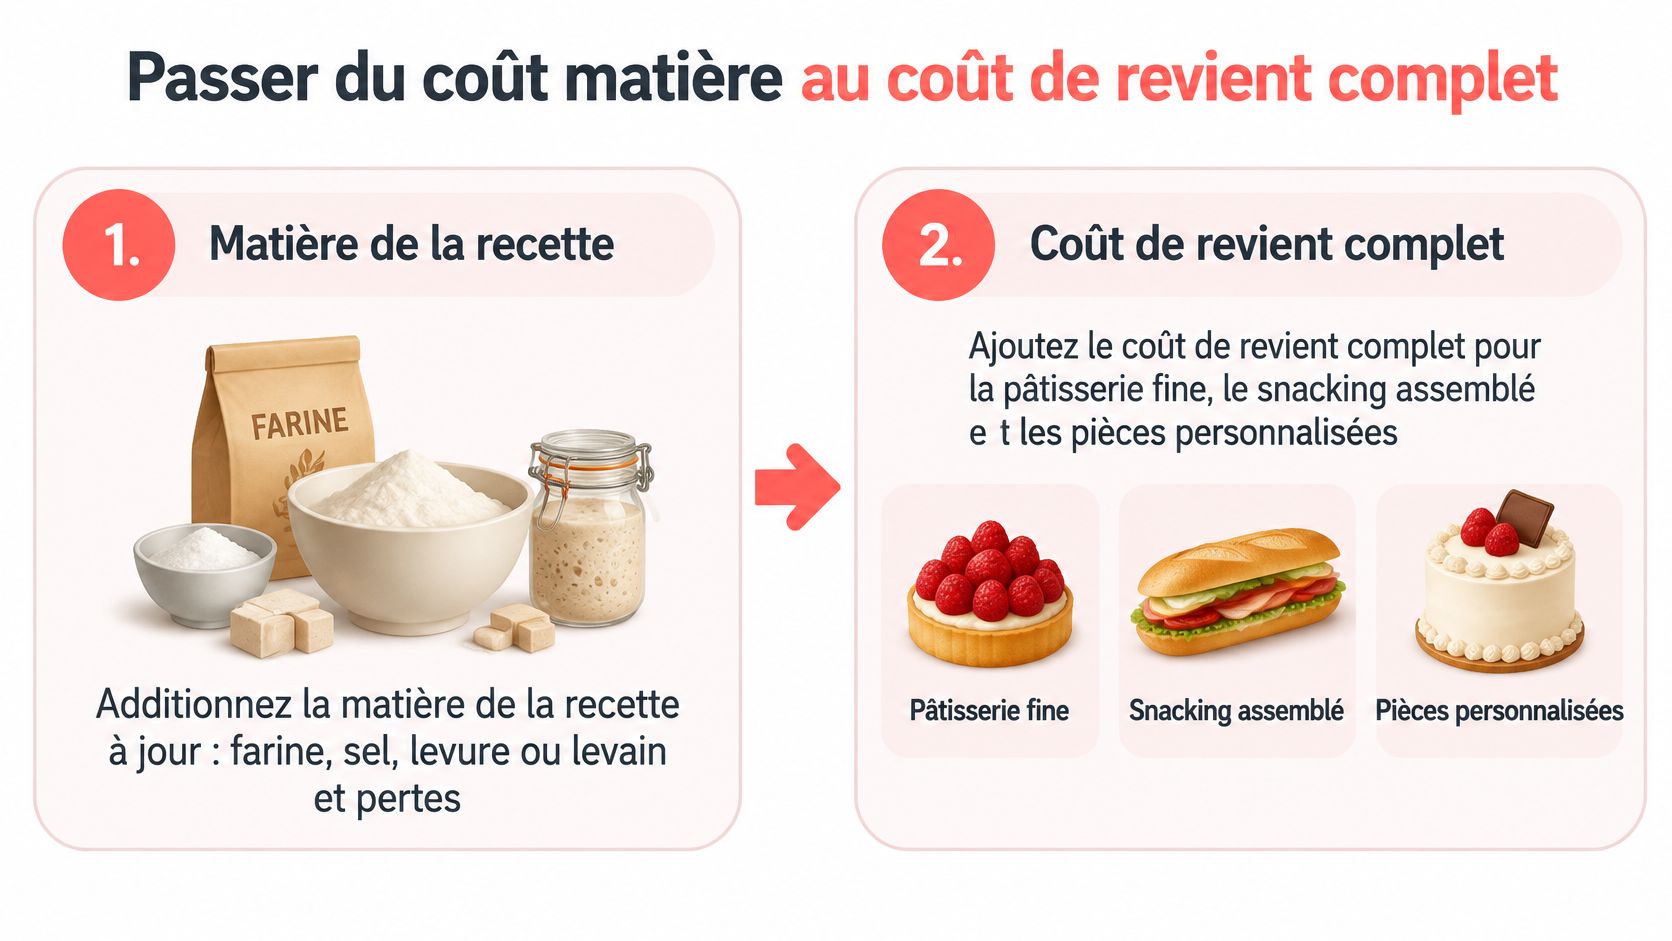
Voici la méthode à deux niveaux, en quatre temps. Elle vaut pour tous les produits, mais elle devient indispensable sur la pâtisserie fine, le snacking assemblé et les pièces personnalisées, là où le temps de fabrication pèse lourd.
Le schéma ci-dessous résume le passage de la matière au coût complet.
Les quatre temps du calcul
- Additionnez la matière de la recette à jour. Pour une baguette, la farine, le sel, la levure ou le levain, et les pertes de fabrication. Pour un croissant, le beurre, la farine, le sucre, les œufs et les garnitures. Pour un sandwich, le pain, la garniture, la sauce et l'emballage. L'exemple de coût publié par Restaumargin retient exactement cette logique par recette.
- Divisez le prix HT par cette matière. Vous obtenez le coefficient matière, utile pour comparer vos recettes entre elles.
- Ajoutez l'énergie, la main-d'œuvre directe et l'emballage. Vous obtenez le coût de revient de fabrication, pièce par pièce.
- Soustrayez ce coût du prix HT. Le reste doit encore couvrir le loyer, les charges et les invendus. Si ce reste est mince, le produit ne tient pas, quel que soit son coefficient matière.
Ce que donne le calcul sur une baguette tradition
Prenez une tradition vendue 1,30 € TTC, soit 1,23 € HT. L'exemple publié retient 0,30 € de matière, 0,01 € d'énergie et 0,53 € de main-d'œuvre, soit 0,84 € de coût total. Il reste 0,39 € par baguette avant les autres charges.
Décomposition du coût d'une baguette tradition
| Poste | Montant par baguette |
|---|---|
| Prix de vente TTC | 1,30 € |
| Prix de vente HT | 1,23 € |
| Matière | 0,30 € |
| Énergie | 0,01 € |
| Main-d'œuvre directe | 0,53 € |
| Coût de revient de fabrication | 0,84 € |
| Reste avant loyer, charges et invendus | 0,39 € |
Regardez les deux coefficients. Sur la matière seule, 1,23 / 0,30 donne environ 4,1. Confortable en apparence. Sur le coût complet, 1,23 / 0,84 tombe à environ 1,5. Le rappel de Patissio sur la distinction entre marge brute et marge nette situe le coefficient sur coût complet autour de 1,6 à 2,2, quand le coefficient sur les seuls ingrédients se situe entre 3 et 5. Votre baguette passe le premier test et échoue au second. C'est le second qui dit la vérité sur le reste à vivre de la boutique.
La vidéo ci-dessous montre la même démarche de décomposition, poste par poste.
Le coefficient contrôle, le coût complet décide
Retenez cette répartition des rôles. Le coefficient matière est un indicateur de contrôle. Il repère une fiche qui dérape. Le coût complet est un outil de décision. Il dit si le prix paie le fournil.
Si le reste après fabrication est trop faible, vous avez trois arbitrages, prix, grammage, ou place dans la gamme. Ne cherchez pas un coefficient standard à recopier. Pour aller plus loin sur la construction détaillée, le calcul du coût de revient en boulangerie reprend la ventilation poste par poste.
Deux produits au même coefficient matière peuvent avoir des temps de travail sans rapport. Tant que vous ne chiffrez pas ce temps, vous ne savez pas lequel gagne de l'argent.
Chaque variation du beurre, du chocolat ou des fruits doit entrer dans la fiche recette avant toute décision. Un prix décidé sur un coût périmé protège une marge qui n'existe plus.
Passer du prix HT au prix affiché en caisse
Partez de 3,00 € HT. Ce prix unique donne trois prix affichés différents selon le produit vendu. La TVA s'ajoute après le calcul du prix HT. Elle ne se multiplie jamais dans le coefficient.
Du prix HT au prix TTC selon le produit
| Produit | Taux de TVA | Prix HT | Prix TTC |
|---|---|---|---|
| Pain, viennoiserie, pâtisserie au détail | 5,5 % | 3,00 € | 3,17 € |
| Sandwich, quiche ou pizza à emporter | 10 % | 3,00 € | 3,30 € |
| Confiserie | 20 % | 3,00 € | 3,60 € |
Le guide d'entreprendre.service-public.gouv.fr sur les taux de TVA distingue le taux réduit de 5,5 % pour les pains, viennoiseries et pâtisseries vendus au détail, le taux intermédiaire de 10 % pour certains produits de consommation immédiate comme les sandwiches, quiches ou pizzas à emporter, et le taux normal de 20 % pour la confiserie. Pour une pâtisserie à 3,00 € HT, le prix TTC est de 3,165 €, soit 3,17 € après arrondi.
L'erreur qui gonfle la marge
Appliquer le coefficient directement au prix TTC est l'erreur la plus fréquente. Un produit affiché 3,17 € ne génère pas 3,17 € de chiffre d'affaires. Il génère 3,00 € HT. Le reste part en TVA collectée pour l'État. Si vous calculez votre marge sur le TTC, vous vous croyez plus rentable que vous ne l'êtes, de quelques points sur chaque ticket.
Le paramétrage de caisse doit donc porter le bon taux sur chaque famille. Une boutique qui vend pain, pâtisserie et snacking mélange au minimum deux taux. Si une quiche part en 5,5 % au lieu de 10 %, le coefficient suivi en fin de mois ne correspond plus aux tickets. Le détail des cas par produit figure dans le guide de la TVA en boulangerie.
L'arrondi se décide après, et se vérifie en HT
L'arrondi commercial, souvent aux 5 ou 10 centimes, intervient en dernier. Arrondissez le TTC pour le client, puis recalculez le HT réel et le coefficient obtenu. Un arrondi vers le bas de quelques centimes, répété sur des centaines de pièces, mange la marge sans bruit.
Gardez aussi un repère de marché. L'enquête Que Choisir de février 2025, menée auprès de près de 1 000 boulangeries et de plus de 600 grandes surfaces, observait une baguette classique de 240 g vendue en moyenne 1,09 € en boulangerie, soit 2 centimes de plus que l'année précédente à la même période. Ce chiffre ne donne pas votre coût matière. Il situe votre prix. Si vous êtes nettement au-dessus, l'écart doit tenir à quelque chose de précis, poids, fermentation longue, farine locale, emplacement. Une hausse de quelques centimes n'améliore la marge que si le volume suit.
Réviser le coefficient quand les coûts bougent
Le beurre augmente. Votre viennoiserie à 0,40 € de matière passe à 0,42 €, soit +5 %. Que faites-vous ? Un coefficient figé devient faux dès la facture suivante. Recalculez avant de décider.
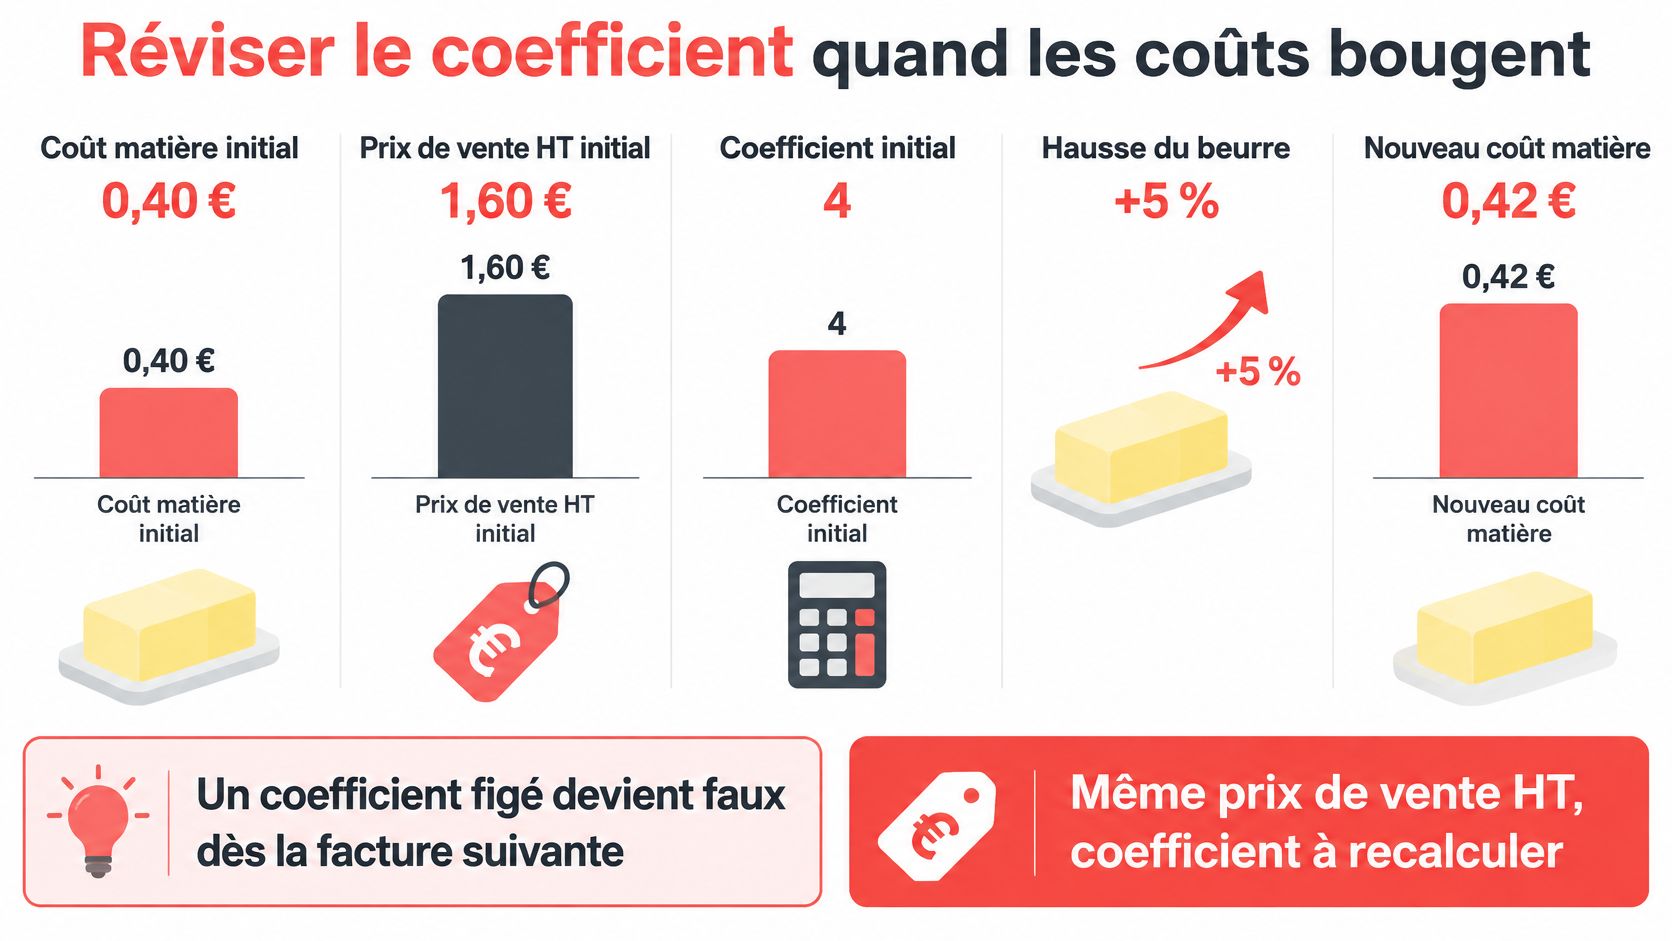
Au prix inchangé de 1,60 € HT, le coefficient passe de 4 à environ 3,8. La marge brute glisse de 1,20 € à 1,18 €. Deux centimes par pièce, c'est peu. Sur mille pièces par semaine, ce sont 20 € qui s'en vont chaque semaine, sans que personne ne s'en aperçoive en boutique.
Pour conserver un coefficient de 4, le prix HT doit passer à 1,68 €, soit environ 1,77 € TTC à 5,5 %. Reste à savoir si votre clientèle suit, et si la vitrine d'en face bouge aussi.
Quatre leviers, un seul à la fois
- Relever le prix : vous protégez la marge unitaire, vous prenez un risque sur le volume. Testez sur une référence, pas sur toute la vitrine.
- Alléger légèrement le grammage : quelques grammes en moins, sans trahir la qualité perçue. Au-delà, le client le voit et ne revient pas.
- Remplacer un ingrédient : un chocolat, un fruit, un beurre d'une autre origine. Vérifiez le goût en aveugle avant de changer la fiche.
- Accepter une marge plus basse : défendable sur un produit d'appel qui fait entrer en boutique et vend autre chose derrière. À condition de le décider, pas de le subir.
Ne cumulez pas les leviers. Si vous montez le prix et baissez le grammage en même temps, vous ne saurez pas ce qui a fait réagir les ventes. Le suivi des prix des matières premières en boulangerie vous aide à dater chaque hausse et à la relier à vos fiches, plutôt que de découvrir l'écart en fin de mois.
Les invendus font partie du coefficient réel
Ajoutez les invendus avant de trancher. Sur une production dont 10 % part en perte, le coût matière des pièces vendues n'est plus 0,42 €, mais environ 0,47 €. Les pièces vendues paient pour celles qui finissent à la poubelle. Le coefficient réel tombe près de 3,4 si le prix reste à 1,60 € HT.
Les invendus pèsent souvent plus lourd qu'on ne le croit, et ils varient d'un mois sur l'autre. Les ignorer surestime tous vos coefficients, de façon systématique. Réduire la perte de deux points protège souvent mieux la marge qu'une hausse de prix de quelques centimes.
Trois prix pour la même viennoiserie après une hausse
| Scénario | Prix de vente HT | Coefficient |
|---|---|---|
| Prix inchangé, matière à 0,42 € | 1,60 € | 3,8 |
| Coefficient 4 conservé | 1,68 € | 4,0 |
| Prix inchangé, 10 % d'invendus | 1,60 € | 3,4 |
Ce que le coefficient matière ne verra jamais
Une hausse d'énergie ou de salaire n'entre pas dans le coefficient matière. Elle réduit le reste après fabrication, ces 0,39 € qui subsistaient sur la baguette. Un coefficient de 4 sur les ingrédients ne dit rien du coût complet : les deux niveaux se suivent ensemble, sinon vous pouvez afficher un coefficient stable avec un reste qui s'érode mois après mois.
Comparez toujours deux chiffres après un changement, la marge unitaire et le nombre de pièces vendues. Le ticket moyen de votre boutique est le bon repère : une hausse simultanée de toute la vitrine se ressent vite au moment de payer. Mieux vaut trois ajustements ciblés qu'un coup de rabot général sur les prix.
Un coefficient se pilote comme une variable. À chaque facture qui bouge, un scénario simple suffit : prix inchangé, prix ajusté, prix avec invendus.
Recalculer trois prix dès demain matin
Demain, avant la première fournée, prenez trois références. Pas toute la carte. Trois produits suffisent pour voir si vos prix tiennent.
Les trois références à sortir en premier
- La baguette ou la tradition : votre produit de volume. Quelques centimes d'écart y pèsent plus que sur n'importe quelle pièce de pâtisserie.
- La viennoiserie la plus vendue : souvent le croissant ou le pain au chocolat. C'est là que le prix du beurre se voit en premier.
- Le snacking ou la pâtisserie dont vous doutez : celui qui mobilise du monde au tour, ou qui part souvent en invendus le soir.
Pour chacune, notez trois chiffres sur un papier, le coût matière HT de la fiche à jour, le prix HT réellement encaissé, et le coefficient qui en découle. Ajoutez le reste après main-d'œuvre directe quand vous le connaissez, même approximativement. Une estimation honnête vaut mieux qu'un poste ignoré.
Un seul geste par produit
Si la part de matière sort nettement de la fourchette de sa famille, ou si le reste après fabrication est mince, choisissez un seul geste. Relever le prix. Ajuster le grammage. Ou sortir le produit de la gamme pour libérer du temps de fournil au profit d'une référence qui paie. Cumuler les corrections brouille la lecture des ventes des semaines suivantes.
Profitez-en pour vérifier le taux de TVA affecté à chaque touche de caisse. Une touche snacking restée en 5,5 % fausse le suivi sans faire de bruit. Commencez par les produits à forte matière ou à fort temps de travail. Ce sont eux qui cachent les écarts, pas les références simples à forte rotation.
Le calcul sans tableur
Pour faire ces trois calculs sans construire un tableur, le calculateur de marge donne gratuitement, sans inscription, le taux de marge, le taux de marque, le coefficient et les prix HT et TTC de chaque produit. Vous saisissez le coût matière et le prix, vous lisez les trois indicateurs d'un coup. Cela suffit pour votre contrôle de demain matin.
Si vous voulez ensuite que ce coût se mette à jour à l'arrivée d'une facture de beurre, Panify calcule le coût de revient de chaque recette et met à jour les marges dès qu'une facture fournisseur arrive. Aucun outil ne garantit un gain de marge. Le gain dépend du prix que vous assumez en boutique, et du geste que vous choisissez par produit.
Le réflexe à garder : le coefficient matière pour comparer, le coût complet pour décider. Trois produits demain, puis trois autres la semaine suivante. En un mois, votre vitrine est passée au crible, sans y consacrer une journée.
Recalculez vos trois produits, puis laissez Panify suivre le coût de revient de chaque recette et mettre à jour vos marges dès qu'une facture de beurre ou de chocolat arrive, pour repérer les coefficients qui dérivent avant la fin du mois. Vous gardez la main sur chaque prix affiché en boutique, avec des chiffres à jour sous les yeux.