
Le samedi à 11 h 30, la dernière baguette part en trois minutes et vous lancez une fournée que personne n'achètera. Le lundi, le livreur pose huit sacs de farine et vous signez le bon sans regarder ce qui reste sur l'étagère. Le mardi, votre expert-comptable demande la valeur du stock à la clôture et vous répondez « à peu près ».
Ces trois scènes racontent le même trou. Entre deux comptages, le stock réel de votre fournil n'est écrit nulle part. La farine entrée, la farine sortie, les pâtons perdus, les sandwichs jetés à 19 h : tout existe dans les faits, rien n'existe sur le papier.
L'inventaire permanent comble ce trou, à condition de lever une confusion. Le mot désigne deux choses très différentes : une méthode de pilotage, celle qui vous dit chaque matin ce que vous pouvez produire, et une obligation comptable, celle qui justifie la valeur du stock au bilan. Deux chantiers, deux calendriers, deux usages. Les mélanger, c'est remplir des tableaux toute l'année sans jamais savoir si votre croissant gagne de l'argent.
Table des matières
- Qu'est-ce que l'inventaire permanent, et en quoi diffère-t-il de l'inventaire périodique ?
- Quelle fréquence de comptage pour chaque famille de produits
- Comment mettre en place l'inventaire permanent au fournil, étape par étape
- Comment valoriser ses stocks et chiffrer les pertes sans fausser sa marge
- Que donne le suivi permanent sur une boulangerie de 350 000 € de CA ?
- Par où commencer dès la semaine prochaine ?
Qu'est-ce que l'inventaire permanent, et en quoi diffère-t-il de l'inventaire périodique ?
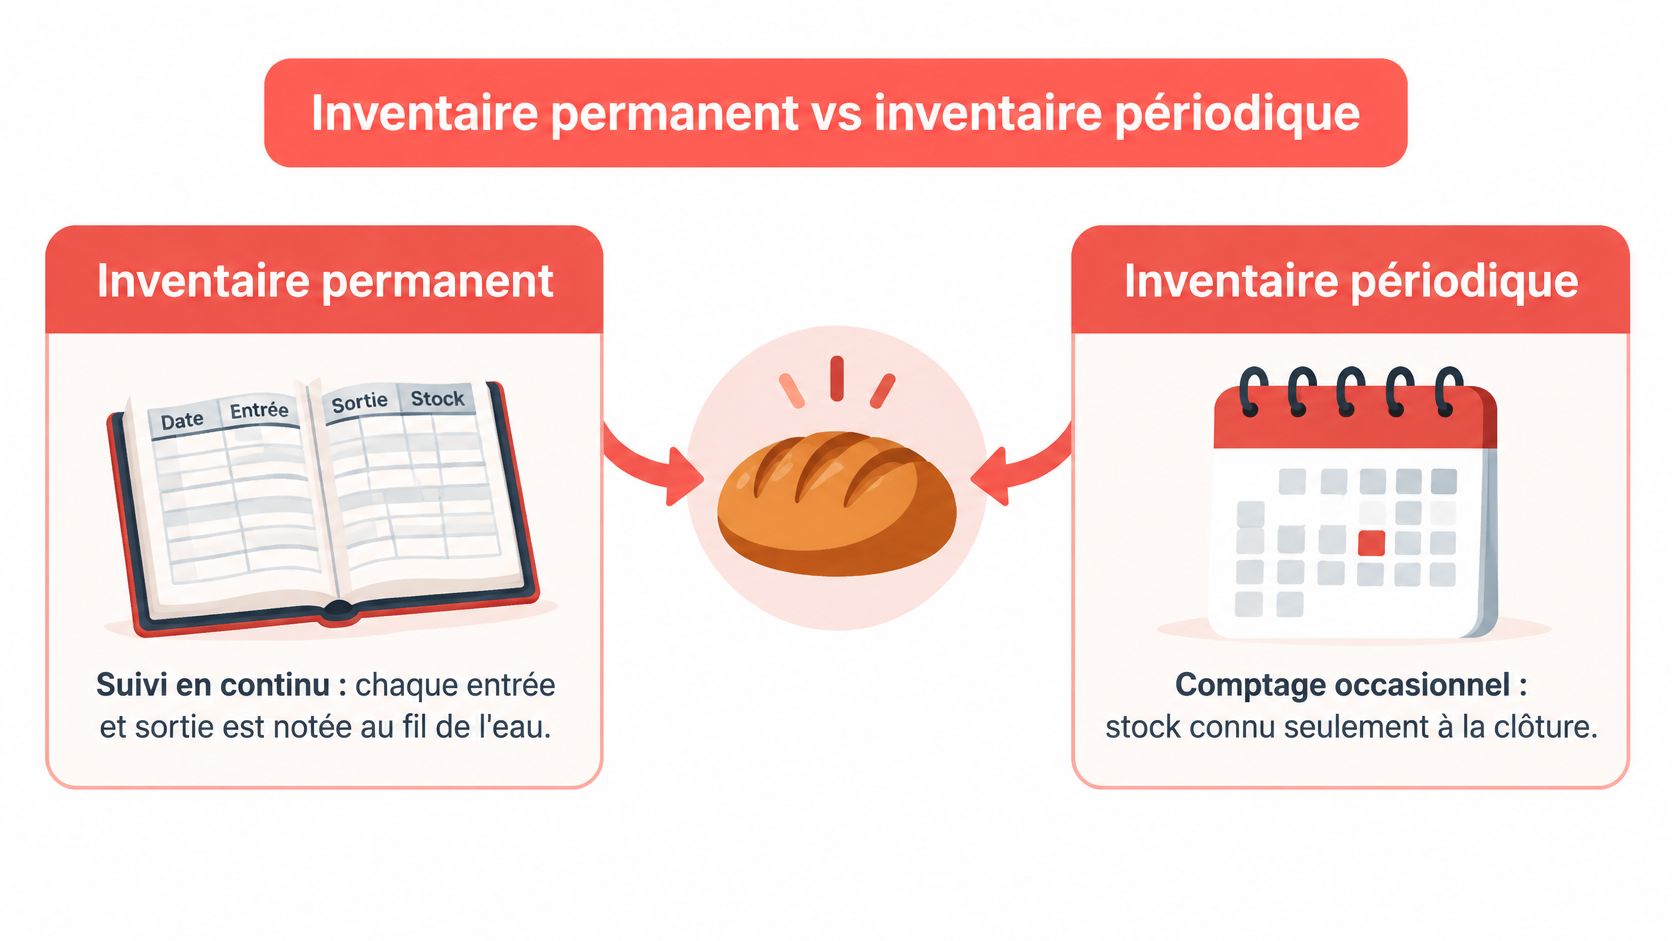
L'inventaire permanent est une méthode de tenue de stock. Chaque entrée et chaque sortie s'inscrivent au moment où elles se produisent, si bien que le stock théorique est connu à tout instant, sans attendre la fin du mois. Un sac de 25 kg de farine livré le lundi entre dans le carnet, les 12 kg partis au pétrin le mardi en sortent, la casse du jeudi aussi. À tout moment, vous savez ce qui devrait rester sur l'étagère.
L'inventaire périodique fonctionne comme une photo. On fixe une date, on compte tout, on valorise, on repart. Entre deux photos, personne ne sait ce que contient le magasin, sauf par expérience. C'est simple à lancer, et c'est insuffisant dès que les matières tournent vite.
Le cadre juridique ne choisit pas entre les deux méthodes, il fixe un plancher. Le Code de commerce impose à tout commerçant d'enregistrer chronologiquement les mouvements affectant le patrimoine de l'entreprise, puis de contrôler par inventaire, au moins une fois tous les douze mois, l'existence et la valeur des éléments actifs et passifs. Un suivi permanent ne dispense donc jamais du comptage physique : il donne une position théorique actualisée, le comptage mesure l'écart entre cette position et la réalité du fournil.
| Critère | Inventaire permanent | Inventaire périodique |
|---|---|---|
| Principe | Chaque entrée et sortie est enregistrée au fil de l'eau | Le stock est compté à date fixe, souvent en fin de mois ou d'exercice |
| Niveau de stock connu | En continu, référence par référence | Uniquement à la date du comptage |
| Délai de détection des pertes | Rapide, l'écart apparaît dès qu'il survient | Tardif, l'écart apparaît au comptage |
| Charge de travail | Saisie régulière, environ 10 à 20 minutes par jour au fournil | Comptage intensif une ou deux fois par an, plusieurs heures |
| Adapté à | Matières périssables, produits fabriqués, forte rotation | Petite boutique, peu de références, stock stable |
Le critère décisif pour un boulanger n'est ni le coût ni la modernité, c'est le délai de détection. Un écart de beurre constaté le jeudi se corrige le vendredi. Le même écart constaté en juin a tourné cinq mois dans votre coût matière, et il a probablement influencé un prix de vente à la baisse. Un écart entre stock théorique et stock réel n'est jamais une simple erreur de saisie : c'est une information sur votre production.
La réponse courte : l'inventaire permanent est une méthode, pas un logiciel. Un cahier, une balance et un stylo suffisent à la faire tourner. Ce qui change tout, c'est de la tenir tous les jours plutôt qu'une fois l'an.
Quelle fréquence de comptage pour chaque famille de produits
Le tableau ci-dessous est un point de départ, pas une norme. Il répond à la seule question qui compte au fournil : combien de fois compter, et à partir de quel écart je lâche ce que je fais pour aller voir.
| Famille de produits | Exemples | Mouvements enregistrés | Comptage physique | Seuil d'écart |
|---|---|---|---|---|
| Matières sèches | Farine, sucre, levure, sel | Chaque réception et chaque fournée | Chaque semaine | Écart supérieur à 2 % |
| Matières laitières et œufs | Beurre, crème, œufs | Chaque livraison et chaque production | Deux fois par semaine | Écart supérieur à 3 % |
| Chocolat et garnitures | Couverture, pâte à tartiner, fruits confits | Chaque réception et chaque production pâtissière | Chaque semaine | Écart supérieur à 3 % |
| Emballages | Sacs, boîtes, étiquettes | Chaque réception et chaque vente à emporter | Chaque mois | Écart supérieur à 5 % |
| Produits surgelés | Viennoiseries crues, pâtons | Chaque entrée et sortie du congélateur | Chaque semaine | Écart supérieur à 2 % |
| Produits finis à DLC courte | Baguettes, sandwichs, tartes du jour | Ventes, offerts, invendus et production du jour | Chaque soir à la clôture | Écart supérieur à 1 pièce ou 5 % |
Les matières sèches supportent le rythme hebdomadaire parce que leurs prix bougent lentement et que les volumes sont gros : 2 % sur une palette de 200 kg, c'est 4 kg, soit deux fournées. En dessous de ce seuil, vous perdez votre temps à courir après une pesée.
Les matières laitières et les œufs méritent deux comptages par semaine. Le beurre coûte cher au kilo, sa DLC est courte et il se retrouve dans presque toutes vos gammes, de la viennoiserie à la pâtisserie. Un écart de 3 % sur le beurre n'a rien à voir avec un écart de 3 % sur le sel.
Chocolat et garnitures : une fois par semaine suffit si votre gamme de pâtisseries est stable. Dès que vous changez de carte, passez à deux contrôles, parce que les recettes neuves sont toujours mal pesées le premier mois.
Emballages : un contrôle mensuel, avec un seuil large. La perte unitaire est faible, mais la rupture coûte une vente entière, et souvent la plus rentable de la journée, le snacking du midi.
Produits surgelés : chaque semaine, sans exception. Le congélateur est la zone de pertes invisibles du fournil. Un pâton décongelé puis rejeté, une caisse ouverte qui givre, une viennoiserie crue tombée au sol : rien de tout cela ne se voit dans une caisse.
Produits finis : chaque soir à la clôture, et c'est le comptage le plus important. Ce qui n'est pas vendu, offert ou jeté doit être rapproché de la production du jour. C'est là que vous distinguez une vraie rupture, une surproduction et une erreur de prévision.
Le service public des entreprises rappelle qu'un commerçant doit contrôler la valeur de ses actifs et de ses passifs au maximum tous les douze mois au moyen d'un inventaire, et que cet inventaire doit rester cohérent avec les achats, les ventes et les consommations enregistrés. Le même texte autorise une évaluation simplifiée des stocks et des productions, adaptée à une petite entreprise. Ce contrôle annuel s'ajoute à vos comptages tournants, il ne les remplace pas.
Règle de lecture : un seuil dépassé deux semaines de suite ne signale pas un écart ponctuel. Il signale une fiche recette, une pesée ou un process à corriger.
Les seuils de 2 %, 3 %, 5 % ou 1 pièce sont des points de départ à ajuster à votre fournil, pas des obligations légales. Ce qui reste obligatoire, quel que soit le seuil retenu, c'est le contrôle complet au moins une fois par an.
Comment mettre en place l'inventaire permanent au fournil, étape par étape
Six étapes, dans cet ordre. La tentation est de commencer par le logiciel. C'est la dernière chose à faire, parce qu'un outil branché sur des références mal définies produit des chiffres faux plus vite, et qu'un chiffre faux décourage une équipe plus sûrement qu'une absence de chiffre.
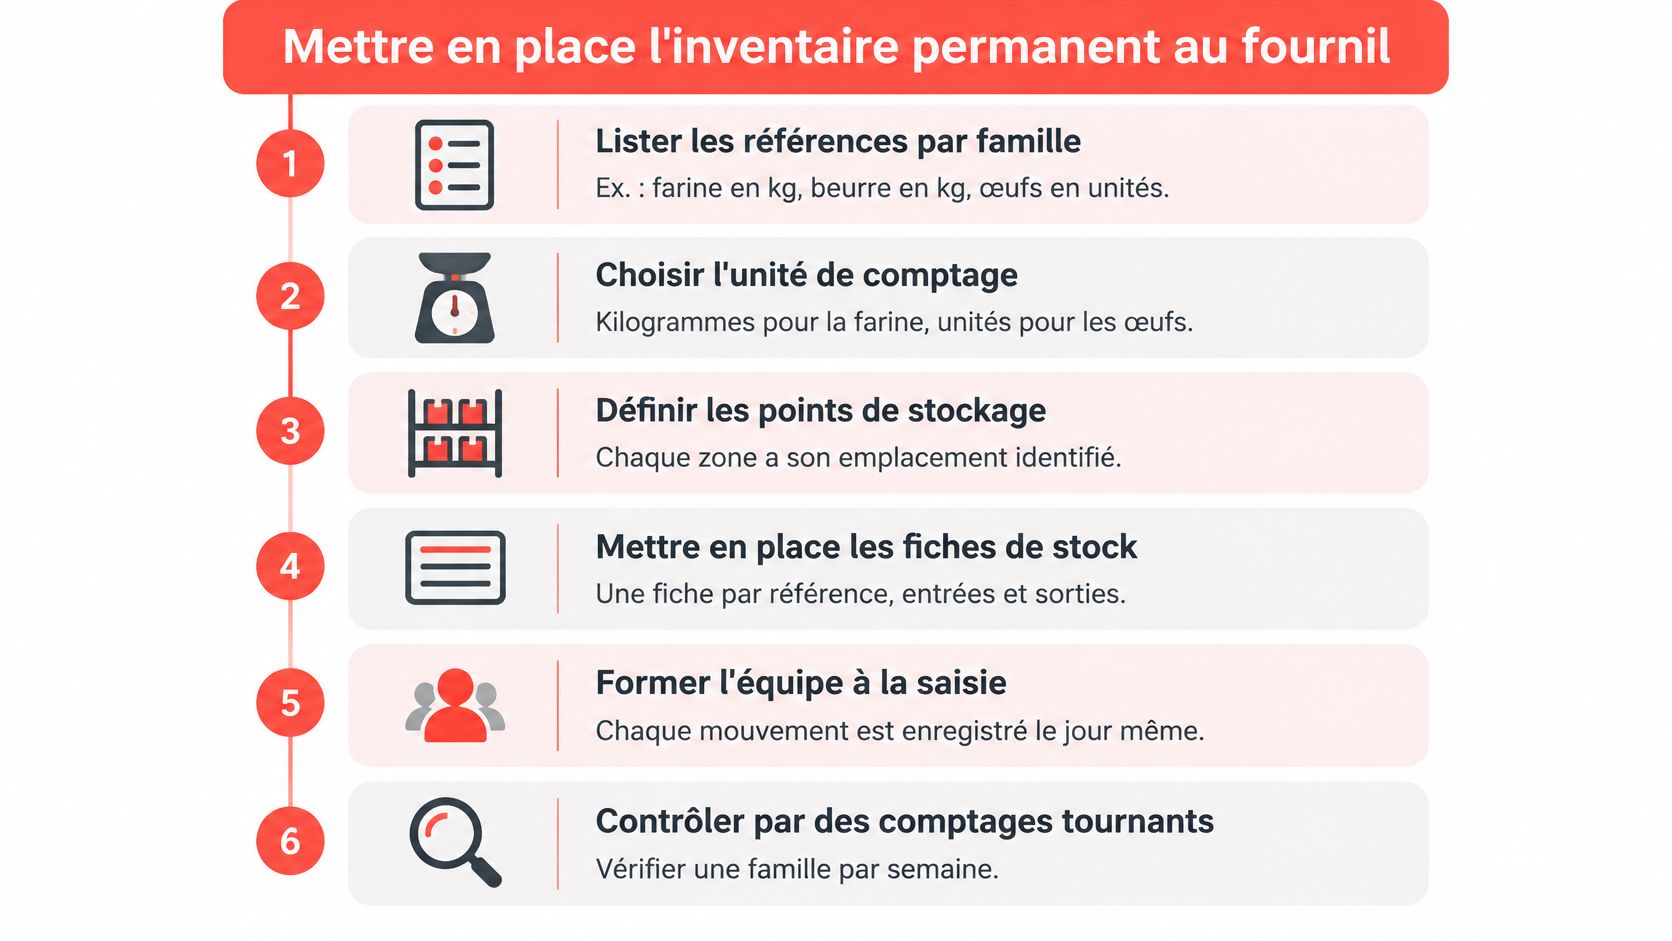
- Lister les références par famille. Farine en kilos, beurre en kilos, œufs en unités, baguettes en pièces, viennoiseries en pâtons. Vingt à quarante lignes suffisent pour un point de vente : au-delà, vous tiendrez un inventaire de cimetière.
- Faire un inventaire d'ouverture. Compter une fois tout le stock réel et le valoriser au prix d'achat. Sans point de départ chiffré, aucun écart n'est calculable, et vous passerez trois mois à douter de vos propres chiffres.
- Enregistrer chaque réception le jour de la livraison. Bon de livraison, quantité, prix unitaire. C'est le geste qui coûte le plus cher à ne pas faire : un prix d'achat non saisi fausse le coût matière de tout le mois.
- Rattacher chaque consommation à une fiche recette. La farine sortie doit correspondre aux pâtons produits, le beurre aux croissants. La logique du premier entré, premier sorti aligne la sortie comptable sur la rotation physique du frigo, ce qui évite de valoriser un beurre ancien au prix du beurre neuf.
- Enregistrer les sorties hors recette. Invendus, produits offerts, casse, démarque, ratés de cuisson. Le cadre comptable des principes d'évaluation insiste sur la traçabilité de chaque opération, de la réception fournisseur à la correction après comptage. Un produit offert non saisi devient un manque inexpliqué trois semaines plus tard.
- Comparer et corriger. Selon le calendrier de comptage retenu, rapprocher théorique et physique, noter la cause de l'écart, corriger la référence. Sans cause notée, l'écart revient le mois suivant.
Pour un point de vente seul, un tableau suffit très longtemps : une ligne par référence, quatre colonnes (entrées, sorties, stock théorique, comptage), tenu chaque soir pendant quatre semaines. Si au bout d'un mois la saisie vous prend plus de vingt minutes, le problème est le nombre de références, pas la méthode.
Côté comptabilité, le Plan comptable général autorise ce fonctionnement : les comptes de stocks de la classe 3 jouent le rôle de comptes de magasin, débités à l'entrée et crédités à la sortie. Faites valider le schéma par votre expert-comptable avant de le brancher sur les comptes annuels, c'est lui qui portera la méthode au bilan. Le passage à un outil dédié se justifie quand le volume de réceptions et de fiches recettes rend la saisie quotidienne trop lourde, pas avant.
Comment valoriser ses stocks et chiffrer les pertes sans fausser sa marge
Le prix du beurre augmente, mais la recette n'a pas changé. Pour savoir si la marge du croissant baisse à cause du coût matière ou des pertes, il faut valoriser le stock avec une méthode cohérente et suivre les écarts à part.
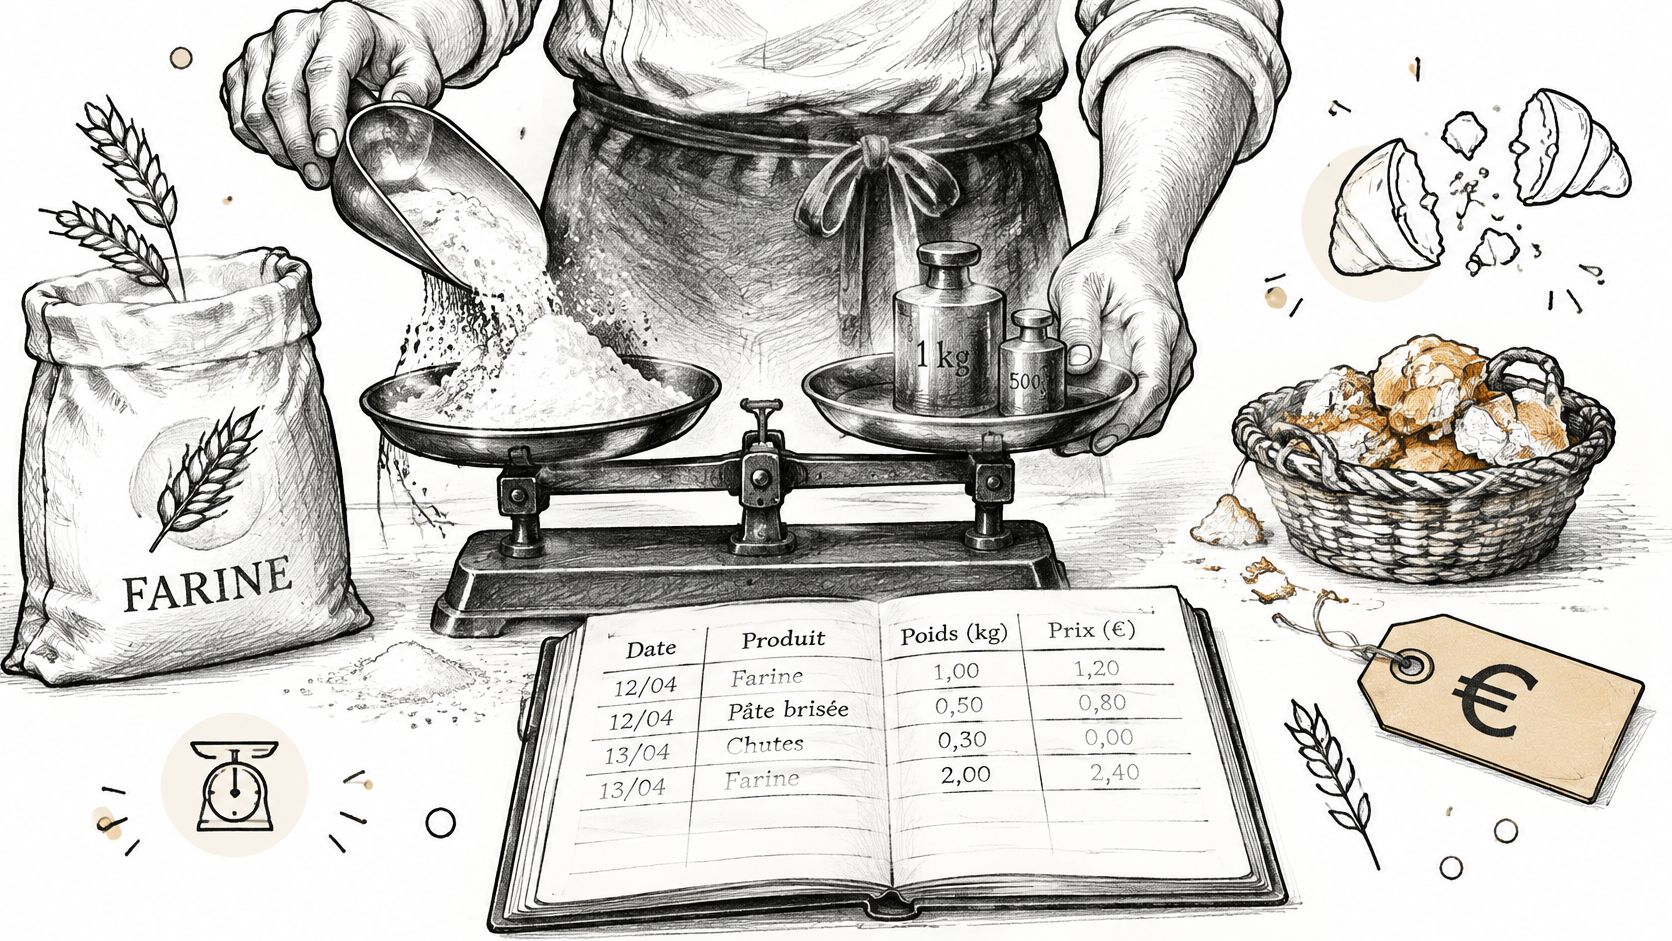
Chiffrer le stock au coût moyen pondéré, à chaque réception
Pour les biens interchangeables, le Bulletin officiel des finances publiques admet le coût moyen pondéré (CMP) ou la méthode du premier entré, premier sorti (FIFO), à partir de données de comptabilité analytique. Le coût retenu doit refléter le prix de revient, pas seulement celui de la dernière livraison.
Exemple avec le beurre : vous recevez 40 kg à 9 € le kilo, puis 20 kg à 11 €. Le CMP est de (40 × 9 + 20 × 11) / 60, soit 9,67 € le kilo. Les 60 kg en stock valent 580 €, et chaque gramme consommé revient à 0,00967 €.
La conséquence sur une recette se calcule aussitôt. Avec 20 g de beurre, le coût passe de 0,18 € à 0,1934 € par croissant. Pour 200 croissants par jour et 300 jours d'ouverture, l'écart atteint environ 800 € sur l'année, sans changement de recette. Un suivi régulier rend cette hausse visible ; un comptage annuel ne permet pas de la repérer au même moment.
Sortir les pertes du coût matière
Le même BOFiP précise que les pertes et gaspillages sont exclus du coût des stocks. Une fournée ratée, des baguettes jetées ou des viennoiseries offertes doivent donc être suivies comme des pertes, séparément du coût de fabrication standard.
Douze baguettes invendues par jour, à 0,90 € de coût matière chacune, représentent 10,80 € par jour, soit 3 240 € par an sur 300 jours d'ouverture. Ramener ce volume à huit baguettes ferait passer la perte à 2 160 €. L'écart donne une base concrète pour discuter des quantités produites, sans confondre le coût matière avec la valeur de vente.
Le bilan du gaspillage alimentaire publié par le service public, à partir des données de l'Ademe, évalue à environ 10 millions de tonnes les déchets alimentaires produits chaque année en France. En boulangerie, le suivi porte notamment sur les invendus de baguettes, de viennoiseries, de pâtisseries et de snacking, ainsi que sur les matières premières périmées ou mal consommées.
Pour piloter ces pertes, rapprochez les quantités produites, vendues, remises, offertes et jetées. Vous pourrez distinguer une rupture d'une surproduction : la première appelle un ajustement des prévisions, la seconde une révision des quantités du jour.
| Écart constaté | Cause probable | Traitement comptable | Action au fournil |
|---|---|---|---|
| Stock théorique supérieur au comptage | Erreur de saisie ou de pesée | Correction d'inventaire | Vérifier les pesées de la semaine |
| Consommation supérieure à la recette | Fiche technique non standardisée ou surconsommation | Écart d'exploitation distinct | Revoir la fiche technique |
| Pertes de fabrication (ratés, casse) | Cuisson ou manipulation | Perte de production, hors coût standard | Suivre les ratés par produit |
| Invendus jetés | Surproduction | Perte, hors coût des stocks | Ajuster les quantités du jour suivant |
| Démarque ou produits offerts | Geste commercial non enregistré | Charge de l'exercice | Enregistrer chaque produit offert |
| Manque non expliqué | Contrôle insuffisant des accès ou du comptage | Charge exceptionnelle à justifier | Contrôler les accès et le comptage |
Ce qu'un écart raconte, et ce qu'il faut en faire
Un écart est un signal à expliquer, pas une faute à effacer par une correction d'inventaire. Une pesée incorrecte demande de vérifier la balance ; une fiche technique imprécise, de reprendre les grammages. Un produit offert doit être enregistré au moment du geste, quand l'information est disponible.
Une marge qui baisse peut venir d'un écart de consommation intégré au coût matière sans avoir été identifié.
Certains produits perdent aussi de la valeur avant leur vente. L'évaluation fiscale retient le prix de revient ou, si elle est inférieure, la valeur à la clôture. Il faut donc examiner les références à rotation lente, les produits dépréciés et les invendables. Un sachet de fruits confits ouvert depuis six mois n'a pas la même valeur que le même sachet scellé ; une tarte invendable ne vaut pas son prix de revient.
La valorisation dépend aussi de la fiabilité du coût matière. Le calcul du coût matière d'une recette repose sur les quantités, les prix et les rendements réels. Choisissez le CMP ou le FIFO avec votre expert-comptable et conservez la même méthode d'un exercice à l'autre. Un changement non documenté fausse la comparaison des marges. Recalculez le CMP à chaque réception pour que les variations de prix fournisseur soient prises en compte sans délai.
Que donne le suivi permanent sur une boulangerie de 350 000 € de CA ?
Prenons une boulangerie indépendante qui réalise 350 000 € de chiffre d'affaires annuel, avec un ticket moyen autour de 7 €, des achats matière à 27 % du CA, soit environ 94 500 € par an, quarante références en stock et trois fournées de baguettes par jour. Tous les chiffres qui suivent sont des hypothèses de travail destinées à montrer la mécanique, pas des résultats mesurés. Remplacez-les par les vôtres.
Le lundi, la réception de farine est saisie : quinze sacs, prix unitaire, date. Le mardi, la production sort 92 kg de farine pour 1 100 baguettes et pâtons. Le samedi, comptage : le carnet annonce 21 sacs, l'étagère en porte 20,2. 4 % d'écart, environ 20 kg. La cause est banale, une pesée de levain rafraîchi non enregistrée, mais l'effet ne l'est pas.
- Ce que l'écart coûte. 1 % de matière non expliquée sur 94 500 €, c'est 945 € par an. Un écart de 4 % tenu toute l'année représente 3 780 €, l'équivalent de plusieurs semaines de charges fixes.
- Ce que l'écart révèle. Sur la farine, 4 % ne sont pas du vol ni de la casse. C'est une saisie manquante, une recette non standardisée ou une fournée de pâte recyclée qui n'a jamais été déduite.
- Ce que le suivi change. Au bout de trois mois, l'écart farine revient sous les 2 %, non pas parce que le fournil travaille mieux, mais parce que la pesée de levain est désormais notée.
Sur les invendus, prenons une fourchette de travail courante en boulangerie, 5 à 15 % de la production, et plaçons-nous à 8 %, soit environ 7 560 € de matière engagée pour des produits qui finissent à la benne. Après trois mois de rapprochement entre production, ventes et invendus, la part non vendue descend de 8 % à 5 %, ce qui libère environ 2 800 € de matière sur l'année. Rien de spectaculaire, mais c'est de la marge nette, pas du chiffre d'affaires.
La lecture la plus utile n'est jamais le total, c'est la ligne. Un écart de 4 % sur la farine se traite avec une balance. Le même écart sur les pâtons se traite en regardant le congélateur, la décongélation et la rotation du four. Sur le beurre, il se traite en vérifiant la température de la chambre froide et les DLC.
Rien de tout cela ne demande un outil. Un cahier, une balance et vingt minutes par jour produisent ces trois chiffres, et ce sont ces trois chiffres qui décident d'un prix, d'une quantité ou d'un fournisseur.
Par où commencer dès la semaine prochaine ?
Quatre actions, dans cet ordre. Aucune ne demande d'investissement, aucune ne promet un résultat chiffré : elles produisent de l'information, et c'est l'information qui décide ensuite.
- Chiffrer les pertes de l'année, même approximativement. Prenez vos factures d'achat sur douze mois et votre relevé d'invendus ou de démarque. Vous n'obtiendrez pas le chiffre exact, vous obtiendrez un ordre de grandeur, et c'est déjà assez pour savoir si le sujet pèse 2 000 € ou 15 000 €.
- Choisir une seule famille pour commencer. Les produits finis à DLC courte d'abord, comptés chaque soir pendant deux semaines, puis les matières laitières. Lancer les six familles la même semaine est la façon la plus fiable d'abandonner au bout de dix jours.
- Tenir quatre semaines avant de juger. Notez la cause de chaque écart le jour même, sur le tableau, pas dans un carnet séparé. Un écart sans cause notée revient le mois suivant avec un autre nom.
- Faire valider la méthode de valorisation. CMP ou FIFO, décidé avec votre expert-comptable, écrit noir sur blanc, puis conservé d'un exercice à l'autre. C'est le seul point où l'avis extérieur est indispensable.
Ce qui fait échouer un inventaire permanent : la saisie en retard. Un bon de livraison enregistré le vendredi pour trois livraisons de la semaine produit un stock théorique qui ne vaut rien, et l'équipe abandonne en trois semaines.
Pour chiffrer vos propres données avant de décider quoi que ce soit, deux outils gratuits et sans inscription font le travail en quelques minutes : le simulateur d'invendus donne le coût annuel de ce que vous jetez, le calculateur de marge donne le taux de marque produit par produit. Sortez vos propres chiffres avant de choisir une méthode.
Panify lit vos factures et vos bons de livraison par photo ou PDF, rapproche les quantités achetées, produites et vendues, et fait évoluer le stock théorique de chaque référence au fil des mouvements, sans changer votre caisse. La démo de 30 minutes comprend un audit gratuit des invendus et des marges, avec trois actions concrètes à lancer dès la semaine suivante, que vous choisissiez Panify ou non. Prenez rendez-vous sur Panify avec une semaine de tickets Z et une facture fournisseur récente sous la main, l'audit partira de vos chiffres plutôt que de généralités.