
L'Insee recense 28 525 entreprises de boulangerie-pâtisserie en France en 2021, pour 12,96 milliards d'euros de chiffre d'affaires hors taxes et près de 29 995 magasins (Insee, le sous-secteur de la boulangerie-pâtisserie). Ce métier se joue dans un point de vente, pas dans un entrepôt.
Ce point de vente a changé de travail. Le même comptoir écoule la baguette du soir et le sandwich de midi, deux productions qui n'ont ni le même rythme, ni la même durée de vie, ni la même marge.
Le snacking n'est donc pas une famille de produits ajoutée à la carte. C'est un atelier à part entière, avec ses vagues de fabrication et sa marge réelle, que le chiffre d'affaires global du pain et de la pâtisserie masque très bien.
Table des matières
- Ce que recouvre le snacking dans une boulangerie-pâtisserie
- Quels produits snacking fabriquer, et selon quel mode de production ?
- Combien rapporte réellement un sandwich une fois les invendus comptés ?
- Comment prévoir la production sur les créneaux du déjeuner
- Comment réduire les invendus et éviter les ruptures
- Quels indicateurs suivre pour savoir si le snacking rapporte vraiment ?
- Par quoi commencer cette semaine pour vérifier la marge du snacking ?
Ce que recouvre le snacking dans une boulangerie-pâtisserie
Un artisan lance 80 jambon-beurre à 10 h pour un pic attendu entre 11 h 45 et 13 h 30. À 14 h, la moitié est encore là. Le pain a séché, la garniture a tourné, l'emballage est perdu. Le ticket du midi, lui, était correct.
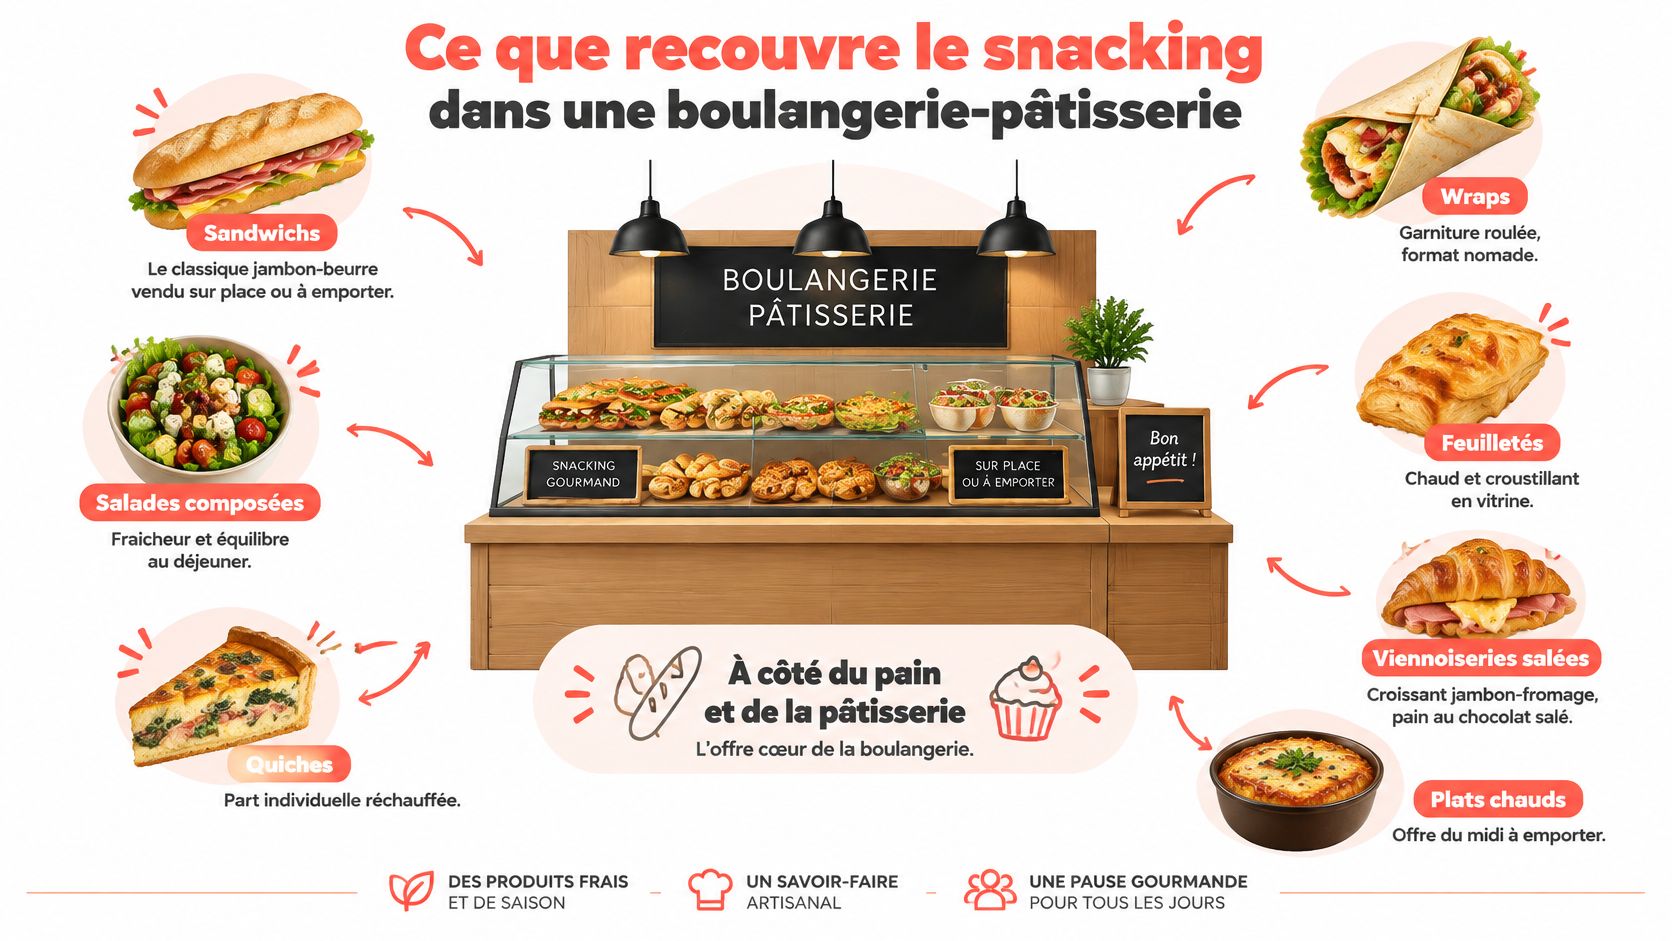
Ce cas entre dans le snacking : sandwichs et wraps, salades composées, quiches et feuilletés, viennoiseries salées, plats chauds du midi. Tout se vend sur place ou à emporter, souvent dans le même passage en caisse que le pain et la pâtisserie. Chaque famille a sa durée de vie, sa vague de fabrication et une marge que le total de la journée n'isole pas.
En 2024, les boulangeries arrivent en tête des lieux que les Français choisissent pour acheter du snacking, avec 52 % des préférences, devant les pizzerias (51 %) et les fast-foods (41 %), d'après l'enquête du Courrier picard sur la pause déjeuner. Cette préférence ne dit pas ce que chaque référence laisse une fois les invendus retirés.
Pourquoi le midi ne se pilote pas comme une fournée
Une baguette suit un cycle prévisible : pousse, façonnage, fournée, vente étalée sur la journée. Un jambon-beurre dépend du créneau, de la météo, du calendrier scolaire et des horaires de bureau d'à côté.
Au fournil, trois contraintes se cumulent. Les produits périssent, donc la fabrication se découpe en vagues. Le four, l'équipe et la vitrine sont déjà pris par le pain et la pâtisserie. Vous arbitrez un créneau, pas une journée.
Le piège classique : une vitrine pleine à 11 h 30 rassure le client, mais elle valide une décision de production prise trois heures plus tôt.
Je recommande de tenir ce rayon comme un atelier à part : une quantité par vague, revue le matin, et non une ligne de plus sur la fournée du pain. La vitrine pleine rassure. Elle ne prouve pas que la marge de 14 h tient.
Quels produits snacking fabriquer, et selon quel mode de production ?
La question n'est pas d'ajouter du salé à la carte. Elle est de décider, famille par famille, comment chaque produit se fabrique et à quel moment. Le tableau ci-dessous sert de grille de décision, à lire ligne par ligne avant d'ouvrir une nouvelle référence.
| Famille | Exemples | Mode de production | Point de vigilance |
|---|---|---|---|
| Sandwichs et wraps | Jambon-beurre, poulet crudités | Fabrication en deux ou trois vagues dans la matinée | Rupture sur le pic de midi ou invendus en fin de journée |
| Viennoiseries salées | Croissant jambon-fromage, pizza roulée | Fournée du matin, réchauffe au moment de la vente | Surproduction le soir si la demande baisse |
| Quiches et feuilletés | Quiche lorraine, feuilleté saucisse | Petites fournées réparties sur la journée | Durée de vie courte, à écouler le jour même |
| Salades composées | Taboulé, salade de pâtes | Préparation à froid en petites quantités | Coût des matières et DLC courte |
| Plats chauds et pizzas | Pizza découpée, gratin du jour | Cuisson à la demande ou par lot | Consommation d'énergie et temps d'attente en caisse |
Deux lignes coûtent vraiment cher quand elles sont mal tenues.
Sur les sandwichs, la rupture de 12 h 15 n'est pas un report de vente, c'est une vente perdue. Le client qui voulait un jambon-beurre et repart avec une salade moins chère vous coûte deux fois : la vente manquée et le panier dégradé.
Sur les salades, la DLC courte impose de produire petit. Une salade de pâtes préparée à 8 h et invendue à 15 h coûte la matière, le contenant et le froid, sans parler de la place qu'elle occupe en vitrine.
Les viennoiseries salées ont un autre profil : réchauffer à la vente sauve le croustillant, jamais une fournée surdimensionnée. Et un croissant jambon-fromage fabriqué à 7 h pour un pic à 12 h 30 a déjà perdu sa texture.
La règle qui tranche entre une vague et une fournée unique
Règle de décision : plus la durée de vie est courte, plus la vague doit être petite et tardive.
Appliquez-la sans état d'âme. Une quiche part en trois petites fournées, un cake salé en une seule. La bonne question n'est pas "combien je peux produire", c'est "combien de temps ce produit reste vendable et présentable".
Choisir référence par référence, pas par catégorie
Deux sandwichs de la même famille n'ont pas la même marge. Un jambon-beurre à trois ingrédients et un poulet crudités à six composants, sauce et barquette ne se pilotent pas ensemble.
Ce qui marche : démarrer par les références déjà en vitrine, calculer leur coût réel, puis arbitrer. Ce qui ne marche pas : ouvrir une famille entière pour "voir si le salé prend" et découvrir au bout de trois semaines que deux références portaient toute la marge des cinq.
Combien rapporte réellement un sandwich une fois les invendus comptés ?
Un jambon-beurre à 5,50 € affiche 73 % de taux de marque brut. Après 10 % d'invendus, il tombe à 70 %. Le prix n'a pas bougé. Seule la matière perdue a changé le résultat.
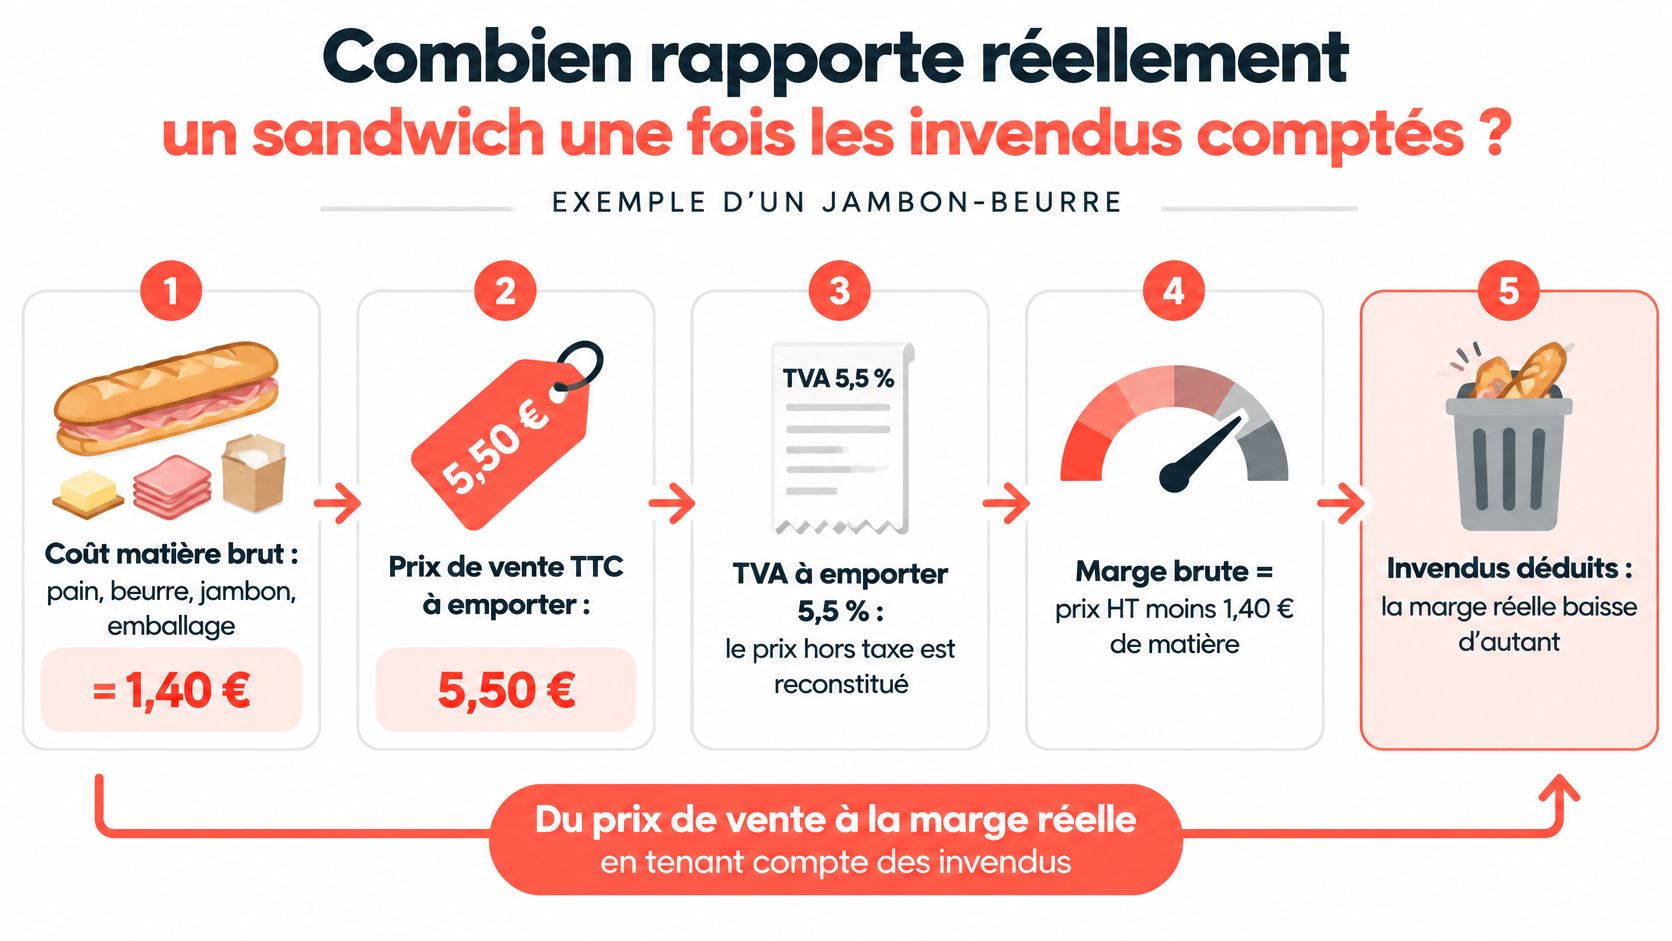
Prenez votre référence la plus vendue. L'exemple ci-dessous est un jambon-beurre vendu 5,50 € à emporter, avec un coût matière de 1,40 € : pain, beurre, jambon, emballage. Le chiffre d'affaires global du pain et de la pâtisserie masque ce calcul. Chaque sandwich a sa propre marge, une fois les invendus imputés aux unités réellement encaissées.
Le calcul, ligne par ligne
| Étape | Calcul et résultat |
|---|---|
| Coût matière brut | Pain, beurre, jambon, emballage = 1,40 € |
| Prix de vente TTC | 5,50 € à emporter |
| Prix de vente HT | 5,50 € ÷ 1,055 = 5,21 € (TVA à emporter de 5,5 %) |
| Taux de marque brut | (5,21 € − 1,40 €) ÷ 5,21 € = 73 % |
| Coefficient multiplicateur | 5,21 € ÷ 1,40 € = 3,7 |
| Coût matière réel avec 10 % d'invendus | 1,40 € × 10 ÷ 9 = 1,56 € par unité vendue |
| Taux de marque après invendus | (5,21 € − 1,56 €) ÷ 5,21 € = 70 % |
Trois lignes méritent votre attention.
La TVA ne se traite pas comme un détail. C'est elle qui transforme un prix affiché en prix hors taxe, donc en marge réelle. Un prix de 5,50 € ne vaut pas 5,50 € dans votre caisse.
Le coefficient multiplicateur parle plus vite que le pourcentage. Un coefficient de 3,7 se retient, se transmet à l'équipe et se compare d'une référence à l'autre. Deux sandwichs voisins en vitrine peuvent s'écarter nettement dès que la garniture change.
Les invendus se paient sur les unités vendues, pas sur les unités produites. Fabriquer 10 pour en vendre 9 fait passer le coût matière de 1,40 € à 1,56 €. Trois points de taux de marque partent en fumée, sans qu'aucun prix n'ait bougé.
Sur place ou à emporter, la marge ne se calcule pas pareil
Un jambon-beurre consommé sur place relève de 10 % de TVA. Le prix hors taxe tombe à 5,00 €, le taux de marque brut à 72 % et le coefficient à 3,6. L'écart paraît faible. Il ne l'est plus quand la consommation sur place entraîne une boisson et un dessert, qui font monter le ticket moyen sans alourdir beaucoup le coût matière.
L'arbitrage est concret. Un ticket plus élevé sur place peut compenser le point de taux perdu sur le sandwich seul. Un sandwich emporté, lui, doit tenir sa marge tout seul.
Ce que le taux de marque ne dit pas
La main-d'œuvre de préparation, l'énergie et les frais de vitrine ne sont pas dans le calcul. Le taux de marque mesure ce qui reste pour les financer, rien de plus.
Sur cet exemple, le coût matière brut ressort à environ 27 % du prix hors taxe (1,40 € ÷ 5,21 €). Après 10 % d'invendus, la même matière pèse 1,56 € sur 5,21 €, soit près de 30 % du prix hors taxe. Le sandwich reste rentable. Il finance moins de charges qu'avant les pertes.
À vérifier avant de fixer un prix : recalculez le taux de marque sur votre dernière facture de matières, pas sur le tarif dont vous vous souvenez.
Le détail de la méthode, du coût direct à la marge, est repris dans ce guide du calcul de marge sur coût direct. Refaites le calcul avec vos propres coûts, en commençant par votre recette la plus vendue.
Comment prévoir la production sur les créneaux du déjeuner
Le snacking se pilote comme un atelier à part entière. Chaque famille a sa durée de vie, sa vague de fabrication et un pic qui n'a rien à voir avec celui du pain ou de la viennoiserie sucrée. C'est le créneau, pas la journée, qui décide de la quantité à lancer.
Avant 10 h. Les pains et les viennoiseries sucrées sortent du four. La base de la journée est fixée, le snacking n'a pas encore commencé, et l'équipe est alors la plus disponible pour préparer les garnitures.
De 10 h à 11 h 30. Première vague de sandwichs et de salades. La quantité se cale sur la prévision du jour, pas sur ce qui restait hier en vitrine.
De 11 h 30 à 13 h 30. Pic de midi. La production de secours doit être prête à sortir sans ouvrir une nouvelle fournée : une quiche enfournée à 12 h 10 se vend au mieux à 13 h 15.
Après 13 h 30. Les quiches et les viennoiseries salées basculent sur le goûter, ou ne partent plus. Décidez l'arrêt de production à ce moment-là, plutôt que de relancer une vague par habitude.
Comparez ensuite des jours semblables : même jour de semaine, météo proche, même événement local. Une moyenne mensuelle mélange le lundi creux et le vendredi de marché. Elle sort une quantité qui ne convient à aucun des deux. La méthode de prévision de la demande repose sur cette comparaison, pas sur un chiffre unique.
Une règle pratique vaut mieux qu'un outil mal alimenté. Notez l'heure de rupture chaque jour pendant deux semaines, avec les unités sorties par créneau. Dans une boutique de quartier d'affaires, le pic tend à se concentrer sur le début de la pause déjeuner. En zone résidentielle, il dure souvent plus longtemps, porté par les familles.
Ces repères fonctionnent aussi sans logiciel. Un cahier, quatre colonnes (date, créneau, unités sorties, heure de rupture) et deux semaines de relevés suffisent à voir la forme de votre semaine.
Comment réduire les invendus et éviter les ruptures
Les pertes du snacking viennent rarement d'un mauvais produit. Elles viennent d'une quantité calée sur une moyenne, ou d'une vague lancée trop tôt.
| Symptôme | Cause probable | Action |
|---|---|---|
| Sandwichs invendus en fin de journée | Vague de 10 h trop grosse ou garnitures préparées à l'avance | Réduire la vague de 10 h et préparer le dernier créneau à la commande |
| Ruptures vers 12 h 15 | Quantité calée sur la moyenne mensuelle | Caler la quantité sur les jours comparables, selon la règle de prévision |
| Viennoiseries salées restées en vitrine | Fournée lancée le matin sans tenir compte de la météo | Réduire la fournée suivante de la quantité restée en vitrine |
| Marge qui baisse sans hausse de prix | Hausse d'une garniture non répercutée ou gaspillage non suivi | Vérifier la dernière facture fournisseur et recalculer le coût de la recette |
| Salades qui ne partent plus | Recette trop large pour la clientèle du magasin | Retirer une référence ou la préparer uniquement sur commande |
L'arbitrage que personne ne fera à votre place
Réduire la production de 10 % fait mécaniquement baisser les invendus et monter le risque de rupture. Les deux coûts ne se valent pas toujours, et c'est à vous de trancher.
Le coût d'un invendu est connu : matière, emballage, énergie, place en vitrine. Le coût d'une rupture l'est moins : vente perdue, client qui se rabat sur une référence moins chère, et parfois client qui ne revient pas au créneau suivant. Dans une boutique à fort passage, la rupture coûte plus cher que l'invendu. Dans une boutique de quartier avec une clientèle fidèle, l'inverse est fréquent.
Trois réflexes changent la donne dès la semaine prochaine. Préparez les garnitures en petites quantités et assemblez au fur et à mesure. Gardez le dernier créneau en fabrication à la commande, quitte à faire attendre deux minutes. Et prévoyez toujours un produit de repli dont les ingrédients se recyclent le lendemain, plutôt qu'une référence qui part à la poubelle entière.
Quand les invendus dépassent durablement un dixième de la production, ce n'est presque jamais un problème de recette. C'est le calage des quantités qu'il faut reprendre.
Le snacking en boulangerie se joue autant sur l'organisation que sur la recette. La vidéo ci-dessous en donne un aperçu, à regarder en pensant à vos propres créneaux.
Quels indicateurs suivre pour savoir si le snacking rapporte vraiment ?
En 2021, la marge commerciale du secteur de la boulangerie et de la boulangerie-pâtisserie atteignait 1 904,2 millions d'euros pour 12 962,9 millions d'euros de chiffre d'affaires hors taxes, soit environ 14,7 % (Insee, marge commerciale du secteur). Ce ratio agrège des structures très diverses et ne remplace pas un calcul par recette.
Trois notions se confondent souvent dans la conversation courante.
Le taux de marque mesure ce que la vente rapporte après le coût matière. C'est le chiffre du calcul précédent.
La marge contributive est ce qui reste pour financer le personnel, l'énergie et le loyer, une fois le coût matière réel déduit, invendus compris. C'est elle qui décide si une référence a sa place.
La marge nette ne vient qu'après toutes les charges. Elle se lit à l'échelle du magasin, jamais d'un sandwich.
| Indicateur | Calcul | Seuil d'alerte |
|---|---|---|
| Taux de marque | (CA HT − coût matière) ÷ CA HT | Baisse de plusieurs points sur un mois |
| Marge contributive | CA HT − coût matière réel, par référence | À fixer par référence |
| Taux d'invendus | Invendus ÷ production | Au-delà du niveau habituel de l'activité |
| Unités vendues par créneau | Ventes relevées à chaque créneau | Ruptures répétées sur un même créneau |
| Temps de fabrication par unité | Minutes de fournil ÷ unités produites | Hausse sans hausse des ventes |
| Impact d'une hausse fournisseur | Coût matière recalculé sur la recette | Taux de marque en baisse après facture |
Une référence qui perd plusieurs points de taux de marque en un mois n'a pas besoin d'une réunion. Elle a besoin d'une facture fournisseur et d'un nouveau calcul.
Le bon réflexe consiste à comparer ce qui est comparable : une baguette, un éclair au chocolat et une formule déjeuner n'ont ni le même temps de fabrication, ni la même durée de vie, ni la même contribution. Piloter uniquement le chiffre d'affaires quotidien revient à regarder la recette globale du magasin en fermant les yeux sur ce qui la compose. La logique de tableau de bord pour un commerce tient dans cette distinction.
Reste une question par produit : le garder en permanence, le fabriquer en quantité limitée, ou le tester localement avant de l'installer sur plusieurs boutiques. Une réponse claire par référence vaut mieux qu'une gamme large dont personne ne connaît la contribution réelle.
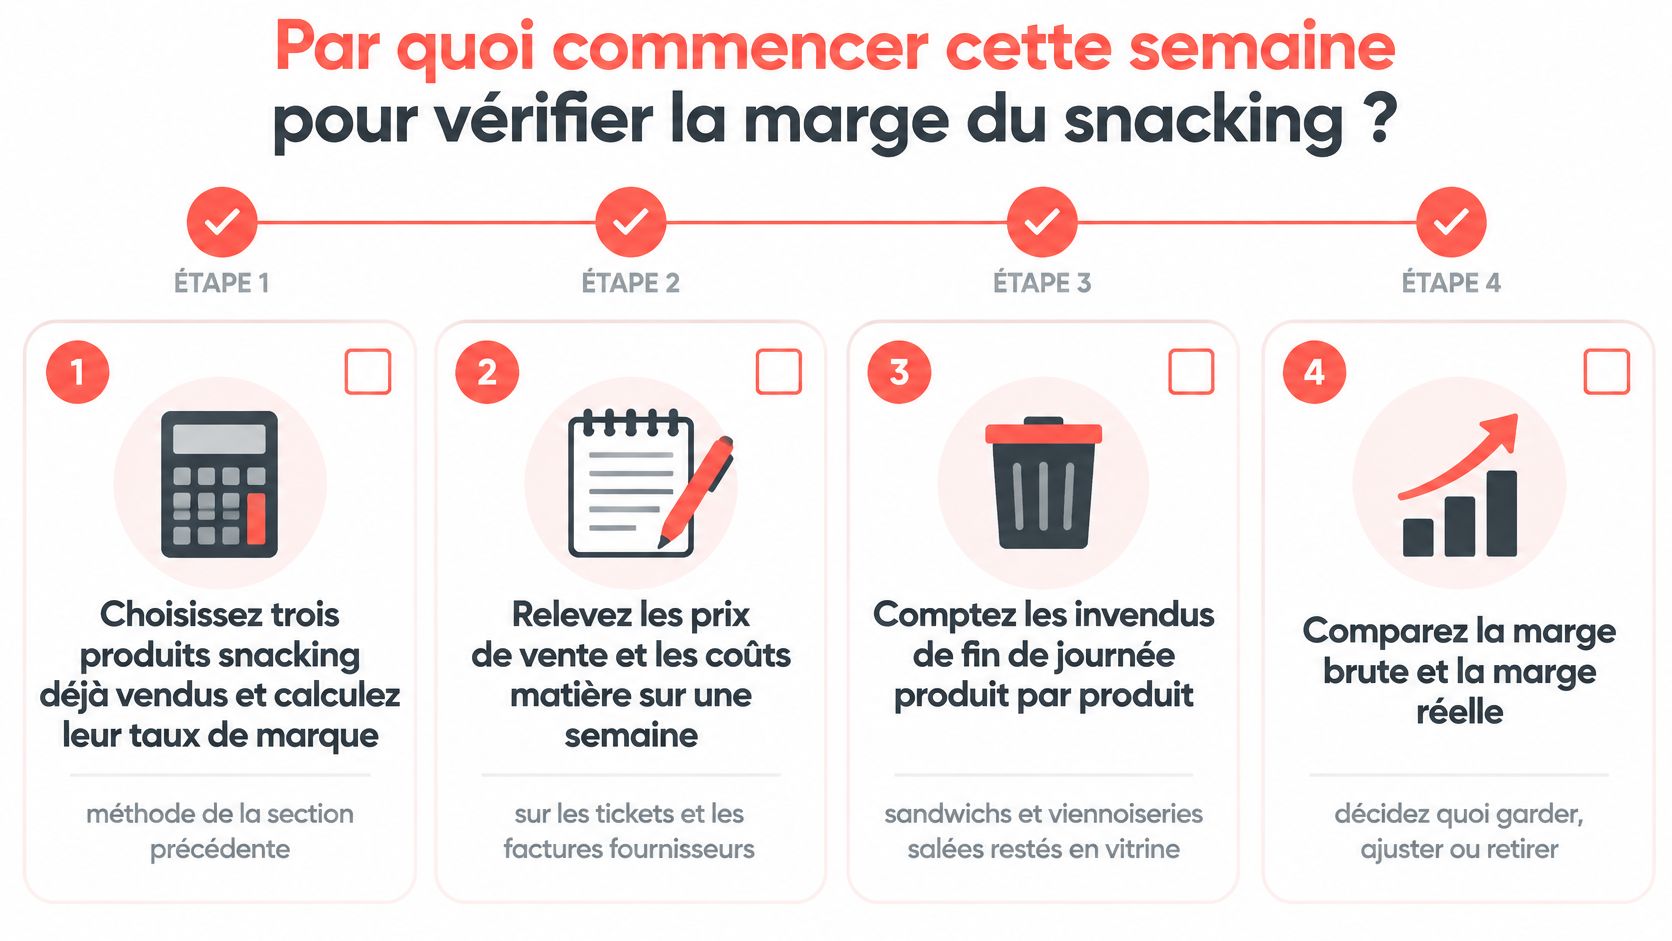
Par quoi commencer cette semaine pour vérifier la marge du snacking ?
Le calcul complet d'une gamme demande du temps. Une semaine suffit pour savoir si votre snacking rapporte ou s'il occupe seulement la vitrine.
- Calculez le taux de marque de trois produits déjà vendus. Prenez les trois références les plus sorties en caisse, relevez le coût matière sur vos dernières factures, appliquez la TVA du bon canal et posez le calcul. Une heure suffit pour trois produits.
- Relevez les prix de vente et les coûts matière sur une semaine complète. Tickets de caisse d'un côté, factures fournisseurs de l'autre. Le but n'est pas la précision comptable, c'est de voir les écarts entre références.
- Comptez les invendus de fin de journée, produit par produit. Sandwichs et viennoiseries salées restés en vitrine, notés chaque soir. Deux semaines donnent une tendance solide.
- Comparez la marge brute et la marge réelle, puis décidez. Garder, ajuster la quantité ou retirer. Une décision par référence, écrite, avec une date de réévaluation.
L'action la plus rentable reste la plus simple : refaire le calcul du produit snacking le plus vendu cette semaine, avant d'ajouter la moindre nouvelle référence. Tant que vous ne connaissez pas la contribution réelle de votre meilleure vente, élargir la gamme revient à empiler de l'incertitude sur une base que vous ne maîtrisez pas encore.
Pour aller plus vite, le calculateur de marge refait le calcul recette par recette sans saisie compliquée, et le test de maturité se compose de cinq questions pour situer votre pilotage. Panify se branche à votre caisse existante sans changer vos habitudes, et le tarif dépend de la taille de votre boulangerie. Aucun gain chiffré n'est garanti : les chiffres de votre fournil restent la seule référence.
Panify réunit au même endroit la production, les invendus, les marges et les factures fournisseurs, avec des prévisions par référence qui tiennent compte de l'historique, de la météo et des événements locaux. Sur le snacking, cela veut dire voir dès le matin ce que chaque famille de produits a réellement rapporté, et repérer une baisse de marge avant qu'elle ne s'installe sur le mois. Vous pouvez ouvrir Panify et demander une démo de 30 minutes, sans engagement, pour confronter votre propre gamme à ce que disent vos ventes.