
Suivre votre chiffre d'affaires chaque jour ne suffit pas pour piloter une boulangerie. C'est même le conseil le plus trompeur qu'on vous donne. Un bon tableau de bord commerce ne sert pas à constater que vous avez encaissé davantage. Il sert à décider, dès le lendemain, combien produire, quoi commander et quel prix corriger.
Table des matières
- Pourquoi lire les volumes et les euros ensemble
- Les indicateurs à suivre chaque jour au fournil
- Comment organiser le tableau de bord en trois blocs
- Comment construire le tableau de bord en six étapes
- Quels seuils déclenchent une action au fournil
- Par quoi commencer dès lundi matin ?
Pourquoi lire les volumes et les euros ensemble
Votre caisse affiche 1 575 € contre 1 500 € la semaine précédente, soit +5 %. Vous concluez que la boutique progresse. Pourtant, si votre prix moyen a augmenté de 6 % dans le même temps, vous avez vendu environ 1 % d'unités en moins. Vous vendez plus cher, pas davantage.
Ce n'est pas un cas d'école. Selon l'Insee, les ventes du commerce de détail et de l'artisanat commercial ont progressé de 1,3 % en volume en 2024, mais de 1,8 % en valeur, après une baisse de 2,1 % en volume et une hausse de 4,7 % en valeur en 2023. L'écart vient des prix. Transposé à votre fournil, il peut masquer une baisse des baguettes vendues ou une marge qui recule parce que le beurre a augmenté.
Les trois lectures à mettre côte à côte
- Les euros HT : le chiffre d'affaires par jour et par point de vente.
- Les unités vendues : par famille, pain, viennoiserie, pâtisserie et snacking.
- Le prix moyen et le ticket moyen : pour séparer l'effet prix de l'effet quantité.
Ajoutez la marge brute dès que vous touchez à un tarif. Pour aller plus loin sur ce calcul, voyez comment isoler la marge sur coût direct référence par référence.
Comparez uniquement des jours comparables : même jour de semaine, météo proche, même contexte de vacances ou de jour férié. Un mardi pluvieux ne se compare pas à un samedi de marché.
Chaque lundi, posez-vous une seule question : mes ventes progressent-elles parce que je vends plus, ou parce que je vends plus cher ?
Si vous ne pouvez pas répondre en trente secondes, votre tableau ne pilote rien. Il décore.
Les indicateurs à suivre chaque jour au fournil
Lisez vos chiffres dans l'ordre du produit. D'abord ce qui sort du fournil, ensuite ce qui se vend, puis ce qui reste, enfin ce qui vous reste en poche. Cet ordre évite de célébrer un chiffre d'affaires alors que la fournée part à la poubelle.
Les 8 indicateurs à suivre dans un tableau de bord commerce
| Indicateur | Calcul | Fréquence de suivi |
|---|---|---|
| Chiffre d'affaires HT | Ventes encaissées hors TVA, par jour et par point de vente | Quotidienne |
| Unités vendues par référence | Nombre de baguettes, viennoiseries et pâtisseries vendus, par famille | Quotidienne |
| Ticket moyen | Chiffre d'affaires HT divisé par le nombre de tickets | Hebdomadaire |
| Unités produites | Nombre d'unités sorties du fournil selon la feuille de production | Quotidienne |
| Taux d'écoulement | Unités vendues divisées par unités produites | Quotidienne |
| Invendus en unités et en euros | Unités non vendues, valorisées au coût de revient | Quotidienne |
| Marge brute en euros et en % | Prix de vente HT moins coût matière, puis rapporté au prix HT | Hebdomadaire |
| Ruptures en fin de créneau | Références épuisées avant la fermeture ou avant l'heure de pointe | Quotidienne |
Ce que chaque chiffre vous fait décider
Prenez vos baguettes. Vous en sortez 120, vous en vendez 104. Votre taux d'écoulement est de 86,7 %. Il reste 16 invendus. Valorisés à 0,32 € de matière et de fabrication, ils représentent 5,12 € perdus ce jour-là, sauf don ou remise. Le montant paraît faible. Répété chaque jour sur plusieurs références, il mange votre résultat sans faire de bruit.
Le ticket moyen, souvent entre 6 € et 10 € en boulangerie, se lit par créneau. Un ticket du matin qui baisse peut signaler des clients qui prennent leur baguette sans la viennoiserie d'appoint. Un ticket du midi qui monte peut venir du snacking, pas du pain. Sans le détail par famille, vous ne savez pas quoi mettre en avant.
Les ruptures complètent le tableau. Une référence épuisée à 11 h n'a rien à voir avec une vitrine vide à 18 h 30. La première vous fait perdre des ventes sur un créneau fort, la seconde peut être un choix assumé pour limiter les invendus. C'est pour cela que vos prévisions de ventes en boulangerie doivent descendre au créneau, pas rester à la journée.
Pour situer votre boutique, retenez que les invendus se situent couramment entre 5 % et 15 % de la production. En dessous, vérifiez que vous n'êtes pas en rupture trop tôt. Au-dessus, vous produisez pour la poubelle.
À lire chaque matin : le taux d'écoulement, les invendus en euros et la marge brute de votre référence phare. Trois chiffres, une décision.
Les cinq autres indicateurs servent à expliquer ces trois-là. Si l'écoulement baisse, regardez les unités produites et les ruptures par créneau. Si la marge baisse, regardez le coût matière avant de toucher aux quantités.
Comment organiser le tableau de bord en trois blocs
Le boulanger, la vendeuse et le gérant n'ont pas besoin des mêmes chiffres. Quand tout le monde voit tout, personne ne lit rien. Séparez donc votre tableau en trois blocs, chacun avec un lecteur, une fréquence et une décision.
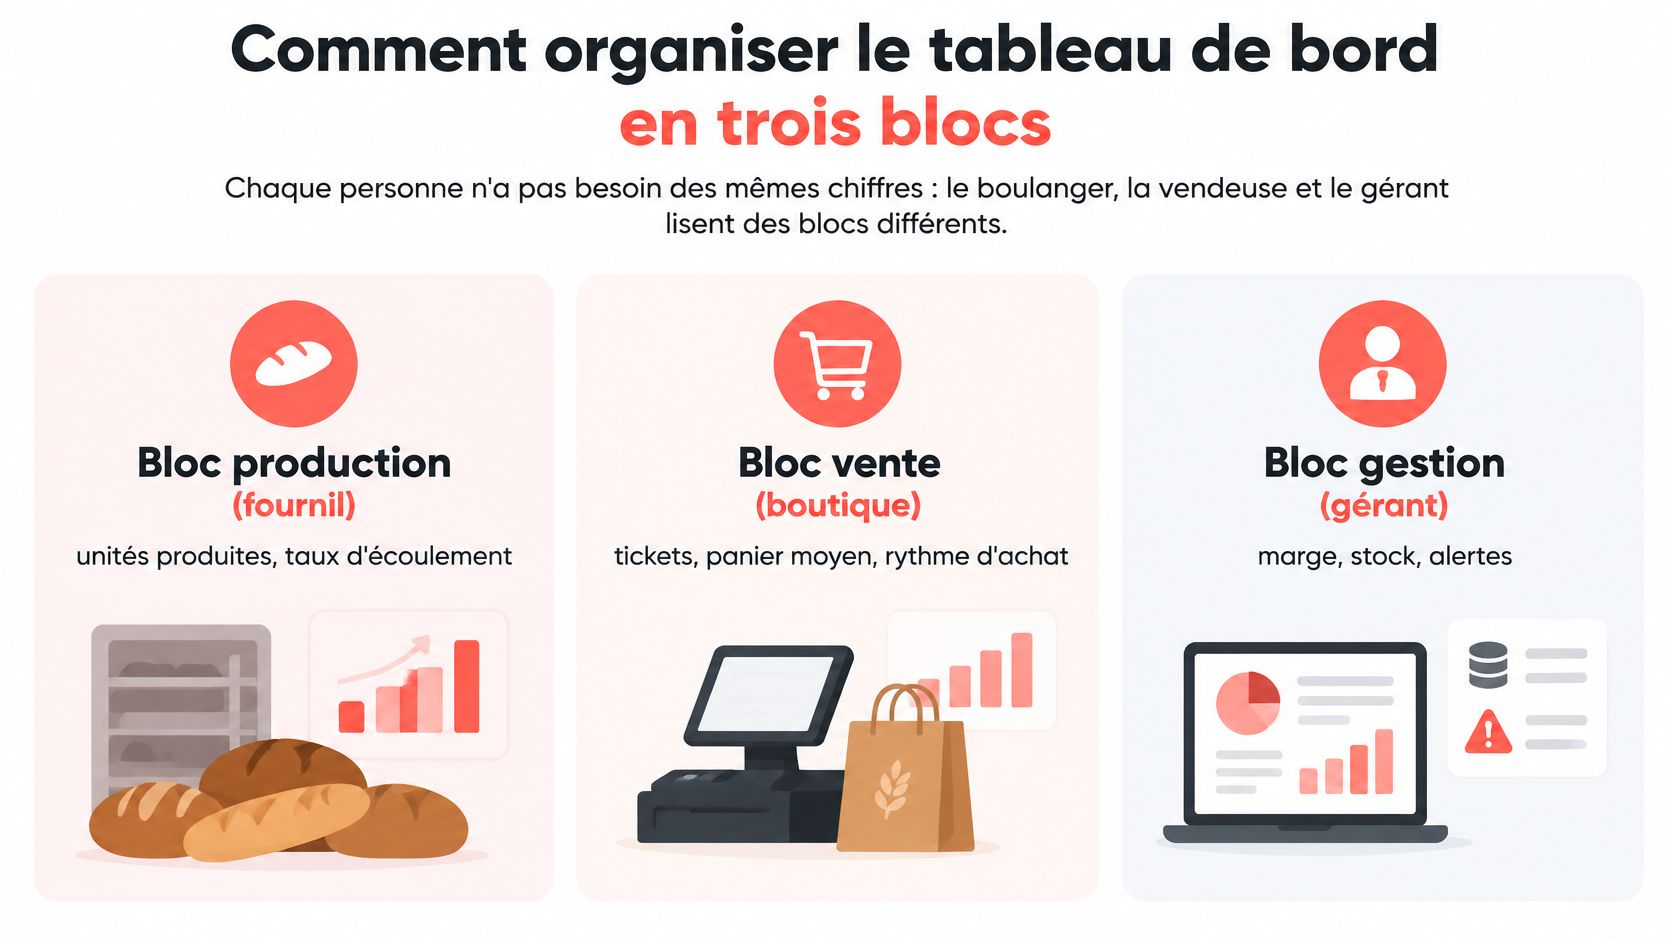
Les trois blocs du tableau de bord
| Bloc | Lecteur | Fréquence | Indicateurs | Décision |
|---|---|---|---|---|
| Production (fournil) | Boulanger | Chaque jour | Unités produites, taux d'écoulement, invendus, prévision comparée au réalisé | Quantité de la fournée du lendemain |
| Vente (boutique) | Vendeuse et gérant | Chaque jour | Chiffre d'affaires HT, unités vendues par famille, ticket moyen, ruptures par créneau | Mise en avant et heure de la première fournée |
| Résultat (gérant) | Gérant | Chaque semaine | Marge brute par référence, coût matière (25 à 30 %), énergie, masse salariale, résultat mensuel | Prix de vente, achats et recettes |
Le bloc production répond à une question : combien enfourner demain, et à quelle heure ? Il affiche aussi l'heure de la première fournée et la durée de fabrication, car une fournée en retard crée une rupture que la caisse enregistrera comme une baisse de demande.
Le bloc vente suit les ventes par créneau, les commandes professionnelles et la clôture du soir. C'est lui qui dit si une formule snacking mérite sa place en vitrine à midi, ou si vos croissants partent surtout avant 9 h.
Le bloc résultat se lit chaque semaine, pas chaque matin. Il affiche la marge brute par référence, puis séparément l'énergie, la masse salariale et le résultat mensuel. Ne les mélangez pas. Une baguette à 1,20 € HT avec 0,32 € de matière dégage 0,88 € de marge brute, soit 73 %. Cette marge doit encore payer le four, les salaires et le loyer.
La règle d'affichage qui tient dans le temps
Mettez trois chiffres en haut de page, une courbe par bloc, et pas plus de huit à dix chiffres à l'écran. Pour un réseau de deux à cinq boutiques, lisez d'abord chaque point de vente, puis consolidez chaque semaine. Une moyenne de réseau masque toujours la boutique qui décroche.
Comment construire le tableau de bord en six étapes
Vous n'avez pas besoin d'un logiciel pour démarrer. Vous avez besoin d'un référentiel propre et d'une saisie régulière. Comptez six étapes, dans cet ordre.
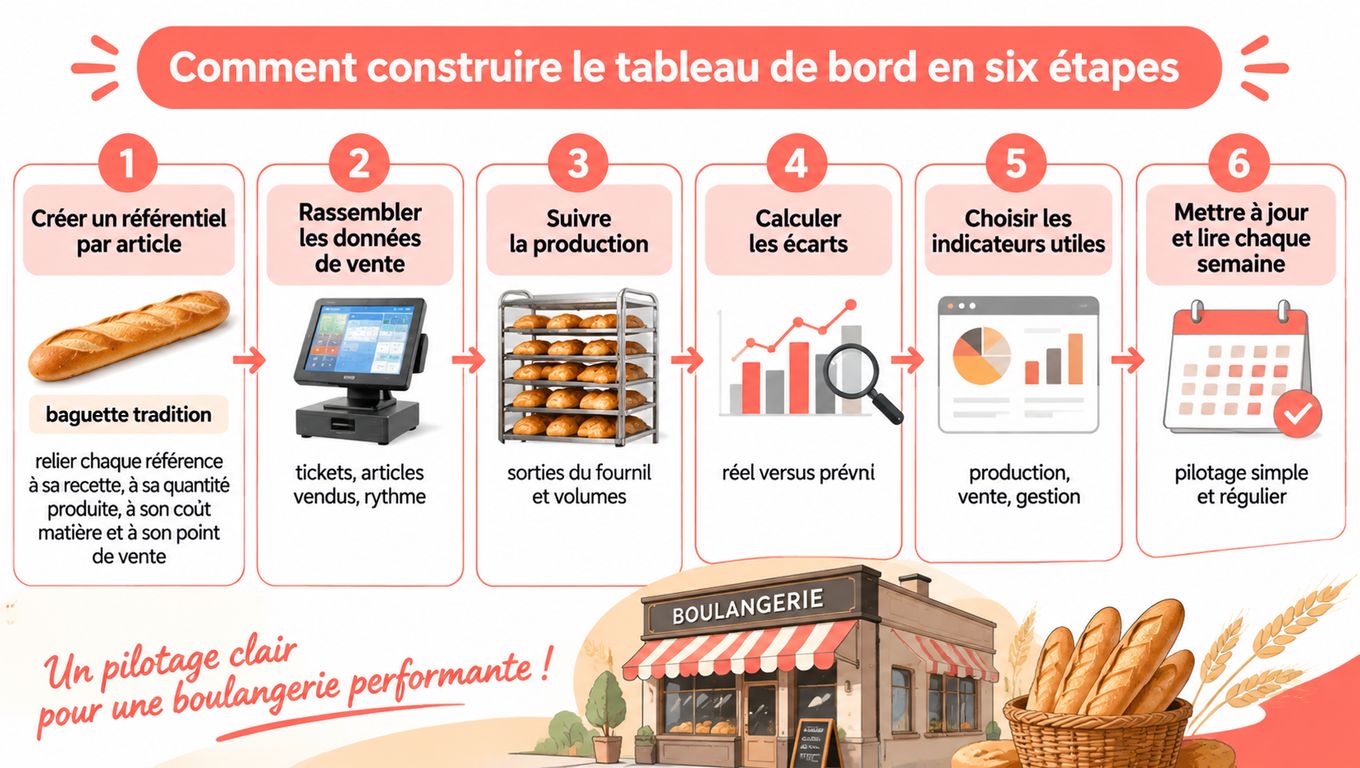
Les étapes 1 à 3 pour fiabiliser les données
Créez un référentiel par article. Chaque référence relie une recette, une quantité produite, un coût matière et un point de vente. Exemple : baguette tradition, 0,32 € de matière pour 1,20 € HT, soit 73 % de marge brute. L'erreur fréquente est la référence fusionnée en caisse, qui mélange tradition et baguette classique.
Extrayez les ventes par référence et par créneau. Partez de la caisse et gardez les tickets Z. Sans le créneau, vous ne distinguerez jamais une rupture de 11 h d'un invendu de 18 h.
Saisissez chaque matin les unités produites. Reprenez la feuille de production, pas la mémoire du boulanger. Une fournée d'appoint non notée fausse l'écoulement de toute la journée.
Les étapes 4 à 6 pour passer aux décisions
Calculez chaque soir les mêmes quatre chiffres. Chiffre d'affaires HT, taux d'écoulement, invendus en unités et en euros, marge brute. La marge brute correspond au prix de vente diminué du coût matière, sans les autres charges d'exploitation, comme le rappelle la synthèse de l'Observatoire de la formation des prix et des marges, qui cite aussi un taux de marge globale moyen de 66,1 % du chiffre d'affaires en 2023 contre 67,4 % en 2022 selon Cerfrance, avec des dépenses d'énergie à 4,7 % du chiffre d'affaires.
Comparez la prévision au réalisé et notez l'écart absolu. Séparez les jours comparables. Un écart répété le vendredi vaut plus qu'un écart isolé un jour de pont.
Fixez un seuil d'alerte et un responsable par indicateur. Sans responsable, l'alerte reste un constat. Le boulanger corrige la fournée, l'acheteur suit les hausses fournisseurs, le gérant arbitre les prix.
Deux erreurs reviennent partout. La première est la recette non mise à jour après une hausse du beurre ou du chocolat, qui affiche une marge fausse pendant des semaines. La seconde est la facture fournisseur rattachée au mauvais article, qui fausse le coût, la marge et la quantité à produire en même temps.
Ne consolidez pas au mois. L'agrégation mensuelle masque le mix produit, les jours fériés et les hausses fournisseurs. Gardez le jour, par boutique et par famille, puis consolidez à la semaine pour les décisions de gamme.
Quels seuils déclenchent une action au fournil
Un indicateur sans seuil ne déclenche rien. Les repères ci-dessous sont des points de départ, à calibrer sur quatre semaines d'historique de votre boutique. Ce ne sont pas des normes du métier.
Seuils indicatifs et actions à déclencher
| Signal | Seuil indicatif à calibrer | Action à déclencher |
|---|---|---|
| Taux d'écoulement | Moins de 85 % sur trois jours comparables | Réduire de 10 % la fournée de fin de matinée |
| Invendus | Plus de 10 % de la production en valeur sur une semaine | Revoir la quantité et le créneau de la référence concernée |
| Ruptures | Référence épuisée avant 11 h plus de deux fois par semaine | Avancer la première fournée de ce produit |
| Marge brute par référence | Baisse de plus de 2 points sur quatre semaines | Vérifier la recette et les dernières factures fournisseurs |
| Coût matière | Hausse de plus de 5 % d'un ingrédient clé | Ajuster la recette ou le prix de vente |
| Ticket moyen | Baisse de plus de 5 % sur deux semaines | Revoir la mise en avant des viennoiseries et des formules |
Ce que coûte vraiment un invendu
Pour vous situer, une étude de l'ADEME sur 12 boulangeries-pâtisseries artisanales estime que les produits écartés et déclassés représentent 10,6 % de la production. Distinguez bien les invendus détruits, donnés, remisés et déclassés : chacun a un coût différent, et seul le détruit est une perte totale.
Faites le calcul sur une référence. Une fournée de 40 pains au chocolat, 12 invendus à 1,10 € de coût de revient, soit 13,20 € perdus par jour. Répété toute l'année, vous approchez 4 800 €. C'est à ce niveau que les actions pour réduire le gaspillage alimentaire deviennent rentables, bien avant l'argument d'image.
L'arbitrage central oppose rupture et invendu. Une rupture sur le pain du matin, répétée, justifie d'avancer la fournée. Un invendu récurrent de viennoiseries en fin de journée justifie une quantité plus basse ou une remise en fin de créneau. Arbitrez selon l'heure et le point de vente, jamais en moyenne.
Enfin, ne traitez pas tout par la production. Une hausse du coût matière se traite par la recette ou par le prix. Produire moins d'une référence dont la marge s'effondre ne règle pas le problème, il le cache.
Testez une action pendant deux semaines avant de la modifier. En dessous, vous pilotez au bruit, pas à la tendance.
Par quoi commencer dès lundi matin ?
Réservez vingt minutes le lundi, avant la mise en place. Quatre gestes suffisent, toujours dans le même ordre.
Relisez la semaine écoulée. Ventes par référence et par créneau, avec les jours comparables marqués : semaine, week-end, vacances, événement local. C'est indispensable car, selon l'Insee, le chiffre d'affaires des boulangeries-pâtisseries a progressé de 6,4 % en 2024 après seulement 0,8 % en 2023, ce qui rend toute comparaison brute trompeuse.
Repérez les trois écarts les plus importants entre prévision et réalisé. Cherchez la cause dans votre carnet d'événements : pont, fête, marché, travaux devant la boutique. Sans cause notée, vous corrigerez au hasard.
Décidez pour chaque écart. Corriger la quantité fabriquée du lendemain, ajuster la commande fournisseur, ou revoir un prix. Une seule décision par écart.
Affectez un propriétaire et une échéance. Le responsable de production pour les écarts de fabrication, l'acheteur pour les hausses fournisseurs, le gérant pour les prix.
Trois habitudes feront tenir cette routine. Datez chaque hausse de matière dès réception de la facture, au lieu d'attendre la clôture mensuelle. Limitez le tableau à huit indicateurs pendant un mois avant d'en ajouter. Ne changez qu'un paramètre à la fois, sinon vous ne saurez pas ce qui a fonctionné.
Avant de modifier un tarif, vérifiez la référence avec le calculateur de marge, gratuit et sans inscription. Il vous donne le taux de marge, le taux de marque, le coefficient et les prix HT et TTC de chaque produit. C'est le contrôle le plus rapide avant de toucher à un prix de baguette ou de croissant.
Vous produisez, vous vendez, puis vous découvrez vos chiffres quand il est trop tard pour corriger la fournée. Panify réunit vos ventes, vos prévisions, vos marges et vos invendus sur un seul écran, mis à jour chaque matin, pour que vous décidiez des quantités et des prix sur des chiffres du jour. Préparez une semaine de ventes et une facture fournisseur récente, puis demandez une démo de 30 minutes par téléphone ou en visio, centrée sur vos produits, vos invendus et vos marges.