
La marge sur coût variable unitaire = prix de vente unitaire HT - coût variable unitaire. Pour une baguette vendue 1,20 € HT avec 0,35 € de coût variable, vous gardez 0,85 € par pièce avant charges fixes.
Le samedi à 18 h, votre vitrine est pleine, la caisse a tourné, et pourtant vous ne savez pas quelles références ont vraiment payé le loyer du mois. C'est fréquent quand vous pilotez avec une marge globale. Une gamme peut afficher un bon chiffre d'affaires et cacher des produits qui occupent le four, consomment du beurre cher et finissent en invendus.
Le calcul de la marge sur coût variable unitaire remet chaque produit à sa place. Vous partez du prix HT, vous retirez ce que la pièce consomme réellement, puis vous regardez ce qui reste. Ce reste paie d'abord vos charges fixes. Ensuite seulement, il dégage un résultat.
Table des matières
- Calculer la marge sur coût variable unitaire en une formule
- Comment chiffrer le coût variable unitaire étape par étape
- Quelles erreurs faussent votre marge et comment les éviter
- Combien de baguettes faut-il vendre pour couvrir mes charges fixes
- Comment utiliser cette marge pour fixer vos prix
- Refaire le calcul ce mois-ci et arbitrer votre gamme
Calculer la marge sur coût variable unitaire en une formule
Vous n'avez besoin que de deux montants fiables. D'un côté, le prix de vente unitaire HT. De l'autre, le coût variable unitaire, c'est-à-dire ce qui disparaît si vous ne produisez pas la pièce. La différence vous donne la contribution de chaque vente.
Bpifrance Création formalise aussi le taux de marge sur coûts variables, obtenu en rapportant cette marge au prix de vente HT, puis le seuil de rentabilité avec la formule charges fixes / taux de marge sur coûts variables. Pour votre baguette, le taux ressort à 71 %, car 0,85 € divisé par 1,20 € donne 0,71.
Quatre produits pour vous situer
| Produit | Prix de vente HT | Coût variable unitaire | Marge sur coût variable | Taux de marge |
|---|---|---|---|---|
| Baguette tradition | 1,20 € | 0,35 € | 0,85 € | 71 % |
| Croissant pur beurre | 1,30 € | 0,45 € | 0,85 € | 65 % |
| Éclair au chocolat | 3,00 € | 1,05 € | 1,95 € | 65 % |
| Sandwich jambon-beurre | 4,20 € | 1,60 € | 2,60 € | 62 % |
Ces montants servent de repères de travail, pas de vérité pour votre boutique. Vos prix d'achat, vos grammages et vos pertes changeront le résultat. L'important, c'est de comparer vos références avec la même méthode.
Pour obtenir le prix HT, vous retirez la TVA du prix TTC affiché en magasin. Le taux applicable dépend du mode de vente, donc faites-le valider par votre expert-comptable avant de figer vos fiches. Une erreur de TVA fausse tous vos taux dès le départ.
Règle de départ : calculez ce chiffre pour votre produit le plus vendu avant de passer au reste de la gamme.
Si ce produit phare contribue peu, vous avez trouvé votre premier chantier. S'il contribue bien, vous saurez quelle référence protéger en vitrine et en fournée du matin.
Comment chiffrer le coût variable unitaire étape par étape
Commencez par classer chaque poste. Le document de Bpifrance Création sur les charges variables rappelle que les charges variables évoluent avec le niveau d'activité et comprennent notamment les achats de marchandises ou de matières premières, les frais de transport liés aux achats ou aux ventes, ainsi que les commissions sur ventes.
| Poste de coût | Classement | Règle de calcul |
|---|---|---|
| Farine, beurre, œufs, sucre | Variable | Quantité réelle de la recette au prix de la dernière facture |
| Emballage (sachet, boîte, étiquette) | Variable | Quantité consommée par unité vendue |
| Commissions de paiement et de plateforme | Variable | Pourcentage du montant de la vente |
| Énergie du four | Mixte | Part liée au temps de cuisson de la référence |
| Main d'œuvre payée à l'heure | Mixte | Seulement les heures qui augmentent avec les volumes |
| Pertes et invendus | Variable | Coût matière des unités produites et non vendues |
| Loyer, assurance, abonnements | Fixe | Ne pas intégrer au coût unitaire |
Le schéma ci-dessous résume l'ordre à suivre, du classement au résultat final.
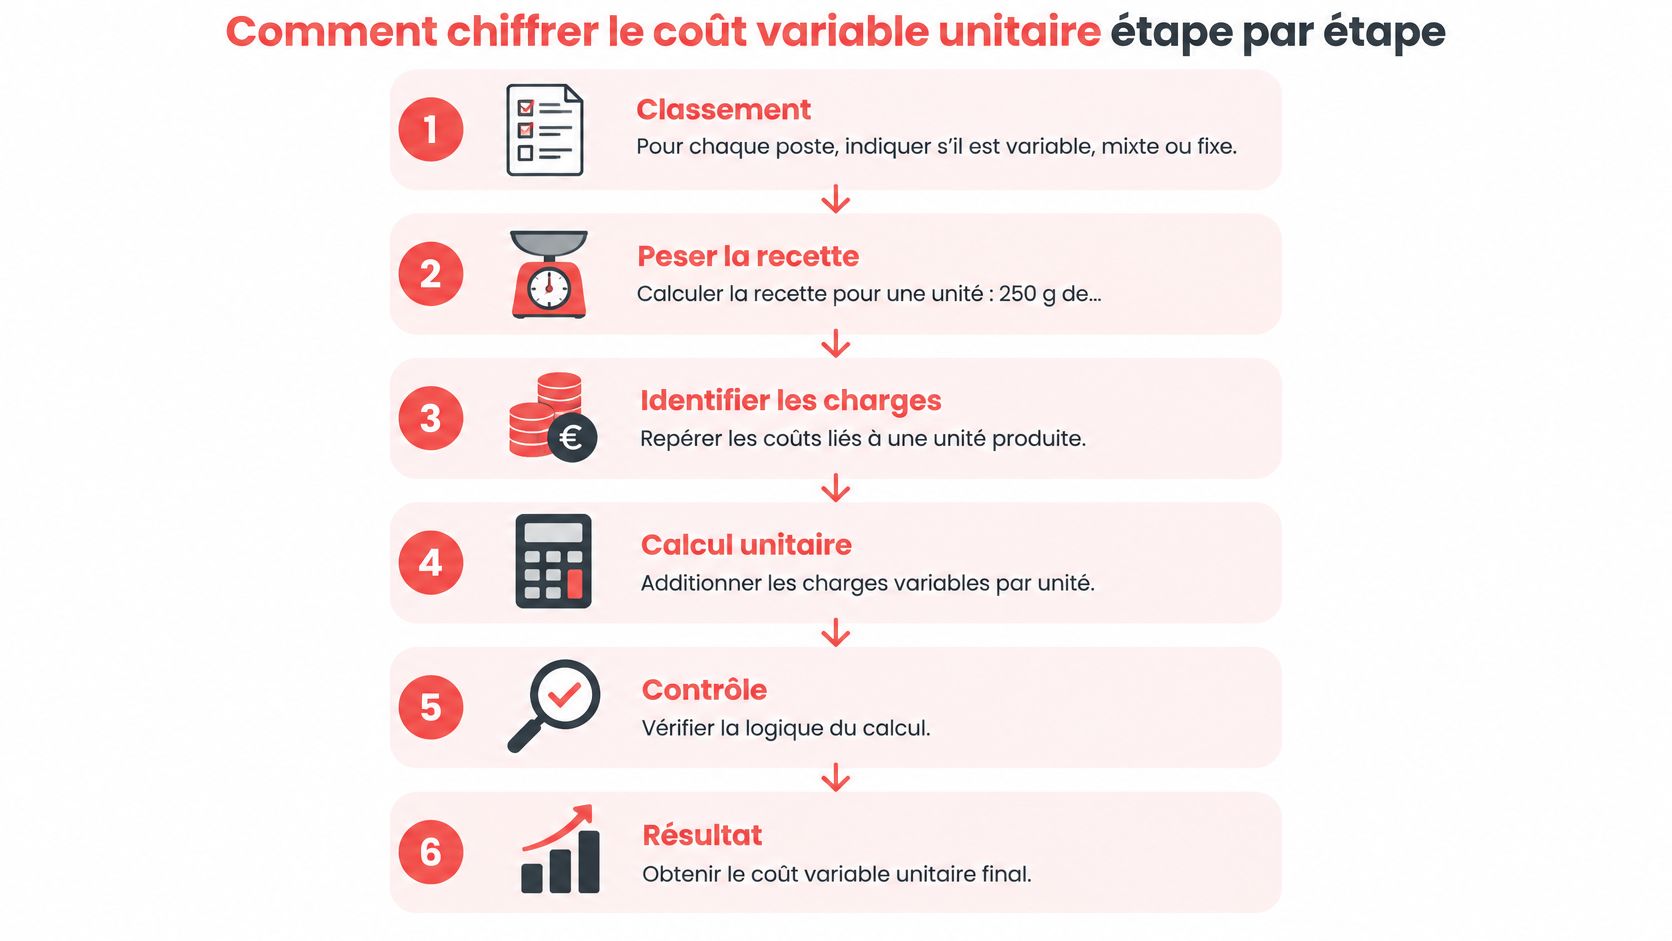
Les six étapes sur une baguette
- Pesez la recette pour une unité : 250 g de farine T55 à 0,88 € le kilo, soit 0,22 €.
- Ajoutez les autres ingrédients : eau, levure, sel et garniture éventuelle au prix de la dernière facture, ici 0,04 €.
- Intégrez l'énergie du four : répartissez-la au prorata du temps de cuisson, ici 0,04 €.
- Comptez l'emballage : sachet ou papier consommé par pièce, ici 0,03 €.
- Ajoutez une part de pertes : casses, ratés et chutes de pâte, ici 0,02 €.
- Additionnez : vous obtenez 0,35 € de coût variable unitaire.
Pour aller plus loin sur la pesée des ingrédients, suivez la méthode détaillée du calcul du coût matière d'une recette. Elle vous évite de mélanger coût théorique, prix réellement payé et coût des pertes. Gardez ces trois niveaux séparés sur votre fiche.
La vidéo suivante montre la logique de classement avant le calcul.
Que faire de la main-d'œuvre et des coûts mixtes
Prenez une fournée de 120 baguettes qui demande 1 h 30 à 22 € de l'heure chargée. Vous arrivez à 33 € la fournée, soit 0,28 € par pièce. N'intégrez ce montant au coût variable que si les heures augmentent avec les volumes, par exemple un extra ou des heures supplémentaires pendant un pic. Sinon, la main-d'œuvre reste fixe à court terme.
Découpez les coûts mixtes poste par poste. Le gaz ou l'électricité du four varient avec les fournées. L'abonnement et le chauffage du magasin, non. Pour les commissions de carte, de plateforme et les livraisons proportionnelles aux ventes, vérifiez le taux auprès de votre prestataire.
Datez chaque fiche produit. Mettez-la à jour à chaque facture qui change un prix d'achat important.
Quelles erreurs faussent votre marge et comment les éviter
Trois erreurs reviennent souvent dans les fournils. Elles paraissent petites prises séparément. Additionnées sur un mois, elles vous donnent une marge affichée qui ne correspond plus à votre trésorerie.
Oublier les invendus dans le calcul
Une baguette produite puis jetée n'a généré aucun chiffre d'affaires. Sa marge est nulle et son coût devient une perte directe. Sur une production de 150 pièces avec 10 % d'invendus, vous jetez 15 pièces à 0,35 €, soit 5,25 € perdus chaque jour.
Sur un mois complet, cette seule ligne dépasse 150 € pour une référence. Multipliez-la par vos pains spéciaux, vos viennoiseries et votre snacking, et l'écart devient visible. C'est pour cela que vous devez suivre séparément quantités produites, vendues et invendues.
Travailler avec une recette figée
Votre fiche indique 300 g, mais au fournil, le pâton pèse parfois 280 g. Ou l'inverse. Dans les deux cas, votre coût théorique ne colle plus à la consommation réelle, et votre marge calculée reste fausse sans que vous le voyiez.
Même problème si vous gardez une moyenne d'achats ancienne. Le beurre ou la farine ont augmenté, votre fiche dit encore l'ancien prix, et vous croyez gagner 0,85 € alors que vous gagnez moins. Votre prix de vente ne suit pas, puisque rien ne vous alerte.
Une marge calculée sur des prix d'achat de l'an dernier vous rassure à tort. Elle ne vous protège pas.
Trois contrôles à faire vous-même
- Pesez les invendus pendant deux semaines : notez-les par référence, chaque soir, avant de les jeter.
- Datez chaque facture d'achat : reprenez le prix le plus récent dans vos fiches, jamais une moyenne ancienne.
- Comparez une fois par mois : mettez face à face coût théorique de recette et coût réel consommé.
Ces contrôles prennent quelques minutes. Ils vous évitent de découvrir l'érosion au bilan, quand il est trop tard pour corriger les fournées.
Combien de baguettes faut-il vendre pour couvrir mes charges fixes
Le seuil de rentabilité répond à cette question. Vous divisez vos charges fixes par votre taux de marge sur coûts variables. Le résultat vous donne le chiffre d'affaires HT minimum à atteindre pour ne pas perdre d'argent.
Prenez l'exemple de référence utilisé pour poser la formule. Pour 120 000 € de chiffre d'affaires HT et 48 000 € de charges variables, la marge atteint 72 000 €, soit 60 %. Avec 36 000 € de charges fixes, le seuil tombe à 60 000 € de chiffre d'affaires HT.
Le même calcul dans votre fournil
Supposez 12 000 € de charges fixes par mois. Ce montant couvre le loyer, l'assurance, les abonnements et les salaires qui ne bougent pas avec les fournées. Avec un taux de marge moyen de 71 %, votre seuil vaut 12 000 / 0,71, soit 16 901 € de chiffre d'affaires HT par mois.
Si la baguette portait seule ces charges, avec 0,85 € de marge par pièce, il faudrait vendre 14 118 baguettes par mois. Cela représente environ 470 baguettes par jour sur trente jours. Personne ne couvre ses charges avec une seule référence, mais ce chiffre vous montre l'effort réel derrière vos charges fixes.
Vous pouvez refaire ce raisonnement pour l'ensemble de votre activité avec le calculateur de seuil de rentabilité. Comparez ensuite le seuil obtenu à vos ventes quotidiennes réelles, jour par jour, et pas seulement en moyenne mensuelle.
Si vous restez sous le seuil, le problème ne vient pas forcément du prix. Il peut venir du volume, de charges fixes trop lourdes, ou d'une gamme qui mobilise le fournil sans contribuer assez. Calculez ensuite, produit par produit, lesquels couvrent réellement vos charges fixes et lesquels vivent sur le dos des autres.
Comment utiliser cette marge pour fixer vos prix
Pour passer du coût au prix, utilisez le coefficient multiplicateur. La formule est simple. Prix de vente HT = coût variable unitaire x coefficient. Le taux de marge qui en résulte vaut 1 - 1 / coefficient, donc un coefficient de 3,5 donne un taux de 71 %.
| Coût variable unitaire | Prix HT (coefficient 3) | Prix HT (coefficient 3,5) | Taux de marge à 3,5 |
|---|---|---|---|
| 0,35 € | 1,05 € | 1,23 € | 71 % |
| 0,70 € | 2,10 € | 2,45 € | 71 % |
La feuille de travail ci-dessous illustre ce passage du coût variable au prix de vente.
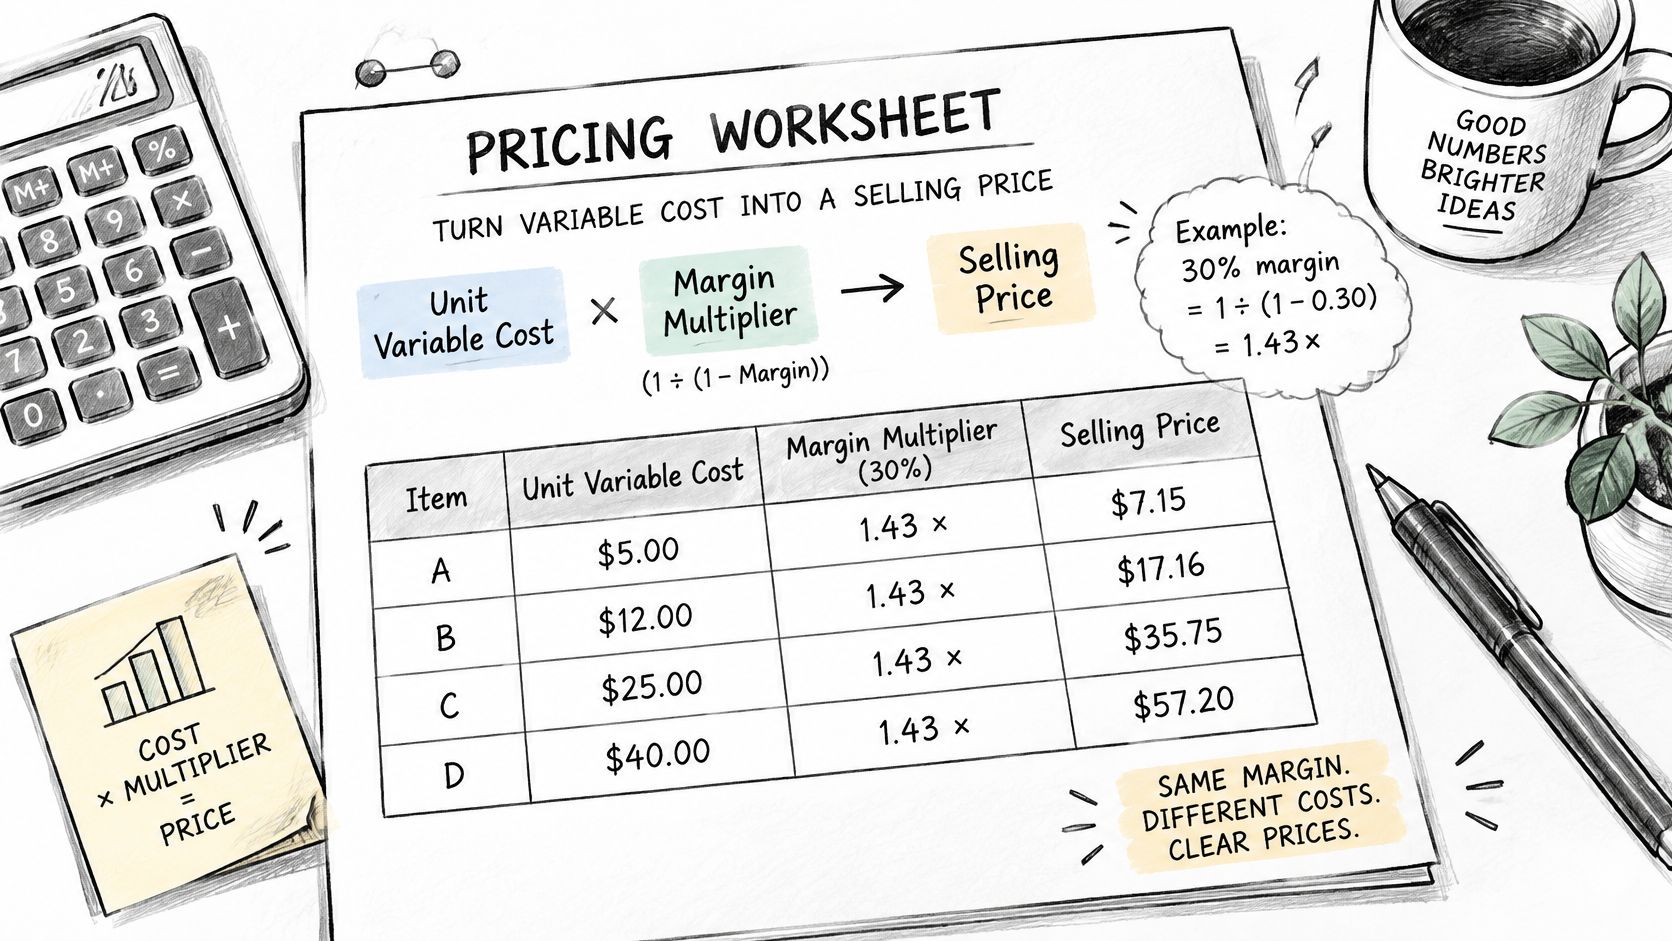
Ne choisissez pas le coefficient uniquement d'après le coût. Un produit d'appel supporte un coefficient plus bas si vos clients ajoutent autre chose au ticket. Une pâtisserie qui demande du temps au tour mérite un coefficient plus élevé. Regardez aussi nos repères sur les prix en boulangerie pour situer votre gamme.
Comparer avec le prix public, sans mélanger HT et TTC
L'Observatoire Fiducial de la boulangerie-pâtisserie indique qu'en 2025, les boulangeries-pâtisseries françaises vendaient en moyenne la baguette à 1,10 €. C'est un prix public TTC. Comparez-le au prix TTC affiché chez vous, jamais à votre prix HT de fiche.
Réagir quand les matières augmentent
Une analyse de l'Insee sur l'industrie agroalimentaire indique qu'entre 2021 et 2023, le prix des intrants agricoles a progressé de 41,0 %. Sur votre fiche, l'effet est direct. Si la farine ou le beurre ajoute 0,10 € à votre coût variable, vous perdez 0,10 € de contribution sur chaque unité vendue.
Je vous recommande trois réflexes. Révisez vos prix deux fois par an, même sans hausse annoncée. Arrondissez au 0,05 € supérieur plutôt que d'attendre une grosse hausse. Testez l'augmentation sur une seule référence pendant quelques semaines avant de l'étendre à la gamme.
Règle de prix : si un coût variable augmente, votre prix doit suivre dans le mois, pas au prochain bilan.
Vous pouvez aussi arbitrer autrement. Ajustez le grammage, changez de fournisseur, ou retirez la référence si vos clients n'acceptent pas le prix qui la rend rentable.
Refaire le calcul ce mois-ci et arbitrer votre gamme
Prenez vos dix produits les plus vendus. Dans un tableur, créez six colonnes : prix HT, coût variable, marge unitaire, taux, volume vendu et contribution mensuelle, c'est-à-dire la marge unitaire multipliée par le volume.
Ce classement change votre lecture de la gamme. Un produit à taux moyen mais vendu en gros volume peut payer plus de charges fixes qu'une référence prestigieuse vendue dix fois par jour. Regardez les euros, pas seulement les pourcentages.
Classer par minute de four, pas par taux
Votre vraie limite, le matin, c'est souvent le four. FranceAgriMer mesure 35,1 € de charges spécifiques pour 100 € de chiffre d'affaires dans le rayon boulangerie-pâtisserie de la grande distribution, contre 12,1 € en moyenne pour les rayons étudiés. Même hors artisanat, ce chiffre rappelle qu'une belle marge brute ne garantit pas la rentabilité quand les charges propres au rayon sont lourdes.
Comparez deux références. Un pain de campagne à 60 % dégage 1,50 € de marge, avec 40 pièces par fournée et 20 minutes de four. Sa fournée rapporte 60 €, soit 3 € par minute de four. Une viennoiserie à 65 % dégage 0,85 €, avec 60 pièces et 40 minutes de four. Sa fournée rapporte 51 €, soit 1,28 € par minute.
Le taux le plus haut perd le classement.
Trois arbitrages à décider ce mois-ci
- Gardez en vitrine le matin : les références à forte contribution par minute de four et par mètre de vitrine.
- Réduisez les fournées : les produits à faible contribution, surtout ceux qui finissent en invendus le soir.
- Abandonnez sans regret : la référence qui ne couvre ni son temps de four, ni ses pertes, ni sa place en vitrine.
Fixez une date de revue mensuelle et tenez-vous-y. À chaque revue, testez une seule modification de prix ou de recette, puis mesurez l'effet sur les ventes et les invendus. Si vous voulez éviter le tableur, le simulateur de marge gratuit proposé par Panify fait le calcul pour vous.
Vous avez maintenant la méthode pour savoir, référence par référence, ce que chaque vente vous laisse avant charges fixes. Pour suivre vos marges produit par produit, Panify centralise vos recettes, vos achats, vos factures fournisseurs et vos ventes, et mesure l'impact des hausses fournisseurs sur votre rentabilité. Demandez un échange pour voir comment la plateforme s'adapte à votre fournil.