
Il est 19 h. La grille baisse, la caisse est faite, et il reste un bac de baguettes, quelques viennoiseries et deux parts de tarte. Vous les jetez, vous les donnez, vous promettez de produire moins demain. Le lendemain, vous tombez en rupture à 11 h.
La gestion des invendus ne consiste pas à choisir entre perdre et manquer. Elle consiste à savoir, référence par référence, ce que coûte un produit fabriqué en trop et ce que coûte un produit qui manque. À partir de là, vous ajustez vos fournées avec des chiffres, pas au feeling.
Table des matières
- Comment mesurer ses invendus chaque jour, produit par produit ?
- Combien coûte vraiment un invendu dans votre boulangerie
- Comment réduire la surproduction sans créer de ruptures ?
- Que faire de chaque invendu en fin de journée ?
- Comment organiser le don d'invendus en toute traçabilité ?
- Quels indicateurs suivre et quel objectif fixer dès la semaine prochaine
Comment mesurer ses invendus chaque jour, produit par produit ?
Vous ne pouvez pas corriger ce que vous ne comptez pas. Pendant deux à quatre semaines, mesurez chaque référence, chaque jour, avant de toucher à vos quantités. C'est court, mais ça suffit pour voir vos mardis, vos samedis et vos jours de pluie se dessiner.
Le protocole en six données
Pour chaque produit, notez la quantité produite, vendue, donnée, transformée, jetée, puis la cause constatée. L'étude ADEME sur les métiers de bouche menée auprès de 43 établissements volontaires en France métropolitaine repose sur ce principe, avec des pesées séparées par étape, stockage, préparation et vente, pour calculer des ratios et estimer le coût du gaspillage.
| Donnée | Comment la noter | Exemple, baguette tradition |
|---|---|---|
| Quantité produite | Unités sorties du four, par référence et par fournée | 60 baguettes |
| Quantité vendue | Export de caisse ou tickets, par produit | 47 baguettes |
| Donnée à une association | Compte fait avant la fermeture | 4 baguettes |
| Transformée | Pain perdu, chapelure, crumble | 3 baguettes |
| Jetée | Pesée ou comptage avant la poubelle | 6 baguettes |
| Cause constatée | Prévision, casse, défaut d'aspect, DLC, erreur de fabrication | Prévision trop haute le mardi |
Regardez l'exemple. Sur 60 baguettes, 6 finissent à la poubelle. Vous pourriez annoncer 10 % de jetés. Mais 13 baguettes n'ont pas été vendues au prix plein, soit un taux d'invendus réel de 21,7 %. L'écart entre les deux chiffres, c'est exactement ce que vous ne voyez pas quand vous ne comptez que la poubelle.
Un don, une remise ou une transformation restent des invendus. Ils changent de sortie, pas de nature.
Segmenter les causes avant d'agir
Une fois les comptages tenus, classez chaque invendu dans une cause simple. Prévision trop haute, rupture de chaîne du froid, défaut d'aspect, erreur de fabrication ou simple invendu de fin de journée. Chaque cause appelle une réponse différente. Un défaut d'aspect se corrige au façonnage. Une prévision trop haute le mardi se corrige sur la feuille de production du mardi.
Ne mélangez pas les étapes. Une pâte jetée au stockage n'a rien à voir avec un croissant invendu à la vente. Si vous additionnez tout dans un seul chiffre hebdomadaire, vous saurez que vous perdez, sans savoir où.
Pour demain matin, posez un cahier près de la caisse. Une colonne par référence, six lignes à remplir, et une règle pour l'équipe, on compte avant chaque poubelle. Deux minutes en fin de journée valent mieux qu'une demi-heure de reconstruction le dimanche soir.
Combien coûte vraiment un invendu dans votre boulangerie
Le coût complet d'un invendu additionne la matière, le temps de pétrissage, de façonnage et de tour, l'énergie du four et de la chambre de pousse, puis l'emballage. La marge non réalisée ne s'ajoute pas à ce total. Elle n'a jamais été encaissée, elle sert à un autre calcul, celui de la rupture.
Prenons des ordres de grandeur à remplacer par vos fiches recettes. Une baguette tradition vendue 1,20 € revient à environ 0,32 € en coût complet. Un croissant au beurre vendu 1,30 € revient à environ 0,70 €, dont l'essentiel vient du beurre et du tourage.
L'invendu d'un côté, la rupture de l'autre
Dix croissants jetés chaque jour pendant 26 jours coûtent 10 × 0,70 € × 26, soit 182 € par mois, et environ 2 184 € par an pour cette seule référence. C'est le calcul que personne ne fait parce que 0,70 € paraît dérisoire à l'unité.
La rupture se chiffre à côté. Si le croissant manque à 11 h, le chiffre d'affaires manqué est de 1,30 € et la marge brute manquée de 0,60 €, soit 1,30 € moins 0,70 €. Fabriquer un croissant de trop coûte donc 0,70 €, en manquer un coûte 0,60 € de marge. Les deux erreurs se valent presque.
Sur la baguette, l'arbitrage s'inverse. L'invendu coûte 0,32 €, la rupture fait perdre environ 0,88 € de marge. Ici, manquer coûte presque trois fois plus cher que jeter. Vous avez donc intérêt à garder une petite marge de sécurité sur la baguette, et à être beaucoup plus strict sur le croissant.
| Produit | Coût complet | Coût si invendu |
|---|---|---|
| Baguette tradition | 0,32 € | 0,32 € |
| Croissant au beurre | 0,70 € | 0,70 € |
| Part de tarte aux fruits | 2,00 € | 2,00 € |
| Sandwich snacking | 1,60 € | 1,60 € |
Ces montants sont des exemples de travail. Recalculez-les avec vos prix d'achat, en suivant la logique du calcul de marge sur coût direct. Le raisonnement compte plus que les centimes, comparer par référence le coût évité d'une production non réalisée et la marge perdue en cas de rupture.
Le contexte national rappelle que l'enjeu dépasse la boutique. Selon l'infographie du SDES sur les déchets et le gaspillage alimentaires en France en 2023, la France générait 142 kg de déchets alimentaires par habitant en 2023, issus notamment de la production, de la fabrication et du commerce. Produire large puis donner les restes déplace le coût sans réduire la surproduction.
Cette semaine, recalculez trois références, baguette, croissant et part de tarte. Puis décidez vos fournées d'appoint en choisissant, produit par produit, l'erreur la moins chère.
Comment réduire la surproduction sans créer de ruptures ?
Ce qui coûte le moins, c'est de ne pas fabriquer l'invendu. Le repère français le plus proche de votre réalité vient de l'estimation ADEME portant sur 12 boulangeries-pâtisseries artisanales étudiées, où 10,6 % de la production était écartée ou déclassée, avec plus de la moitié des invendus détruits et environ 40 % donnés ou orientés vers l'alimentation animale. Si votre taux mesuré est au-dessus, vous avez une marge de progression réelle.
Le parcours ci-dessous résume la séquence, de la prévision à l'ajustement en boutique.
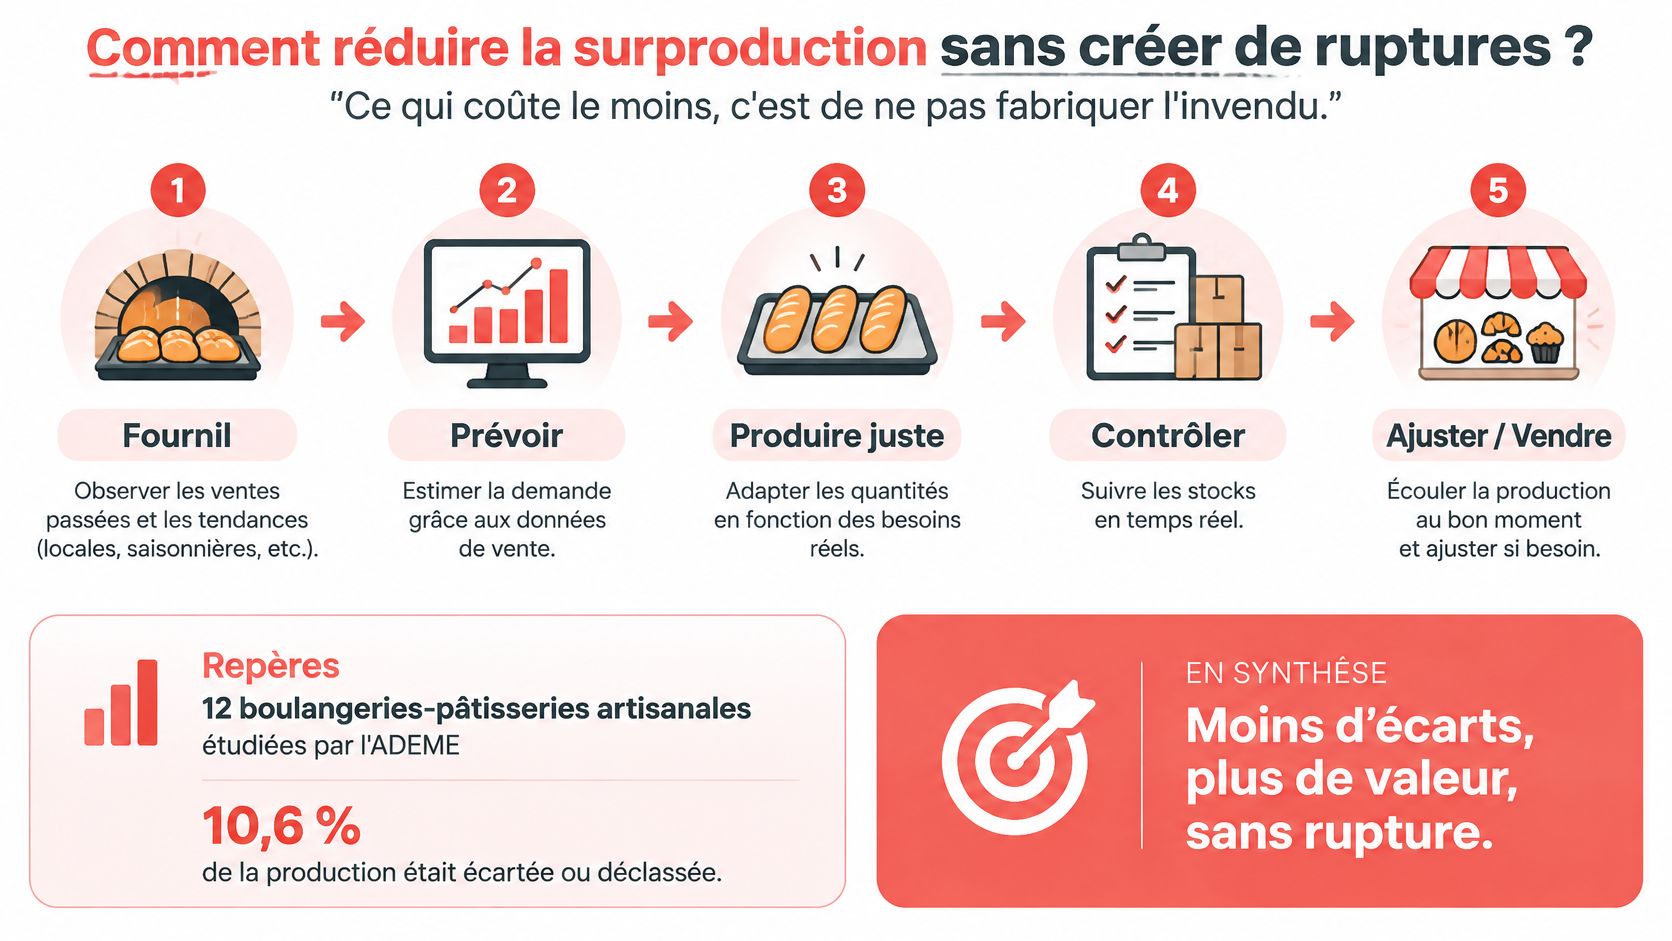
La séquence en six étapes
- Partez des ventes historiques. Jour par jour, référence par référence. Une moyenne hebdomadaire écrase vos samedis et gonfle vos mardis.
- Corrigez selon le contexte. Jour de la semaine, météo, fêtes, ponts, veilles de fête, événements locaux. Un samedi de rentrée n'a rien à voir avec un mardi pluvieux.
- Fixez une quantité maximale par créneau. Une première fournée à 6 h couvre le matin. La fournée d'appoint de 10 h ne part que si les ventes du matin la justifient.
- Gardez un seuil de disponibilité par famille. Au moins une baguette, une viennoiserie et une part de pâtisserie visibles à chaque heure de vente. Une vitrine vide à 17 h coûte plus cher que deux invendus.
- Déclenchez une action graduée avant fermeture. Remise, don ou transformation, selon l'âge et l'état du produit. Décidez à heure fixe, pas à la dernière minute.
- Comparez quatre chiffres chaque semaine. Taux d'invendus, taux de rupture, marge après remise et valeur détruite. Un seul indicateur vous ment forcément.
Cette discipline de feuille de production rejoint le travail décrit dans le pilotage de la production, où chaque quantité proposée doit pouvoir s'expliquer et s'ajuster au fournil.
La vidéo suivante montre concrètement comment organiser ces ajustements au quotidien.
Le piège de la réduction mécanique
Baisser toutes les fabrications de 10 % du jour au lendemain fait baisser les pertes sur le papier. En boutique, les ruptures augmentent, le chiffre d'affaires manqué aussi, et vos clients du soir trouvent porte close sur leurs produits habituels. Vous avez déplacé la perte, pas supprimé le problème.
Règle pratique : ne réduisez jamais une référence sans regarder son taux de rupture sur la même période.
Fixez-vous un cap progressif et documenté. Baissez le taux d'invendus référence par référence, en maintenant le seuil de disponibilité par famille. C'est plus lent qu'un coup de rabot général, mais c'est la seule méthode qui protège à la fois la marge et le ticket moyen.
Que faire de chaque invendu en fin de journée ?
À la fermeture, trois baguettes rassises, deux pains aux raisins et un lot de viennoiseries du jour ne demandent pas la même décision. L'âge, l'état du produit et le temps de travail nécessaire déterminent la sortie la plus pertinente.
La loi Garot établit une hiérarchie pour la lutte contre le gaspillage alimentaire : privilégier le don ou la transformation, puis l'alimentation animale, et enfin le compostage ou la méthanisation. La présentation du ministère de l'Agriculture sur la loi Garot expose cet ordre. Pour une boulangerie, la vente à prix réduit peut aussi récupérer une partie de la valeur avant qu'un produit sain ne soit transformé ou donné.
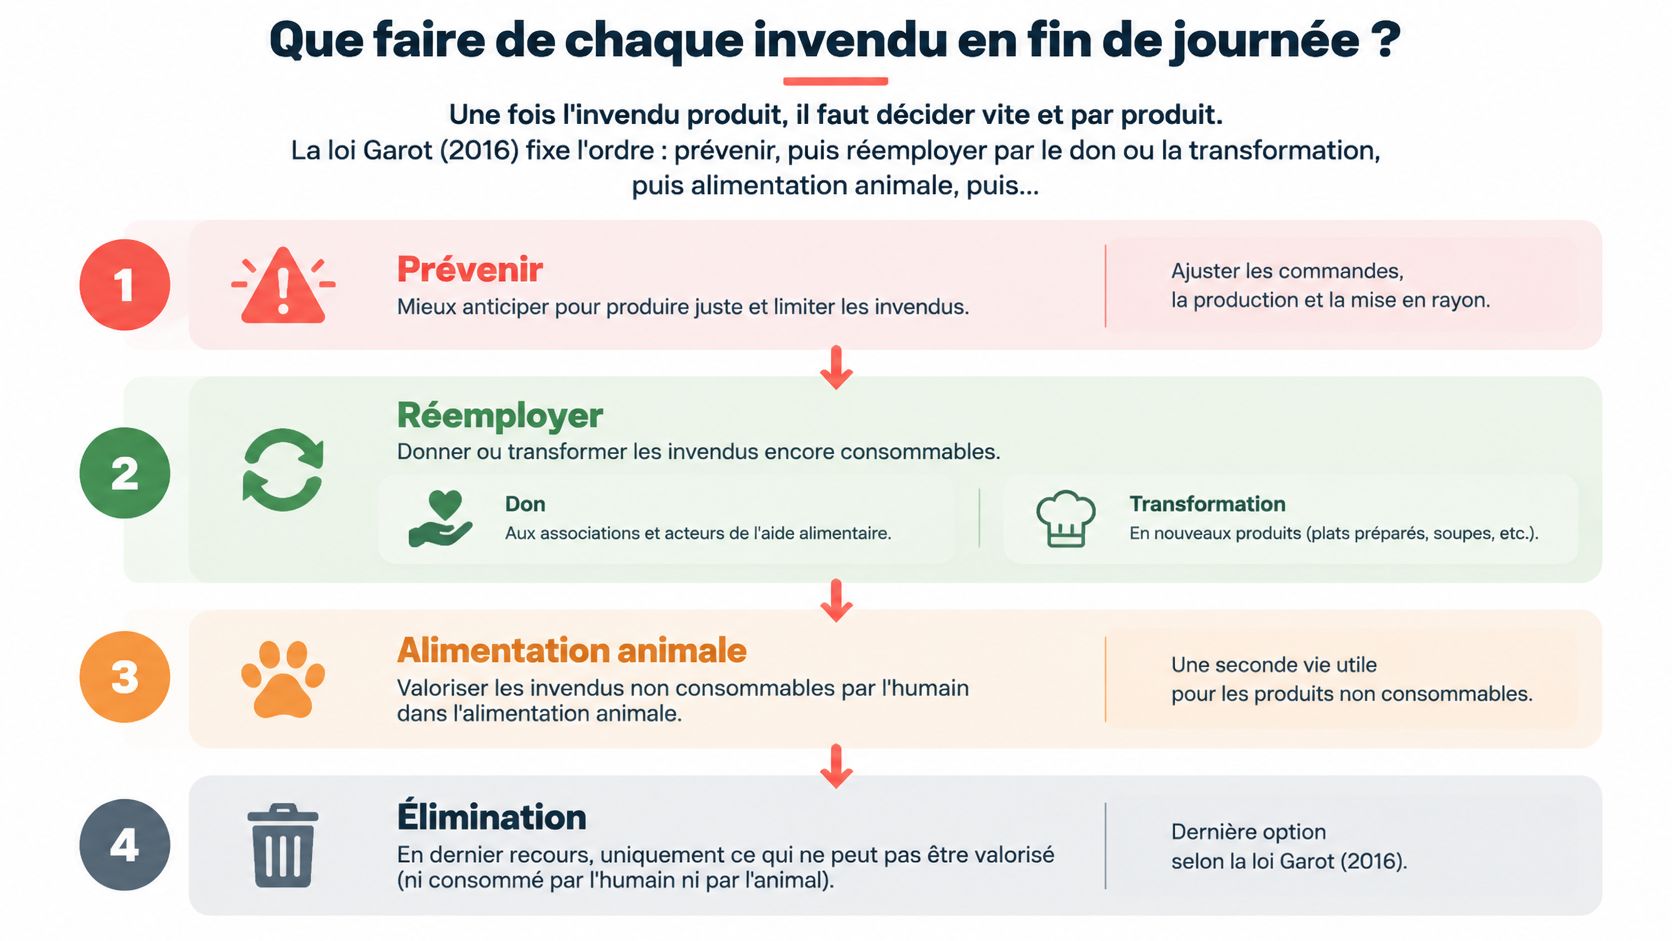
| Sortie | Quand l'utiliser | Valeur récupérée | Point de vigilance |
|---|---|---|---|
| Vente à prix réduit en fin de journée | Produits sains du jour ou de la veille, encore vendables | Une partie du prix de vente | Ne pas brader le frais du matin au point d'abîmer l'image |
| Transformation (pain perdu, chapelure, crumble) | Pain et viennoiseries rassises mais sains | Matière et fabrication récupérées | Temps de préparation à chiffrer |
| Don à une association | Produits sains dans leur DLC | Aide alimentaire et possible réduction d'impôt | Attestation et enlèvement à organiser |
| Alimentation animale | Produits non consommables par l'humain, sans risque sanitaire | Faible, mais évite la poubelle | Filière à trouver localement |
| Compostage ou méthanisation | Reste non valorisable autrement | Aucune valeur commerciale | Dernier recours de la hiérarchie |
| Mise au rebut | Produit impropre à toute valorisation | Aucune | À éviter tant qu'une sortie reste possible pour un produit sain |
Trois cas concrets à 19 h
Trois baguettes du matin, rassises mais saines, peuvent être transformées en chapelure. Deux pains aux raisins peuvent servir à préparer du pain perdu le lendemain. Un lot de viennoiseries du jour encore dans sa DLC peut être orienté vers le don. La décision change selon le produit, son état et le temps disponible.
Un produit dont la DLC est dépassée ne doit pas être proposé à la consommation humaine. Une tarte aux fruits avec crème ne se traite pas comme du pain rassis : la transformation n'est envisageable que si elle respecte les conditions de sécurité alimentaire.
Le coût complet aide à départager les options. Pour chaque référence, mettez en regard matière, temps de travail, énergie et emballage avec la marge brute perdue en cas de rupture. Un invendu transformé n'est pas automatiquement rentable si sa préparation mobilise trop de temps. À 19 h, examinez la vitrine produit par produit et choisissez une sortie adaptée à son état et à la valeur qu'elle permet de récupérer.
Comment organiser le don d'invendus en toute traçabilité ?
Le don est la sortie la plus valorisée, mais il demande une chaîne documentaire complète. Sans elle, vous donnez de la marchandise sans pouvoir justifier ni la sortie de stock, ni la TVA, ni l'avantage fiscal éventuel.
La logique de cette chaîne tient en quelques gestes quotidiens, résumés dans la liste visuelle ci-dessous.
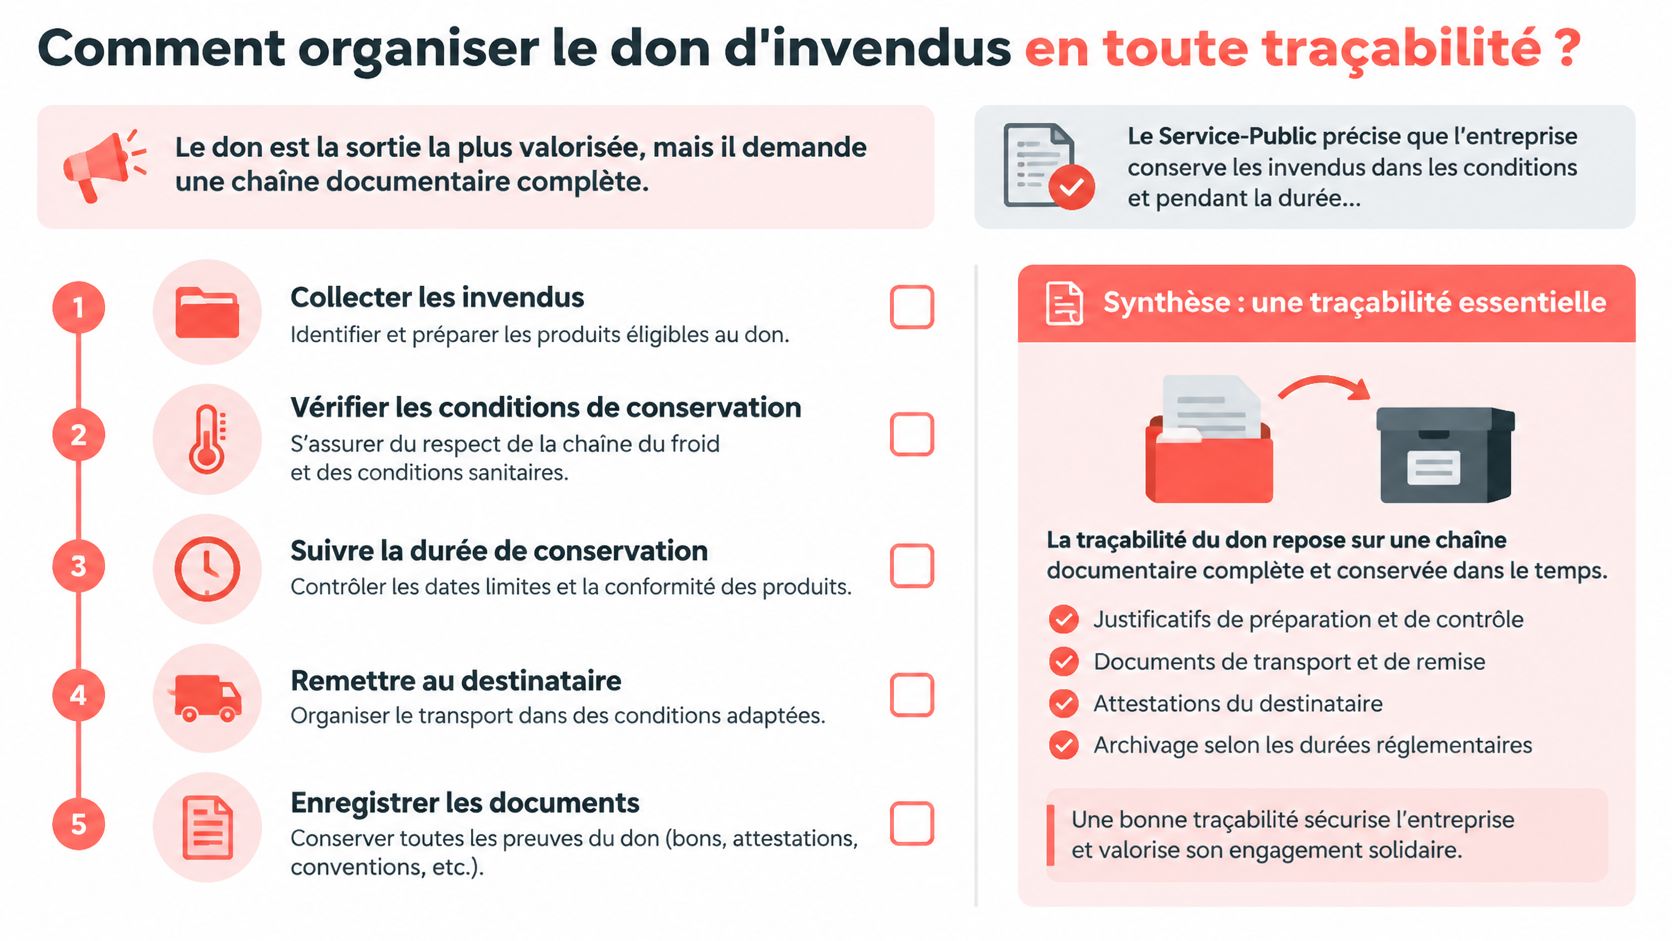
La fiche Service-Public sur le don d'invendus par les entreprises précise que l'entreprise doit conserver les invendus dans des conditions et pendant une durée convenues afin de permettre leur enlèvement, et que la déduction de TVA nécessite une attestation de l'association comportant notamment l'identité des parties, la date et l'inventaire détaillé du don. Le don alimentaire peut aussi ouvrir droit à une réduction d'impôt de 60 % de la valeur des produits, dans les limites applicables, à condition de peser les volumes et d'obtenir un reçu fiscal.
La checklist d'une journée de don
- Choisissez une association et convenez d'un créneau d'enlèvement fixe.
- Définissez les produits donnables et la DLC minimale acceptée.
- Pesez ou comptez par lot, en séparant les produits.
- Stockez dans les conditions convenues, au froid ou à l'abri selon le produit.
- Remettez le lot à l'heure prévue, avec un bon de remise signé.
- Classez l'attestation avec la date et l'inventaire détaillé.
- Valorisez le lot selon la règle convenue avec votre expert-comptable.
- Faites un bilan mensuel avec l'association.
Exemple concret. Un lot de 12 baguettes, 4 pains aux céréales et 3,2 kg de viennoiseries, pesé à 18 h, enlevé à 18 h 30, archivé avec son attestation. Le soir même, vous savez ce qui est sorti, pour qui, et à quelle valeur.
Le lot donné sort du stock à sa valeur d'inventaire, jamais au prix de vente.
Côté comptable, l'attestation sert à la régularisation de TVA. La réduction d'impôt se vérifie avec votre expert-comptable avant toute écriture, pas après. Et un produit encore consommable ne finit pas à la poubelle par commodité, la destruction de ces denrées est restreinte par la réglementation.
Le bilan mensuel rapproche trois éléments, les quantités données, la valeur sortie de stock et les attestations classées. Si les trois concordent, votre don est à la fois utile, sûr et défendable devant votre comptable.
Quels indicateurs suivre et quel objectif fixer dès la semaine prochaine
Un taux d'invendus seul ne suffit pas. Suivez cinq indicateurs dans le même tableau de bord de commerce, chacun avec son calcul et son rythme de lecture.
Le taux d'invendus rapporte les quantités non vendues au prix plein aux quantités produites. Dans l'exemple, 13 baguettes sur 60 donnent 21,7 %. Le taux de jetés ne compte que les produits jetés : 6 sur 60, soit 10 %. Le taux de rupture suit les références épuisées avant la fermeture. La valeur détruite correspond aux quantités jetées multipliées par leur coût complet. Enfin, la marge après remise compare le prix soldé au coût complet.
| Indicateur | Calcul | Repère | Fréquence |
|---|---|---|---|
| Taux d'invendus | Invendus ÷ quantités produites | Votre historique, comparé d'une semaine à l'autre | Chaque semaine |
| Taux de jetés | Quantités jetées ÷ quantités produites | Inférieur ou égal au taux d'invendus ; exemple : 10 % | Chaque semaine |
| Taux de rupture | Références épuisées avant fermeture ÷ références suivies | Seuil de disponibilité maintenu par famille | Chaque semaine |
| Valeur détruite | Quantités jetées × coût complet | En baisse d'un mois sur l'autre | Chaque mois |
| Marge après remise | Prix remisé moins coût complet, par produit | Marge cible de la fiche recette | Chaque mois |
Fixer un objectif qui tient en boutique
Partez de votre taux mesuré. À 21,7 % d'invendus sur la baguette, vous pouvez viser une baisse de deux à trois points par mois, tout en maintenant le seuil de disponibilité par famille. Réduire la production trop vite peut provoquer des ruptures et annuler le gain réalisé sur les invendus.
Chaque lundi, relisez les cinq indicateurs de la semaine écoulée et choisissez une seule référence à corriger : celle dont la valeur détruite est la plus élevée. Vérifiez l'effet de cet ajustement la semaine suivante. Cette cadence donne un objectif mesurable sans multiplier les changements au fournil.
Le bon rythme : mesurer chaque jour, décider chaque semaine, évaluer chaque mois.
L'outil gratuit Perte invisible, sans inscription, calcule ce que vos invendus coûtent sur une année. Pour préparer un échange sur vos chiffres, réunissez une semaine de ventes, sous forme de tickets Z ou d'export de caisse, ainsi qu'une facture fournisseur récente. La démo de 30 minutes peut alors porter sur votre feuille de production, le coût annuel des invendus et les marges de vos produits phares, matière et emballage compris.
Commencez par une référence et un objectif hebdomadaire. Une fois le calcul et le suivi en place, vous pourrez appliquer la même méthode aux autres produits.
Panify réunit la production, les invendus, les marges, les factures, les stocks, l'équipe et la caisse. Lors d'une démo de 30 minutes par téléphone ou en visio, un audit gratuit des invendus et des marges permet de dégager trois actions à lancer dès la semaine suivante, que vous choisissiez Panify ou non.