
La livraison de beurre est rangée au froid, les baguettes sont en vitrine et la caisse tourne déjà. Dans votre boîte mail, une facture attend votre accord. Son total vous paraît habituel. Pourtant, quelques centimes supplémentaires sur le kilo peuvent modifier le coût de toutes les viennoiseries préparées au tour.
Les factures fournisseurs servent à payer, mais aussi à vérifier ce que vous gagnez réellement. À condition de les relier aux marchandises reçues, aux recettes et aux quantités vendues. Le bon réflexe n'est pas de tout contrôler au hasard. C'est d'installer une routine qui fait ressortir les écarts avant le règlement.
Table des matières
- Qu'est-ce qu'une facture fournisseur et quelles mentions doit-elle porter ?
- Comment circule une facture, de la livraison au paiement ?
- Quels délais de paiement respecter pour vos fournisseurs ?
- Comment une facture fournisseur fait-elle bouger votre marge ?
- Comment repérer les anomalies sur une facture fournisseur ?
- Que faire quand une facture est fausse ou en retard ?
- Quelles factures automatiser et comment vous préparer à la facture électronique ?
Qu'est-ce qu'une facture fournisseur et quelles mentions doit-elle porter ?
Une facture fournisseur réclame le paiement d'une livraison ou d'une prestation, comme la farine, le beurre, les emballages ou la maintenance du four. Elle précise la somme due et les conditions de règlement. Le bon de livraison, lui, constate ce que vous avez reçu. Il ne remplace pas la facture.
Que devez-vous retrouver sur le document ?
Voici les mentions à contrôler sur vos factures d'achat. Certaines informations d'identification ou de TVA dépendent du statut du fournisseur et de l'opération.
Mentions obligatoires d'une facture fournisseur
| Mention | Exemple en boulangerie | Pourquoi elle compte |
|---|---|---|
| Identité et SIRET du fournisseur | Minoterie, beurrier, emballeur | Savoir qui payer et vérifier l'existence du fournisseur |
| Numéro de facture unique | Référence attribuée par la minoterie | Éviter le doublon et retrouver la pièce |
| Date d'émission | 5 avril 2026, dans notre exemple | Déterminer le départ du délai applicable |
| Date de la vente ou de la prestation | Livraison du 2 avril, dans notre exemple | Rattacher la charge à la bonne période |
| Désignation, quantité, prix unitaire HT | Farine T55, quantité en kilogrammes, prix au kilogramme | Contrôler le prix négocié |
| Taux et montant de TVA | Taxe détaillée pour chaque taux applicable | Recalculer la TVA et déclarer correctement |
| Totaux HT et TTC | 1 800 € TTC, dans notre exemple | Mesurer la somme exacte à payer |
| Date ou délai de paiement | 60 jours après émission, lorsque ce délai est applicable et convenu | Programmer le règlement |
| Conditions d'escompte | Pas d'escompte pour paiement anticipé | Savoir si un paiement rapide apporte une réduction |
| Numéro de TVA intracommunautaire | Achat hors France, lorsque l'opération l'exige | Vérifier le traitement de la TVA |
| Pénalités et indemnité de recouvrement | Taux des pénalités et indemnité forfaitaire de 40 € | Identifier les conséquences d'un retard |
| Identité du client et adresse de facturation | Votre société et le point de facturation concerné | Éviter une facture adressée à la mauvaise entité |
Un fournisseur en franchise en base doit faire figurer la mention correspondant à son régime plutôt que facturer une TVA qu'il ne collecte pas. Pour votre contrôle quotidien, vérifiez aussi que la facture désigne bien votre entreprise, pas seulement l'enseigne de la boutique.
Pourquoi ne suffit-il pas de regarder le total ?
La facture ressemble à un ticket de caisse, sauf qu'elle peut arriver plusieurs semaines après la livraison et engager votre trésorerie future. Un total stable peut masquer moins de beurre livré, un prix supérieur ou une remise disparue.
Réflexe utile : lisez d'abord les lignes qui alimentent vos recettes les plus vendues, pas seulement le montant à payer.
Selon le rapport 2024 de l'Observatoire des délais de paiement publié par la Banque de France, les entreprises françaises hors microentreprises supportaient en moyenne un délai fournisseurs de 51 jours d'achats. Vos dates de règlement déterminent une partie de votre besoin en fonds de roulement, donc l'argent à garder disponible pour acheter les prochaines matières premières.
Comment circule une facture, de la livraison au paiement ?
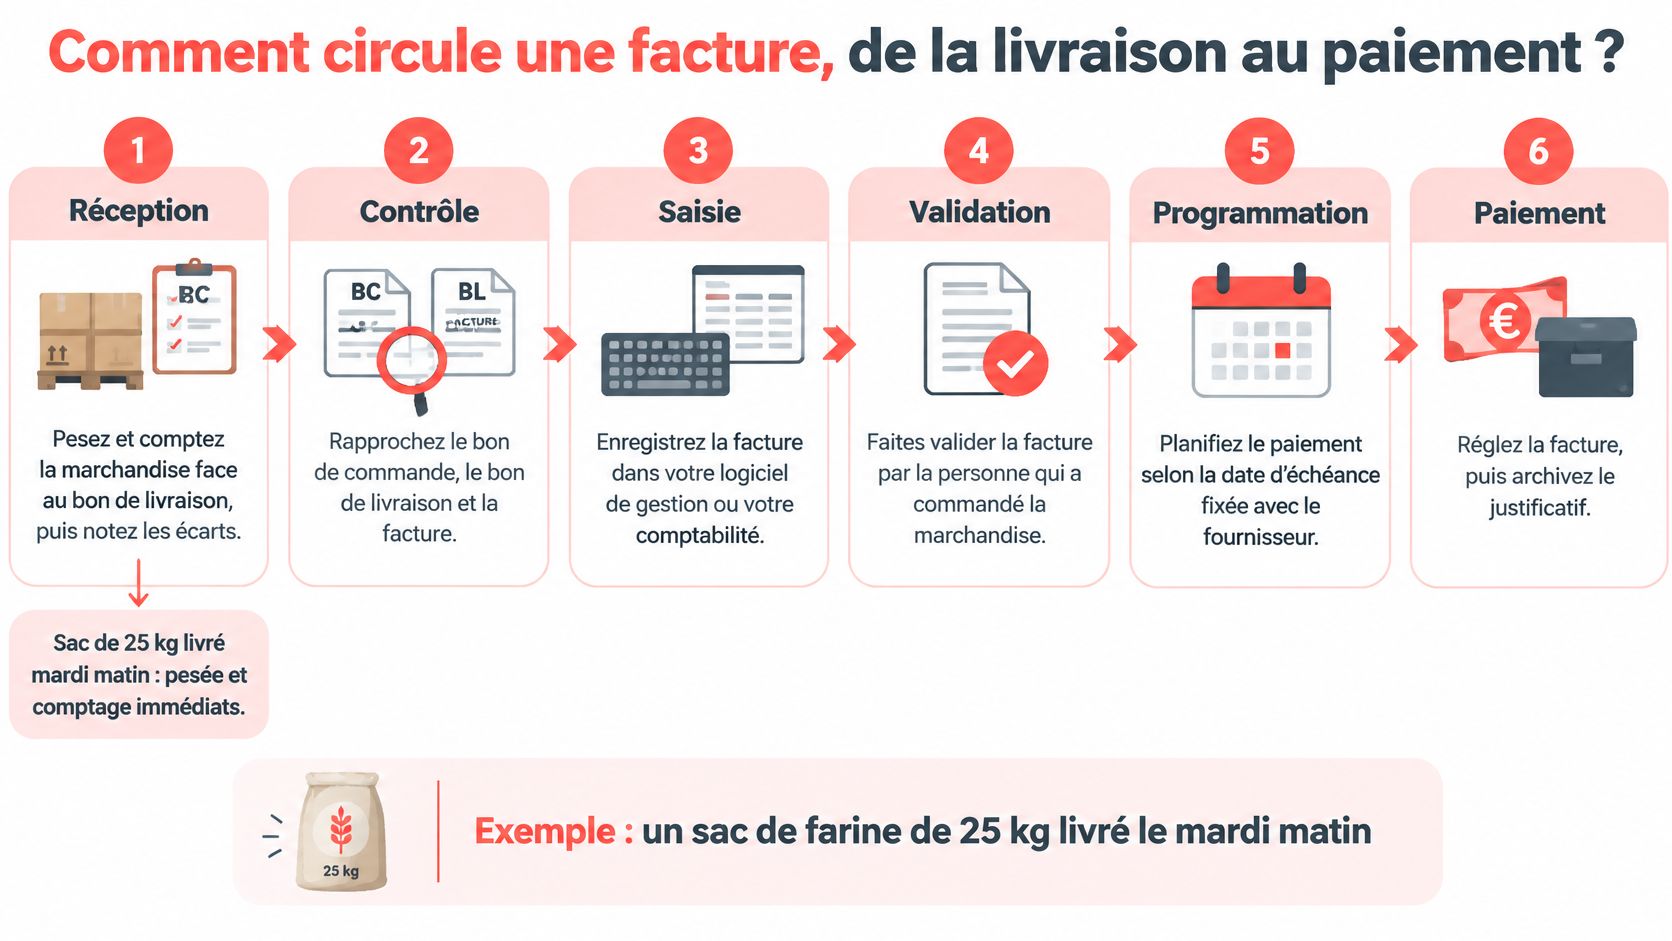
Prenons un exemple simple : un sac de farine de 25 kg livré le mardi matin. La personne qui réceptionne connaît la marchandise. Celle qui prépare le virement ne l'a pas forcément vue. Votre organisation doit transmettre cette information sans dépendre d'un souvenir ou d'un message oral.
Qui fait quoi à chaque étape ?
Réceptionnez la marchandise. Comptez les sacs, contrôlez leur poids et leur état face au bon de livraison. Notez immédiatement les manquants, les casses et les DLC courtes sur les produits concernés.
Enregistrez la facture dès son arrivée. Rattachez-la au fournisseur, au point de vente et à une famille d'achat, comme farine, matières grasses, snacking ou entretien. Ajoutez une référence interne sans modifier le numéro attribué par le fournisseur.
Contrôlez les pièces. Comparez commande, livraison, facture et tarif négocié, avec une attention particulière aux anomalies détaillées plus bas.
Faites valider le montant. Le gérant ou le responsable désigné donne son accord, idéalement avec confirmation de la personne qui a commandé. En cas d'écart, marquez la facture comme contestée et contactez le fournisseur par écrit.
Programmez le règlement. Inscrivez l'échéance dans votre planning de trésorerie, puis préparez le paiement à la date convenue. Une facture reçue n'est pas encore une facture autorisée au paiement.
Payez et archivez. Associez la preuve du règlement à la facture et conservez les pièces pendant au moins dix ans. Gardez aussi les bons de livraison et les échanges utiles pour comprendre un avoir ou une correction.
L'ordre compte. Si vous validez avant de vérifier les prix, vous risquez de payer une hausse avant même de l'avoir intégrée au coût de vos fournées. À l'inverse, attendre la résolution d'un litige pour enregistrer le document fait disparaître une dette de votre suivi.
Comment éviter que les factures restent entre plusieurs personnes ?
Attribuez un responsable à chaque action. Dans une petite boulangerie, la même personne peut en assurer plusieurs. Dans un réseau, précisez qui réceptionne en boutique et qui autorise le règlement au siège.
Une facture simple demande quelques minutes une fois la routine installée. Une facture regroupant de nombreuses références ou plusieurs points de vente nécessite davantage de vérifications. Ne lui appliquez pas le même traitement qu'à une livraison habituelle de farine.
Le guide du cycle achats fournisseurs et de ses procédures permet de formaliser cette répartition. Dès la semaine prochaine, adoptez un dossier mensuel unique, relu chaque semaine, avec des statuts explicites : reçue, à contrôler, contestée, validée, payée.
Quels délais de paiement respecter pour vos fournisseurs ?
Vous devez payer à l'échéance applicable à votre achat et convenue avec le fournisseur. Pour le plafond général calculé après émission, le point de départ est la date de facture, pas celle de l'arrivée du camion. Attention toutefois : certains produits alimentaires relèvent de délais spécifiques, notamment les denrées périssables.
Le guide de Service Public sur les délais de paiement entre professionnels précise qu'un délai de 60 jours à compter de la date d'émission peut être convenu entre professionnels. Ce plafond général n'autorise donc pas à reporter automatiquement toutes vos factures alimentaires à cette échéance.
Comment lire les principales modalités ?
Délais de paiement maximum entre professionnels, hors régimes spécifiques
| Cas | Délai maximum | Point de départ |
|---|---|---|
| Délai standard convenu | 60 jours | Date d'émission de la facture |
| Délai fin de mois convenu | 45 jours fin de mois | Fin du mois d'émission selon la méthode contractuelle retenue |
| Délai convenu plus court | Plus court que le maximum légal applicable | Date fixée dans les conditions générales ou le contrat |
La modalité « fin de mois » doit être clairement définie. Ne laissez pas votre logiciel choisir une méthode différente de celle du fournisseur. Vérifiez également le régime applicable aux matières premières avant de paramétrer une règle commune.
Prenons une facture de 1 800 € TTC émise le 5 avril, payable à 60 jours : son échéance tombe le 4 juin. Autre exemple, une facture émise le 5 mai, payable à 45 jours fin de mois, avec calcul après la fin du mois d'émission : partez du 31 mai, puis ajoutez le délai pour obtenir le 15 juillet.
Le solde bancaire ne dit pas ce que vous pouvez dépenser. Il faut en retirer les règlements déjà engagés.
Avec des livraisons fréquentes, les dettes s'accumulent alors que les matières sont déjà passées dans les pétrins ou les sandwichs. Une facture oubliée suffit à fausser votre prévision de trésorerie.
Les pénalités de retard sont exigibles et l'indemnité forfaitaire de recouvrement de 40 € peut s'ajouter au montant dû. Dès réception, notez donc la date d'émission et l'échéance, puis vérifiez leur cohérence avec les conditions du fournisseur.
Comment une facture fournisseur fait-elle bouger votre marge ?
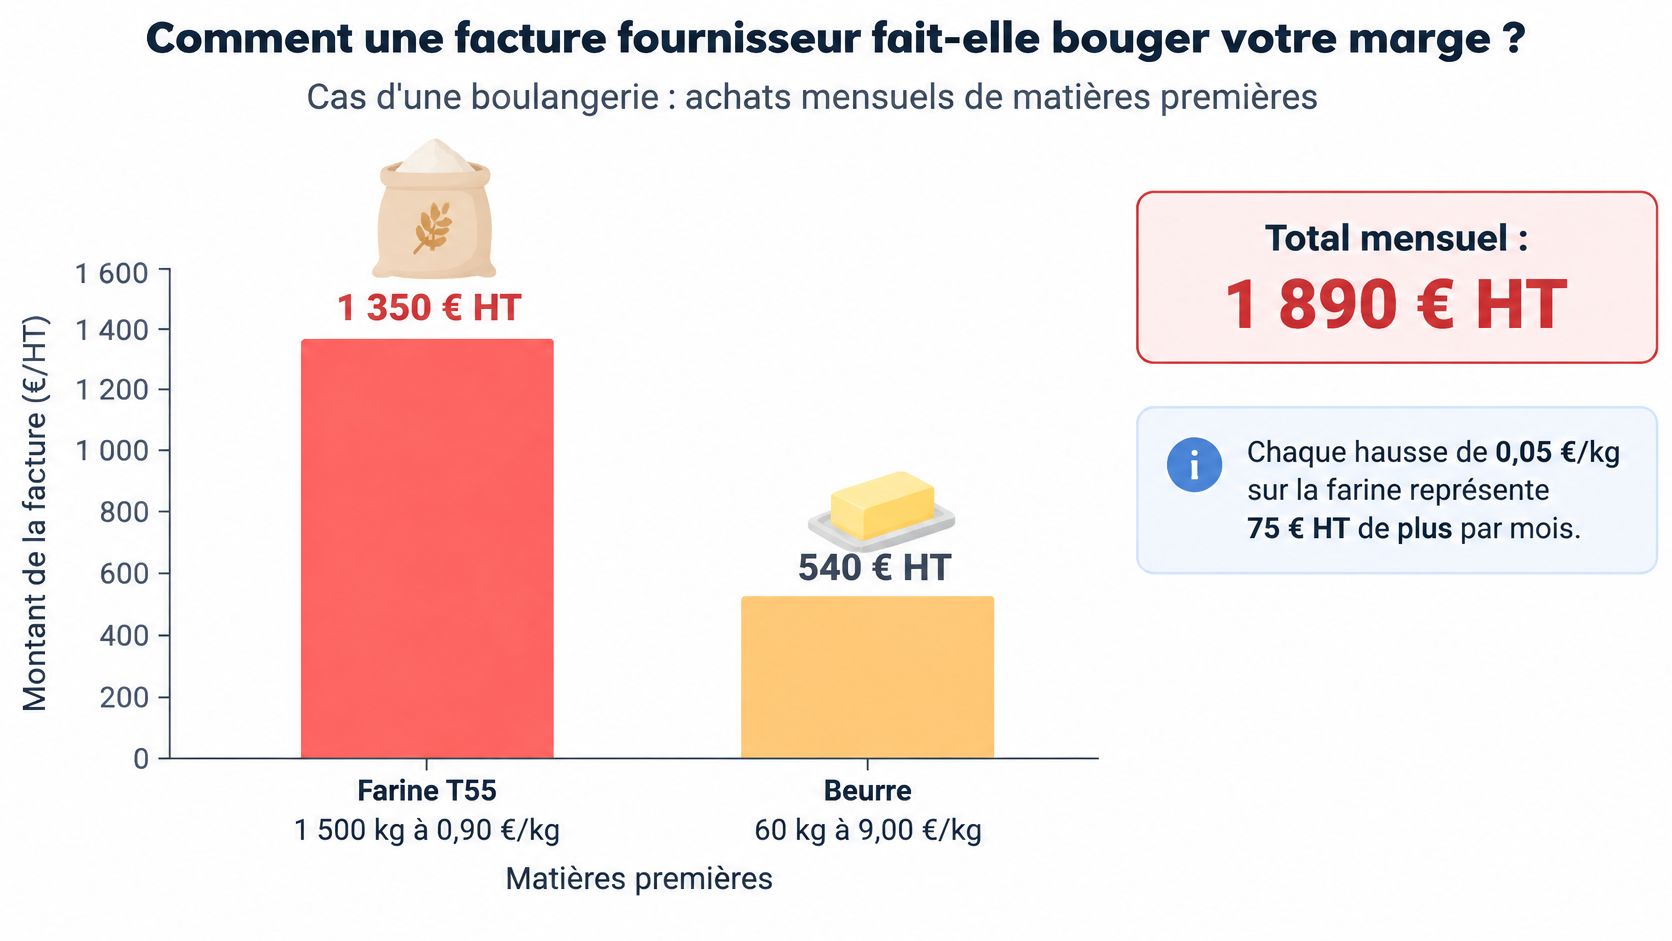
Prenons une boulangerie fictive qui achète chaque mois 1 500 kg de farine T55 à 0,90 €/kg et 60 kg de beurre à 9,00 €/kg. Ces hypothèses servent à calculer l'effet d'une hausse, pas à définir un tarif de référence pour le métier.
La farine représente 1 350 € HT, le beurre 540 € HT. Le total atteint 1 890 € HT par mois. Si la farine augmente de 8 % et le beurre de 5 %, sans changement de volume, vous payez davantage pour fabriquer les mêmes produits.
Combien cette hausse représente-t-elle vraiment ?
Impact d'une hausse de farine et de beurre sur les achats
| Achat | Avant hausse | Après hausse |
|---|---|---|
| Farine T55 | 1 350 € HT | 1 458 € HT |
| Beurre | 540 € HT | 567 € HT |
| Total mensuel | 1 890 € HT | 2 025 € HT |
| Total annuel | 22 680 € HT | 24 300 € HT |
Le calcul est direct : la hausse de farine coûte 108 € HT par mois, celle du beurre 27 € HT. Vous absorbez donc 135 € HT supplémentaires par mois, soit 1 620 € HT par an, si ces volumes et ces prix restent constants.
Supposons que ces achats alimentent 7 500 pièces mensuelles. La répartition moyenne donne 0,018 € HT de surcoût par pièce. Rapporté, à titre illustratif, à un prix de vente de 1,15 € HT, cela représente environ 1,6 % du prix.
Cette moyenne sert d'alerte, pas de nouvelle fiche recette. Une baguette ne consomme pas de beurre, tandis qu'un croissant en mobilise directement. Affectez ensuite chaque hausse à la quantité réellement utilisée dans chaque recette et au rendement de la fournée.
Faut-il augmenter vos prix ou changer la recette ?
Le taux de marque rapporte votre marge au prix de vente HT. Si votre coût matière monte et que votre prix reste identique, ce taux baisse. Le coefficient multiplicateur peut vous donner un repère, mais il ne remplace pas le calcul des ingrédients, des pertes de fabrication et des invendus.
Décision de gestion : ne modifiez pas une recette uniquement pour conserver un pourcentage. Vérifiez aussi la qualité, le poids vendu et l'attente de vos clients.
La facture indique le prix réellement facturé, avec les remises et frais à examiner. Votre ancien tarif fournisseur ne suffit pas. Pour approfondir cette ventilation, appuyez-vous sur le calcul du coût des matières premières en boulangerie.
La présentation de la facturation électronique par l'administration fiscale décrit une réforme qui facilite l'exploitation de données structurées. L'intérêt pratique reste le même : décider si vous répercutez la hausse, renégociez l'achat ou adaptez une recette sans dégrader votre produit.
Comment repérer les anomalies sur une facture fournisseur ?
Un fournisseur habituel peut se tromper. Votre équipe aussi. La confiance ne remplace pas le rapprochement entre la commande, le bon de livraison et le tarif négocié. Le contrôle doit porter sur ce qui était prévu, ce qui est arrivé et ce qui vous est facturé.
Quels écarts doivent vous faire réagir ?
Anomalies fréquentes sur une facture fournisseur
| Anomalie | Exemple en boulangerie | Contrôle à faire | Conséquence si ignorée |
|---|---|---|---|
| Doublon | Même facture de levure saisie deux fois | Chercher le numéro de facture et le montant | Paiement en double |
| Prix supérieur au tarif | Beurre de tourage facturé au-dessus du prix convenu | Comparer ligne par ligne au tarif négocié | Marge matière dégradée |
| Quantité supérieure à la livraison | Cartons de jambon facturés mais non réceptionnés | Rapprocher du bon de livraison signé | Surpaiement de matière |
| TVA incohérente | Total de TVA différent du montant HT multiplié par le taux | Recalculer chaque ligne | Erreur comptable et déclaration faussée |
| Facture sans commande | Maintenance du four jamais demandée | Demander le bon de commande ou l'accord écrit | Paiement d'une prestation non autorisée |
| Hausse non annoncée | Dans un exemple fictif, crème fraîche facturée 6 % plus cher sans information préalable | Comparer à la facture précédente et aux conditions convenues | Marge érodée sans alerte |
Vous pouvez fixer une règle interne : vérifier avant paiement tout écart supérieur à 2 % sur un prix unitaire ou une quantité. Ce seuil est une recommandation d'organisation, pas une tolérance légale. Une petite différence répétée sur un gros volume mérite aussi votre attention.
Pourquoi les hausses passent-elles inaperçues ?
Le réceptionnaire vérifie les marchandises, rarement leur prix. Une hausse non annoncée ne se voit donc pas nécessairement sur le bon de livraison. Sur une facture mensuelle chargée en références, vous pouvez ensuite l'attribuer à tort à une commande plus importante.
Pour chaque fournisseur récurrent, conservez un tarif de référence daté. Mettez-le à jour après chaque négociation confirmée, en précisant le conditionnement, les remises et les frais de livraison. Comparer un prix au carton avec un prix au kilogramme produit de fausses alertes.
Vérifiez aussi les substitutions. Une référence différente peut modifier le coût, mais également le comportement de la pâte ou la tenue d'une crème. Le responsable du fournil doit pouvoir expliquer si le changement était accepté.
Dès lundi, comparez les trois dernières factures de votre principal fournisseur de matières premières, ligne par ligne. Commencez par les références les plus consommées, puis cherchez les remises manquantes et les frais nouveaux. Vous obtiendrez une liste de questions concrètes à poser, plutôt qu'une impression générale de hausse.
Que faire quand une facture est fausse ou en retard ?
Une facture contestée ne disparaît pas parce que vous la mettez de côté. Traitez l'écart rapidement, sans confondre erreur de facturation et difficulté de trésorerie. Le fournisseur doit comprendre précisément ce que vous contestez et ce que vous reconnaissez devoir.
Comment obtenir une correction sans bloquer la relation ?
Écrivez au fournisseur. Indiquez le numéro de facture, la référence du produit, la quantité, le prix attendu et le prix facturé. Joignez le tarif accepté ou le bon de livraison concerné.
Demandez un avoir ou une facture rectificative. Ne corrigez pas vous-même le document d'origine. Convenez par écrit du traitement du montant litigieux et réglez la partie non contestée à l'échéance.
Suivez la réponse jusqu'à sa traduction comptable. Un accord téléphonique n'est pas un avoir. Vérifiez que la correction est reçue, enregistrée et, si nécessaire, déduite du règlement suivant avec l'accord du fournisseur.
Dans un exemple fictif, un écart injustifié de 0,07 € par kilogramme sur 1 500 kg de farine mensuels représente 105 € par mois, soit 1 260 € sur une année si l'erreur se répète. Vous réclamez uniquement les écarts effectivement constatés et justifiés, pas une projection.
Et si vous êtes vous-même en retard ?
Contactez le fournisseur dès que vous identifiez le retard. Donnez une date de règlement réaliste et demandez un accord écrit si vous avez besoin d'un échéancier. Ne lui adressez pas une mise en demeure parce que vous n'avez pas payé votre propre dette.
Si le fournisseur ne traite pas une contestation documentée, relancez-le formellement avant d'envisager une démarche adaptée au différend. Conservez dans le dossier mensuel la facture d'origine, vos justificatifs, ses réponses et la correction finale.
Quelles factures automatiser et comment vous préparer à la facture électronique ?
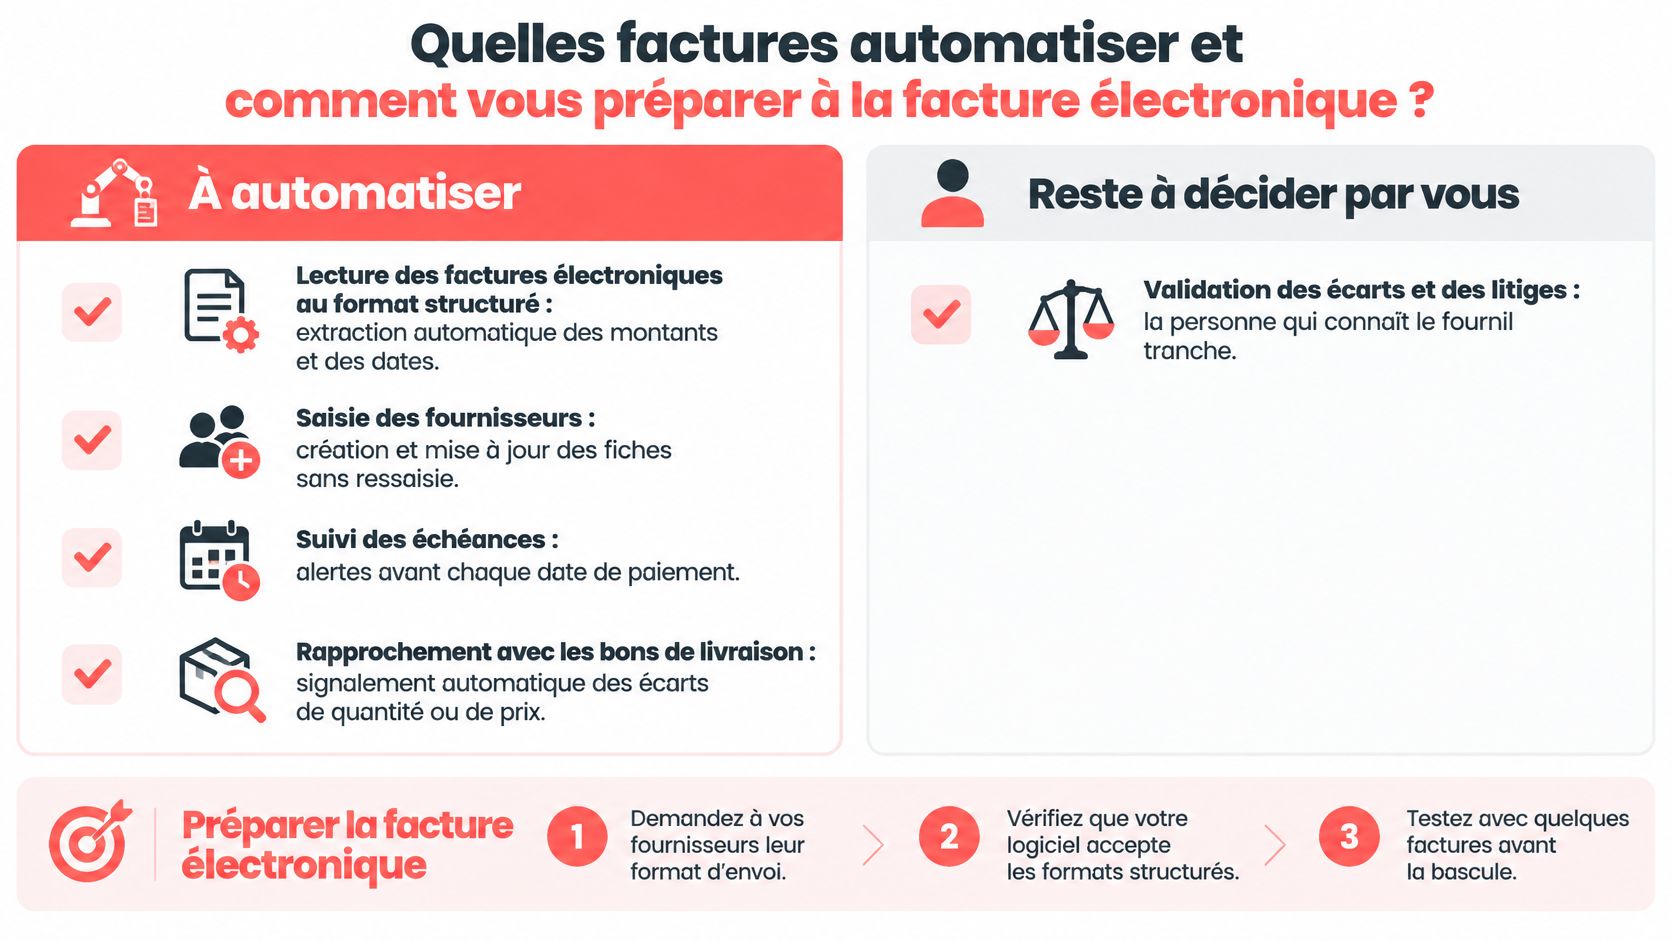
Confiez au logiciel la saisie et les alertes, et réservez le jugement au responsable du fournil. Un outil relève une différence de prix sur une ligne de farine ; il ne sait pas si vous avez accepté une farine de remplacement pour éviter une rupture avant les fournées du week-end.
Que pouvez-vous confier au logiciel ?
Automatisez la lecture des factures structurées, l'affectation des fournisseurs connus, le rapprochement avec les commandes et les alertes d'échéance. L'IA peut aussi proposer une lecture des lignes sur un document numérisé. Contrôlez les unités, les conditionnements et les références mal reconnues avant validation : une erreur sur le poids d'un sac de farine fausse le coût de revient de toutes les recettes qui l'utilisent.
Gardez une décision humaine pour les nouveaux fournisseurs, les litiges et les changements d'approvisionnement. Vous pouvez aussi fixer un seuil interne de validation manuelle, par exemple 500 €, en le traitant comme une règle maison plutôt que comme une obligation réglementaire.
Pour votre tableau de bord, retenez des indicateurs compréhensibles :
- Délai moyen pondéré par montant. Les grosses factures doivent peser davantage que les petits achats dans le calcul.
- Part des factures échues. Distinguez les documents contestés des oublis de règlement.
- Écart entre délai convenu et délai réel. Repérez les dérives de votre organisation.
- Évolution des prix unitaires. Comparez une référence identique sur plusieurs mois, à conditionnement constant.
Rapprochez les échéances, les montants et les conditions négociées, en commençant par vos fournisseurs les plus importants plutôt que par toutes les factures à la fois. C'est ce rapprochement qui relie une ligne de facture au coût réel d'une baguette, d'une viennoiserie ou d'une fournée.
Comment préparer la réception électronique ?
Selon le calendrier de la facturation électronique présenté par Service Public, la réception devient obligatoire à partir du 1er septembre 2026 pour les entreprises concernées, l'émission à cette même date pour les grandes entreprises et les ETI, puis au 1er septembre 2027 pour les PME et microentreprises. Les entreprises en franchise en base de TVA sont également concernées, et les échanges passent par une plateforme agréée, directement ou via un logiciel compatible.
Votre caisse sert peut-être surtout des particuliers, mais vos achats de farine, beurre, levure, emballages et maintenance entrent dans le périmètre de la réception. Un PDF reçu par courriel ne constitue pas, à lui seul, le circuit structuré prévu par la réforme.
Préparez-vous concrètement :
- Interrogez vos fournisseurs réguliers sur leur plateforme et leur calendrier d'envoi.
- Vérifiez la réception avec votre comptable et votre éditeur de logiciel, puis testez un document.
- Fiabilisez les identités, notamment les noms, SIRET et adresses.
- Stabilisez votre classement mensuel, avec une personne responsable des rejets et des écarts.
La checklist de préparation à la facturation électronique permet de passer ces points en revue avec votre équipe. Recevoir une facture conforme est une étape ; savoir la rattacher au coût d'une recette et au prochain règlement en est une autre.
Pour relier vos achats à vos recettes et à vos ventes, Panify centralise les factures fournisseurs et assure le suivi des hausses de prix et des anomalies. Préparez une facture récente de farine ou de beurre et une fiche recette, puis demandez une démonstration pour examiner comment ces informations peuvent servir au pilotage de votre boulangerie.