
Un magasin multi marques réunit plusieurs marques ou origines de produits sous un même toit. Pour vous, artisan boulanger, l'enjeu n'est pas le nombre de noms en vitrine, mais la rotation et la marge de chaque référence.
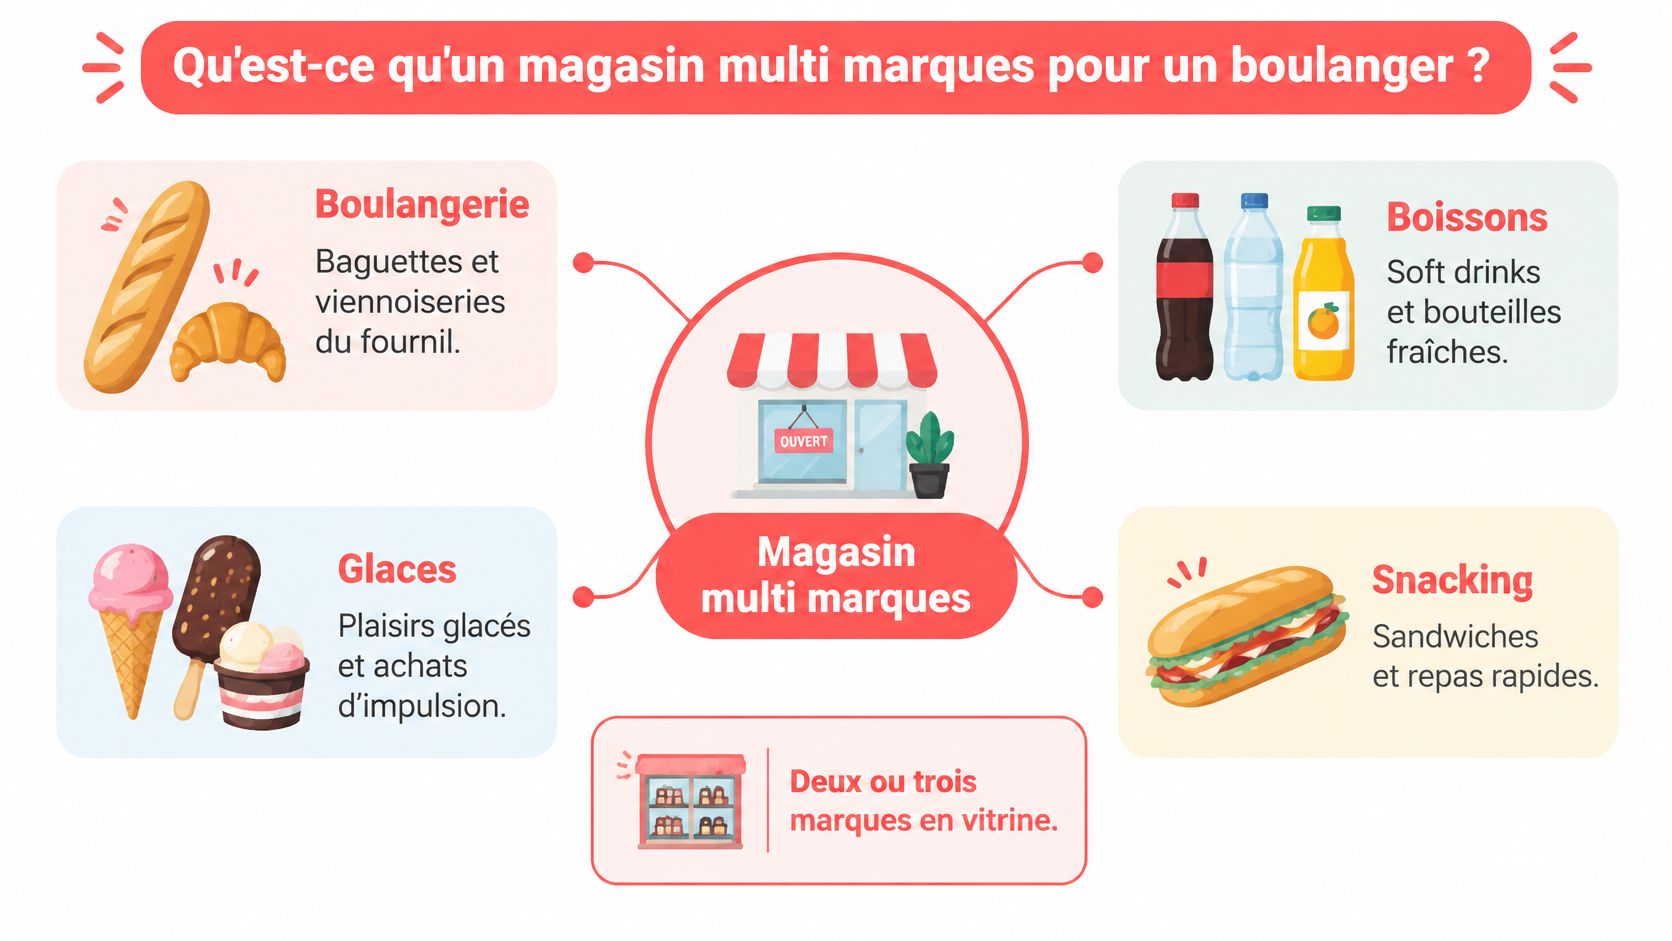
À côté des baguettes du fournil, vous proposez des boissons en bouteille, quelques glaces et du snacking. Le soir, certaines références sont épuisées tandis que d'autres occupent encore la chambre froide. C'est là que se prend la bonne décision de gestion : garder, réduire, déplacer ou arrêter, produit par produit.
Table des matières
- Qu'est-ce qu'un magasin multi marques pour un boulanger ?
- Quels chiffres situent ma boulangerie face au secteur ?
- Faut-il un assortiment large ou resserré ?
- Comment savoir si un produit est fait maison, livré ou revendu ?
- Comment calculer la marge et la perte de chaque produit ?
- Comment adapter l'assortiment à deux boutiques ?
- Quelles données centraliser et comment fixer les prix entre boutiques ?
- Que faire dès demain matin ?
Qu'est-ce qu'un magasin multi marques pour un boulanger ?
Votre vendeuse prépare une formule déjeuner. Le sandwich vient du laboratoire, la boisson d'un fournisseur et le dessert du tour de votre pâtissier. Le client règle un seul achat, mais vous devez suivre des coûts, des stocks et des contraintes de conservation différents.
Le magasin multi marques décrit une offre commerciale, pas un mode de fabrication. Dans son sens courant, surtout dans l'habillement, le commerçant sélectionne plusieurs marques sans être l'enseigne exclusive d'un fabricant. En boulangerie, la logique concerne surtout la coexistence de produits fabriqués et achetés.
Dans quel cas vous situez-vous ?
- Vous sélectionnez des marques. Votre commerce construit une offre autour de fournisseurs complémentaires. Vous choisissez leur place selon les attentes du quartier.
- Vous associez fabrication et revente. Vos baguettes et viennoiseries côtoient des boissons, des glaces ou des produits conditionnés. Leur présence doit compléter votre travail, pas rendre son origine illisible.
- Vous gérez plusieurs points de vente. Chaque boutique possède son assortiment, même si les recettes et l'identité commerciale sont communes.
Ces situations demandent une lecture à la référence. Une boisson peut demander peu de manipulation mais rester longtemps en réserve. Une pâtisserie signature peut se vendre moins vite tout en donnant une raison de venir chez vous.
Votre vraie unité de décision, c'est le produit dans sa boutique, pas le nom du fournisseur.
Ne confondez donc pas largeur de gamme et qualité de l'offre. Une vitrine bien construite répond aux achats du matin, du déjeuner et du retour à la maison sans encombrer inutilement le fournil. Chaque ajout doit avoir une fonction claire : satisfaire une demande, compléter un achat ou porter votre identité artisanale.
Quels chiffres situent ma boulangerie face au secteur ?
Repères pour situer un petit point de vente
| Repère | Chiffre | Lecture pour la boutique |
|---|---|---|
| Boulangerie-pâtisserie, France, 2020 | 28 240 entreprises ; 11,2 milliards d'euros de CA HT | La marge commerciale sectorielle de 937,5 millions d'euros n'est pas un bénéfice |
| Une boutique seule, hypothèse de travail | 300 000 à 400 000 € de CA annuel | Base d'exercice à remplacer par votre CA réel |
| Ticket moyen, hypothèse de travail | 6 à 10 € | À analyser selon la composition des paniers |
| Coût matière, hypothèse de travail | 25 à 30 % du CA | À recalculer par référence |
| Invendus, hypothèse de travail | 5 à 15 % de la production | À compter en pièces et en euros de matière |
Les chiffres sectoriels du tableau sont ceux de l’Insee pour la boulangerie et la boulangerie-pâtisserie en 2020 : 28 240 entreprises, 11,2 milliards d'euros de chiffre d'affaires HT et 937,5 millions d'euros de marge commerciale. Les autres lignes constituent des hypothèses d'exercice, pas des moyennes nationales établies.
Le nombre d'entreprises situe le secteur, mais ne décrit pas votre organisation. Le chiffre d'affaires mesure les ventes, pas ce qu'il reste pour vous rémunérer. Quant à la marge commerciale publiée, elle ne doit pas être confondue avec votre marge sur coût matière, ni avec votre bénéfice.
Que comparer dans votre propre boutique ?
Commencez par vos familles : pain, viennoiseries, pâtisseries et snacking. Pour chacune, rapprochez les ventes des matières consommées et des pertes constatées. Vous pourrez ensuite utiliser des repères de comparaison pour votre boulangerie sans prendre un chiffre global pour un objectif automatique.
Un bon repère déclenche une vérification. Il ne remplace ni votre compte de résultat ni votre feuille de production.
Une boutique orientée déjeuner ne se lit pas comme une affaire centrée sur le pain. Comparez des activités proches et gardez vos propres résultats comme point de départ.
Faut-il un assortiment large ou resserré ?
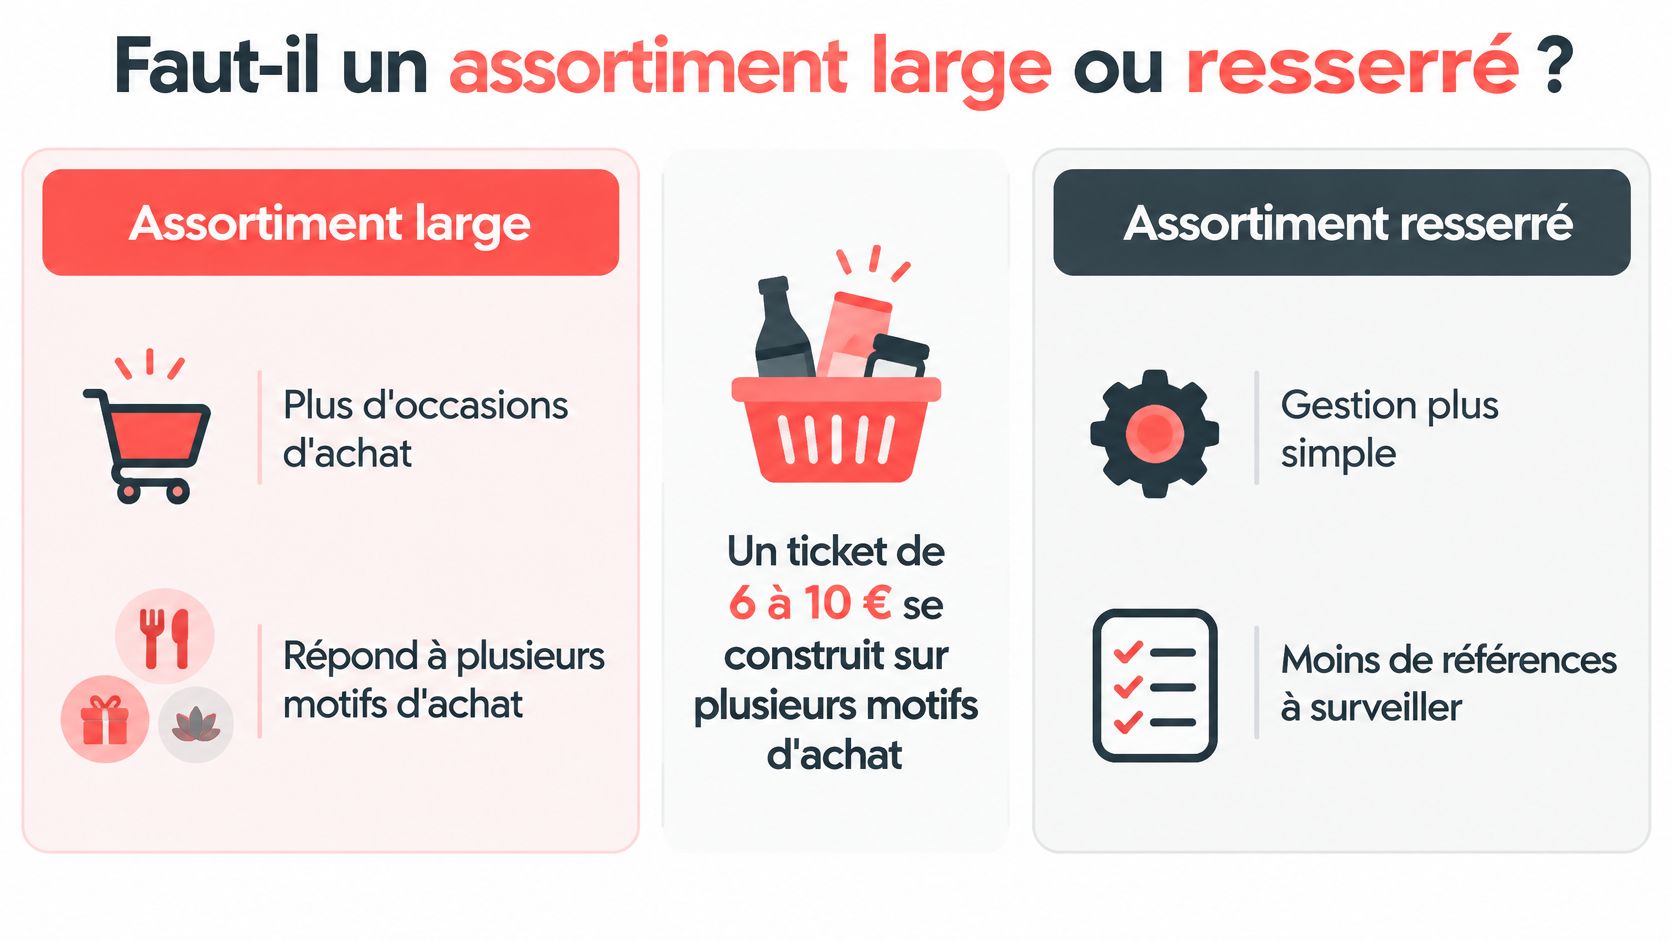
Choisissez une spécialisation rentable, pas une vitrine pleine. Un assortiment large peut être pertinent si chaque famille répond à une demande identifiable. Un assortiment resserré devient préférable lorsque votre équipe passe trop de temps à surveiller des produits rarement achetés.
Quand élargir votre gamme ?
Élargissez pour répondre à un usage précis. Une boisson fraîche complète le sandwich du déjeuner. Un gâteau à partager répond à une demande différente de celle du croissant du matin.
Vous pouvez ainsi mieux répartir les occasions d'achat dans la journée. Vous donnez aussi au client une raison de choisir votre boutique plutôt qu'un commerce à l'offre uniforme. Mais le produit ajouté doit trouver sa place dans votre organisation : stockage, préparation, présentation et encaissement.
Le risque apparaît lorsque vous commandez pour remplir un présentoir ou atteindre un minimum fournisseur. Vous engagez alors de la trésorerie avant d'avoir confirmé la demande. Une remise d'achat ne rend pas intéressant un carton qui reste en réserve.
Dans la mode, 36 % des fermetures de boutiques multimarques en 2024 concernaient des commerces jugés solvables, selon l’analyse du baromètre Fashop publiée par Pagesmode. Ce constat ne mesure pas la boulangerie, mais rappelle qu'une situation financière saine ne suffit pas à justifier tous les choix commerciaux.
Comment décider quoi garder ?
Classez vos références selon des critères concrets :
- Contribution à la marge. Regardez les euros dégagés sur les ventes réelles, pas seulement un pourcentage flatteur.
- Vitesse d'écoulement. Mesurez le temps nécessaire pour vendre une livraison ou une production, en tenant compte de sa durée de conservation.
- Ruptures et invendus. Distinguez une demande non satisfaite d'une quantité fabriquée trop importante.
Séparez ensuite le cœur de gamme des produits de différenciation. La baguette et le croissant du matin demandent de la disponibilité. Une pièce de fête peut rester sur commande plutôt qu'occuper quotidiennement la vitrine.
Fixez une enveloppe d'achat par famille et par saison. Pour une boisson peu demandée, réduisez la quantité commandée avant de négocier une nouvelle remise. Pour une pâtisserie signature, testez une présentation différente ou une fabrication sur certains jours avant de l'abandonner.
La bonne question du soir est simple : ce qui reste a-t-il une vraie chance de se vendre ici ?
Comment savoir si un produit est fait maison, livré ou revendu ?
L'appellation boulangerie ne repose pas uniquement sur la présence d'un four. Le Code de la consommation exige que le professionnel assure lui-même, sur le lieu de vente au consommateur final, le pétrissage, la fermentation, la mise en forme et la cuisson du pain à partir de matières premières choisies, sans surgélation ni congélation au cours de la production ou de la vente.
Cuire sur place un pain préparé ailleurs ne suffit donc pas à remplir ces conditions. Cette règle concerne l'appellation et le pain. Elle ne signifie pas que chaque boisson ou produit complémentaire vendu dans votre commerce doit être fabriqué sur place.
Quelle origine inscrire sur vos fiches ?
Trois origines de produit à suivre séparément
| Origine | Base du coût | Lecture à faire |
|---|---|---|
| Fait maison au fournil du point de vente | Recette : farine, beurre, œufs | Invendus de la fournée, mais aussi pertes de fabrication |
| Atelier central du réseau | Prix de revient du laboratoire | Suivre les flux entre laboratoire et magasin |
| Produit revendu | Prix d'achat fournisseur | DLC lorsqu'elle s'applique, rotation et stock commandé par boutique |
Attribuez une origine claire à chaque article. Évitez une fiche unique intitulée viennoiserie si elle mélange des produits de votre tour et des produits achetés. Vous ne pourriez plus expliquer correctement un écart de coût.
Pour un croissant fabriqué chez vous, partez de la recette réellement utilisée. Intégrez le rendement de fabrication, les chutes non réutilisées et les pièces écartées. Les invendus de fin de journée constituent une perte supplémentaire, pas la seule perte possible.
Pour un croissant livré, partez du prix d'achat et des quantités effectivement réceptionnées. Vérifiez les consignes de conservation, la durée de vie et les conditions de remise en œuvre. La date limite de consommation, ou DLC, ne s'applique pas indistinctement à tous les produits : suivez la date et les indications propres à chaque référence.
À réception, identifiez le produit avant de le ranger. Une origine connue et un lot correctement suivi valent mieux qu'une explication reconstruite au moment de l'inventaire.
Pour les produits venant du laboratoire commun, enregistrez les départs et les réceptions. Une pièce cassée pendant le transport ne doit pas disparaître dans les invendus de la boutique. Vous devez pouvoir distinguer défaut de fabrication, incident de livraison et absence de vente.
Comment calculer la marge et la perte de chaque produit ?
Selon l’Insee, le chiffre d'affaires sectoriel est passé de 11,04 milliards d'euros en 2019 à 11,20 milliards en 2020, tandis que la marge commerciale publiée passait de 1,415 milliard à 937,5 millions d'euros. Ces agrégats ne donnent pas la rentabilité de votre croissant, mais montrent pourquoi les ventes seules ne suffisent pas au suivi économique.
Combien reste-t-il avant les autres charges ?
Prenons un exemple entièrement fictif, avec des prix TTC et des coûts matière choisis pour illustrer le calcul. Les écarts ci-dessous sont des approximations pédagogiques : pour votre gestion, travaillez avec des montants HT cohérents.
Marge matière de trois produits types
| Produit | Prix de vente TTC hypothétique | Part matière rapportée au prix TTC |
|---|---|---|
| Baguette tradition | 1,30 € | Environ 23 % |
| Croissant | 1,40 € | Environ 32 % |
| Croissant après hausse du beurre | 1,40 € | Environ 39 % |
| Éclair chocolat | 4,50 € | 30 % |
Dans cet exercice, la baguette consomme 0,30 € de matière. La différence avec son prix TTC atteint 1,00 €, et le rapport prix TTC sur matière vaut environ 4,3. Ce dernier n'est pas encore votre coefficient calculé en HT.
Le croissant consomme 0,45 € de matière, beurre compris. La différence simplifiée atteint 0,95 €. Pour l'éclair chocolat, 1,35 € de matière et garniture laisse une différence de 3,15 € avec le prix TTC.
Ces montants ne sont pas des bénéfices. Il reste notamment à payer les emballages, le travail au fournil, l'énergie et les charges de structure. Une pâtisserie peut dégager davantage par pièce tout en demandant beaucoup plus de préparation.
Combien coûtent les pièces non vendues ?
Poursuivons le scénario fictif avec 200 croissants produits et 15 % d'invendus :
- Comptez les pièces perdues. Le calcul donne 200 × 15 % = 30 croissants.
- Valorisez la matière. À 0,45 € par pièce, vous perdez 30 × 0,45 € = 13,50 € par jour.
- Prolongez l'hypothèse. Sur 300 jours identiques, cela représente 4 050 €, soit environ 4 000 €, avant énergie et main-d'œuvre.
Ne valorisez pas cette perte matière au prix de vente. Le chiffre d'affaires potentiel non réalisé et la matière jetée sont des indicateurs différents.
Supposons maintenant que la matière du croissant passe de 0,45 € à 0,55 €. À prix inchangé, la différence simplifiée descend de 0,95 € à 0,85 €, soit 0,10 € de moins par pièce. Sur 150 croissants vendus par jour dans ce scénario, cela représente 15 € de moins chaque jour.
Quels calculs conserver pour décider ?
Utilisez vos prix et coûts HT :
- Marge sur coût matière = prix de vente HT − coût matière HT.
- Taux de marque sur matière = marge sur coût matière ÷ prix de vente HT.
- Coefficient sur matière = prix de vente HT ÷ coût matière HT.
Gardez toujours le même périmètre de coût. Si vous ajoutez l'emballage, indiquez-le pour ne pas comparer des calculs différents. Le guide du calcul de marge sur coût direct permet d'approfondir cette distinction.
Comment adapter l'assortiment à deux boutiques ?
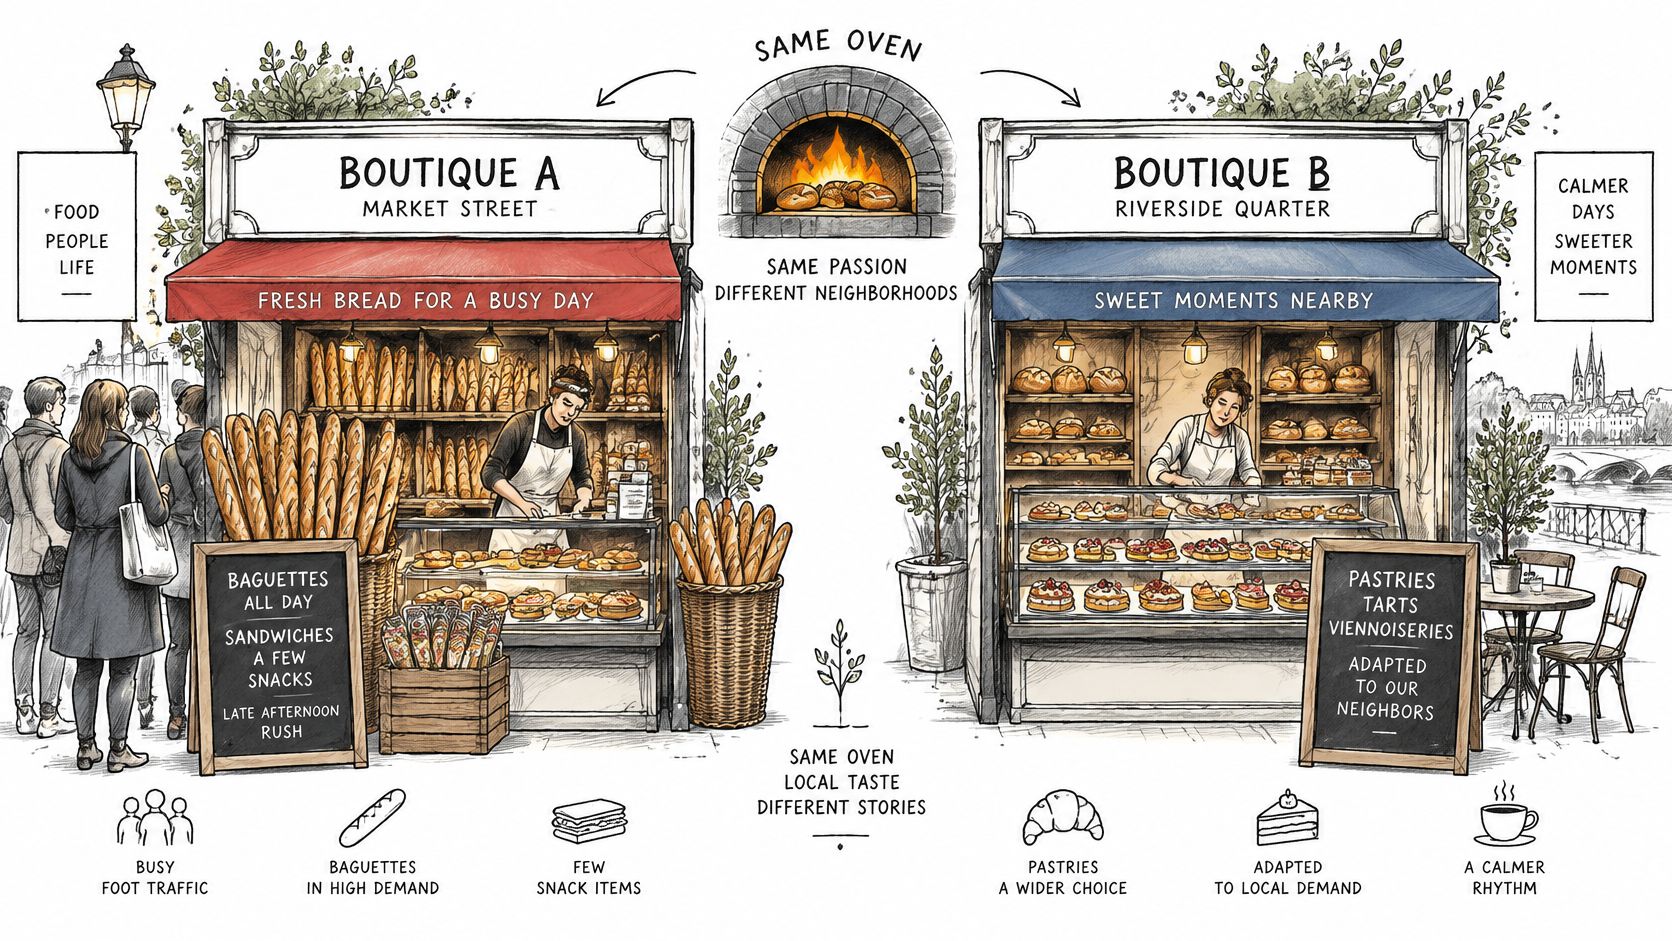
Prenons un réseau fictif alimenté par le même fournil. La boutique A se trouve rue de marché : les clients viennent surtout chercher du pain en fin d'après-midi et des pâtisseries le week-end. La boutique B, près des bureaux, vend davantage de viennoiseries et de formules déjeuner.
Pourquoi la moyenne du réseau ne fonctionne-t-elle pas ?
Dans notre hypothèse, A vend quotidiennement 400 baguettes et 80 croissants, contre 150 baguettes et 250 croissants pour B. Une répartition moyenne de 275 baguettes et 165 croissants par boutique manquerait la demande locale dans les deux cas.
| Écart théorique dans cet exemple | Boutique A | Boutique B |
|---|---|---|
| Baguettes envoyées par rapport aux ventes supposées | 125 manquantes | 125 excédentaires |
| Croissants envoyés par rapport aux ventes supposées | 85 excédentaires | 85 manquants |
Ces écarts supposent une demande inchangée et aucun remplacement entre produits. Ils montrent pourquoi une feuille identique par magasin peut produire simultanément des ruptures et des invendus. Sur une semaine, conservez aussi le détail par jour : le samedi de marché ne ressemble pas au lundi des bureaux.
Gardez une base commune de recettes et de coûts, puis établissez les quantités par destination. La boisson du déjeuner se commande pour B si elle s'y vend, pas pour répartir équitablement les cartons. Une même identité commerciale n'impose pas une vitrine identique.
Que faut-il organiser autour du fournil commun ?
Centraliser une partie de la production ne suffit pas à rendre une entreprise industrielle : la convention collective de la boulangerie-pâtisserie retient notamment une panification d'au moins 450 quintaux, soit 45 tonnes par mois, parmi des caractéristiques dont au moins trois doivent être réunies. La qualification conventionnelle et le droit d'utiliser l'appellation boulangerie restent des questions distinctes.
Documentez les volumes fabriqués et les destinations. Pour un transfert de pain de mie ou de gâteaux à partager, vérifiez la conservation, la traçabilité et le temps de transport. Déplacez le produit seulement si la vente reste probable et si l'opération coûte moins que la perte évitée.
Une organisation de gestion pour plusieurs boulangeries doit préserver ce détail local. Ne retirez pas trop vite une référence : vérifiez d'abord son exposition, son horaire de disponibilité et les demandes de la clientèle.
Quelles données centraliser et comment fixer les prix entre boutiques ?
Gardez une ligne par référence, par jour et par point de vente. Utilisez le même nom d'article et la même unité partout. Un sandwich vendu à la pièce ne doit pas être enregistré ailleurs sous une formule comprenant boisson et dessert.
Un cahier peut suffire pour une boutique. Dès que plusieurs équipes interviennent, adoptez un tableau commun avec des colonnes fixes. Vous éviterez de passer votre temps à réinterpréter les relevés.
| Donnée | Ce qu'il faut noter |
|---|---|
| Production et réceptions | Quantités disponibles, origine et transferts |
| Ventes | Pièces vendues, prix appliqué et remises |
| Pertes | Pièces écartées et motif |
| Achats | Quantités, prix facturés et frais identifiables |
| Coûts | Recette actualisée et emballage selon le calcul retenu |
Faut-il appliquer le même prix partout ?
Partez d'un prix commun pour un produit réellement identique. C'est plus lisible pour les clients et plus simple pour les équipes. Un écart peut se défendre si le format, le service ou les conditions d'exploitation diffèrent, mais il doit être décidé, documenté et expliqué.
Avant d'augmenter un prix parce qu'une boutique dégage moins de marge, vérifiez la recette, le poids et les pertes. Un sandwich trop garni ou une portion irrégulière ne se corrige pas durablement par une hausse tarifaire.
- Comparez à périmètre égal. Même grammage, même recette, même traitement des emballages.
- Fixez un coefficient par famille. Utilisez vos charges et vos objectifs, pas un coefficient unique appliqué aveuglément.
- Réexaminez les factures. Une hausse fournisseur doit déclencher un calcul, puis un choix entre prix, recette, fournisseur ou quantité.
Consolidez ensuite les résultats chaque semaine. Cherchez les écarts explicables et donnez une action à la personne concernée. Un tableau de bord utile se termine par une décision de fabrication, d'achat ou de prix.
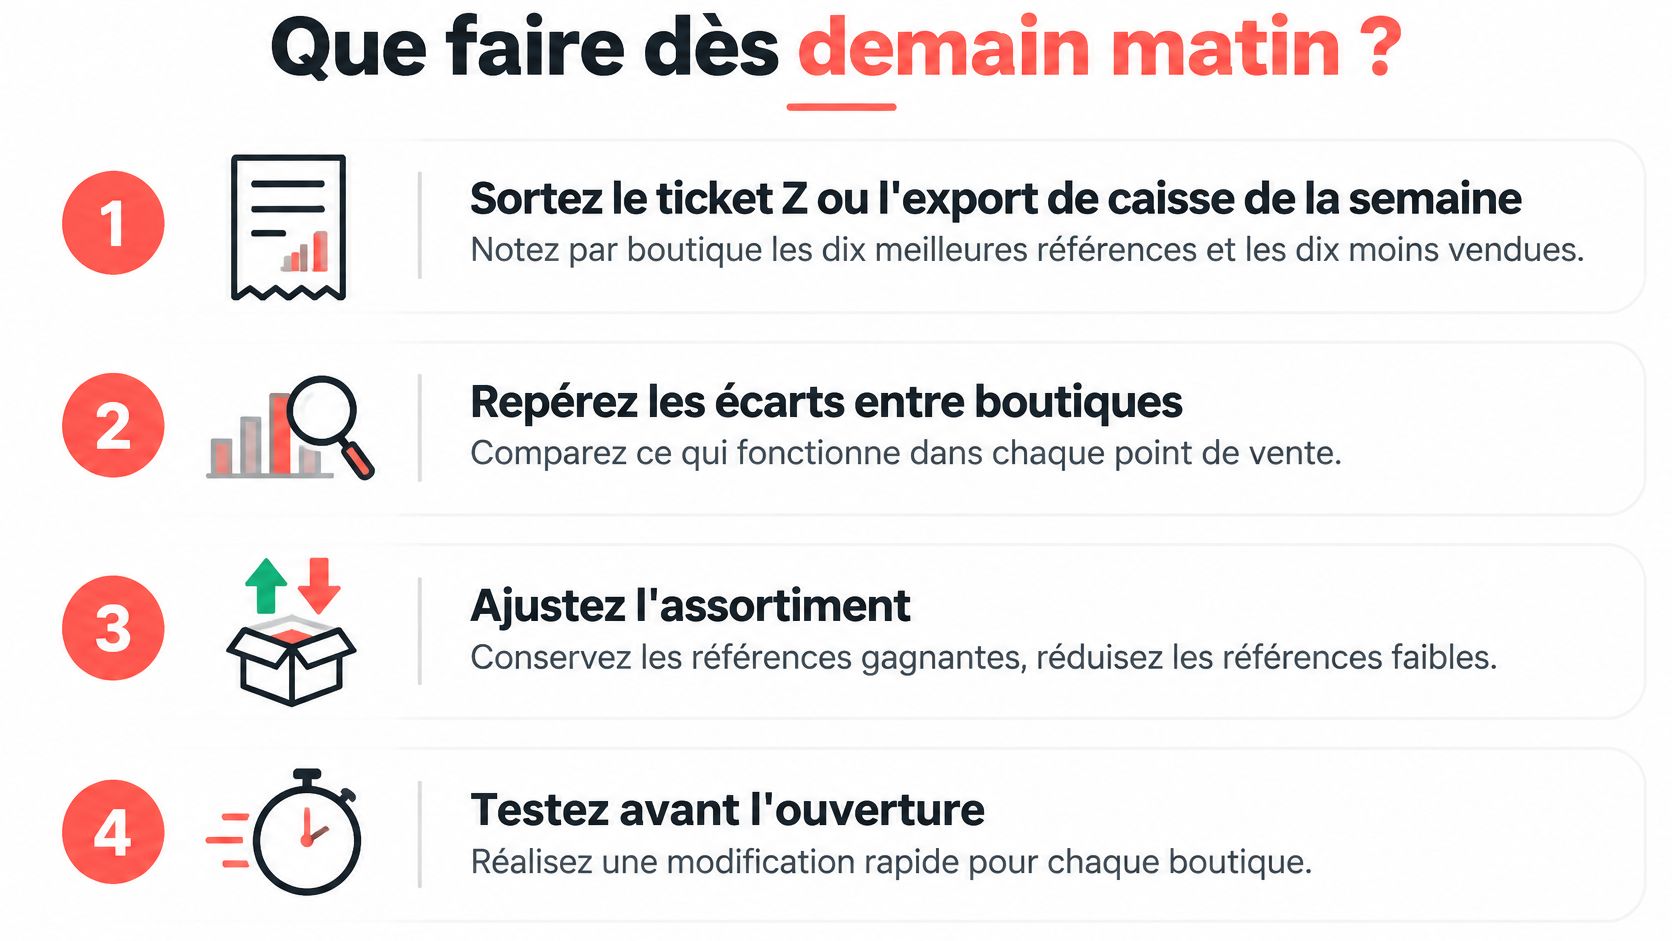
Que faire dès demain matin ?
Ne refaites pas toute la gamme avant l'ouverture. Choisissez des actions vérifiables et confiez chacune à une personne. Vous pourrez juger leur intérêt à partir des ventes et des pertes, pas seulement d'une impression de vitrine plus propre.
- Sortez la semaine de caisse. À partir du ticket Z détaillé ou de l'export, repérez, par boutique, les dix références qui vendent le plus et les dix qui restent. Complétez avec le relevé d'invendus : la caisse seule ne montre pas ce qui n'a pas été vendu.
- Actualisez vos produits repères. Recalculez la baguette et le croissant avec les dernières factures de farine et de beurre. Vérifiez les quantités de recette avant d'appliquer les nouveaux prix.
- Préparez une feuille par destination. Appuyez les fournées sur les ventes locales et les commandes connues. Notez les ajustements du responsable plutôt que de les laisser dans sa tête.
- Réduisez un stock dormant. Suspendez une commande ou diminuez une fabrication peu demandée. Préservez votre produit signature s'il justifie la visite.
- Organisez le comptage du soir. Séparez invendus, casse, offerts et consommation interne. Valorisez les pertes avec le coût matière actualisé.
- Inscrivez une décision à vérifier. Notez ce que vous changez et ce que vous observerez : rupture, reste en vitrine ou demande client.
Pour refaire vos calculs, utilisez le calculateur de marge gratuit et sans inscription : il donne le taux de marge, le taux de marque, le coefficient et les prix HT/TTC de chaque produit. Gardez les résultats avec votre fiche recette pour pouvoir les actualiser à la prochaine facture.
Panify vous aide à prévoir la production et à suivre ventes, invendus et marges ; l'installation se fait actuellement boutique par boutique, la vue consolidée étant en préparation. Préparez une semaine de ventes et une facture récente, puis demandez une démo de 30 minutes, par téléphone ou en visio : elle inclut un audit gratuit des invendus et des marges, avec des actions concrètes pour la semaine suivante, que vous choisissiez l'outil ou non. Aucun gain de marge n'est garanti.