
Un tableau de bord financier ne relève pas seulement de l’expert-comptable. C’est l’écran que vous ouvrez avant de lancer la première fournée, pour savoir si votre fournil a réellement gagné de l’argent la veille.
Table des matières
- À quoi sert un tableau de bord financier en boulangerie
- Quels chiffres regarder chaque matin au fournil
- Comment comparer vos marges sans confondre les calculs
- Quand consulter chaque indicateur pour agir
- Quel ingrédient surveiller en premier
- Quels leviers choisir sans dégrader votre produit
- Comment votre tableau de bord financier intègre la hausse
- Trois contrôles à faire à chaque livraison
- L’écart se voit dans vos invendus
- Deux boutiques au même chiffre d’affaires
- Comment identifier votre vraie cause
- Quelles vues utiliser selon votre rôle
- Les trois gestes qui changent votre lecture
- Comment calculer une perte et un prix de vente
- Comment passer de votre coût au prix affiché ?
- Quelles vérifications faire avant de décider ?
- Votre relevé des trois produits phares
- Deux contrôles en plus
- Et pour votre réseau de plusieurs boutiques ?
- Votre routine du matin en résumé
- Faut-il un expert-comptable pour démarrer ?
- À quelle fréquence faut-il le mettre à jour ?
- Quels indicateurs sont inutiles au quotidien ?
- Comment ne pas confondre marge, marque et coefficient ?
À quoi sert un tableau de bord financier en boulangerie
Au quotidien, il met en face du chiffre d’affaires les coûts de revient, les achats, les invendus et les marges, produit par produit et boutique par boutique. L’objectif tient en une ligne : voir ce qui a été vendu, ce qu’il a coûté et ce qu’il vous reste en poche.
C’est la même logique qu’un tour de production bien tenu. Vous ne jugez pas une fournée à l’odeur : vous comptez les pièces sorties, vendues et perdues. Le tableau de bord fait ce comptage à l’échelle de la journée, en euros.
Pourquoi le total du mois vous trompe
Le chiffre d’affaires mensuel a un côté rassurant, et c’est justement ce qui peut vous aveugler. Vos ventes peuvent progresser pendant que votre marge se délite, si le beurre a augmenté ou si vos invendus s’accumulent.
Quelques repères du métier suffisent à mesurer l’enjeu pour votre boulangerie :
- Ticket moyen de 6 à 10 €
- Coût matière autour de 25 à 30 % de votre chiffre d’affaires
- Invendus souvent entre 5 et 15 % de votre production
En 2025, le secteur représente environ 15 milliards d’euros TTC, près de 34 000 entreprises, avec un chiffre d’affaires moyen voisin de 273 000 € HT par établissement. À cette échelle, gagner seulement 2 points de marge ajoute environ 5 460 € de résultat brut par an, avant les autres charges. Découvrez les chiffres complets du marché de la boulangerie-pâtisserie.
Chaque question de boulanger a son indicateur
Un tableau utile commence par ce que vous vous demandez le matin au fournil, pas par un plan comptable. Chaque ligne doit mener à une décision concrète :
| Votre question | Indicateur utile | Décision possible |
|---|---|---|
| Combien de baguettes produire demain ? | Ventes et invendus de la veille | Ajuster votre première fournée |
| Votre croissant dégage-t-il encore une marge ? | Coût de revient et marge unitaire | Revoir votre prix ou votre recette |
| Quelle boutique tire votre réseau ? | Marge par point de vente | Agir sur la boutique qui perd |
| Votre fournisseur a-t-il augmenté ses prix ? | Écart facture / prix habituel | Renégocier ou changer |
Un chiffre sans décision derrière reste un constat. Le bon indicateur finit toujours par déclencher une action.
Une fois ces repères en main, fixez les chiffres à vérifier chaque matin, lisez vos marges quand le beurre grimpe, puis calculez une perte ou un prix de vente pas à pas.
Votre tableau de bord financier doit se lire vite, même entre deux fournées. Organisez votre écran autour de cinq familles de chiffres, avec la date de mise à jour bien visible.
Vous n’y cherchez pas un bilan comptable. Juste un écart à corriger.
Quels chiffres regarder chaque matin au fournil
Commencez par vos ventes, en euros et en pièces. Distinguez vos baguettes, vos viennoiseries, vos pâtisseries et votre snacking.
C’est le seul moyen de savoir si c’est votre fréquentation qui baisse, ou simplement votre panier qui change.
| Famille à suivre | Informations à afficher |
|---|---|
| Ventes | Euros et pièces par famille |
| Production | Quantités prévues et réelles par fournée |
| Invendus | Pièces restantes, valeur et DLC pertinente |
| Marge | Montant unitaire et ratios clairement nommés |
| Achats | Quantités, prix unitaires et factures |
Comparez ensuite le prévu et le réalisé, fournée par fournée. Si les croissants supplémentaires prévus n’ont pas été fabriqués, la rupture du matin ne veut pas dire que votre prévision était mauvaise.
Pour vos invendus, soyez clair sur la valorisation. Au prix de vente, c’est une recette potentielle perdue. Au coût matière, ce sont les ingrédients déjà engagés.
Ajoutez la date limite de consommation quand il y en a une, surtout pour vos références sensibles du snacking.
Comment comparer vos marges sans confondre les calculs
Prenons une viennoiserie vendue 1,50 € HT, avec 0,40 € de matière et 0,10 € d’emballage. Votre coût retenu est donc de 0,50 € HT, et votre marge sur ces seuls coûts atteint 1 €.
Le calcul donne alors :
- Taux de marge sur cette base : 1 ÷ 0,50 × 100 = 200 %
- Taux de marque : 1 ÷ 1,50 × 100 = 66,7 %
- Coefficient multiplicateur HT : 1,50 ÷ 0,50 = 3
Ces chiffres ne sont pas votre bénéfice. Ils ne paient ni vos salaires, ni l’énergie, ni votre loyer.
Nommez toujours la base utilisée. Et précisez si votre coefficient relie un coût HT à un prix HT ou TTC.
Une marge lisible commence par une règle de calcul stable. Comparez uniquement des produits chiffrés sur le même périmètre.
Enfin, rapprochez vos achats et vos factures de ce que vous avez vraiment fabriqué. Un prix unitaire qui grimpe doit vous alerter, même si le total de votre commande semble habituel.
Quand consulter chaque indicateur pour agir
- Chaque matin, contrôlez votre veille et ajustez votre première fournée
- Chaque semaine, comparez vos familles et leurs marges
- Chaque mois, regardez votre résultat avec toutes les charges
Prévoyez une tablette au fournil et une autre en boutique, avec pour chacun uniquement ce qui concerne son poste. Vous gardez la vue complète en tant que gérant.
Dès demain matin, vérifiez la date d’actualisation avant de changer vos quantités. Un chiffre de la semaine dernière ne suffit pas pour décider de votre croissant de demain.
Votre cahier de recettes, c’est une photo. Il fige les prix du jour où vous l’avez écrit. Votre facture fournisseur, c’est un film. Elle raconte ce que vous payez vraiment, aujourd’hui.
Et c’est là que l’écart se creuse. Une hausse suffit à fausser votre coût de revient. La queue en caisse vous rassure, bien sûr, mais elle n’efface pas une marge unitaire qui s’érode en silence.
Quel ingrédient surveiller en premier
Inutile de vous focaliser sur le prix moyen du pain et des céréales, généralement assez stable. Sur une viennoiserie, ce sont le beurre, les œufs, la farine et l’emballage qui pèsent le plus lourd dans votre coût final.
Prenez votre croissant avec 100 grammes de beurre. Si le kilo passe de 2,50 € à 2,80 €, le beurre vous coûte 0,03 € de plus par pièce.
Vendu 1,20 € HT, votre marge sur matière et emballage passe de 0,50 € à 0,47 €. Sur 100 croissants vendus dans la journée, ce sont 3 € qui s’envolent.
Une hausse de matière ne se juge pas au kilo de beurre. Elle se juge au nombre de pièces vendues et à votre prix affiché.
Quels leviers choisir sans dégrader votre produit
Face à cette situation, quatre options s’offrent à vous. Vous pouvez augmenter votre prix, ajuster votre recette, renégocier avec votre fournisseur ou garder votre référence pour son rôle commercial.
- Ajustez votre prix TTC si votre produit reste attractif. Calculez précisément la hausse nécessaire pour préserver votre marge.
- Revoyez votre recette sans toucher au goût, au poids ni à votre promesse client.
- Renégociez ou changez de conditionnement, en comparant prix, qualité et volume réellement utilisé.
- Gardez votre référence si elle fait venir vos clients ou équilibre votre gamme, en surveillant sa contribution globale.
Comment votre tableau de bord financier intègre la hausse
Dans votre tableau de bord financier, chaque facture met à jour le coût réel de vos recettes. Matière et emballage sont intégrés, puis l’impact apparaît produit par produit.
Vous visualisez alors votre marge avant et après, noir sur blanc. Si le beurre prend 8 %, le tableau montre quels articles perdent le plus, au lieu de simplement constater que vos achats ont grimpé.
Pour aller plus loin sur la volatilité des matières premières, consultez notre guide sur la hausse des matières premières.
Trois contrôles à faire à chaque livraison
- Prix unitaire : comparez votre tarif facturé à votre dernier prix connu.
- Quantité facturée : vérifiez les kilos ou les unités réellement reçus.
- Écart avec le bon de livraison : signalez toute différence avant de payer.
Trois minutes de rigueur, pas plus. C’est ce qui vous permet d’intégrer chaque hausse au bon endroit, puis de la transformer en décision concrète pour votre fournil.
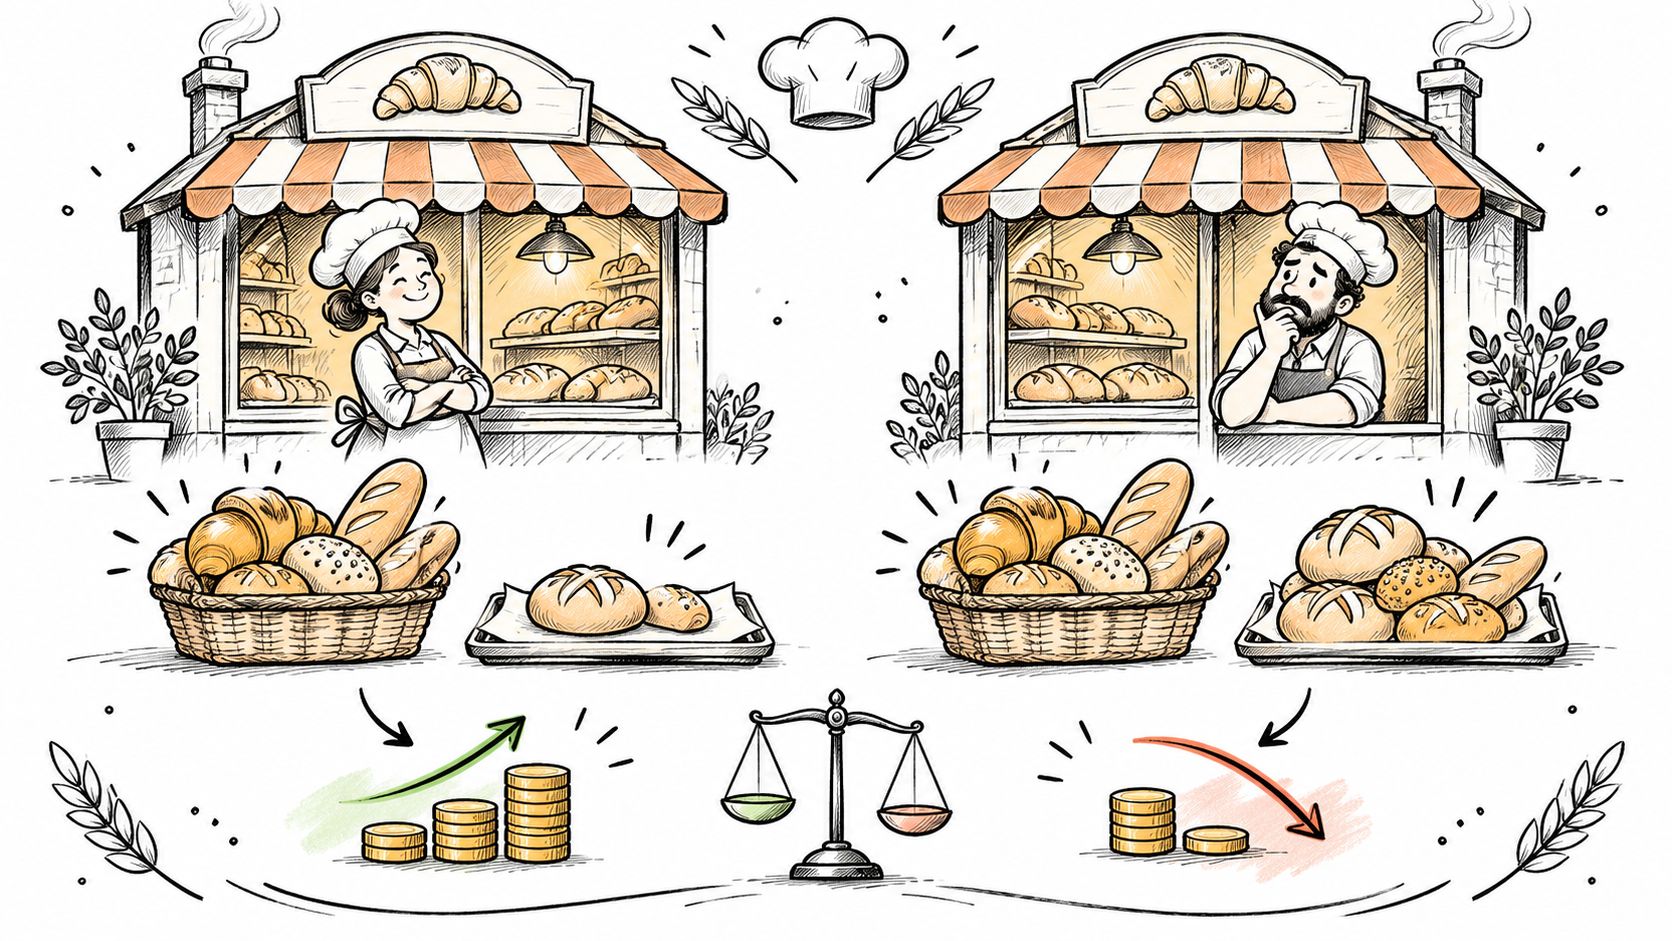
Deux boulangeries peuvent encaisser 950 € chaque jour et ne pas gagner du tout la même chose. L’une jette trop de pain en fin de journée, l’autre rogne sa marge sur les viennoiseries sans s’en rendre compte. Même chiffre d’affaires, mais deux réalités économiques opposées.
L’écart se voit dans vos invendus
Sur 1 000 € de production, 5 % d’invendus, c’est 50 € perdus par jour. Mis bout à bout, cela fait 15 000 € sur 300 jours d’activité.
C’est presque la valeur d’une fournée mensuelle de baguettes qui part à la poubelle.
Deux boutiques au même chiffre d’affaires
Prenons deux boutiques qui encaissent pareil un jour ordinaire. La différence se joue sur ce qu’il a fallu produire pour y arriver :
| Boutique | Ventes du jour | Invendus | Valeur perdue par jour | Sur 300 jours |
|---|---|---|---|---|
| Boutique A | 950 € | 8 % | 80 € | 24 000 € |
| Boutique B | 950 € | 3 % | 30 € | 9 000 € |
La boutique A vend comme la B, mais elle doit produire plus pour compenser ce qui reste sur les étagères. Au bout de 300 jours, la B garde donc 15 000 € de plus dans sa trésorerie.
À chiffre d’affaires égal, la production consommée pour chaque euro encaissé révèle la santé de votre modèle.
Comment identifier votre vraie cause
Une baisse de vos ventes ne veut pas toujours dire moins de monde dans votre boutique. Regardez d’abord deux chiffres simples : votre nombre de clients et votre ticket moyen. Puis comparez vos quantités vraiment vendues.
- Si votre fréquentation baisse, revoyez votre argument commercial ou vos horaires.
- Si elle monte mais que vos ventes stagnent, c’est votre panier qui s’est réduit.
- Si une référence précise décroche, contrôlez son prix et sa marge.
- Si vos invendus grimpent après un pic de demande, réduisez votre fournée suivante.
Ne changez pas trois réglages d’un coup. Dans votre boulangerie, fournée trop grosse, prix trop bas et recette coûteuse se traitent référence par référence.
Quelles vues utiliser selon votre rôle
Votre responsable travaille avec la vue du jour. Elle compare votre veille à votre prévisionnel, puis aide à ajuster votre première fournée, vos viennoiseries ou votre snacking du lendemain.
Comme gérant d’un réseau de 1 à 5 boutiques, vous avez besoin d’une vue consolidée. Elle montre quelle boutique tire votre marge et laquelle creuse vos pertes, à périmètre comparable.
Chaque ligne doit afficher au minimum :
- vos unités produites ;
- vos unités vendues ;
- vos invendus ;
- votre chiffre d’affaires ;
- votre marge.
Ces données existent par référence et par magasin. Pas besoin de changer de caisse, tant que vos ventes remontent produit par produit. Pour aller plus loin, lisez notre guide sur le seuil de rentabilité en boulangerie.
Les trois gestes qui changent votre lecture
Comparez d’abord vos quantités produites et vendues, pas seulement vos euros encaissés. Suivez ensuite vos invendus par produit, avec leur valeur et leur DLC. Enfin, reliez chaque baisse de vente à un changement de prix, de recette ou de volume produit.
Votre tableau de bord financier ne sert pas à consulter le passé. Il sert à repérer l’écart avant qu’il ne devienne une habitude.
Une feuille posée à côté de votre pétrin, et vos chiffres tiennent en quelques lignes. Partons d’une fournée imaginaire : à vous ensuite de glisser vos propres montants à la place des nôtres.
Comment calculer une perte et un prix de vente
Imaginez 100 croissants sortis de votre fournil. Votre matière vous a coûté 35 € HT, et vos emballages réellement consommés représentent 4,50 € HT. Le soir venu, 90 pièces ont trouvé preneur à 1,50 € HT l’unité ; il en reste 10 invendus, que vous ne valoriserez plus.
Votre calcul se déroule en trois temps :
- Vos ventes encaissées : 90 × 1,50 € = 135 € HT.
- Votre matière partie à la poubelle : 10 × 0,35 € = 3,50 € HT.
- Votre marge dégagée : 135 € − 35 € − 4,50 € = 95,50 € sur la matière et l’emballage.
Ces 10 invendus auraient pu vous rapporter 15 € HT de chiffre d’affaires. Attention cependant : ce manque à gagner n’est pas une charge. Si vous le déduisiez une deuxième fois, vous comptabiliseriez deux fois la même perte.
Votre matière des invendus est déjà comprise dans le coût de toute la fournée.
| Ligne suivie | Montant HT |
|---|---|
| Ventes réalisées | 135 € |
| Matière totale | 35 € |
| Emballages utilisés | 4,50 € |
| Marge restante | 95,50 € |
Comment passer de votre coût au prix affiché ?
Prenons maintenant une viennoiserie que vous lancez. Son coût partiel ressort à 0,45 € HT, matière et emballage inclus. Gardez en tête que ce n’est pas un coût de revient : vos salaires, votre loyer et votre énergie n’y figurent pas.
Dans notre exemple, vous appliquez un coefficient multiplicateur HT de 3,5. Le résultat : 0,45 € × 3,5 = 1,575 € HT.
Ajoutez une TVA de 5,5 % — un taux à confirmer selon votre produit et son mode de vente — et vous arrivez à 1,575 € × 1,055 = 1,661625 € TTC, donc 1,66 € TTC une fois arrondi.
Sur ces seuls coûts, votre taux de marque s’établit à (1,575 − 0,45) ÷ 1,575 × 100 = 71,43 %. Si vous hésitez sur la convention à retenir, le guide du coefficient multiplicateur et du prix de vente fait le point.
Un détail qui compte : gardez vos décimales intermédiaires jusqu’au bout. Arrondir votre prix HT à 1,58 € trop tôt afficherait 1,67 € TTC au lieu de 1,66 €.
Au quotidien, votre tableau de bord financier reprend ces mêmes lignes sans que vous ayez à refaire vos calculs : prix effectivement encaissé, coûts actualisés. Vous comparez alors des marges construites sur une base identique, jour après jour.
Quelles vérifications faire avant de décider ?
- Recette réelle : contrôlez vos pesées, votre rendement et vos chutes.
- Invendus en pièces : comptez référence par référence, pas uniquement en valeur.
- Prix en caisse : assurez-vous qu’il colle bien à votre tarif fixé.
Avant de toucher à vos prix ou à vos volumes demain matin, faites un essai avec le calculateur de marge, puis un second avec le simulateur d’invendus.
Un tableau de bord financier sert avant tout à déclencher vos gestes concrets. Voici votre programme à suivre, en 15 minutes avant l’ouverture.
Votre relevé des trois produits phares
Choisissez trois références qui pèsent vraiment dans votre chiffre d’affaires : votre baguette, votre croissant, votre sandwich, par exemple. Pour chacune, notez sur une feuille :
- votre coût matière et votre emballage à la pièce ;
- vos invendus de la veille, comptés en pièces ;
- votre quantité produite face à votre quantité vendue.
Ensuite, décidez une seule correction de fournée. Une à la fois, pas trois. Si vous réduisez vos croissants, changez votre prix du pain et allégez votre recette en même temps, vous ne saurez plus ce qui a produit l’effet mesuré.
Un tableau de bord ne remplace pas votre tour au fournil. Il vous dit seulement où regarder.
Deux contrôles en plus
Ajoutez la vérification d’une facture récente : beurre, farine ou emballage. Comparez votre prix unitaire à votre dernier tarif connu, comme vu plus haut.
Jetez aussi un œil à votre prix affiché en vitrine. C’est bête, mais un tarif décidé il y a six mois et jamais réajusté après une hausse de matière, c’est de la marge qui s’évapore en silence.
Et pour votre réseau de plusieurs boutiques ?
Demandez le même relevé à chaque point de vente, avec les mêmes colonnes : unités produites, vendues, invendus, marge. Vous comparez ainsi vos boutiques à conditions égales, et vous repérez celle qui gonfle vos pertes.
Votre routine du matin en résumé
- Relevez vos trois produits phares, coût et invendus.
- Comparez produit et vendu, fournée par fournée.
- Décidez une seule correction.
- Contrôlez une facture et un prix en vitrine.
- Pour un réseau, collectez votre relevé identique partout.
Faut-il un expert-comptable pour démarrer ?
Non, pas pour vos premiers relevés. Ce que vous avez déjà sous la main suffit largement : vos tickets de caisse de la journée, vos invendus comptés en pièces le soir, les factures de vos fournisseurs.
Votre expert-comptable reste essentiel pour votre bilan et vos déclarations. Mais votre tableau de bord du quotidien, lui, vit avec des données de terrain, pas avec de la comptabilité générale.
À quelle fréquence faut-il le mettre à jour ?
Trois rythmes se complètent, vous l’avez vu plus haut. Chaque matin, notez vos ventes et vos invendus de la veille. C’est ce qui vous permet d’ajuster votre fournée du jour.
Chaque semaine, comparez vos familles entre elles : baguettes contre viennoiseries contre snacking. Chaque mois, faites votre point complet avec toutes les charges. Un chiffre réactualisé une fois par trimestre ne pilote plus rien.
Quels indicateurs sont inutiles au quotidien ?
Tous ceux qui sont trop financiers. Endettement net, couverture des frais financiers… vous ne relisez pas ces ratios avant de lancer votre première fournée de baguettes.
Gardez-les pour votre revue annuelle avec votre banquier. Au fournil, ne conservez que les chiffres qui déclenchent vraiment une décision.
Comment ne pas confondre marge, marque et coefficient ?
Repartez toujours de la base de votre calcul. Votre taux de marge rapporte votre marge à votre coût. Votre taux de marque la rapporte à votre prix de vente. Et votre coefficient multiplicateur multiplie votre coût pour fixer votre prix.
Sur un croissant vendu 1,50 € HT pour un coût de 0,50 €, les trois calculs coexistent sans se contredire. Choisissez une convention écrite et tenez-vous-y.
Un seul vocabulaire, une seule règle de calcul, partagés par toute votre équipe. C’est la condition pour comparer vos chiffres d’un mois sur l’autre.
Avant de fixer votre prochain prix, testez vos montants avec le calculateur de marge gratuit de Panify, sans inscription.