
Il est 6 h 10, un lundi. Le four monte, la palette de farine bloque la porte de derrière, et la vendeuse passe la tête dans le fournil : est-ce qu'il reste assez de croissants pour les trois plateaux de 8 h 30 ? Vous répondez de mémoire, au feeling, comme la semaine dernière. C'est ainsi que tournent la plupart des boutiques, et ce n'est pas un reproche.
Le problème n'est pas votre mémoire. Le problème, c'est que les chiffres qui décideraient vraiment de votre semaine arrivent trop tard, noyés dans un relevé de caisse ou dans une liasse de factures que personne n'ouvre avant le 15 du mois suivant.
Un tableau de bord mini ne remplace ni votre tour de main ni votre connaissance du quartier. Il vous rend une chose simple : la capacité de dire, chaque matin, ce que vous changez dans la fournée, dans le prix ou dans le grammage, avec une raison derrière. Pas des totaux qui rassurent. Des chiffres qui déclenchent un geste.
Table des matières
- Ce qu'un tableau de bord mini change au fournil
- Les sept indicateurs à garder sous les yeux
- Comment monter la feuille en une heure
- Comment lire une hausse de chiffre d'affaires
- D'où vient vraiment la marge de chaque produit
- Quels invendus doivent changer la fournée de demain
- Quand la vue courte suffit et quand elle ne suffit plus
- Ce que vous faites dès lundi matin
Ce qu'un tableau de bord mini change au fournil
À 6 h 10, vous ne prendrez pas le temps d'ouvrir quarante graphiques. Vous n'en avez pas besoin. Une page suffit, une feuille A4 punaisée près du pétrin ou un écran de tablette qu'on lit debout, les mains farinées. Elle sert à trancher trois choses dans la journée : la fournée à lancer, le prix à ajuster cette semaine, la quantité de viennoiseries à prévoir pour demain.
Elle ne sert pas à faire de la comptabilité. Votre expert-comptable s'en charge, et il le fait mieux que vous avec un tableur. La question à laquelle un tableau de bord mini répond est plus étroite et plus utile : qu'est-ce que je change ce matin, au fournil, à la tour ou en vitrine ?
Comparez le poids de deux nouvelles. Une journée exceptionnelle en caisse vous fait plaisir une matinée, puis elle est oubliée. Un point de coût matière gagné, ou deux points d'invendus perdus, reviennent chaque semaine sur le compte de résultat pendant des mois. Le premier chiffre flatte. Le second décide.
La règle des dix minutes. Sept indicateurs au maximum, dix minutes pour les lire, une action possible derrière chacun. Si un chiffre ne change rien à ce que vous ferez demain matin, il n'a pas sa place sur la page.
Cette contrainte n'est pas une coquetterie de consultant. Une feuille de quinze colonnes ne sera tenue que trois semaines, puis abandonnée un soir de rush, et vous aurez perdu l'habitude sans avoir rien corrigé. Une feuille de sept lignes tient un an.
La suite est concrète : quels indicateurs garder, comment lire une hausse de chiffre d'affaires sans se raconter d'histoires, comment descendre à la marge produit par produit, quels invendus doivent modifier la fournée du lendemain, et dans quels cas cette vue courte ne suffit plus.
Les sept indicateurs à garder sous les yeux
Sept lignes, pas une de plus. Chaque indicateur a son rythme de lecture et son seuil d'alerte. En dessous du seuil, vous ne touchez à rien. Au-dessus, vous agissez le jour même.
| Indicateur | Quand le lire | Repère | Seuil d'alerte |
|---|---|---|---|
| Chiffre d'affaires | Chaque lundi | CA médian sectoriel de 209 000 € par an, à ramener à votre semaine type | Trois semaines de suite sous la même semaine de l'an dernier |
| Ticket moyen | Chaque soir | 6 à 10 € selon l'emplacement et la part de snacking | Sous 6 € deux semaines de suite |
| Unités par famille | Chaque soir | Baguette, viennoiserie, pâtisserie, snacking | Recul de plus de 10 % sur une famille phare |
| Coût matière | Chaque lundi | Autour de 31 % du CA en repère sectoriel | Hausse d'un point à CA constant |
| Taux de marque des produits phares | À chaque facture ou changement de prix | Pain souvent plus haut que la viennoiserie beurrée | Passage sous le seuil fixé par la maison |
| Invendus | Chaque soir | 5 à 15 % de la production | Plus de 10 % deux jours de suite |
| Heures au fournil | Chaque lundi | Heures ramenées au CA de la semaine | Hausse des heures sans hausse des unités |
Trois lignes méritent qu'on s'y arrête, parce que ce sont celles qu'on lit de travers le plus souvent.
Le coût matière se lit en pourcentage, jamais en euros
Une semaine calme et une semaine de fêtes n'ont pas le même volume, donc pas le même coût matière en euros. En pourcentage du chiffre d'affaires, la comparaison devient possible. D'après les données sectorielles compilées par Scalon, les achats de matières premières et de marchandises pèsent environ 31 % du chiffre d'affaires des boulangeries-pâtisseries françaises. Tenez votre ligne près de ce repère, et demandez-vous à chaque écart lequel des trois gestes a bougé : le prix payé au fournisseur, le prix affiché en vitrine, ou le grammage de la recette.
Votre chiffre d'affaires se compare à la même semaine, pas à la moyenne annuelle
Un pont de mai, une fermeture d'école, une livraison de commande pro : trois semaines qui n'ont rien à voir entre elles. Les comparer à une moyenne annuelle ne vous apprend rien. Comparez-les à la même semaine de l'an dernier, ou à la même semaine type de votre historique. Pour situer votre échelle, l'Insee recensait en 2019 1 600 établissements de boulangerie-pâtisserie dans l'artisanat alimentaire, employant 7 580 personnes et dégageant 210 millions d'euros de richesse, pour un chiffre d'affaires médian de 209 000 € contre 167 000 € pour l'ensemble des activités artisanales.
Les heures au fournil, la ligne que personne ne remplit
Un chiffre d'affaires stable avec deux heures de plus au pétrin, c'est une marge qui fond sans que la caisse le montre. Notez les heures, ramenez-les au CA de la semaine, et vous verrez apparaître les semaines où vous travaillez plus pour encaisser autant. C'est souvent cette ligne, pas le CA, qui décide si vous remplacez un départ ou si vous réorganisez les postes.
N'ajoutez aucun huitième indicateur tant que ces sept lignes ne sont pas lues chaque semaine, sans exception. La discipline vaut mieux que l'exhaustivité.
Comment monter la feuille en une heure
Un tableur suffit. Une ligne par semaine, une colonne par indicateur. Vous le remplissez avec ce que vous avez déjà : le ticket Z de la caisse, les bons de livraison, le bac du soir.
- Listez vos dix à quinze produits phares dans une feuille à part, avec leur prix HT, leur recette normalisée et leur coût matière théorique. Pas tout le catalogue. Ce qui fait 80 % des ventes.
- Ajoutez une colonne de coût matière payé, alimentée par la dernière facture de chaque ingrédient. C'est là que se voit l'écart entre ce que la recette prévoit et ce que vous payez réellement.
- Calculez le taux de marque : (prix HT moins coût matière) divisé par prix HT. Un pain aux céréales vendu 2,09 € HT avec 0,42 € de matière donne (2,09 moins 0,42) divisé par 2,09, soit environ 80 %.
- Calculez le coefficient : prix HT divisé par coût matière, ici 2,09 divisé par 0,42, soit environ 5,0. Ce chiffre parle mieux que le pourcentage quand vous négociez avec un fournisseur.
- Calculez les invendus en pourcentage : invendus divisés par production, jour par jour. Un pourcentage quotidien vaut mieux qu'un poids mensuel.
- Coloriez les seuils. Une cellule passe en rouge quand le coût matière dépasse votre limite. Vous voyez l'alerte sans relire la feuille entière.
Comptez une heure la première fois. Dix minutes par semaine ensuite. Ne cherchez pas l'outil parfait : une feuille tenue chaque lundi vaut mieux qu'un logiciel mal alimenté, et vous le savez déjà.
Comment lire une hausse de chiffre d'affaires
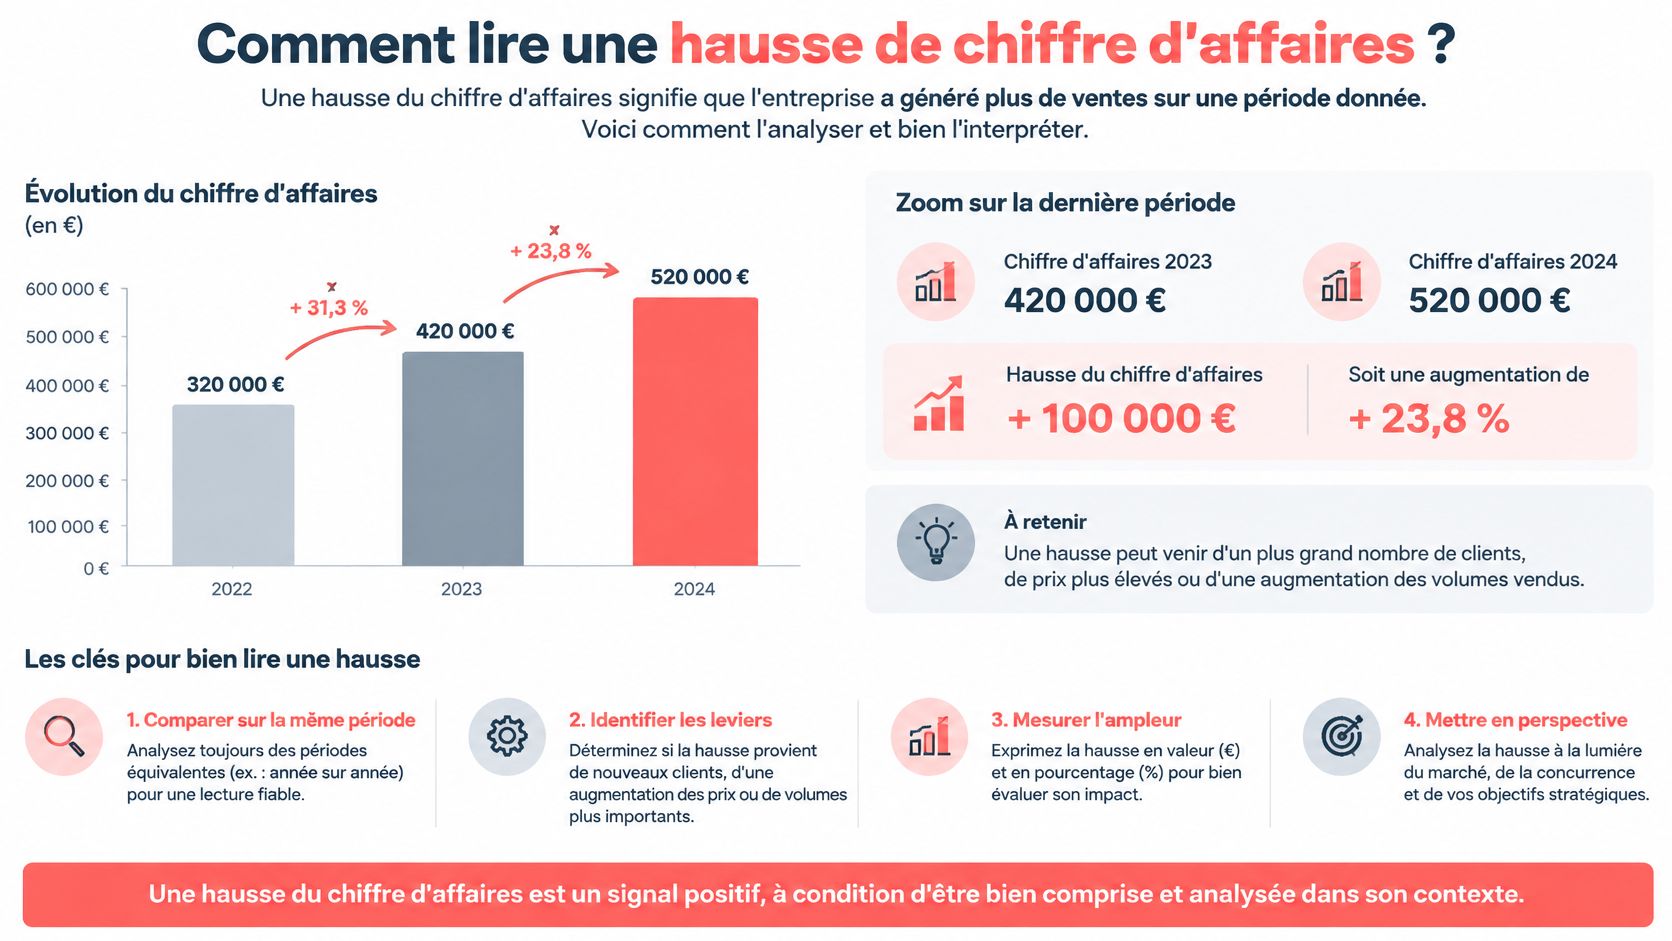
Le repère national donne le vertige. Selon l'Insee, le chiffre d'affaires des boulangeries-pâtisseries a progressé de 6,4 % en 2024, après une hausse limitée à 0,8 % en 2023, quand le commerce à dominante alimentaire en magasin ne gagnait que 1,9 % sur la même année.
Ce 6,4 % ne dit pas que votre boutique va mieux. Il dit que votre secteur a vendu plus cher, ou plus, ou autre chose.
Trois questions, dans cet ordre
Les unités vendues ont-elles suivi, ou seul le prix a-t-il bougé ? Le ticket moyen a-t-il monté parce que le client ajoute un sandwich et une boisson, ou parce que la baguette a pris 0,10 € ? La part de viennoiserie et de snacking a-t-elle remplacé du pain à plus faible marge unitaire ?
Prenons une semaine type à 7 000 €. Elle passe à 7 450 €, soit environ 6,4 % de plus. Trois lectures possibles, trois décisions différentes.
- 6,4 % d'unités en plus, prix inchangés. Vous avez mieux vendu, la fournée du lendemain se cale sur les unités de la veille, majorées prudemment.
- Un ticket moyen qui passe de 8,00 € à 8,50 € à nombre de clients constant. Attention : le total monte parfois parce que la fréquentation baisse et que seuls les gros paniers restent.
- Un glissement vers des produits plus chers, avec moins de passages en caisse. La marge peut s'améliorer ou se dégrader, selon les recettes concernées. Sans le détail par famille, vous ne le saurez pas.
Si le volume baisse alors que le chiffre d'affaires tient, la fournée du lendemain se cale sur les unités, pas sur le total de caisse.
Voici la même logique expliquée en images, avec les trois lectures d'une hausse :
La lecture par famille est ce qui transforme une hausse en décision. Une hausse portée par la baguette et le pain special n'appelle pas le même réglage qu'une hausse portée par la pâtisserie du week-end. Pour aller plus loin sur l'articulation entre volume prévu et volume réalisé, voyez notre méthode de prévision de la demande.
D'où vient vraiment la marge de chaque produit
Deux fours peuvent afficher la même marge moyenne en fin de mois. Le premier sait que le croissant la porte et que le pain de seigle la plombe. Le second voit un total. Seul le premier peut décider.
Le rapport 2025 de l'Observatoire de la formation des prix et des marges montre le décalage : en 2024, le coût de la matière première agricole de la chaîne blé-farine-pain a diminué, tandis que les marges brutes en aval progressaient, dans un contexte de ralentissement de l'inflation alimentaire à 1,3 % en moyenne annuelle. En 2021, la matière première représentait environ 9 % du prix hors taxes de la baguette, pour une marge brute agrégée en aval de 87 %. Des moyennes de filière, qui ne disent rien de votre vitrine.
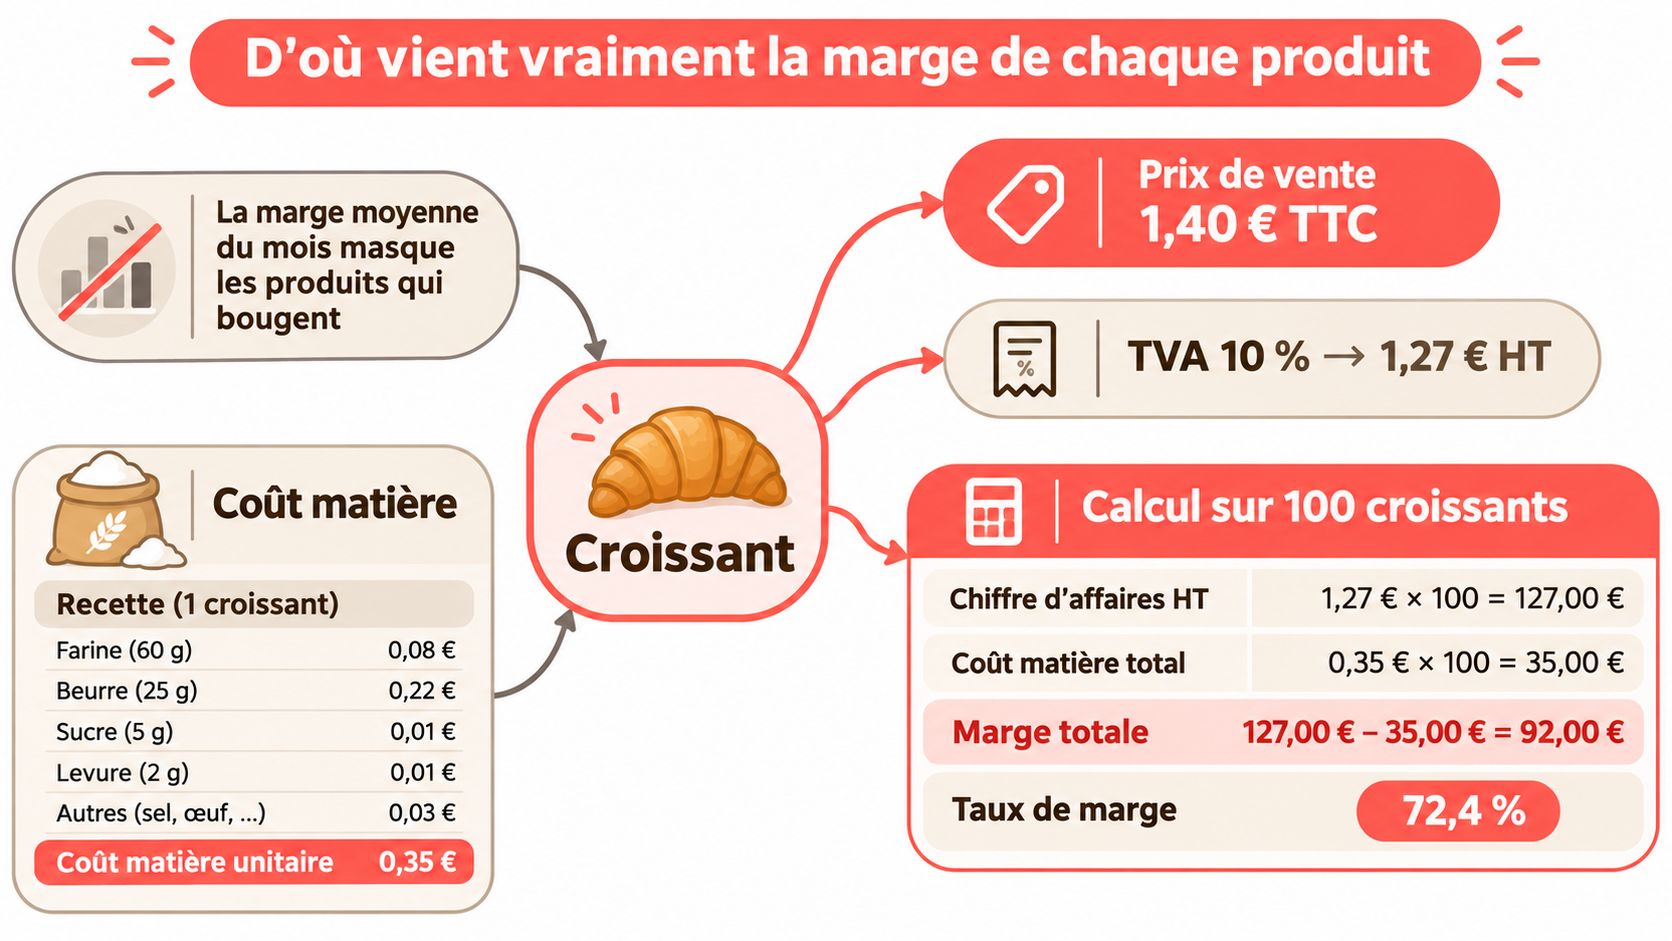
Le calcul sur 100 croissants, ligne par ligne
Croissant vendu 1,40 € TTC. TVA 10 % : 1,27 € HT. Coût matière de la recette normalisée : 0,38 €. Taux de marque : (1,27 moins 0,38) divisé par 1,27, soit environ 70 %. Coefficient : 1,27 divisé par 0,38, soit 3,3. Marge unitaire HT : 0,89 €, donc 89 € sur 100 pièces vendues. Voilà votre référence.
La facture de beurre arrive. La matière passe de 0,38 € à 0,44 €, le prix de vente ne bouge pas. La marge unitaire tombe à 0,83 € : six centimes perdus par pièce, 6 € sur 100 croissants, avant même de compter les invendus. Si 12 pièces restent en fin de journée, la perte matière directe atteint 12 fois 0,44 €, soit 5,28 €, et la marge non encaissée s'y ajoute.
Six centimes par pièce, c'est un ordre de réglage. Trois leviers possibles : le prix, le grammage, la fournée. Le chiffre ne sert qu'à choisir lequel bouger.
Les quatre effets à isoler sur la fiche
| Effet | Lecture, avant et après la hausse du beurre, à prix de vente inchangé |
|---|---|
| Prix de vente HT | 1,27 € avant, 1,27 € après. C'est la ligne qu'on oublie de vérifier, alors qu'elle n'a pas suivi |
| Coût matière unitaire | 0,38 € avant, 0,44 € après la facture. L'écart de 6 centimes est votre signal |
| Marge unitaire HT | 0,89 € avant, 0,83 € après. Une perte de 6,7 % sur la marge, pas sur le prix |
| Marge sur 100 pièces vendues | 89 € avant, 83 € après, hors invendus. Sur 12 semaines, 72 € de marge en moins sur ce seul produit |
Une hausse d'un point de coût matière, à chiffre d'affaires constant, retire environ un point de marge brute. C'est mécanique : le seuil d'alerte se fixe sur ce ratio, pas sur le total du mois.
Deux erreurs symétriques guettent. Augmenter toute la vitrine de 3 % alors que seul le feuilletage est touché fait fuir les clients sur des produits sains. Conserver un prix devenu faux par habitude se paie en silence, la marge globale n'ayant pas encore bougé. Le bon réflexe : retoucher un seul produit, par le prix ou le grammage, puis vérifier la fournée du lendemain. Le détail par recette, en suivant la méthode de calcul de marge sur coût direct, tranche à votre place.
Quels invendus doivent changer la fournée de demain
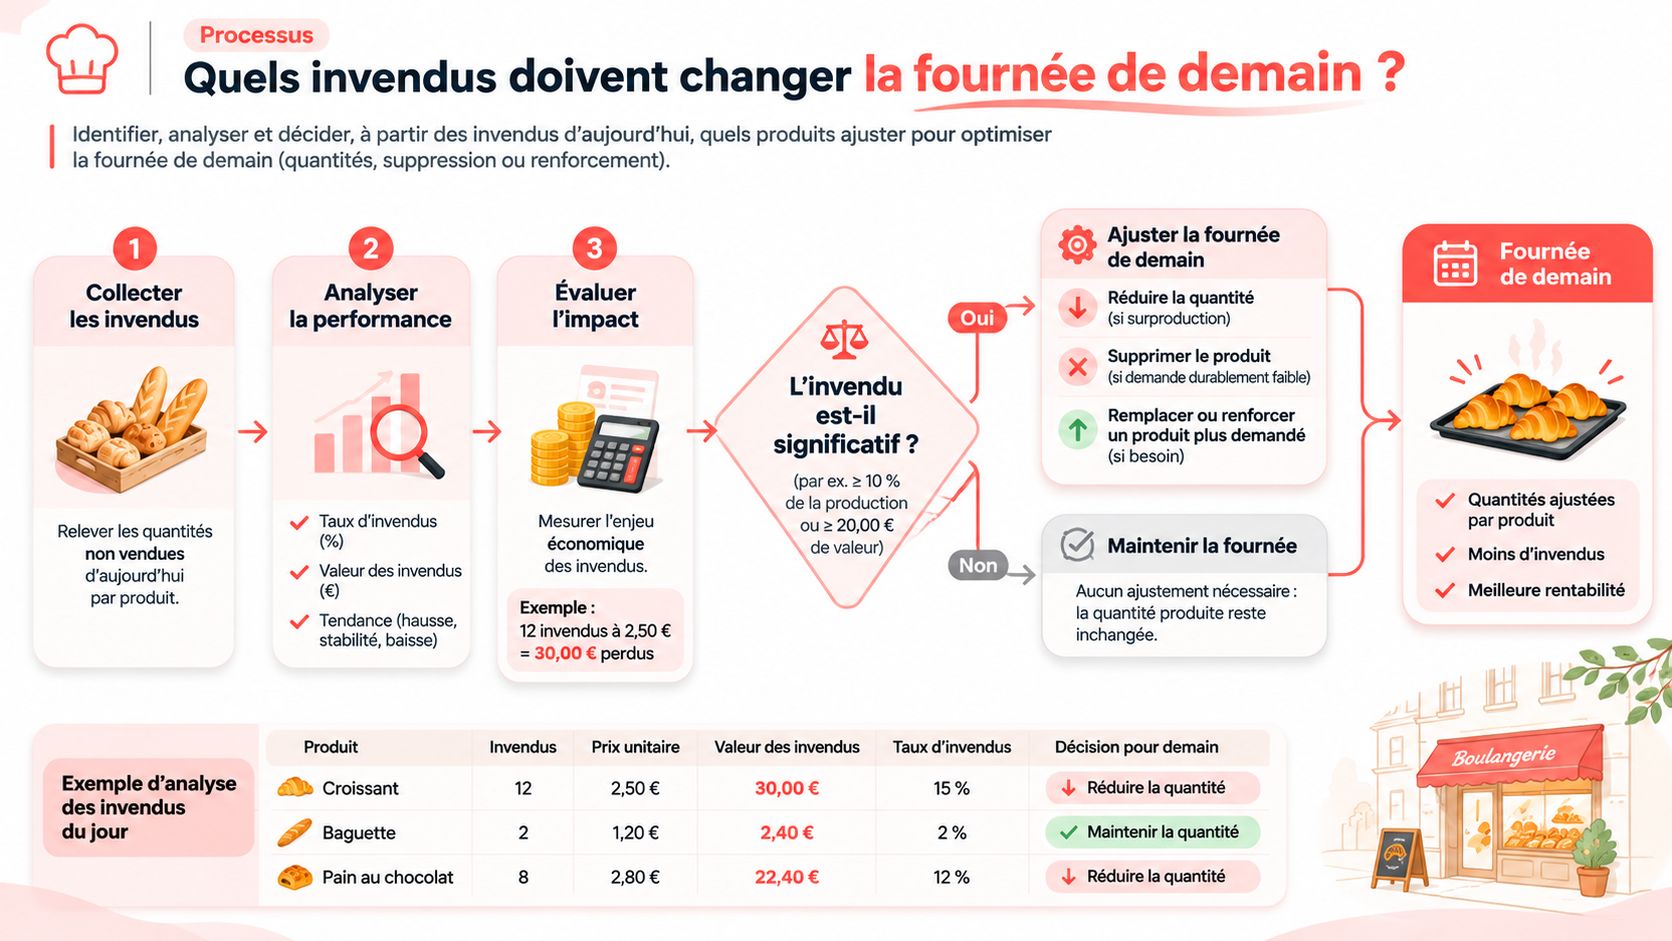
Un mardi calme, 40 baguettes partent au bac après une fournée prévue comme pour un samedi. Ce constat ne justifie pas de réduire la production toute la semaine. Testez plutôt une baisse de 30 pièces sur la deuxième fournée du mardi, puis vérifiez les ruptures avant 11 h. Si le rayon est vide trop tôt, vous avez déplacé le problème au lieu de l'avoir réglé.
Pour que le test serve, reliez chaque quantité invendue à sa cause : prévision trop haute, horaire mal choisi, assortiment inadapté, défaut de fabrication ou retour de la boutique. Le label national anti-gaspillage fixe des objectifs de réduction des pertes, à lire comme des repères et non comme des normes quotidiennes.
| Cause | Signal sur le bac | Action testée sur sept jours |
|---|---|---|
| Prévision trop haute | Bac de baguettes plein le mardi après un samedi chargé | Couper de 30 pièces la deuxième fournée du mardi |
| Fournée lancée trop tôt | Rayons vides à 10 h 30 et invendus à 19 h | Décaler la fournée de 30 minutes et noter l'heure de rupture |
| Assortiment inadapté au jour | Viennoiseries restées en vitrine, pain épuisé | Revoir la répartition par famille pour ce jour de semaine |
| Raté de fabrication | Pièces rejetées dès la sortie du four | Vérifier pâte, température et temps de fermentation sur la fiche de fabrication |
| Retour du point de vente | Produits remontés du magasin vers le fournil | Comptabiliser ces retours à part pour distinguer un problème de vente d'un problème de fabrication |
Deux bacs, deux règles
Une baguette du jour et un sandwich réfrigéré ne se gèrent pas de la même façon. La DGCCRF précise les règles d'étiquetage des denrées non préemballées, catégorie qui comprend notamment la baguette et la pâtisserie non emballées. Pour ces produits, ajustez la fournée et l'heure de mise en vitrine.
Pour un produit préemballé, vérifiez la date indiquée. La DLC, « à consommer jusqu'au », marque une limite impérative pour les denrées microbiologiquement périssables. La DDM, « à consommer de préférence avant », indique une période de qualité attendue, sans interdire automatiquement la commercialisation après cette date. La fiche DGCCRF sur la DLC et la DDM détaille la différence.
Le matin, contrôlez d'abord les produits réfrigérés à DLC courte, comme les sandwichs, salades et crèmes. La baguette du jour et le biscuit emballé ne suivent pas la même règle.
Une baisse des invendus peut aussi signaler une production trop courte. Suivez donc ensemble les invendus et les ruptures avant 11 h. La fiche du soir décrite dans notre guide sur les invendus en boulangerie permet de relier unités, euros, heure de la dernière vente significative et cause probable à la quantité modifiée pour le lendemain.
Quand la vue courte suffit et quand elle ne suffit plus
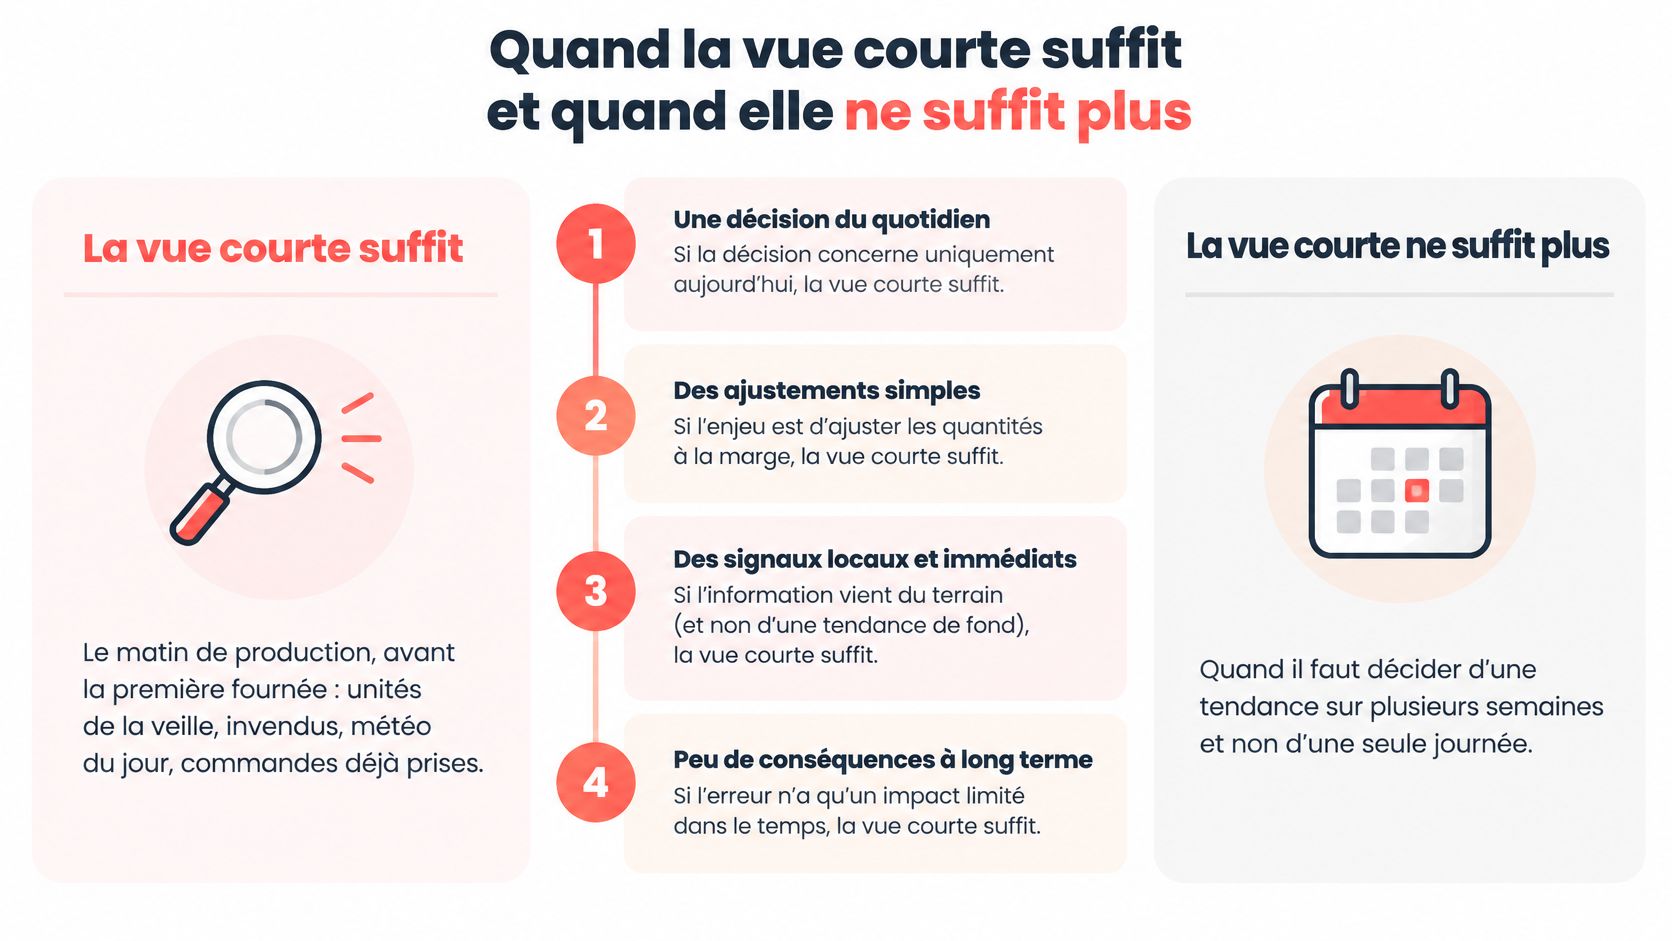
Quatre situations, une règle de zoom pour chacune.
Le matin de production, avant la première fournée. La vue courte suffit, et elle est même la seule utilisable. Unités de la veille, invendus de la veille, météo du jour, commandes déjà prises. Vous n'avez pas besoin du taux de marque pour décider 20 baguettes de plus.
Le lundi de gestion, une heure au calme. La vue courte sert de porte d'entrée. Vous n'ouvrez le détail que sur la ligne en alerte : une famille, un fournisseur, une recette. Pas tout le catalogue, jamais.
L'arrivée d'une facture de beurre, de chocolat ou d'emballage. La page unique ne suffit plus. Il faut les seules recettes qui portent cet ingrédient, et le prix minimal à appliquer pour tenir le taux de marque visé. Une hausse de 5 à 10 % sur la farine ne se traite pas par un pourcentage uniforme collé sur toute la vitrine : la baguette et la pièce montée n'ont pas la même sensibilité.
Un réseau de deux à cinq boutiques. La vue courte existe par point de vente. Le total du réseau ne se lit qu'après. Sinon, la boutique qui jette masque celle qui rompt.
L'énergie suit la même logique de calcul au lot. Pendant la tension sur les prix, l'enquête de l'Insee indiquait que, parmi les entreprises industrielles consommant plus de 3 % de leur chiffre d'affaires en gaz et électricité, la baisse d'activité anticipée dépassait 3 %, et que 70 % des entreprises de l'industrie agroalimentaire envisageaient d'augmenter leurs prix de vente. Une boulangerie artisanale n'est pas toute l'industrie agroalimentaire, mais le raisonnement tient : énergie du four et du laboratoire divisée par les unités produites, puis affectée aux familles de produits.
Deux cas où le mini tableau ment si on le laisse seul. Une semaine de pont ou de marché exceptionnel : comparez au même type de jour, pas à la moyenne. Et une hausse de coût qui touche une seule matière : raisonnez au lot, pas au pourcentage général.
Une alerte, une cause, une action datée. Si aucune ligne n'est rouge cette semaine, vous ne changez rien, et c'est aussi une décision.
Ce que vous faites dès lundi matin
Trois gestes, dans l'ordre, sans ajouter un huitième indicateur.
Premier. Notez les sept lignes de la semaine passée sur une feuille, même à la main. Écrivez en haut le seuil que vous acceptez pour le coût matière et pour les invendus. Une feuille avec des seuils explicites vaut mieux qu'un tableur parfait sans limite.
Deuxième. Prenez le produit qui a le plus bougé, souvent la viennoiserie après une facture de beurre, et refaites son calcul de marge sur le modèle des 100 croissants. Prix HT, coût matière réel, marge unitaire, marge sur 100 pièces. Vous saurez en dix minutes si le problème vient du fournisseur, du grammage ou de votre prix.
Troisième. Choisissez une seule fournée à modifier pendant sept jours. Notez la quantité, la date, et jugez à la fin sur deux chiffres à la fois : les invendus et les ruptures avant 11 h. Une fournée ajustée sans rupture, c'est une semaine gagnée. Une fournée ajustée avec ruptures, c'est une correction à faire.
Si le calcul à la main devient pénible dès la deuxième recette, notre calculateur de marge gratuit et sans inscription donne le taux de marge, le taux de marque, le coefficient et les prix HT et TTC de chaque produit en quelques saisies. Et si vous voulez voir ventes, prévisions, marges et invendus réunis sur un même écran mis à jour chaque matin, la démo Panify de 30 minutes part de vos propres tickets et d'une facture récente.
La bonne fin de semaine, ce n'est pas un classeur plus épais. C'est une fournée ajustée et un prix que vous savez expliquer.
Un tableau de bord mini ne vaut que par la décision qu'il déclenche, et c'est exactement ce que Panify met sur un seul écran : les ventes de la veille, les prévisions du jour, les marges par produit et les invendus, accessibles depuis un ordinateur, une tablette ou un téléphone. Si vous voulez partir de vos propres chiffres plutôt que d'un modèle générique, Panify propose une démo de 30 minutes avec un audit gratuit des invendus et des marges, et trois actions concrètes à lancer dès la semaine suivante, que vous choisissiez l'outil ou non.