
En France, le gaspillage alimentaire dépasse 4 millions de tonnes de denrées encore comestibles chaque année, selon l'Académie ADEME. Pour vous, ce chiffre se joue chaque soir, en vitrine. Une baguette reste, six croissants restent, trois parts de tarte restent. Réduire les invendus boulangerie ne consiste pas à produire moins partout. Chaque référence a son coût, son prix et sa vitesse de vente. Vous devez arbitrer produit par produit.
Table des matières
- Les causes des invendus et le levier pour chacune
- Combien coûte réellement un invendu
- Prévoir la fournée du lendemain pas à pas
- Quel niveau d'invendus accepter pour chaque produit ?
- Promotion, transformation ou don selon le produit
- Donner ses invendus sans risque juridique
- Installer le suivi des invendus dans votre semaine
Les causes des invendus et le levier pour chacune
Selon un projet de recherche présenté par l'INRAE, citant un rapport de l'ADEME, 40 % à 60 % des invendus seraient jetés, les autres débouchés étant principalement le don à des associations caritatives ou l'alimentation animale. La même page relaie une estimation d'environ 150 000 tonnes d'invendus de boulangerie par an, attribuée à une étude de l'ADEME publiée en 2016. Ce n'est pas un taux à appliquer à votre boutique. C'est un ordre de grandeur national. Votre seul repère fiable, c'est votre historique, jour par jour.
Ne cherchez pas une cause unique. Un invendu du lundi n'a pas la même origine qu'un invendu du samedi, et une tarte à la crème ne pose pas le même problème qu'une baguette. Regardez d'abord le signe visible au comptoir. Il vous dit où agir.
Six causes, six signes au comptoir
| Cause | Signe au comptoir | Levier |
|---|---|---|
| Surproduction systématique | Le même pain reste chaque soir | Baisser la fournée de fin de matinée de 10 à 20 % |
| Mauvaise lecture des jours | Pertes le lundi, ruptures le samedi | Prévoir par jour de semaine sur 8 semaines d'historique |
| Assortiment trop large | Viennoiseries et pâtisseries invendues partout | Retirer ou alterner les références peu vendues |
| Météo et événements | Chiffre bas sous la pluie, haut avant un marché | Ajuster la fournée selon la météo et le calendrier local |
| Fournées trop grosses | Pains durcis en fin de journée | Fractionner en deux fournées, la seconde selon les ventes |
| DLC courte | Snacking et pâtisseries jetées le soir | Fabriquer en petites quantités et écouler avant la DLC |
Prenez le pain qui reste chaque soir. Si c'est toujours le même, vous n'avez pas un problème de fréquentation. Vous avez un problème de calibrage. Baissez d'abord la fournée de fin de matinée, pas celle d'ouverture. Vous conservez une vitrine pleine le matin, vous coupez le surplus qui durcit l'après midi.
Prenez le lundi. Beaucoup de boutiques produisent comme un mardi, alors que le flux est différent. À l'inverse, le samedi part vite et vous finissez en rupture à 11 h. La réponse n'est pas un pourcentage global. C'est une prévision par jour de semaine. Un lundi se compare aux lundis, un samedi aux samedis.
L'assortiment et la DLC coûtent plus cher qu'on ne croit
Un assortiment trop large dilue les ventes. Vous fabriquez huit tartes en petites quantités, aucune ne tourne vraiment, toutes laissent une part. Retirez une référence faible ou alternez la un jour sur deux. Vous libérez de la place, du temps de tour et de la matière.
Le snacking suit une autre logique. Un sandwich a une DLC courte, une garniture chère et aucune seconde vie le lendemain. Fabriquez le en petites séries, quitte à compléter à 11 h 30 selon la file. Une rupture à 13 h 30 sur un sandwich coûte moins cher que dix sandwiches jetés à 19 h.
La météo et les événements locaux déplacent aussi la demande. Pluie le matin, marché annulé, vacances scolaires, travaux dans la rue. Notez ces faits à côté de vos ventes. Sans cette note, vous corrigerez une fournée qui était juste, un jour qui ne l'était pas.
Une boulangerie de quartier n'a pas le rythme d'une boutique en zone touristique, ni celui d'un point de vente près d'une gare. Ne copiez pas le taux du voisin. Chaque soir, posez vous une seule question. Cet invendu vient il de la quantité, du choix de la référence ou de la date ? La réponse désigne le levier.
Combien coûte réellement un invendu
Prenez une baguette tradition à 1,30 € TTC, coût de revient 0,35 € (farine, eau, sel, levure, énergie, temps de fournil). À 5,5 % de TVA, le prix hors taxe est d'environ 1,23 €. Le coefficient se calcule sur ce HT : 1,23 divisé par 0,35, soit environ 3,5. Le taux de marque, (1,23 − 0,35) / 1,23, ressort à environ 72 %. Diviser le TTC par le coût donne un ordre de grandeur au comptoir, pas une marge comptable.
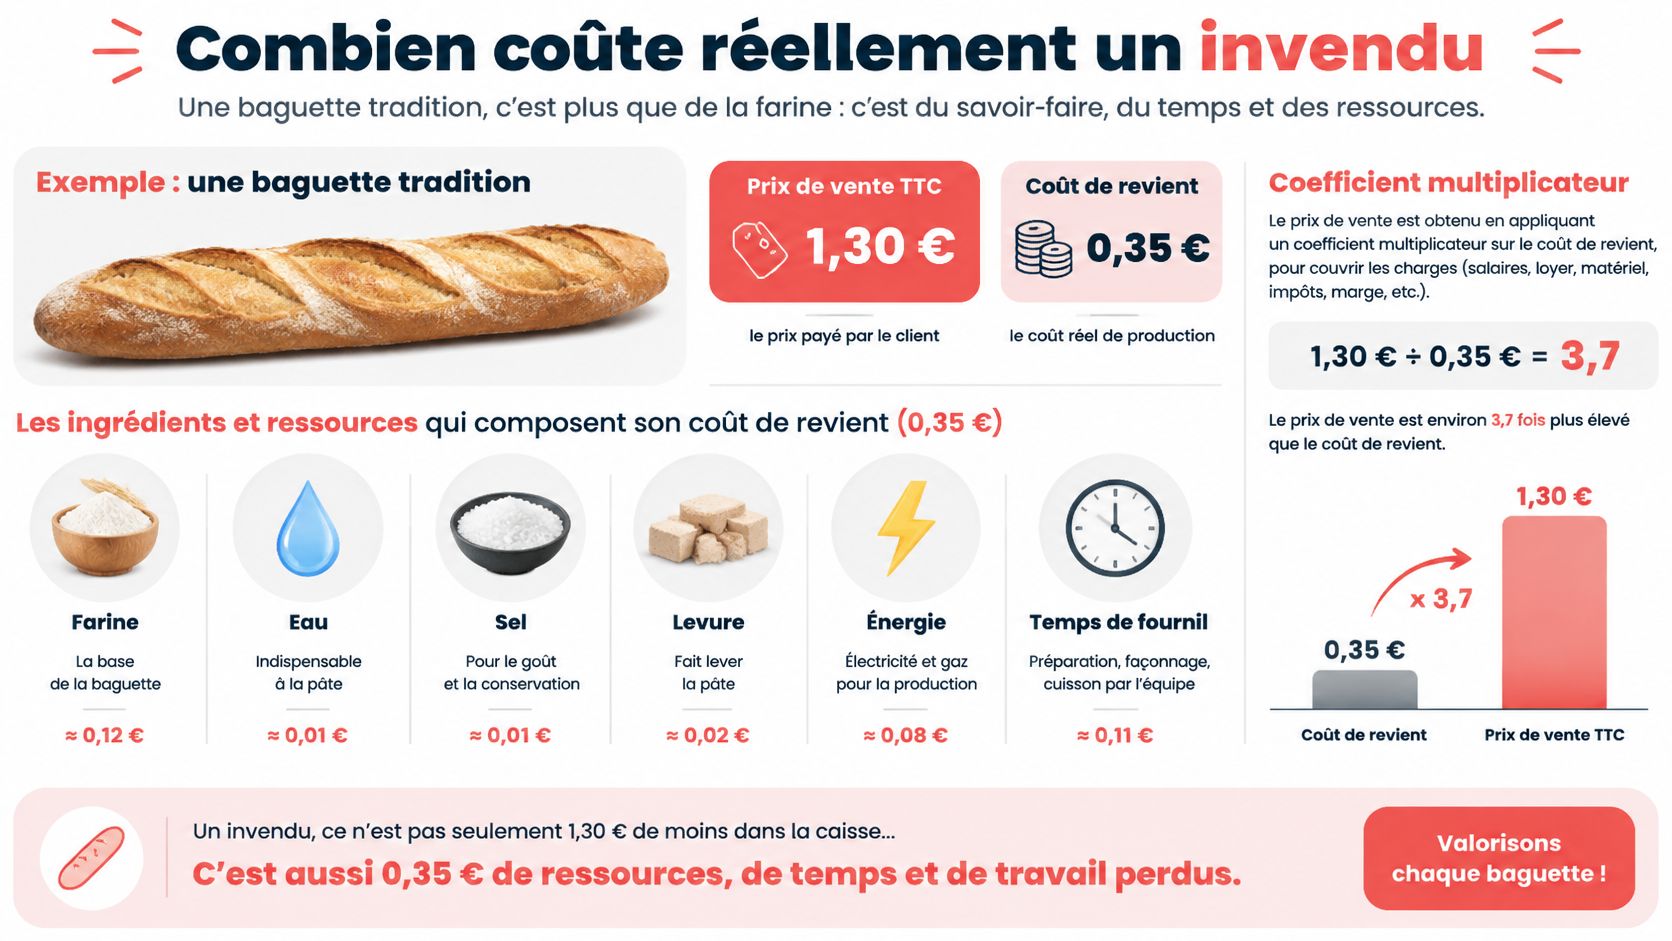
La baguette qui reste en bac sort 0,35 € de trésorerie. Le prix affiché est un manque à gagner. Il sert à décider si la dernière unité mérite encore d'être enfournée.
Vingt baguettes invendues par jour, dans cet exemple, font 7 €. Sur 300 jours d'ouverture, environ 2 100 € par an, pour une seule référence.
Un invendu coûte son coût de revient. Le prix affiché sert à décider si la dernière unité vaut la peine d'être produite, pas à mesurer la perte déjà subie.
Le même calcul, produit par produit
| Produit | Prix de vente TTC | Coût de revient | Coût d'un invendu |
|---|---|---|---|
| Baguette tradition | 1,30 € | 0,35 € | 0,35 € |
| Croissant pur beurre | 1,60 € | 0,55 € | 0,55 € |
| Part de tarte aux fruits | 4,50 € | 1,40 € | 1,40 € |
| Sandwich snacking | 5,50 € | 1,80 € | 1,80 € |
Ces montants sont des exemples de travail, pas des prix à recopier. Remplacez-les par vos fiches recettes. Dix baguettes invendues pèsent moins que trois sandwiches. Une part de tarte mobilise fruits, crème, fonçage et temps. Elle se suit plus finement qu'un pain courant.
Chaque référence a un seuil de production rentable, fixé par son coût de revient et son prix de vente. En dessous, la dernière pièce a encore une chance raisonnable de se vendre et de couvrir sa matière. Au-dessus, vous payez l'invendu. Couper le même pourcentage partout ignore cet écart : le croissant à 0,55 € et la tarte à 1,40 € n'ont pas le même droit à l'erreur.
Pour poser ce seuil sur vos fiches, calculez la marge sur coût direct, produit par produit en hors taxes. Le taux de marque se calcule sur le HT.
Ce que vaut la perte à l'année
Selon une notice d'Info Artisanat, une donnée relayée en 2025 indique un coût médian de 11 140 € par an pour une boulangerie-pâtisserie, soit 1,9 % du chiffre d'affaires, dont 60 % proviendraient des invendus. Un coût de 11 140 € à 1,9 % suppose un chiffre d'affaires d'environ 586 000 €. Sur une boutique à 300 000 € ou 400 000 €, le même ratio donne 5 700 € à 7 600 €. Appliquez le pourcentage à votre chiffre, pas le montant brut à votre taille.
Le coût complet additionne les matières, le temps de fabrication, l'énergie, l'emballage, la remise de fin de journée et le temps pour préparer un don. En face, une rupture fait perdre la vente, parfois le client du lendemain. Le bon niveau d'invendus se chiffre référence par référence, là où le prix couvre encore le coût de la dernière pièce.
Prévoir la fournée du lendemain pas à pas
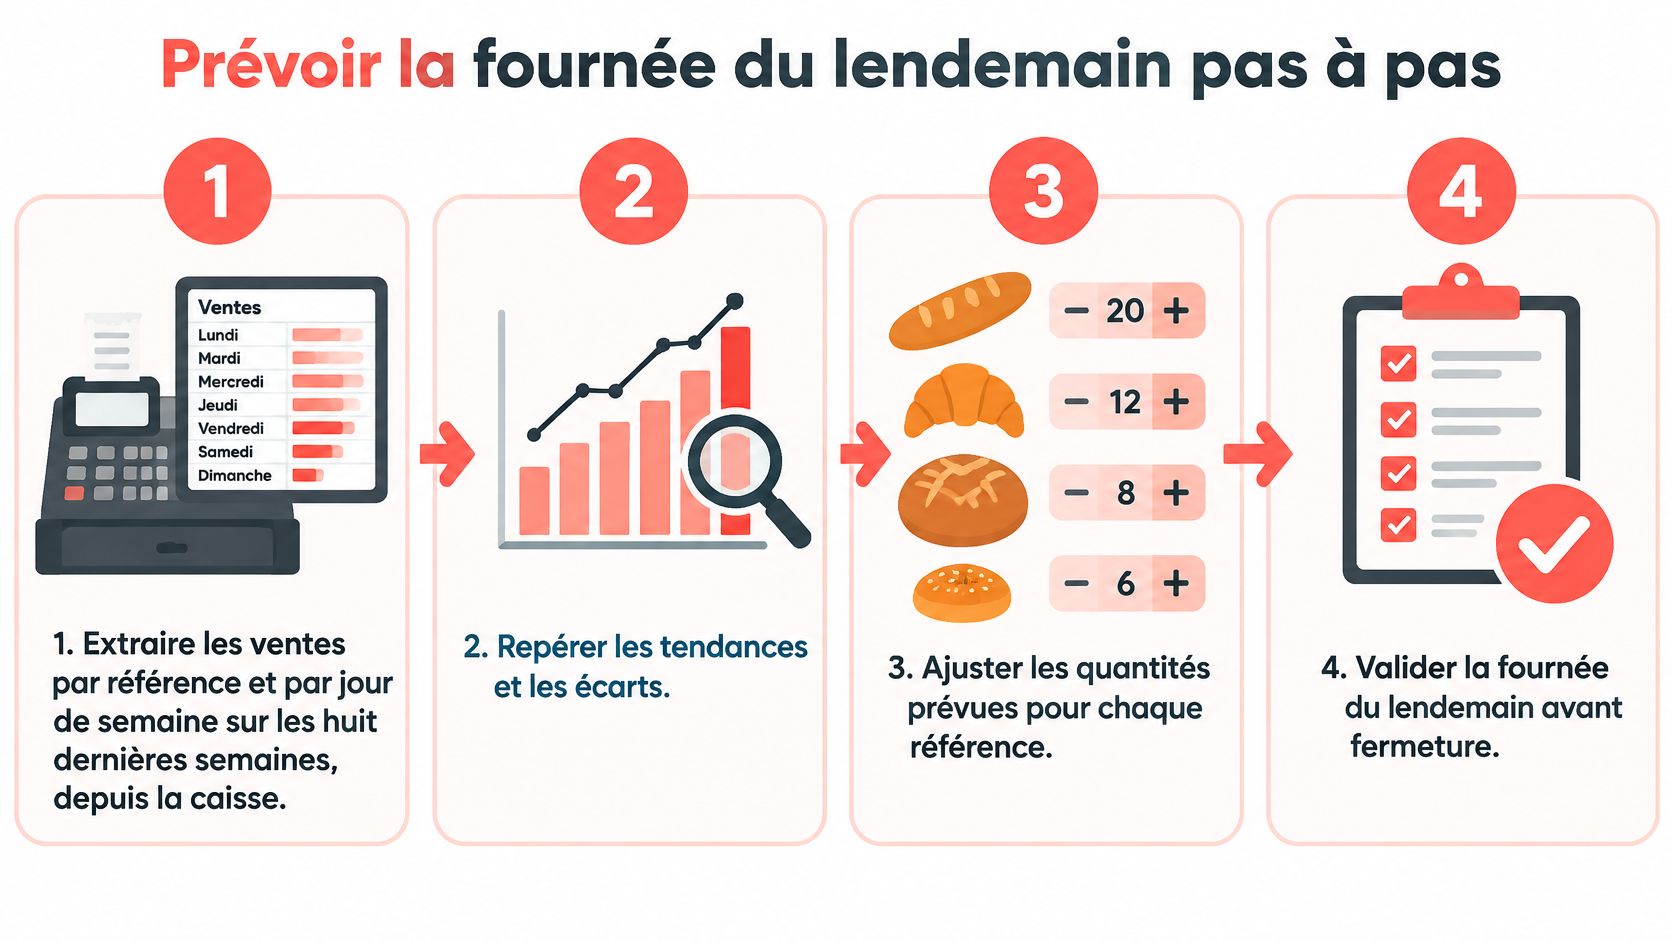
Faites ce travail le soir, avant la fermeture, quand la caisse du jour est lisible. Quinze minutes suffisent si vous suivez toujours le même ordre. Ne prévoyez jamais à partir d'une seule bonne journée.
La procédure du soir, en six temps
- Extrayez les ventes par référence et par jour de semaine sur huit semaines. Partez de la caisse, pas de votre souvenir. Huit lundis valent mieux que le lundi dernier, qui était peut être férié ou pluvieux.
- Repérez les produits épuisés avant midi et ceux restés à 17 h. Le premier cas signale une sous production, le second une surproduction. Sans l'heure de rupture, vous ne savez pas si vous avez manqué deux ventes ou vingt.
- Ajustez selon le contexte du lendemain. Pluie, forte chaleur, froid, vacances scolaires, marché, match, travaux, jour de paie dans le quartier. Notez l'ajustement en toutes lettres à côté du chiffre.
- Calculez la fournée avec une marge de sécurité différenciée. Par exemple, ventes prévues plus 5 à 10 % pour le pain, et 0 à 5 % pour les pâtisseries à DLC courte. Ajouter 20 % partout par précaution fabrique vos invendus.
- Fractionnez le pain en deux fournées. Par exemple, environ 70 % le matin, puis une seconde fournée calibrée sur les ventes de la première heure. Vous gardez du pain frais plus tard et vous coupez le risque d'un gros reste.
- Notez l'écart entre prévu, vendu et jeté. Reportez ces écarts dans le même tableau que vos ventes. Votre suivi hebdomadaire s'appuiera alors sur les mêmes chiffres, sans ressaisie.
Chaque étape corrige une erreur précise. L'étape 1 vous empêche de copier une journée exceptionnelle. L'étape 2 distingue la rupture de la simple fin de stock à 18 h 45, qui est normale. L'étape 4 vous oblige à traiter une tarte à la crème autrement qu'une baguette. L'étape 6 transforme une impression du soir en décision du lendemain.
Un exemple de samedi corrigé
Imaginez un samedi de septembre. La météo annonce de la pluie dès 9 h et le marché du quartier est annulé. Vos huit derniers samedis donnent 60 pains au chocolat vendus, mais les deux samedis pluvieux tombent autour de 45. Vous inscrivez 45 pièces, pas 60, et vous notez la raison. Si le soleil revient à 10 h, vous aurez peut être une rupture légère. C'est acceptable pendant vos premières semaines de réglage.
Je vous conseille de viser d'abord cette rupture légère sur les produits phares plutôt qu'un invendu massif. Vous resserrez ensuite, référence par référence. Une rupture à 12 h 30 sur un pain au chocolat vous renseigne. Quinze pièces jetées ne vous disent rien, sinon que vous avez trop produit.
La logique complète d'une prévision des ventes en boulangerie, jour par jour repose sur ce principe. Vous partez de l'historique, vous corrigez avec le contexte, vous vérifiez l'écart. Aucun outil ne remplace la note du soir sur ce qui s'est vraiment passé dans votre rue. Sans elle, vous répétez la même fournée et vous appelez cela de l'expérience.
Règle du soir : prévoyez avec huit semaines, corrigez avec demain, jugez avec l'écart.
Gardez la feuille simple. Une ligne par référence, quatre colonnes, prévu, produit, vendu, invendu. Si votre équipe ne peut pas la remplir en cinq minutes, elle ne la remplira pas. Et une prévision non vérifiée vaut une intuition.
Quel niveau d'invendus accepter pour chaque produit ?
Zéro invendu n'est pas toujours rentable. Si vous ne jetez jamais rien, vous manquez probablement des ventes en fin de journée. La bonne question porte sur la dernière unité produite. Vaut elle la peine d'être fabriquée ?
Utilisez cette règle. Une unité supplémentaire rapporte si sa chance d'être vendue dépasse le coût de revient divisé par le prix de vente. Dans l'exemple de la baguette tradition, 0,35 € divisés par 1,30 € donnent un seuil d'environ 27 %. Si la dernière baguette part au moins une fois sur quatre, la produire reste rentable en moyenne.
Pour la part de tarte aux fruits de l'exemple, 1,40 € divisés par 4,50 € donnent environ 31 %. Si la dernière part ne se vend qu'un jour sur quatre, soit 25 %, elle coûte plus qu'elle ne rapporte. Réduisez la quantité d'une part, ou d'une tarte entière selon votre découpage.
Quatre étapes pour trancher
- Calculez le seuil de chaque référence. Coût de revient divisé par prix de vente, en travaillant en HT pour une marge exacte.
- Relevez huit semaines de fins de journée. Notez les jours où le produit est parti jusqu'au dernier exemplaire et ceux où il est resté en vitrine.
- Comparez la fréquence au seuil. Au dessus, gardez la quantité. En dessous, réduisez d'une unité.
- Ne touchez qu'à une référence à la fois. Contrôlez le résultat une semaine plus tard, sinon vous ne saurez pas ce qui a marché.
Gardez une réserve pour vos produits phares. Une rupture sur la baguette tradition peut envoyer le client chez le concurrent, avec tout son panier. Le calcul simple ne montre pas cette perte. Pour ces références, acceptez un invendu un peu plus élevé, mais décidez le en connaissance de cause.
Promotion, transformation ou don selon le produit
Ne choisissez pas une sortie unique pour tout ce qui reste. Le bon débouché dépend du produit, de l'heure, de la DLC et du volume. Une baguette de 17 h et une tarte à la crème de 19 h ne suivent pas la même voie.
| Sortie | Produit typique | Quand l'utiliser | Marge récupérée | Contrainte |
|---|---|---|---|---|
| Vente à prix réduit | Pains, viennoiseries nature | En fin de journée, produit encore présentable | Partielle, selon la remise | Prix et date affichés clairement |
| Transformation | Baguettes, viennoiseries sèches | Pain perdu, chapelure, croûtons, crumble | Souvent bonne | Temps de fabrication et place en stock |
| Don à une association conventionnée | Pains, viennoiseries, snacking | Produits conformes avec enlèvement planifié | Nulle | Convention, étiquetage, traçabilité |
| Alimentation animale | Pain sec, viennoiseries sans garniture | Quand aucune autre sortie n'existe | Nulle | Collecte par un éleveur ou un ramasseur |
| Compostage ou méthanisation | Produits déclassés | Dernier recours | Nulle | Coût de collecte à votre charge |
Le cadre qui ordonne vos choix
Selon le ministère de l'Agriculture, sur les lois françaises contre le gaspillage alimentaire, la loi dite Garot, promulguée le 11 février 2016, établit une hiérarchie. Elle place la prévention en premier, puis le réemploi par le don ou la transformation, avant l'alimentation animale et, en dernier recours, le compostage ou la méthanisation. Elle interdit également de rendre impropres à la consommation des denrées encore consommables. La même page rappelle un objectif national de réduction de 50 % du gaspillage, avec une échéance à 2030 pour les autres secteurs de la chaîne alimentaire, dont la production et la vente de boulangerie.
Concrètement, ajuster votre fournée passe avant donner. Donner passe avant jeter. Mais la hiérarchie ne vous dispense pas de regarder la marge récupérable et le temps passé.
Ce qui marche selon la famille
La vente à prix réduit convient aux produits qui se conservent et restent présentables, pains et viennoiseries nature. Affichez clairement le prix remisé et la date. Évitez les pâtisseries à crème en fin de DLC. Une remise ne doit pas créer un doute sanitaire chez le client.
La transformation donne souvent la meilleure valeur. Pain perdu, chapelure, croûtons, crumble ou bugnes à partir de viennoiseries sèches. Comptez le temps de fabrication et la place de stockage. Une chapelure que personne n'utilise devient un invendu déguisé.
Prenez un cas simple. Il vous reste 40 baguettes à 17 h. Vous en vendez 15 à moitié prix, vous en transformez 10 en chapelure, les 15 dernières partent en don organisé ou en alimentation animale. Vous récupérez une partie de la valeur, vous ne déplacez pas tout le problème vers une seule filière. Décidez ce partage dès 17 h, pas à la fermeture quand l'équipe veut partir.
Donner ses invendus sans risque juridique
Donner n'est pas déposer un sac devant une association. Selon la fiche Service Public sur le don d'invendus alimentaires, le don doit être organisé avec une association habilitée à fournir de l'aide alimentaire, avec une convention de don et un plan de gestion de la qualité. Effectuer un don sans convention préalable constitue une infraction passible d'une amende correspondant à une contravention de 5e classe. Un dépôt informel de baguettes, viennoiseries ou sandwiches ne suffit donc pas.
Ce que la convention doit régler
- Les modalités de collecte : jour, heure, lieu de mise à disposition et personne responsable dans votre boutique.
- Les mentions sur les produits : date applicable, composition lorsque nécessaire, allergènes et numéro de lot lorsque nécessaire.
- La traçabilité : ce que vous remettez, en quelle quantité, et ce que l'association atteste avoir reçu.
- Les responsabilités : tri, contrôle d'hygiène, stockage temporaire et transport après enlèvement.
- Le refus possible : l'association peut refuser tout ou partie du don si sa capacité de transport ou de stockage ne suffit pas.
Ce dernier point compte. Un don planifié peut devenir une destruction si le camion ne passe pas ou si la chambre froide de l'association est pleine. Prévoyez un plan B pour les produits non enlevés. Sinon, vous déplacez le gaspillage au lieu de le réduire.
Le registre qui vous protège et vous renseigne
Tenez un registre interne simple. Une ligne par enlèvement suffit.
12 décembre, pains et viennoiseries, lot du jour, association destinataire, enlèvement à 19 h.
Ajoutez la quantité en pièces ou en poids, toujours avec la même unité. Ce registre distingue un don conforme d'une destruction. Il alimente aussi votre suivi. Si vos dons augmentent chaque semaine, votre production ne baisse pas. Vous avez organisé la sortie, pas réglé la cause.
Pour démarrer, contactez une association habilitée près de votre point de vente. Faites valider le mode d'enlèvement avant le premier sac. Préparez une étiquette type avec les mentions obligatoires. Testez le registre pendant une semaine, puis ajustez les horaires. Ne donnez que ce qui est conforme, étiqueté et encore consommable. Le reste suit une autre voie, assumée et tracée.
Installer le suivi des invendus dans votre semaine
Ne pilotez pas vos pertes avec un pourcentage moyen affiché au mur. Selon l'étude ADEME sur le gaspillage alimentaire dans les principaux métiers de bouche, réalisée auprès de 43 établissements répartis dans toute la France, il faut mesurer les pertes par activité et par étape. Distinguez la pâte ou les matières perdues au fournil, les produits fabriqués mais non vendus, les retours de vitrine et les produits écartés pour qualité ou sécurité. Cette ventilation vous dit si le problème vient de la fournée, de l'assortiment ou du snacking.
Trois indicateurs suffisent pour commencer
- Le taux d'invendus : invendus divisés par production, en nombre de pièces ou en poids, par famille.
- Le coût des invendus : invendus multipliés par le coût de revient de chaque référence.
- Le taux de rupture estimé : demandes non servies sur vos produits phares, notées par la vendeuse quand un client repart sans le produit cherché.
Le troisième indicateur vous évite de célébrer une baisse des invendus obtenue en vidant la vitrine à midi. Regardez toujours les pertes et les ruptures ensemble. Un bon tableau de bord pour votre commerce tient sur ces quelques lignes, lues chaque semaine, plutôt que sur vingt chiffres ouverts une fois par mois.
La routine hebdomadaire, en cinq temps
- Relevez les invendus par famille chaque soir. Pain, viennoiserie, pâtisserie, snacking. Même heure, même personne si possible.
- Consolidez le lundi. Additionnez la semaine et convertissez en euros avec vos coûts de revient.
- Comparez aux quatre dernières semaines. Une semaine isolée ment, quatre semaines montrent une tendance.
- Identifiez la référence qui pèse le plus dans le coût. Pas celle qui laisse le plus de pièces, celle qui laisse le plus d'euros.
- Ajustez une seule variable, puis notez le résultat. Une quantité, un horaire de fournée, une référence retirée. Pas les trois en même temps.
Les ratios publiés sont des points de comparaison, pas des objectifs universels. Votre boutique de quartier, un point de vente touristique et un réseau de plusieurs magasins n'ont pas les mêmes rythmes. Fixez votre cible à partir de votre propre historique, puis resserrez la progressivement.
Pour démarrer sans repartir de zéro, une semaine de ventes, tickets Z ou export de caisse, et une facture fournisseur récente suffisent. L'outil gratuit Perte invisible, sans inscription, calcule ce que les invendus coûtent vraiment sur une année à partir de vos ordres de grandeur. Faites ce premier calcul sur la semaine écoulée, ce soir. Vous saurez quelle référence corriger demain matin.
Vous pouvez tenir ce suivi dans un cahier, puis le consolider quand les références et les boutiques se multiplient. Panify réunit production, invendus, marges et ventes pour vous aider à chiffrer vos pertes par produit et à préparer la fournée du lendemain. Venez avec une semaine de ventes et une facture fournisseur récente, et repartez avec vos premiers écarts chiffrés, sans promesse autre que des chiffres lisibles.