
Lundi, 7 h. Vous connaissez les encaissements de la veille. Mais pourquoi la dernière fournée de croissants est-elle restée en vitrine ? Et le sandwich poulet a-t-il vraiment rapporté, une fois les invendus comptés ? Avant de relancer le fournil, c'est à ces questions qu'il faut répondre.
Table des matières
- Ce qu'un tableau de bord change au fournil
- Les indicateurs à suivre chaque matin
- Comment disposer les widgets sans se noyer
- Un lundi chiffré sur baguettes et snacking
- Mesurer invendus ruptures et dons
- Combien produire demain pour chaque référence ?
- Quand le coût matière impose un arbitrage
- Ce que vous faites dès demain matin
Ce qu'un tableau de bord change au fournil
Un tableau de bord restauration tient sur une page et relie les ventes, les unités produites, les invendus et la marge. Son rôle n'est pas de raconter votre mois. Il vous aide à décider quoi fabriquer, à quel moment et dans quelle quantité avant la prochaine fournée.
Vous n'avez pas besoin d'un export de tickets de caisse supplémentaire. Encore moins d'un classeur où personne ne retrouve la bonne recette. Vous avez besoin de comprendre pourquoi vous avez jeté des croissants tout en refusant des clients venus chercher une baguette.
Que faut-il regarder avant de lancer le pétrin ?
Pour cadrer un exercice de gestion, vous pouvez tester une boulangerie fictive avec un ticket moyen de 6 à 10 €, un chiffre d'affaires annuel de 300 000 à 400 000 €, une matière représentant 25 à 30 % du chiffre d'affaires et des invendus représentant 5 à 15 % des pièces produites. Ce sont ici des hypothèses de travail, pas des moyennes nationales à imposer à votre boutique.
La pression économique impose surtout de regarder au-delà des encaissements : dans la restauration traditionnelle, la marge brute moyenne a reculé de 1,0 % en 2025, selon l’observatoire diffusé par l'UMIH. Au fournil, vous devez traduire cette vigilance en décisions par recette et par fournée, sans appliquer mécaniquement les ratios d'un restaurant à votre boulangerie.
Le bon test : votre tableau doit vous faire modifier une quantité, un horaire, un grammage ou un prix. Sinon, il vous informe sans vous aider à piloter.
Les indicateurs à suivre chaque matin
Indicateurs du tableau de bord et décision du matin
| Indicateur | Ordre de grandeur | Quand le lire | Décision du matin |
|---|---|---|---|
| Chiffre d'affaires du jour | Votre référence du même jour de semaine | Chaque soir, face au même jour | Ajuster la première fournée |
| Coût matière | Objectif défini par recette | Chaque semaine, par recette | Recalculer prix ou grammage |
| Marge brute | Repère sectoriel à confronter à votre gamme | Chaque semaine, par famille | Isoler les références sous le seuil |
| Énergie | Part des factures dans le CA | Chaque mois | Revoir fours, vitrines et horaires de cuisson |
| Invendus | Hypothèse d'exercice de 5 à 15 % de la production | Chaque jour et par fournée | Baisser ou décaler la dernière tournée |
| Coefficient multiplicateur | Hypothèse de travail de 3 à 4 sur le coût matière | À chaque hausse de facture | Prix visé = coût matière × coefficient |
| Cadence par créneau | Unités vendues par heure et par fournée | Chaque jour | Renforcer ou couper une tournée |
| Productivité | CA par personne au fournil et en vente | Chaque mois | Distinguer plus de volume et plus d'heures |
Comment lire les ventes et la matière ensemble ?
Le chiffre d'affaires se compare au même jour de semaine, avec une amplitude d'ouverture comparable. Un lundi ne se juge pas face à un dimanche. Regardez aussi le nombre de tickets : une hausse des prix peut maintenir les encaissements alors que vous servez moins de clients.
Pour la matière, partez de la fiche recette : quantité réellement utilisée, prix d'achat actualisé et rendement obtenu. Un objectif global ne suffit pas. Vous devez savoir si la dérive vient du beurre des viennoiseries, de la garniture des sandwiches ou des fruits utilisés au tour.
L’Observatoire FIDUCIAL de la boulangerie-pâtisserie 2025 situe la marge brute moyenne autour de 68 %, le coût global de l'énergie à 4,48 % du CA en 2025 contre 4,34 % en 2024, et le prix moyen de la baguette à 1,10 € en 2025, en hausse de 14,5 % depuis 2022. Ce sont des points de comparaison sectoriels, pas une note attribuée à votre entreprise.
Quels calculs évitent les mauvaises décisions ?
- Marge brute : retranchez la matière consommée du chiffre d'affaires hors taxes. Elle doit encore financer le personnel, l'énergie, le loyer et les autres charges.
- Coefficient multiplicateur : divisez le prix de vente par le coût matière. Gardez une convention claire, notamment sur les montants hors taxes ou toutes taxes comprises.
- Cadence : suivez les unités vendues pendant le créneau que la fournée doit couvrir. La rotation du snacking répond à une autre question : combien de temps les produits restent-ils en vitrine ?
- Productivité : complétez le CA par personne avec les heures travaillées. Sinon, vous risquez de prendre une journée plus longue pour une meilleure organisation.
Pour l'énergie, examinez les usages avant d'accuser le tarif : four maintenu chaud entre des cuissons dispersées, vitrine mal réglée, équipement laissé en fonctionnement inutilement. Ne réduisez jamais le froid nécessaire à la sécurité alimentaire.
Chaque ligne doit avoir un responsable et une décision possible. Les chiffres actualisés chaque semaine ou chaque mois restent visibles le matin, mais vous n'avez pas à les recalculer quotidiennement.
Comment disposer les widgets sans se noyer
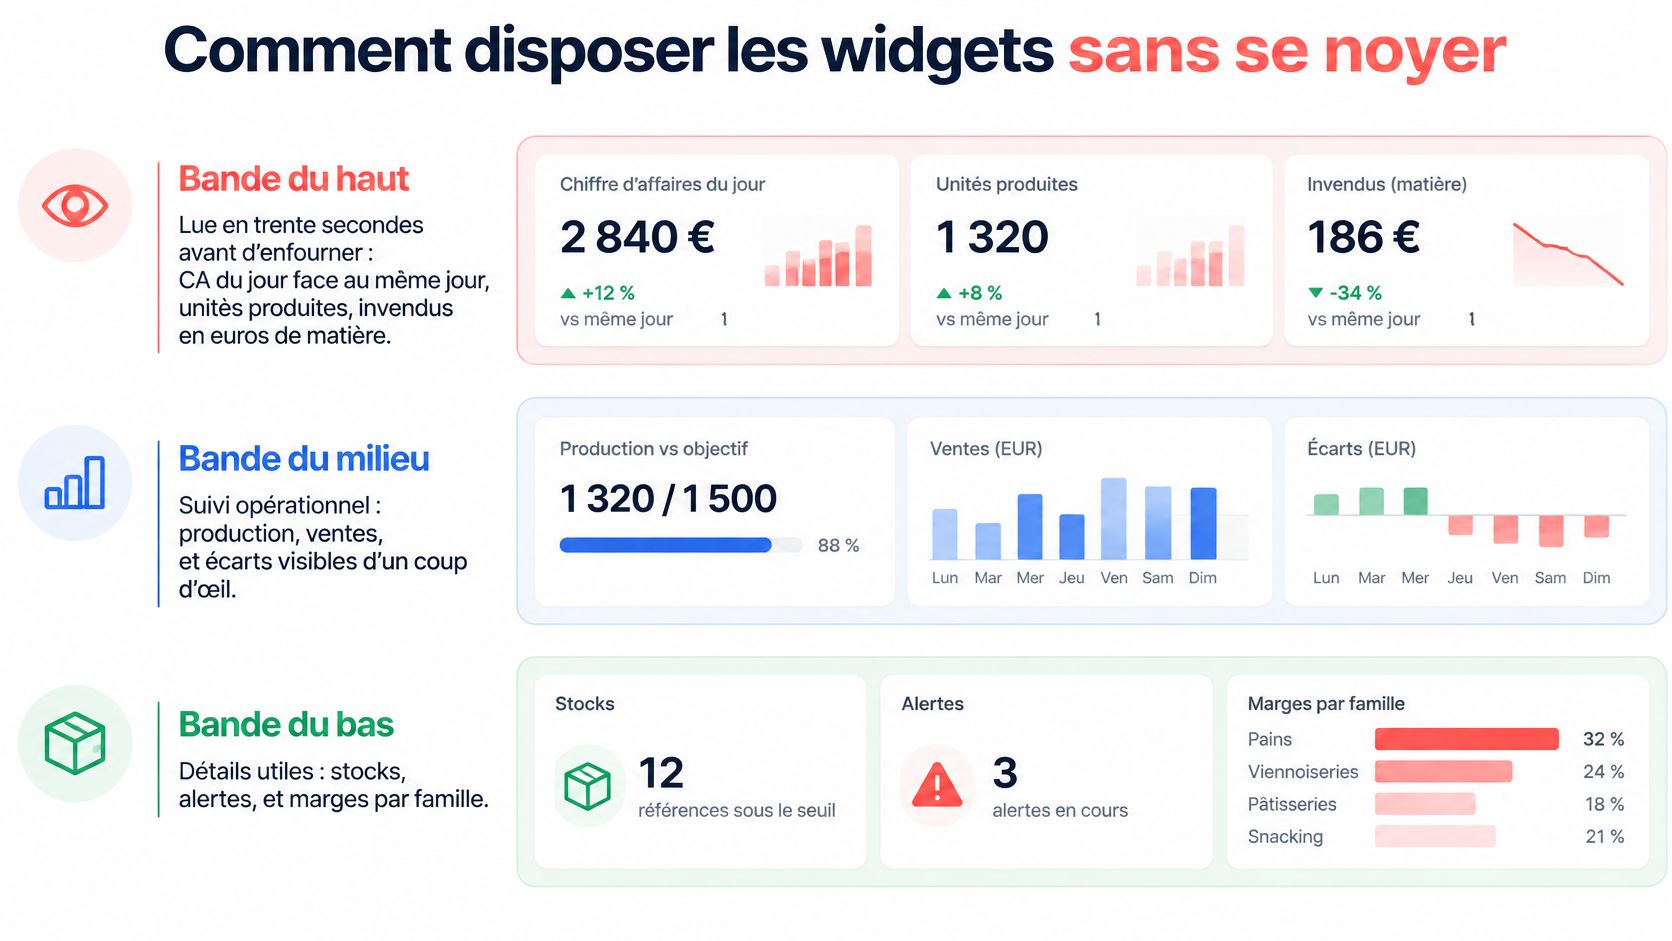
Une page lisible vaut mieux qu'un mur de graphiques. Un widget, c'est simplement un bloc d'information : une valeur, une comparaison ou une petite liste. Organisez ces blocs selon l'ordre dans lequel vous prenez vos décisions.
Voici une hiérarchie de lecture à adapter à votre point de vente.
Que mettre en haut de la page ?
Placez tout en haut ce qui peut changer la fabrication immédiate : ventes attendues face aux ventes réalisées, unités disponibles, matière perdue et ruptures observées. Limitez cette vue aux références qui font venir vos clients : baguette, croissant, pain au chocolat, sandwich du jour, pièce de snacking.
Une jauge d'invendus par fournée est utile si vous pouvez identifier la cuisson concernée. Un taux global de viennoiseries restantes l'est beaucoup moins : il ne dit pas si vous avez trop produit à l'ouverture ou trop relancé en fin de matinée.
Au milieu, séparez pain, viennoiserie, pâtisserie et snacking. Affichez pour chaque famille les ventes, la marge et les pertes. Une pâtisserie à prix élevé ne doit pas masquer un problème de quantité sur le pain.
Que garder pour l'analyse de fond ?
En bas, placez la dérive du coût des recettes, l'énergie et la productivité. Ces informations servent à préparer vos achats, vos prix et votre organisation. Elles n'ont pas à prendre la place du stock de sandwiches disponible avant le déjeuner.
Appliquez ces règles de conception :
- Une question par bloc. La liste des références sous le coefficient visé répond à une question précise. Une courbe mélangeant ventes, matière et météo n'y répond pas.
- Des euros avec les unités. Affichez la valeur matière à côté des pièces perdues, pas seulement un pourcentage.
- Une comparaison utile. Comparez une fournée à une fournée comparable, avec son créneau de vente.
- Une alerte prioritaire par bande. Si tout apparaît en rouge, votre équipe ne sait plus quoi traiter.
Pour plusieurs boutiques, commencez par une vue par point de vente. Une consolidation seule peut cacher une rupture dans une boutique et une surproduction dans une autre. Gardez aussi un bloc signalant les événements connus qui modifient la prévision : météo, fermeture voisine, jour férié ou animation locale.
Un responsable de vente doit pouvoir nommer la fournée à corriger sans ouvrir un autre écran.
Le grand livre, la TVA et les longues courbes annuelles restent accessibles ailleurs. Ils sont utiles à la gestion, mais pas devant le four avant le service.
Un lundi chiffré sur baguettes et snacking
Prenons un exemple entièrement fictif. Pour garder les calculs cohérents, tous les montants de cet exercice sont supposés hors taxes. Les résultats illustrent une méthode, pas la performance moyenne d'une boulangerie.
Le bilan visuel permet d'abord de comparer les produits.
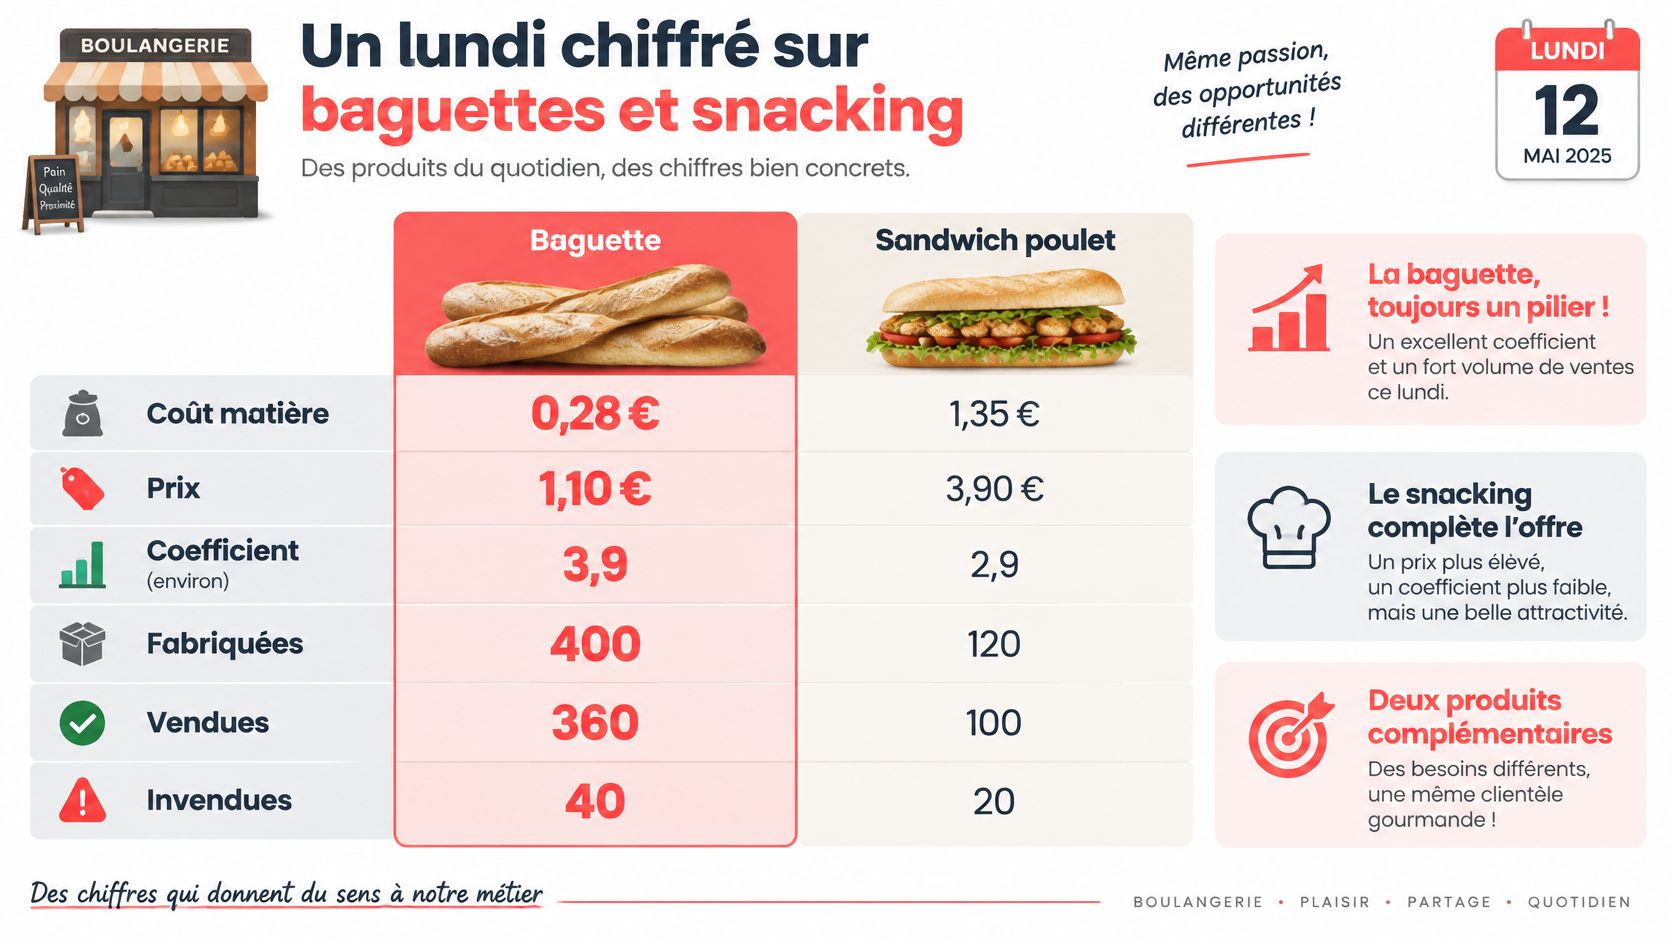
Un lundi de pain et de snacking, en euros de matière
| Produit | Coût matière | Prix | Coefficient |
|---|---|---|---|
| Baguette | 0,28 € | 1,10 € | 3,9 |
| Sandwich poulet | 2,40 € | 7,50 € | Environ 3,1 |
| Total du matin | Non additionnable à l'unité | Non additionnable à l'unité | À lire par produit |
Combien coûte réellement ce qui reste ?
Vous fabriquez 400 baguettes et en vendez 360. Les 40 restantes sont jetées dans cet exercice.
- CA pain : 360 × 1,10 € = 396 €.
- Matière des baguettes vendues : 360 × 0,28 € = 100,80 €.
- Matière jetée : 40 × 0,28 € = 11,20 €.
Vous préparez ensuite 40 sandwiches poulet et en vendez 30. Le CA snacking atteint 225 €, tandis que les 10 sandwiches jetés représentent 24 € de matière.
Le total des ventes atteint donc 621 €, pour 35,20 € de matière invendue, soit environ 5,7 % du CA de ces lignes. En pièces, vous avez perdu 50 produits sur 440 fabriqués, soit environ 11,4 % de la production. Ces ratios ne mesurent pas la même chose : ne les comparez pas entre eux.
Les sandwiches jetés coûtent davantage en matière que les baguettes jetées, malgré leur nombre inférieur. Voilà pourquoi compter seulement les pièces conduit à corriger la mauvaise production.
Faut-il réduire le pain si vous avez aussi connu une rupture ?
Supposons maintenant que vous ayez manqué de baguettes de 11 h à 13 h, puis trop produit lors d'une cuisson tardive. Si vous estimez avoir perdu 30 ventes pendant la rupture, le CA non réalisé atteint 33 €.
Ce montant n'est pas une perte matière. Pour comparer correctement les options, retirez la matière que vous n'avez pas engagée : la contribution potentielle perdue est ici de 30 × (1,10 € − 0,28 €), soit 24,60 €, avant les autres coûts variables éventuels.
Vous pouvez suivre un coût net de disponibilité interne, mais additionnez des coûts comparables : matière jetée et contribution estimée perdue en rupture. Ne soustrayez pas un CA manqué d'une perte matière pour prétendre calculer un bénéfice.
La décision devient concrète : maintenez le volume de pain en avançant la fournée utile, et testez 32 sandwiches au lieu de 40. Ce n'est pas une règle automatique, c'est la prochaine hypothèse à vérifier.
Pour compléter cette lecture opérationnelle :
Sur l'ardoise du bureau, gardez la matière jetée, les ventes estimées perdues et le coefficient par référence. La marge après invendus se calcule ensuite avec toute la matière fabriquée, pas seulement celle des produits vendus.
Mesurer invendus ruptures et dons
Le prix affiché en vitrine ne mesure pas votre perte. Pour chaque référence, enregistrez ce qui a été fabriqué, vendu au prix normal, vendu avec remise, donné et jeté. Attribuez à chaque sortie sa valeur matière.
L’ADEME décrit une démarche menée dans plus de 1 000 sites de restauration collective ayant permis une réduction du gaspillage alimentaire de 23 % en 2022. En boulangerie, retenez la méthode de mesure, sans transformer ce résultat en objectif garanti pour votre fournil.
Quelle sortie enregistrer pour chaque produit ?
Sorties d'invendus et règle à afficher
| Sortie | Exemple au magasin | Règle | Ce que le tableau garde |
|---|---|---|---|
| Vendu | Baguette, viennoiserie, sandwich avant la date | Vente autorisée si conservation respectée | Quantité, CA, créneau |
| Donné ou remisé | Pain encore propre à la consommation, biscuit après DDM | Produit sûr, avec contrôle adapté | Date, famille, quantité, valeur matière |
| Détruit | Sandwich, salade ou dessert dont la DLC est dépassée ou le froid rompu | Ni vente ni don d'un produit impropre | Quantité jetée et coût matière |
| Rupture | Sandwich demandé mais absent de la vitrine | Pas une perte matière, une vente potentiellement manquée | Heure, référence, ventes estimées perdues |
La rupture n'est pas une sortie physique. Gardez-la néanmoins dans le même suivi opérationnel, pour ne pas féliciter une équipe qui a supprimé les déchets en laissant la vitrine vide trop tôt.
Distinguez aussi les produits donnés des produits vendus avec remise dans vos enregistrements détaillés. Les premiers ne génèrent pas le même encaissement que les seconds. Ventilez ensuite par famille et par créneau de fabrication pour identifier la dernière fournée inutile ou le lot de pâtisseries trop ambitieux.
Où passe la frontière sanitaire ?
Selon les règles de conservation présentées par Service Public, la DLC, signalée par la mention « à consommer jusqu'au », interdit la vente après son dépassement, tandis que la DDM reste indicative sous réserve de la sécurité du produit. Le respect de la date ne suffit pas si les conditions de conservation ont été rompues.
Pour les sandwiches, salades, préparations traiteur et desserts réfrigérés, suivez la date applicable, la température et le statut de vente. Pour les biscuits secs et certains produits emballés relevant d'une DDM, prévoyez un contrôle adapté de l'état et de la qualité. Une remise ou un don ne doit jamais servir à écouler une denrée dangereuse.
Le seuil de plus de 400 m² concerne les distributeurs soumis à l'obligation de proposer une convention de don, selon le cadre des dons alimentaires présenté par Service Public. Ne déduisez pas votre situation du seul nombre de boutiques : vérifiez votre activité et votre surface.
À surveiller : un don reste utile, mais il ne prouve pas que vous avez mieux prévu la demande. Regardez aussi si vous avez cessé de fabriquer les quantités inutiles.
Le suivi des invendus en boulangerie doit donc distinguer prévention, valorisation et destruction.
Combien produire demain pour chaque référence ?
Partez des ventes du même jour de semaine, créneau par créneau. Regardez plusieurs semaines comparables plutôt que de retenir le lundi qui vous a marqué parce qu'il pleuvait ou qu'un groupe a vidé la vitrine.
Vous pouvez, par exemple, construire votre premier essai sur les quatre dernières semaines. Écartez ou annotez les journées atypiques : rupture prolongée, fermeture partielle, commande exceptionnelle. Des ventes faibles pendant une rupture ne signifient pas que la demande était faible.
Quand faut-il corriger la prévision ?
Ajoutez les événements connus : météo, vacances scolaires, jour férié, marché ou travaux devant la boutique. Une prévision issue de l'intelligence artificielle reste une estimation construite à partir de ces signaux et de votre historique. Vous gardez la décision de fabrication.
- Avant la fabrication : fixez une quantité par référence et répartissez-la entre les fournées possibles.
- En cours de matinée : comparez les ventes réelles à celles attendues, en tenant compte du délai de fabrication.
- À la fermeture : notez la correction retenue et sa raison pour préparer le lendemain.
Une marge de sécurité plus large peut se justifier sur un produit peu coûteux en matière et très demandé. Pour une pâtisserie garnie, vous devez aussi intégrer le temps de travail, la conservation et la possibilité réelle de vendre le reliquat.
Comme règle d'essai, vous pouvez prévoir une revue vers 10 h si l'écart dépasse 20 % de votre prévision. Ce seuil est un réglage de gestion à tester, pas une norme professionnelle. Le travail de prévision des ventes en boulangerie devient utile quand chaque correction reste explicable.
Quand le coût matière impose un arbitrage
Votre marge globale peut sembler satisfaisante alors qu'un éclair ou une formule déjeuner contribue trop peu aux charges. Ne concluez pas pour autant qu'une référence perd de l'argent à partir du seul coefficient : vérifiez aussi les pertes, le temps nécessaire et les autres coûts directement liés.
Commencez par identifier la cause. Vous ne corrigez pas une portion trop généreuse avec la même décision qu'une facture fournisseur en hausse.
Cause d'une marge en baisse et action
| Cause | Ce que vous voyez | Action |
|---|---|---|
| Prix fournisseur | Facture en hausse, grammage inchangé, coefficient sous votre seuil | Recalculer le prix ou assumer la marge |
| Grammage | Coût unitaire en hausse sans nouvelle facture | Repeser la recette au fournil |
| Mix de ventes | CA stable, marge globale en baisse | Pousser les références au-dessus du coefficient visé |
| Prix de vente trop bas | Coût stable, marge unitaire sous le seuil | Augmenter le prix ou réduire le format |
| Surproduction | Invendus élevés, contribution insuffisante après pertes | Baisser la fournée plutôt que solder |
Faut-il augmenter le prix ou revoir la recette ?
Quand le fournisseur augmente son tarif, actualisez d'abord la fiche recette. Vérifiez le conditionnement, le poids utilisable et le rendement : comparer seulement le montant total des factures peut vous tromper.
Si le prix d'achat n'a pas changé, pesez les produits. Contrôlez la garniture du sandwich, le poids de pâte et la finition au tour. Une recette écrite ne garantit pas que toutes les pièces sortent avec le grammage prévu.
Le taux de marque rapporte la marge au prix de vente hors taxes. Le coefficient rapporte le prix au coût matière : ce ne sont pas des indicateurs interchangeables. Aucun des deux, pris seul, ne démontre la rentabilité complète d'un produit.
Quand faut-il réduire la quantité plutôt que toucher au prix ?
Si vous vendez correctement une référence mais en jetez régulièrement une partie, commencez par la fabrication. Augmenter son prix sans corriger la surproduction peut laisser le problème intact. Solder systématiquement risque aussi de masquer une quantité de départ mal réglée.
Le mix demande une autre lecture. Si vos clients achètent davantage de formules peu contributives et moins de pain, le CA peut tenir alors que vous disposez de moins de marge pour payer l'équipe. Mettez en avant les produits qui contribuent réellement aux charges, en tenant compte de leur demande et du travail nécessaire.
Vous pouvez fixer une règle interne d'alerte, par exemple une revue le lundi lorsqu'une recette dépasse 30 % de matière pendant trois semaines. Présentez-la comme votre seuil de contrôle, pas comme une frontière universelle de rentabilité. Le suivi du coût des matières premières en boulangerie sert précisément à distinguer ces causes avant de modifier toute la gamme.
Ce que vous faites dès demain matin
Commencez avec une feuille et vos fiches recettes. Vous n'avez pas besoin de changer de caisse pour vérifier si votre dernière fournée était justifiée.
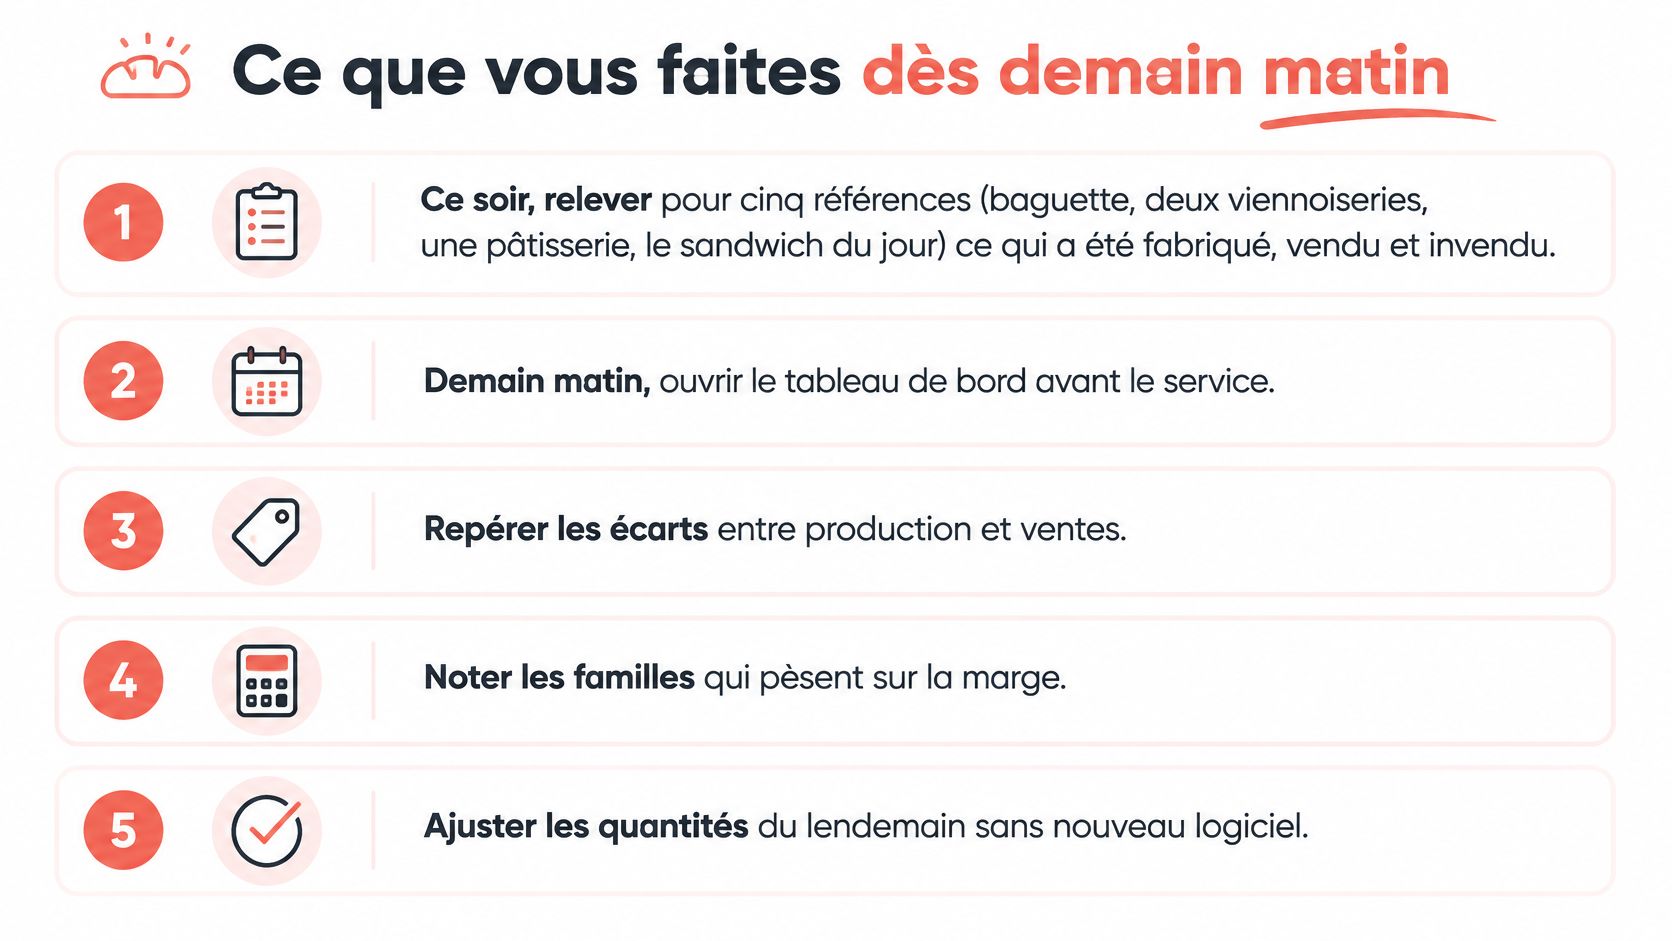
- Relevez les mouvements ce soir. Choisissez cinq références : baguette, deux viennoiseries, une pâtisserie et le sandwich du jour. Notez les quantités fabriquées, vendues, données et jetées.
- Valorisez les pertes. Multipliez les quantités jetées par leur coût matière. Ajoutez l'heure des ruptures et une estimation prudente des demandes non servies.
- Comparez des journées comparables. Regardez le même jour de la semaine précédente. Annotez les événements qui rendent la comparaison imparfaite.
- Actualisez les recettes concernées. Recalculez le coefficient des références dont les achats ont changé. Vérifiez aussi les grammages réellement pratiqués.
- Choisissez une correction. Modifiez une quantité, un prix ou un grammage. Si vous changez tout ensemble, vous ne saurez pas quelle décision a produit l'effet observé.
- Stabilisez la page. Gardez ce format une semaine avant d'ajouter d'autres blocs. Faites noter la décision par la personne qui l'applique, au fournil ou en vente.
Cette checklist vous aide à installer le relevé quotidien.
Pour vérifier une recette sans construire un tableur, utilisez le calculateur de marge. Gardez toutefois la même base de calcul pour les achats et les ventes, puis ajoutez les pertes pour apprécier la contribution réelle.
À 7 h, votre question doit être précise : quelle fournée change aujourd'hui, et de combien d'unités ?
Parmi les outils de pilotage, Panify centralise les ventes, les recettes, les factures et la production pour suivre les marges, les invendus et préparer les quantités à fabriquer. Consultez ses fonctionnalités si vous souhaitez rassembler ces informations plutôt que les ressaisir dans plusieurs fichiers, et vérifiez leur compatibilité avec votre organisation.