
Il est 19 h. Vous fermez la caisse. Il reste 28 baguettes, 12 croissants et 4 tartes. Vous notez les chiffres sur un cahier. Demain matin, vous referez presque les mêmes fournées, faute de comparer ces invendus aux ventes, au coût matière et à la facture de beurre reçue lundi.
Ce décalage coûte cher. Pas parce que vous manquez de chiffres. Parce qu'ils vivent dans des endroits séparés. Un logiciel ERP agroalimentaire utile en boulangerie sert d'abord à les relier, de la pâte à la caisse, puis de la caisse à la marge.
Table des matières
- Ce qu'un logiciel ERP doit relier au fournil
- Comment une donnée circule de la pâte à la caisse
- Recalculer la marge quand le beurre augmente
- DLC, DDM et factures à ne pas mélanger
- Les critères pour ne pas choisir un logiciel d'usine
- Trois situations de fournil et ce qu'il faut y voir
- Chiffrer les invendus avant de signer
Ce qu'un logiciel ERP doit relier au fournil
Une baguette vendue en caisse doit pouvoir être rapprochée de sa recette, de la farine utilisée et de la fournée qui l'a produite. À l'échelle d'une boulangerie, les volumes de ventes, le ticket moyen, le coût matière et les invendus varient selon chaque boutique. Les chiffres n'ont de sens que reliés aux produits et aux achats réels.
Les flux qu'un ERP de boulangerie doit relier
| Besoin du fournil | Ce que l'ERP relie | Indicateur utile |
|---|---|---|
| Fournées du matin | Historique des ventes, commandes pro, jours fériés | Quantités à produire par référence |
| Stocks de matières | Seuils, réceptions, besoins des recettes | Risque de rupture de farine ou de beurre |
| Recettes et bases | Ingrédients, grammages, bases comme la crème | Coût de revient par pièce |
| Caisse et point de vente | Tickets, offerts, formules snacking | Ventes par créneau |
| Invendus du soir | Produit, vendu, jeté ou donné | Taux d'invendus et coût matière perdu |
| Achats fournisseurs | Besoins réels et commandes | Écart entre commandé et consommé |
| Factures | Prix, quantités, date d'application | Écart entre coût théorique et coût facturé |
| Plusieurs boutiques | Mêmes recettes, ventes par point de vente | Ratios comparables, pas des volumes bruts |
Pour juger un outil, suivez une baguette jusqu'à la marge. La recette donne son coût de revient. La caisse enregistre sa vente. Le relevé des invendus montre ce qui n'a pas été vendu. Une facture fournisseur actualise le prix des matières premières.
Un tableur peut calculer une marge, mais il ne rapproche pas automatiquement le ticket de caisse, la recette et le produit jeté le soir. Un ERP conçu pour l'usine peut suivre les lots et les palettes sans répondre aux besoins d'un fournil, comme le levain ou une fournée d'appoint. Vérifiez que les flux du tableau correspondent à votre organisation. Si la caisse, les recettes et les factures restent séparées, vous devrez encore ressaisir les données.
Comment une donnée circule de la pâte à la caisse
Suivez une journée complète. La donnée ne naît pas en comptabilité. Elle naît la veille, quand vous décidez ce que vous allez produire.
La veille et la réception
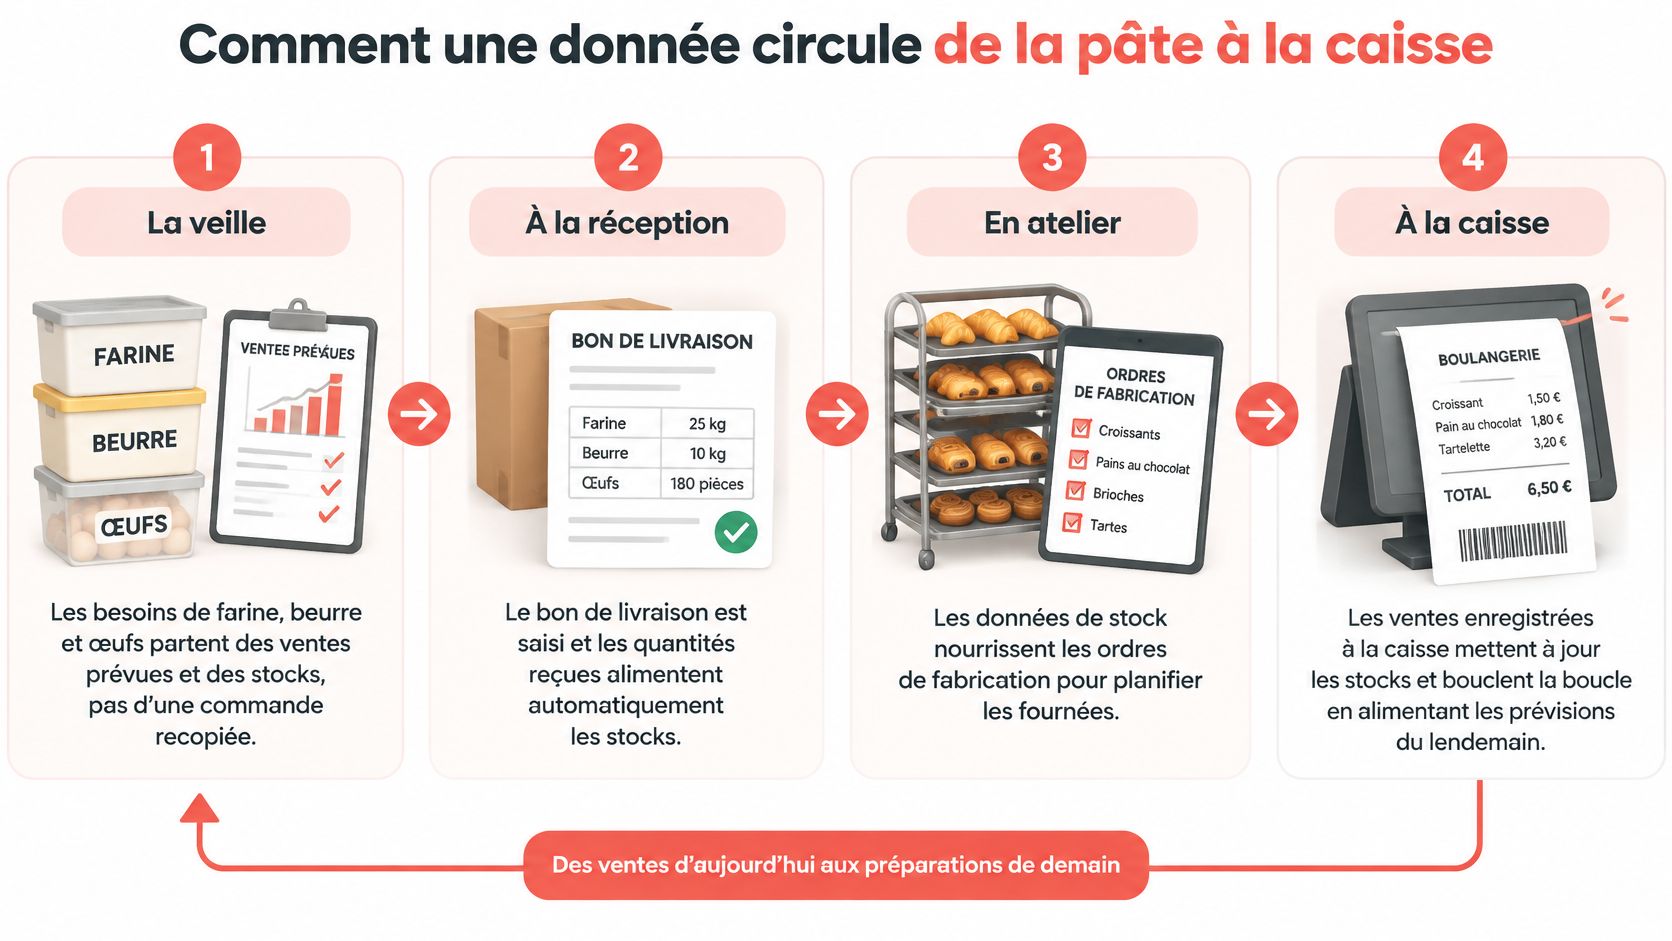
Vous partez des ventes prévues pour demain. Jour de semaine, météo, commandes pro, veille de fête. Ces ventes donnent des quantités par référence. Les recettes traduisent ces quantités en besoins de farine, beurre, œufs, chocolat et emballages. Le stock restant corrige ensuite la commande. Vous ne recopiez pas la commande de la semaine dernière. Vous commandez ce que la production va réellement consommer.
À la réception, le bon de livraison fait deux choses. Il met à jour le stock. Il enregistre aussi le prix du jour. Si le beurre livré n'a pas le prix prévu, l'écart apparaît tout de suite, pas à la fin du mois. Chez nous, chaque employé entre son code à 4 chiffres sur la tablette et ne voit que son travail. Le boulanger voit la production du jour, sa feuille, son levain et sa check-list d'arrivée. La vendeuse voit les ventes, les commandes pro, les offerts et la clôture du soir.
Le schéma ci-dessous résume ce parcours, de la prévision à la vente.
En atelier puis à la caisse
La recette décline ensuite la pâte et les bases. Une crème pâtissière sert à plusieurs gâteaux. Son coût ne doit pas être saisi deux fois, ni oublié dans la tarte du jour. Vous valorisez la base une fois, puis chaque produit fini hérite de sa part, au grammage près.
La feuille de production transforme cette prévision en fournées. Elle doit tenir compte de ce que votre four peut prendre. Inutile de prévoir 47 croissants si votre plaque en porte 24. Arrondissez à la fournée, pas à l'unité théorique.
À la caisse, chaque ticket alimente la boucle. Baguettes du matin, formules snacking à midi, viennoiseries de l'après-midi. Les offerts comptent aussi. Un produit offert consomme de la matière sans produire de chiffre d'affaires. Si vous ne le distinguez pas d'une vente, votre marge par référence devient fausse.
Le soir, séparer produit, vendu et invendu
Le soir, vous fermez la boucle. Quantité produite, quantité vendue, invendus. Puis la destination de ces invendus. Jeté, donné ou reporté quand le produit le permet. Cette distinction change la lecture. Un produit donné n'a pas le même effet qu'un produit jeté, même si le coût matière perdu reste proche.
Règle pratique. Pour chaque invendu, gardez au minimum la référence, la date de fabrication, la quantité produite, la quantité vendue, les invendus, le créneau et le point de vente.
Ce découpage rejoint le travail de l'ADEME sur le gaspillage alimentaire dans les métiers de bouche, mené dans 43 établissements dont des boulangeries-pâtisseries, qui distingue les pertes par zone, stockage, préparation et vente, et leur associe un coût économique. Vous pouvez alors rattacher chaque perte à une cause. Surproduction au laboratoire. Péremption en stock. Erreur de préparation. Invendus en vitrine.
Un taux unique pour toute la gamme ne sert presque à rien. Les baguettes de 11 h ne se corrigent pas comme les croissants de l'après-midi. Les formules déjeuner obéissent à une autre logique. Baisser une fournée peut supprimer des invendus. Baisser la suivante de la même façon peut créer une rupture à 8 h. L'ERP devient alors votre cahier de fabrication qui se met à jour tout seul.
Recalculer la marge quand le beurre augmente
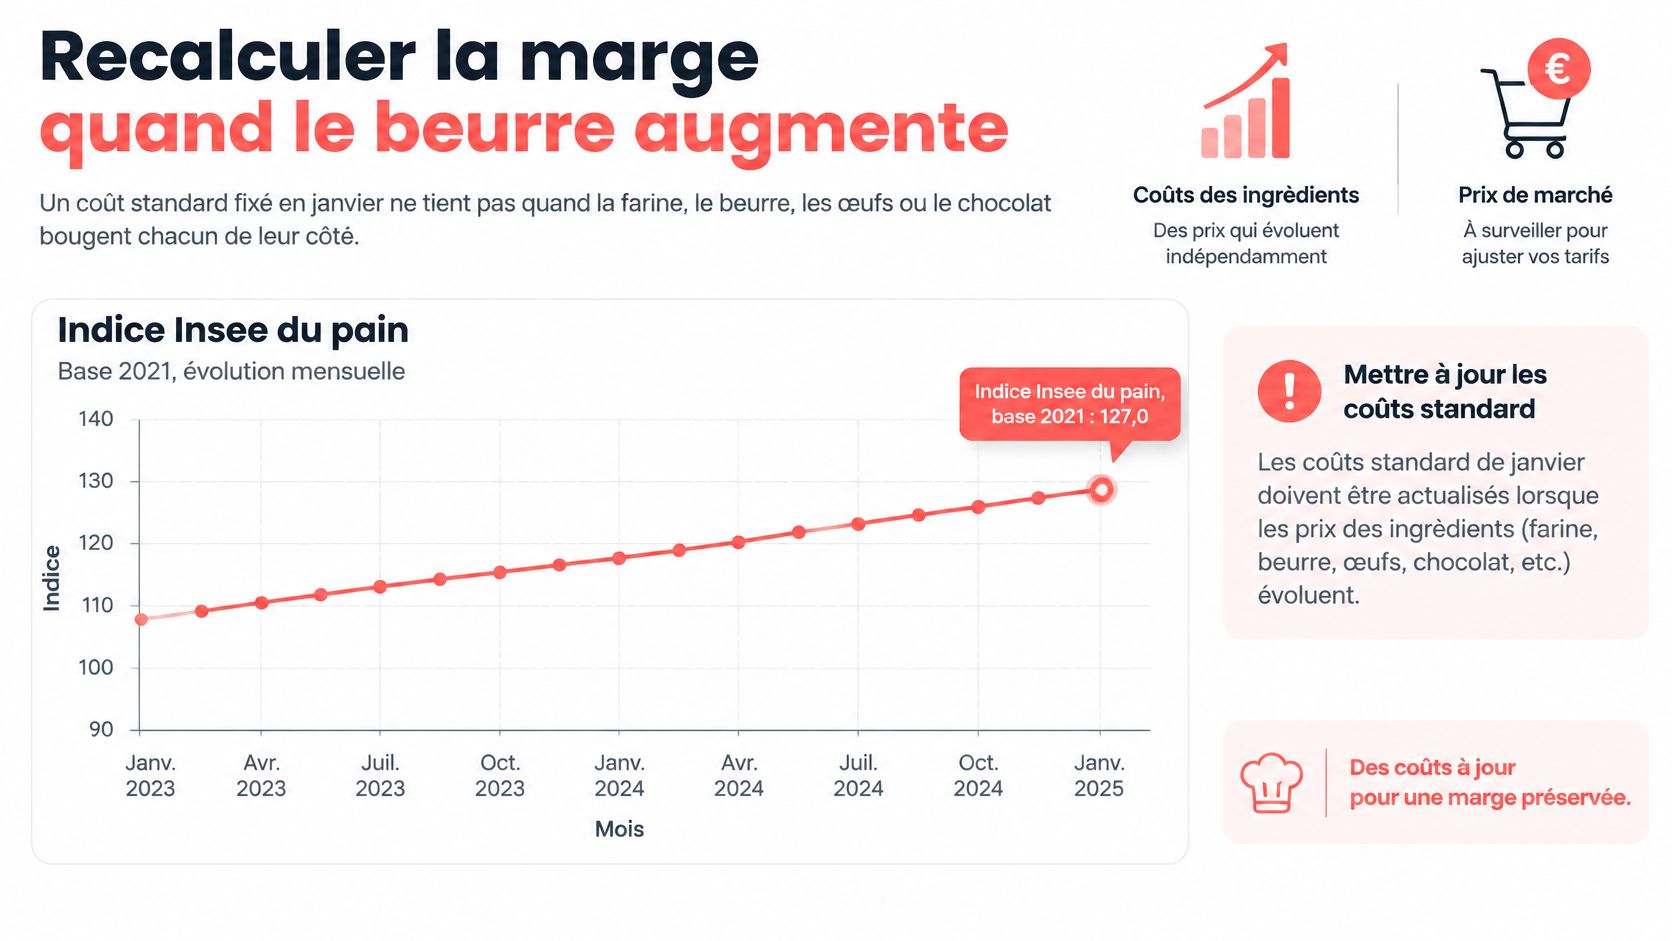
Une fiche recette peut rester inchangée alors que le prix du beurre a augmenté. Le coût de votre croissant ne correspond alors plus au coût réel, et sa marge affichée est trop élevée.
L'indice de prix de production du pain publié par l'INSEE, en base 2021, atteignait 127,0 en janvier 2025 et 129,3 en novembre-décembre 2025, soit une hausse d'environ 1,8 % sur la période. Cet indice concerne le pain. Les prix des ingrédients, eux, ne suivent pas tous la même évolution.
Le calcul du croissant pas à pas
Prenez un croissant vendu 1,40 €, avec un coût matière de 0,38 €, dont 0,15 € de beurre. Sa marge sur matière est de 1,02 €. Son coefficient multiplicateur est de 1,40 divisé par 0,38, soit environ 3,7.
Si le beurre augmente de 15 %, sa part dans le coût passe de 0,15 € à environ 0,17 €. Le coût matière du croissant atteint alors 0,40 € et sa marge sur matière descend à 1,00 €. L'écart est de deux centimes par pièce. Sur 200 croissants par jour et 300 jours d'ouverture, cela représente environ 1 200 € par an, sans changement du prix de vente.
Vous pouvez alors comparer quatre leviers :
- Renégocier l'achat, en discutant le prix ou le conditionnement.
- Ajuster le grammage, tout en préservant la qualité attendue.
- Revoir le prix de vente, pour répercuter une partie ou la totalité de la hausse.
- Retirer temporairement la référence, si sa marge ne permet plus de la maintenir.
Le suivi de la hausse des matières premières en boulangerie aide à distinguer une variation ponctuelle d'une hausse qui pèse durablement sur vos coûts.
La baguette, où le volume compte plus
Sur 400 baguettes produites dans la journée, 8 % d'invendus correspondent à 32 pièces. À 0,20 € de matière par baguette, cela représente 6,40 € de matière par jour, soit environ 1 920 € sur 300 jours d'ouverture. Ce calcul ne comprend ni la marge non réalisée ni le temps de fabrication.
Pour suivre l'effet d'une facture fournisseur, reliez le prix payé à l'ingrédient, au fournisseur, au conditionnement et à sa date d'application. Panify peut lire les lignes, quantités et prix d'une facture ou d'un bon de livraison transmis en photo ou en PDF, rapprocher les bons de livraison des factures et mettre à jour les coûts et marges. Le coût de revient d'une recette, bases comprises, permet alors de voir l'impact d'une hausse du beurre sur chaque produit.
Si vous gérez plusieurs boutiques, distinguez l'effet du prix fournisseur, celui d'un dosage différent et celui du mix produit. Une boutique qui vend davantage de snacking peut afficher une marge différente d'une boutique centrée sur le pain, même si le beurre coûte autant aux deux. Cette séparation vous aide à choisir le bon levier : vérifier la facture, revoir la recette ou ajuster les prix.
DLC, DDM et factures à ne pas mélanger
Une baguette vendue le jour de sa fabrication ne se suit pas comme un sandwich emballé. Pour la première, comptez les ventes et les invendus par créneau. Pour le second, suivez les dates et les quantités restantes.
Quelle date suivre selon le produit
| Produit | Mention | Règle de vente | Donnée à enregistrer |
|---|---|---|---|
| Baguette ou viennoiserie du jour, non préemballée | Aucune DLC affichée | Rotation de vitrine, pas de DLC affichée | Produit, vendu, invendu, créneau |
| Sandwich ou salade préemballés | À consommer jusqu'au | Plus de vente ni de consommation après la DLC | Lot, fabrication, date de retrait |
| Dessert réfrigéré emballé | À consommer jusqu'au | Retrait du rayon à la date | Stock restant et canal de vente |
| Biscuit ou produit sec emballé | À consommer de préférence avant | Vente possible après si l'emballage est intact | DDM et stock |
| Pâtisserie emballée à emporter | Selon la fiche de durée de vie | Ne pas la confondre avec la pièce du jour | Date de fabrication et de retrait |
Pour piloter la rotation, consignez la date de fabrication, la date de retrait, le stock restant et le canal de vente. Une logique de gestion des stocks en FIFO aide à vendre les pièces les plus anciennes en premier.
La facture électronique arrive dans le même circuit
La facture fournisseur suit un autre parcours que la DLC d'un sandwich. D'après l'information publiée sur Service-Public.fr pour les entrepreneurs, les entreprises assujetties à la TVA devront pouvoir recevoir des factures électroniques à partir du 1er septembre 2026. Les microentreprises, TPE et PME devront les émettre à partir du 1er septembre 2027.
Organisez séparément les ventes aux particuliers et les factures B2B, avoirs, acomptes et livraisons entre boutiques. À la réception d'une facture de beurre, vérifiez que les quantités et les prix sont lus correctement, puis que le coût des recettes concernées est actualisé.
Fixez trois responsabilités : qui émet la facture, qui la reçoit et la valide, et quelle fiche recette est mise à jour par le prix d'achat. Le suivi de la facture doit rester relié à la marge, sans confondre cette donnée avec les dates de retrait des produits.
Les critères pour ne pas choisir un logiciel d'usine
Commencez par écarter un chiffre trompeur. D'après les données sectorielles de l'Insee sur le commerce de détail alimentaire spécialisé, ce champ comptait 28 525 entreprises en 2021, pour 12 962,9 millions d'euros de chiffre d'affaires hors taxes, avec un taux de marge commerciale de 68,2 %. Ce taux n'est pas un bénéfice.
Il mesure l'écart entre les ventes et le coût d'achat des marchandises revendues. Avant les salaires. Avant le loyer, l'énergie, les emballages et les invendus. Vous fabriquez vos produits. Vous devez donc voir la matière, le temps de façonnage, l'électricité du four et les pertes de pâte. Piloter au seul chiffre d'affaires vous cache l'essentiel.
Critères pour un ERP de boulangerie de 1 à 5 boutiques
| Critère | Question à poser | Signal d'alerte |
|---|---|---|
| Caisse | Les tickets entrent-ils sans changer de caisse ? | Double saisie des Z de caisse |
| Recettes | Le coût inclut-il les bases, crème et pâtes ? | Seule la farine est comptée |
| Prix d'achat | Chaque facture recalcule-t-elle la marge ? | Un coût standard figé pour l'année |
| Invendus | Le suivi est-il par produit et par créneau ? | Un seul pourcentage pour toute la gamme |
| Plusieurs boutiques | Compare-t-on des ratios, pas des volumes bruts ? | La plus grosse boutique paraît toujours pire |
| Factures 2026-2027 | Réception, émission, avoirs et ventes B2B sont-ils prévus ? | Un export comptable bricolé à part |
| Équipe | Chaque poste ne voit-il que son travail ? | Un écran d'usine pour quatre salariés |
| Données | Où sont hébergées les données et qui y accède ? | Aucune réponse claire |
Lisez ce tableau comme une grille d'élimination. Un seul signal d'alerte peut suffire. Si l'outil vous impose de ressaisir les tickets Z, vous perdrez le bénéfice en temps de saisie. S'il compare vos boutiques en kilos jetés, la plus grande semblera toujours la moins rigoureuse. S'il fige le coût du beurre pour l'année, vos marges seront fausses dès la deuxième facture.
Un produit vendu cher peut consommer beaucoup de temps et de matière. Un produit simple peut dégager une meilleure contribution. Le prix affiché ne dit jamais tout.
Tester un logiciel dès demain matin
Sortez trois pièces avant toute démonstration. Une semaine de tickets Z ou un export de caisse. Une facture de beurre récente. La liste des références qui finissent régulièrement à la poubelle. Demandez à l'éditeur de travailler sur ces documents, pas sur un exemple préparé. Vous verrez en quelques minutes si les tickets entrent, si la facture recalcule une marge et si les invendus ressortent par créneau.
Trois situations de fournil et ce qu'il faut y voir
Trois affaires, trois lectures différentes. L'erreur n'est jamais la même. La correction non plus.
L'image ci-dessous montre le poste qui compte le soir, la vitrine et ce qu'il en reste.
La boulangerie indépendante
Le pain part le matin. Le snacking part à midi. Les viennoiseries repartent en fin de journée. L'erreur classique consiste à baisser toutes les fournées du même pourcentage parce que la poubelle du soir semble pleine.
Faites trois lectures séparées. Les baguettes de 11 h, qui servent le déjeuner. Les croissants après 16 h, qui dépendent du goûter et de la sortie des bureaux. Les formules déjeuner, liées au flux de midi. Le gain ne vient pas d'un chiffre magique. Il vient d'une décision précise. Arrêter la fournée qui finit à la poubelle sans vider la vitrine de 8 h.
La pâtisserie avec laboratoire
Une base entre dans plusieurs gâteaux. Une crème, une pâte sablée, un praliné. Si vous ne ventilez pas son coût, le gâteau cher paraît rentable et la tarte du jour semble perdante. Vous risquez alors de pousser le mauvais produit.
Votre logiciel doit montrer la matière et le temps, pas seulement le prix en vitrine. Une pièce qui mobilise le tour pendant une heure ne se juge pas comme une pièce montée en dix minutes. La marge par référence doit intégrer cette réalité, même avec une estimation simple du temps.
La vidéo ci-dessous présente un exemple concret de pilotage en boulangerie.
Le réseau de trois à cinq boutiques
La boutique de centre-ville jette plus de pièces que celle de quartier. Normal, elle produit davantage. Comparer des nombres de pièces brutes vous conduit à sanctionner la mauvaise équipe.
Comparez les invendus en pourcentage de la production ou en pourcentage du chiffre d'affaires. Jamais en volume absolu. Appliquez la même rigueur aux dates. Le snacking emballé sort à la DLC. La baguette non préemballée se gère par la rotation du jour. Dans les trois situations, vous devez voir le soir les mêmes trois documents. Une feuille de production. Une liste d'invendus par créneau. Une marge par référence.
Chiffrer les invendus avant de signer
Faites le calcul ce soir, avant de signer quoi que ce soit. Prenez 350 000 € de chiffre d'affaires. Avec un coût matière de 28 %, vous achetez 98 000 € de matière. Si 10 % de la matière produite finit invendue, la perte avoisine 9 800 € par an. Ramener ce taux de 10 % à 7 % représente environ 2 940 € de matière économisée, avant salaires et énergie.
C'est un repère, pas un résultat garanti. La baisse doit rester compatible avec une vitrine pleine aux heures qui comptent. Pour situer votre propre niveau, comparez vos chiffres à notre analyse des invendus en boulangerie, puis gardez vos mesures, semaine après semaine.
Indicateurs à suivre chaque mois
| Indicateur | Calcul | Repère du métier |
|---|---|---|
| Taux d'invendus | Invendus ÷ production | 5 à 15 % de la production |
| Coût matière perdu | Invendus × coût matière unitaire | Montant mensuel par référence à arbitrer |
| Ratio coût matière | Coût matière ÷ chiffre d'affaires | 25 à 30 % |
| Marge brute par référence | Prix HT − coût matière | Coefficient multiplicateur à comparer par produit |
| Écart de prévision | Quantité produite − quantité vendue | Écart par créneau, à resserrer chaque semaine |
| Temps de ressaisie | Heures par semaine sur tickets et factures | Heures à supprimer par le branchement caisse et factures |
Vos actions pour demain matin
- Notez pendant une semaine. Cinq références, par créneau, produit, vendu, invendu.
- Appliquez le coût matière. Utilisez celui que vous avez déjà calculé pour chaque référence.
- Annualisez prudemment. Multipliez par vos semaines d'ouverture, sans gonfler le résultat.
- Ajoutez le temps de ressaisie. Comptez les heures passées sur tickets et factures.
L'outil gratuit Perte invisible, sans inscription, calcule ce que les invendus coûtent vraiment sur une année. Panify, logiciel français de pilotage de boulangerie, relie ensuite production, invendus, marges et factures dans le même environnement. La démo de 30 minutes, par téléphone ou en visio, porte sur vos produits, vos invendus et vos marges. Elle couvre la feuille de production calculée sur les ventes, le coût annuel des invendus, les marges de vos produits phares, matière et emballage compris, et trois actions à lancer la semaine suivante. Préparez simplement une semaine de ventes et une facture fournisseur récente.
Vous savez maintenant ce qu'un logiciel ERP doit relier chez vous, de la fournée à la facture électronique. Panify centralise production, stocks, recettes, achats, factures et ventes pour vos décisions de fabrication, d'approvisionnement et de prix. Demandez une démo avec vos tickets Z et une facture de beurre récente, et repartez avec votre coût annuel d'invendus et vos marges par référence.