
Vendre davantage ne signifie pas gagner davantage. En France, la marge commerciale du secteur de la boulangerie-boulangerie-pâtisserie représentait environ 14,7 % du chiffre d'affaires en 2021, selon l’Insee. Cet agrégat ne mesure ni la marge d'une baguette ni le bénéfice disponible pour le dirigeant.
Pour construire un tableau de bord AX phase 1 utile, partez donc d'une autre question : après les invendus et le travail au fournil, quelles références contribuent réellement à payer vos charges ? Vous n'avez pas besoin d'un écran rempli de courbes. Vous avez besoin de chiffres définis, d'un responsable pour les valider et d'une décision concrète à prendre.
Table des matières
- Les composants du tableau de bord en un coup d'œil
- Quels indicateurs suivre chaque jour et comment les définir
- Quels repères de métier retenir pour lire chaque chiffre ?
- Comment lire le cockpit des factures fournisseurs
- Comment calculer la marge par référence et par heure
- Comment distinguer les invendus des ruptures dans la production
- Comment comparer les boutiques d'un réseau
- Quelles alertes régler et quels seuils retenir
- Mettre en place votre tableau de bord dès lundi
Les composants du tableau de bord en un coup d'œil
Dans la fiche sectorielle publiée par l’Insee pour 2020, le chiffre d'affaires de la boulangerie-boulangerie-pâtisserie progresse d'environ 1,5 %, tandis que la marge commerciale recule d'environ 33,7 % par rapport aux valeurs de 2019 présentées dans cette même fiche. Ce contraste justifie de séparer les ventes, les achats et la contribution économique des produits. Il ne permet pas, à lui seul, d'expliquer ce qui s'est passé dans votre boulangerie.
La phase 1 désigne ici une structure recommandée de pilotage, pas une notice officielle ni une liste de fonctionnalités garanties pour une version particulière d'AX. Son intérêt est de relier les informations du fournil à celles du bureau.
Composants du tableau de bord phase 1
| Composant | Question posée | Fréquence | Responsable |
|---|---|---|---|
| Vue quotidienne ventes-production-pertes | Combien vendu, produit et jeté hier ? | Quotidienne | Gérant ou responsable de production |
| Cockpit des factures fournisseurs | Quelle facture est reçue, contrôlée, payée ? | À chaque facture, bilan hebdomadaire | Gérant |
| Marges par référence | Quel produit rapporte réellement ? | Hebdomadaire | Gérant |
| Alertes et seuils | Quel écart demande une action aujourd'hui ? | En continu, selon les données disponibles | Responsable de production |
| Vue par boutique | Quel point de vente s'écarte de son plan ? | Quotidienne | Gérant de réseau |
| Historique des décisions | Qu'a-t-on changé, quand et pourquoi ? | À chaque décision | Gérant |
Dans quel ordre consulter ces informations ?
Le matin, commencez par les écarts qui peuvent modifier la production du jour : restes de viennoiseries, rupture de baguettes, commandes de snacking. Réservez ensuite un rendez-vous hebdomadaire aux recettes, aux factures et aux marges. Vous évitez ainsi de mélanger une décision urgente de cuisson avec une révision de prix qui demande davantage de recul.
Pour chaque composant, identifiez qui saisit et qui valide. La personne qui compte les pâtisseries restantes n'est pas forcément celle qui décide de modifier l'assortiment.
Règle de lecture : une information mérite sa place sur l'écran principal si vous savez quelle décision elle peut déclencher.
Conservez les détails dans une feuille séparée. Le responsable du fournil doit pouvoir lire les quantités à ajuster sans parcourir les échéances fournisseurs. Le gérant, lui, doit pouvoir remonter d'une marge dégradée à la recette, puis à la facture qui a changé son coût.
Quels indicateurs suivre chaque jour et comment les définir
Organisez les données par date, établissement et référence. Une ligne consacrée au croissant au beurre doit correspondre au même produit dans la caisse, la fiche recette et la feuille de production. Sinon, vous rapprocherez des quantités qui ne décrivent pas la même fabrication.
Gardez aussi la date de mise à jour et l'origine de chaque donnée. Cette discipline rejoint l'intérêt d'une information traçable dans le cadre de la réforme de la facturation et de la transmission des données de transaction et de paiement, présentée par Service Public Entreprendre. Elle reste utile indépendamment de toute obligation administrative.
Indicateurs quotidiens et leur définition
| Indicateur | Définition | Unité | Fréquence |
|---|---|---|---|
| Chiffre d'affaires net | Ventes encaissées moins remises et avoirs, hors taxes | Euros HT | Quotidienne |
| Unités vendues | Nombre de pièces vendues par référence | Pièces | Quotidienne |
| Unités produites | Nombre de pièces sorties du fournil | Pièces | Quotidienne |
| Invendus | Pièces produites et non vendues en fin de journée | Pièces et euros | Quotidienne |
| Taux d'invendus | Invendus divisés par unités produites | % | Quotidienne |
| Valeur matière consommée | Quantité utilisée multipliée par le coût d'achat | Euros | Hebdomadaire |
| Marge brute estimée | Chiffre d'affaires net moins valeur matière | Euros et % | Hebdomadaire |
| Écart prévision-réalisation | Quantité prévue moins quantité vendue | Pièces et % | Quotidienne |
Comment vérifier les calculs avec une production réelle ?
Prenons un exemple fictif : vous produisez 120 baguettes et 40 croissants, puis vous vendez 105 baguettes et 31 croissants. En l'absence de stock initial, de transfert et d'autres sorties, il reste 15 baguettes et 9 croissants. Les taux d'invendus calculés sont respectivement 12,5 % et 22,5 %.
La lecture utile n'est pas seulement que les croissants restent davantage. Vous devez vérifier à quelle heure ils ont été disponibles, leur qualité et le niveau de fréquentation. Réduire la fabrication sans ce contrôle peut corriger le mauvais problème.
Écrivez les conventions de calcul dans le fichier :
- Pour les invendus, distinguez les pièces conservées, données, remisées ou jetées. Une remise génère encore une vente, contrairement à un don.
- Pour la marge brute estimée, précisez qu'elle exclut ici la main-d'œuvre, l'énergie et les frais de livraison. Intégrez les emballages dans une ligne distincte si vous suivez une contribution après coûts directs.
- Pour l'écart de prévision, divisez l'écart en pièces par la quantité prévue pour obtenir le pourcentage. Si la prévision est nulle, affichez seulement l'écart en pièces.
Avec la convention du tableau, un écart positif signifie que vous aviez prévu davantage que vous n'avez vendu. Ne changez pas ce sens d'un écran à l'autre.
Enfin, rapprochez la production des ventes et des mouvements de stock. Une pâtisserie fabriquée aujourd'hui et commercialisable demain ne doit pas être automatiquement enregistrée comme jetée ce soir. Faites valider les anomalies par un responsable identifié avant votre revue hebdomadaire.
Quels repères de métier retenir pour lire chaque chiffre ?
Votre meilleur point de comparaison est une journée comparable dans votre propre boulangerie. Un lundi de quartier résidentiel ne se lit pas comme un samedi de marché. Comparez aussi les familles : le coût matière d'un sandwich garni ne se juge pas comme celui d'un pain courant.
L’Insee recensait en 2019 une marge commerciale sectorielle d'environ 13,1 % du chiffre d'affaires. Ce repère agrégé n'est pas le taux de marque d'une fiche recette. En particulier, il ne résume pas la marge de fabrication de tous les produits et ne représente pas votre résultat après salaires, loyer et énergie.
Comment utiliser les ordres de grandeur sans en faire des normes ?
Vous pouvez construire une première grille de discussion avec les plages suivantes. Ce sont ici des hypothèses de travail à tester sur vos comptes, pas des moyennes nationales établies ni des objectifs universels.
| Repère de travail | Plage indicative à tester | Question à poser |
|---|---|---|
| Coût matière rapporté au chiffre d'affaires | 25 à 30 % | Vos recettes et prix d'achat sont-ils à jour ? |
| Invendus rapportés à la production | 5 à 15 % | Avez-vous trop produit ou maintenu une disponibilité voulue ? |
| Ticket moyen | 6 à 10 € | Que contient réellement le panier de vos clients ? |
| Chiffre d'affaires annuel | 300 000 à 400 000 € | Votre format de boulangerie est-il comparable ? |
Un dépassement ne constitue pas un diagnostic. Un assortiment riche en pâtisseries, des achats de produits revendus ou une activité de restauration peuvent modifier ces ratios.
- Si le coût matière monte, séparez hausse fournisseur, changement de recette et évolution des ventes.
- Si le ticket moyen baisse, regardez conjointement les passages, les remises et la composition des paniers.
- Si les invendus semblent très faibles, vérifiez les heures de rupture avant de vous féliciter.
Gardez un historique récent couvrant plusieurs cycles d'activité. Votre référence doit évoluer avec les vacances, les horaires et l'assortiment, pas devenir une règle figée que vous appliquez toute l'année.
Comment lire le cockpit des factures fournisseurs
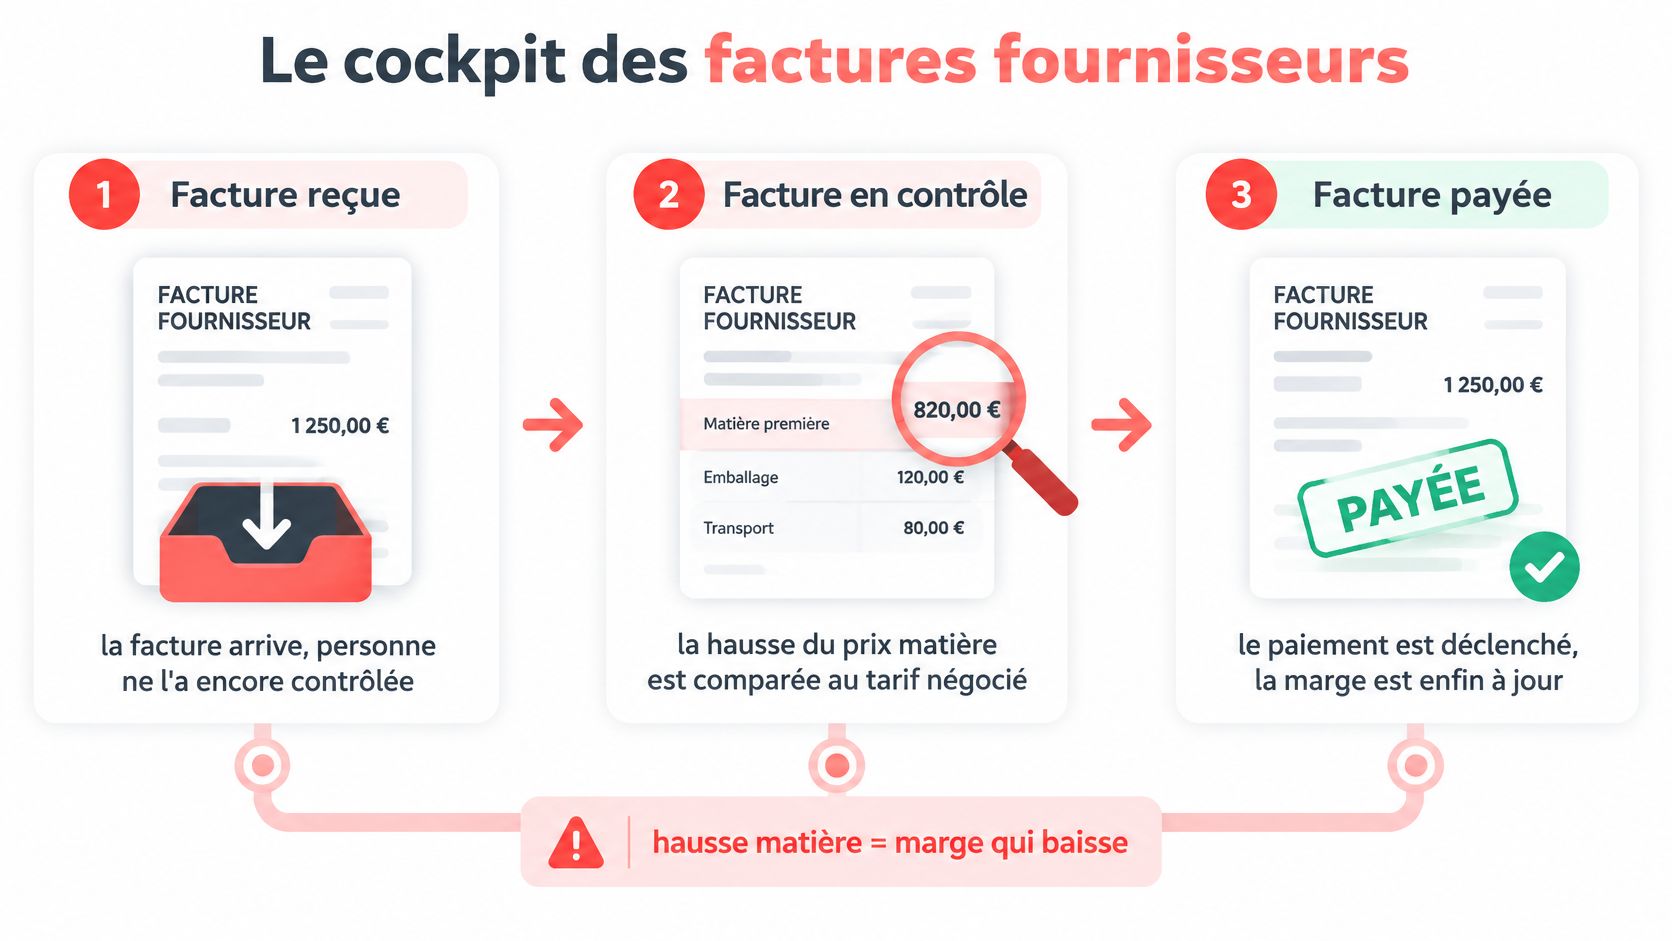
Une hausse du beurre peut modifier le coût des croissants avant que vous ayez révisé leur fiche recette. Le cockpit des factures fournisseurs sert à repérer cet écart, à le vérifier et à transmettre le bon coût au calcul de marge. Ce n'est pas seulement une liste de sommes à payer.
Le parcours de contrôle peut se représenter ainsi :
Quelle action associer à chaque état ?
- Reçu : vous enregistrez le document et recherchez la commande ou le bon de livraison correspondant. Le prix reste à vérifier.
- Contrôlé : vous validez les quantités, les unités, les remises et le tarif. Une anomalie demeure ouverte tant qu'elle n'est pas résolue.
- Comptabilisé ou payé : vous suivezz séparément l'enregistrement comptable et le règlement. Une facture comptabilisée peut encore rester à payer.
Mettez à jour le coût matière dès que le prix est validé, sans attendre le paiement. Un sac de farine livré entre déjà dans votre fabrication, même si son échéance est ultérieure.
Conservez pour chaque document le fournisseur, la date, les montants HT et TTC, la TVA, l'échéance, le centre de coût et l'anomalie éventuelle. Ajoutez le rapprochement avec la livraison, ainsi que la date, la source et l'auteur de chaque validation. Ces éléments facilitent les recherches et la justification d'une correction.
Quels contrôles vous protègent d'une mauvaise lecture ?
Comparez des unités identiques : prix au kilogramme, conditionnement, poids net et remise. Une ligne plus chère peut correspondre à un colis plus lourd, pas à une hausse tarifaire.
Suivez ensuite le taux de factures correctement rapprochées, le délai moyen de traitement et l'écart entre tarif facturé et tarif de référence. Le guide consacré au contrôle des factures fournisseurs permet d'organiser ce rapprochement au quotidien.
Selon le calendrier présenté par Service Public Entreprendre, la réception électronique devient obligatoire pour toutes les entreprises le 1er septembre 2026, et l'émission pour les PME et micro-entreprises le 1er septembre 2027, dans le dispositif passant par une plateforme agréée. Prévoir la transmission des documents ne dispense toutefois pas de contrôler leur contenu économique.
Comment calculer la marge par référence et par heure
Une pâtisserie peut afficher une belle marge matière et laisser peu de contribution après dressage, retouches et pertes. À l'inverse, une viennoiserie moins rémunératrice à l'unité peut mieux utiliser le temps disponible au tour. Le bon classement dépend donc de la ressource qui vous limite.
Le repère présenté par Scalon sur l'économie des boulangeries françaises situe les achats de matières autour de 31 % des produits, tandis que la masse salariale peut atteindre 41 % dans certaines structures à l'IS. Ces valeurs ne sont pas des cibles pour votre établissement. Elles rappellent surtout pourquoi une marge après matière ne suffit pas à conclure sur la rentabilité.
Quel calcul effectuer sur une fiche recette ?
- Actualisez le coût matière. Reprenez les quantités réellement utilisées, les prix d'achat et le rendement de la recette. Pour un éclair, incluez la pâte à choux, la crème et le glaçage.
- Calculez la marge unitaire après matière. Soustrayez le coût matière au prix de vente HT. Gardez une base fiscale cohérente.
- Nommez correctement le pourcentage. Marge divisée par prix de vente HT donne un taux de marque. Marge divisée par coût matière donne un taux de marge sur matière.
- Passez du produit au lot. Retenez les ventes réellement réalisées, le coût de toutes les pièces produites et le temps actif consacré au lot.
Le coefficient multiplicateur se calcule, lui, en divisant le prix de vente par le coût retenu. Précisez toujours si vous raisonnez en HT ou en TTC : sans cette convention, la comparaison devient trompeuse.
Exemple de marge par référence, montants illustratifs
Les hypothèses suivantes sont entièrement fictives et exprimées en HT. La dernière colonne correspond au taux de marque, même si l'appellation taux de marge est souvent employée dans les échanges.
| Référence | Prix de vente | Taux de marge, ici marge / prix de vente |
|---|---|---|
| Baguette tradition | 1,20 € | 75 % |
| Croissant au beurre | 1,30 € | 65 % |
| Éclair au chocolat | 3,50 € | 71 % |
| Sandwich snacking | 5,00 € | 62 % |
Comment intégrer les invendus et le temps de fabrication ?
Poursuivons avec un lot fictif de 100 croissants, dont 90 sont vendus au prix HT de 1,30 €. Avec le taux de marque illustratif de 65 %, le coût matière unitaire est de 0,455 €. Le lot consomme donc 45,50 € de matière et génère 117 € de ventes.
La contribution après matière et invendus atteint 71,50 €, calculée par 117 € moins 45,50 €. Si le lot mobilise fictivement 2 heures de travail actif, elle représente 35,75 € par heure, avant main-d'œuvre, énergie, emballages et charges fixes.
Pour approcher la rentabilité réelle, soustrayez ensuite les coûts directs identifiables du lot : travail chargé, emballage, énergie attribuable. Rapportez le solde aux heures actives. La méthode de calcul de marge sur coût direct aide à distinguer cette contribution du bénéfice final.
Une forte contribution par heure vous aide à arbitrer un fournil saturé. Elle ne signifie pas que vous pouvez supprimer sans conséquence tous les produits moins bien classés.
N'imputez pas mécaniquement tout le loyer à une référence pour décider de l'arrêter. Vérifiez aussi son rôle dans les paniers, la gamme et l'attraction du point de vente. Enfin, mesurez le temps actif sans additionner comme du travail exclusif une pousse ou une cuisson pendant laquelle l'équipe réalise d'autres tâches.
Comment distinguer les invendus des ruptures dans la production
Moins jeter n'est pas toujours mieux piloter. Si vous épuisez les baguettes avant le passage de vos clients habituels, vous réduisez peut-être les pertes visibles en sacrifiant des ventes. L'objectif est de préserver la contribution tout en maintenant le service voulu.
Une estimation relayée en 2025 sur la page France Num consacrée à Potti évoque jusqu'à 150 000 tonnes de pain gaspillées chaque année en France, soit environ 10 % de la production. Ce constat ne permet pas d'attribuer chaque invendu de votre boutique à une surproduction évitable. Vous devez distinguer les causes et les moments.
Que vous apprend l'heure de la rupture ?
Relevez l'heure à laquelle une référence devient indisponible et l'heure de son éventuel retour en rayon. Notez les demandes explicites non satisfaites et les substitutions : un client peut choisir un autre pain, patienter ou repartir. Ces situations n'ont pas le même effet économique.
Le taux de rupture doit avoir un dénominateur écrit, par exemple la durée d'indisponibilité rapportée à la durée de disponibilité prévue. Les ventes perdues restent une estimation, pas une quantité directement observable dans la caisse.
Signes d'invendus et réponses à tester
Les réglages chiffrés ci-dessous sont des hypothèses d'essai, à valider selon vos contraintes de fabrication.
| Signe dans le tableau | Cause probable | Réponse à tester |
|---|---|---|
| Invendus élevés le lundi, ventes stables | Plan de production du week-end reconduit sans adaptation | Baisser la production du lundi de 10 % pendant une semaine |
| Invendus élevés et écart prévu moins vendu positif | Prévision trop haute | Recalculer la référence de prévision sur quatre semaines comparables |
| Ruptures en fin de matinée, invendus faibles | Quantité disponible insuffisante | Ajouter une fournée de milieu de matinée |
| Invendus en hausse un jour de pluie ou de vacances | Fréquentation différente de celle attendue | Intégrer météo et événements locaux à la préparation |
| Invendus de viennoiseries à durée de vente courte | Mise en rayon trop précoce | Décaler la cuisson de la fournée du matin |
| Demandes non satisfaites et clients déçus | Disponibilité inférieure au niveau voulu | Accepter un reliquat maîtrisé sur les produits phares |
Pour les produits soumis à une DLC, aucun ajustement de production ne justifie de prolonger la commercialisation au-delà de la limite applicable. Pour les viennoiseries, distinguez cette contrainte d'une durée de vente liée à la qualité attendue.
Comment valoriser le compromis ?
Une baguette jetée contient de la farine, de la levure, de l'eau, de l'énergie et du travail. Son coût engagé n'est pas son prix de vente. De même, une vente manquée ne représente pas automatiquement un prix de vente entièrement perdu : certains coûts n'ont pas été engagés et certains clients ont acheté autre chose.
Comparez donc la contribution obtenue après pertes et coûts directs entre des journées comparables. Estimez séparément la contribution potentiellement perdue par rupture, sans la déduire une seconde fois d'un résultat qui exclut déjà les ventes non réalisées.
La démarche détaillée sur les invendus en boulangerie permet d'organiser les relevés. Modifiez un réglage identifiable à la fois, puis contrôlez simultanément les restes, les ruptures et la contribution.
Comment comparer les boutiques d'un réseau
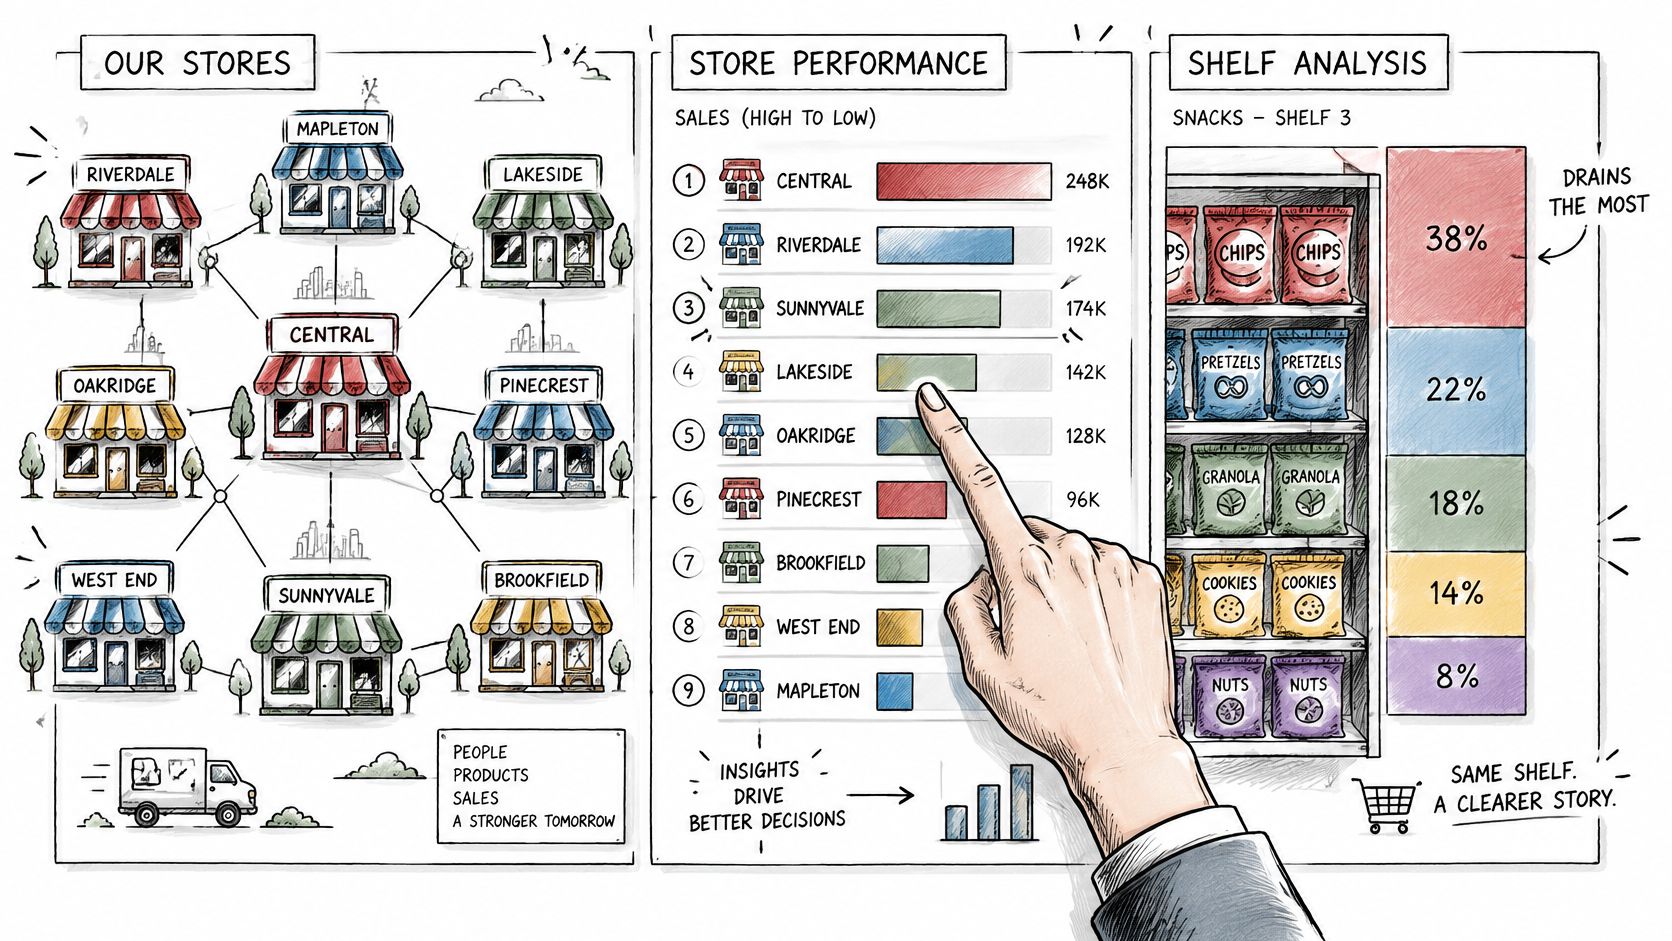
La moyenne du réseau peut rassurer alors qu'un point de vente produit trop et qu'un autre manque de croissants. Affichez ensemble le total consolidé, les résultats par boutique et les pertes par référence. Sans ce détail, vous risquez de corriger partout un problème local.
Une présentation visuelle aide à passer du réseau au rayon concerné :
Pourquoi faut-il pondérer la moyenne ?
Prenons un exemple fictif de viennoiseries : des boutiques A, B et C affichent respectivement 4 %, 6 % et 18 % d'invendus. À production égale, le taux consolidé ressort à environ 9,3 %. La situation de C mérite pourtant une analyse spécifique.
Si les volumes produits diffèrent, ne faites pas la moyenne simple des pourcentages. Additionnez les pièces invendues, puis divisez par l'ensemble des pièces produites. Pour comparer des familles hétérogènes, ajoutez une lecture en coût matière et en contribution.
| Vue | Utilité pour le gérant | Limite à surveiller |
|---|---|---|
| Total réseau | Comprendre l'effet économique global | Masque les écarts locaux |
| Classement par boutique | Repérer les établissements à examiner | Mélange parfois des formats différents |
| Référence et créneau | Identifier le réglage opérationnel | Demande des relevés cohérents |
Comparez d'abord des points de vente de même format, avec des horaires et un assortiment proches. Une boutique de centre-ville tournée vers le déjeuner ne se juge pas uniquement face à une boutique résidentielle. Pour le dimanche matin, isolez aussi le créneau et les charges réellement mobilisées.
La vidéo suivante complète la présentation visuelle de cette lecture :
Avant de lancer une fabrication supplémentaire, examinez la possibilité d'un transfert. Comparez le transport, la manutention, la qualité à l'arrivée et la durée de commercialisation restante au coût de la nouvelle fournée.
Enregistrez chaque transfert comme un mouvement entre sites, pas comme une vente. Sinon, vous améliorerez artificiellement les chiffres de la boutique expéditrice sans savoir où le produit a réellement été vendu ou perdu.
Quelles alertes régler et quels seuils retenir
Une alerte utile indique un problème, un responsable et une action attendue. Un voyant rouge sur la marge globale ne suffit pas. Le responsable doit savoir s'il faut vérifier une facture, décaler une cuisson ou revoir la quantité proposée.
Réglez vos seuils à partir de journées comparables et de la capacité réelle du fournil. Une variation sur une référence peu vendue ne se traite pas comme le même pourcentage appliqué aux baguettes tradition.
Quels déclencheurs choisir en priorité ?
| Alerte | Seuil de départ à définir | Action attendue |
|---|---|---|
| Hausse matière | Écart au tarif validé supérieur à votre tolérance | Vérifier unité, remise et prix auprès du fournisseur |
| Fournisseur inconnu | Fournisseur absent du référentiel | Vérifier son identité avant validation |
| Écart facture-commande | Écart non expliqué par la livraison ou les conditions convenues | Rechercher la cause et demander une correction si nécessaire |
| Invendus excessifs | Dépassement du niveau accepté pour cette référence | Examiner créneau, qualité et quantité |
| Prévision éloignée des ventes | Écart persistant au-delà de la tolérance choisie | Revoir la base de prévision |
| Risque de rupture | Stock disponible insuffisant avant la prochaine fournée | Réapprovisionner ou ajuster la fabrication |
Vous pourriez, à titre de réglage fictif, examiner un écart de prévision supérieur à 15 % pendant deux jours comparables. Ce n'est pas une norme du métier. Vérifiez également l'écart en pièces : un pourcentage seul ne traduit ni l'urgence ni le coût.
Qui valide la réponse proposée ?
Une prévision doit pouvoir être expliquée avec des éléments compréhensibles : ventes récentes, jour d'ouverture, météo, commandes et événement local. Le responsable valide ou ajuste la quantité avant sa mise en production. Il doit aussi pouvoir signaler une contrainte absente du calcul, comme une panne ou une absence au tour.
Discipline de pilotage : ne fermez pas une alerte parce qu'elle a été lue. Fermez-la quand une action ou une décision de ne pas agir est enregistrée.
Conservez la date, la cause retenue, le réglage appliqué et le résultat observé. Si vous baissez une production, contrôlez ensuite la contribution et la disponibilité, pas seulement les restes. Cet historique évite de répéter une correction qui réduit les pertes apparentes mais dégrade le service.
Mettre en place votre tableau de bord dès lundi
Commencez avec un périmètre que votre équipe peut réellement renseigner. Un cahier de production, un export de caisse et un tableur suffisent pour tester les définitions. Vous pourrez élargir le suivi une fois les écarts de saisie compris.
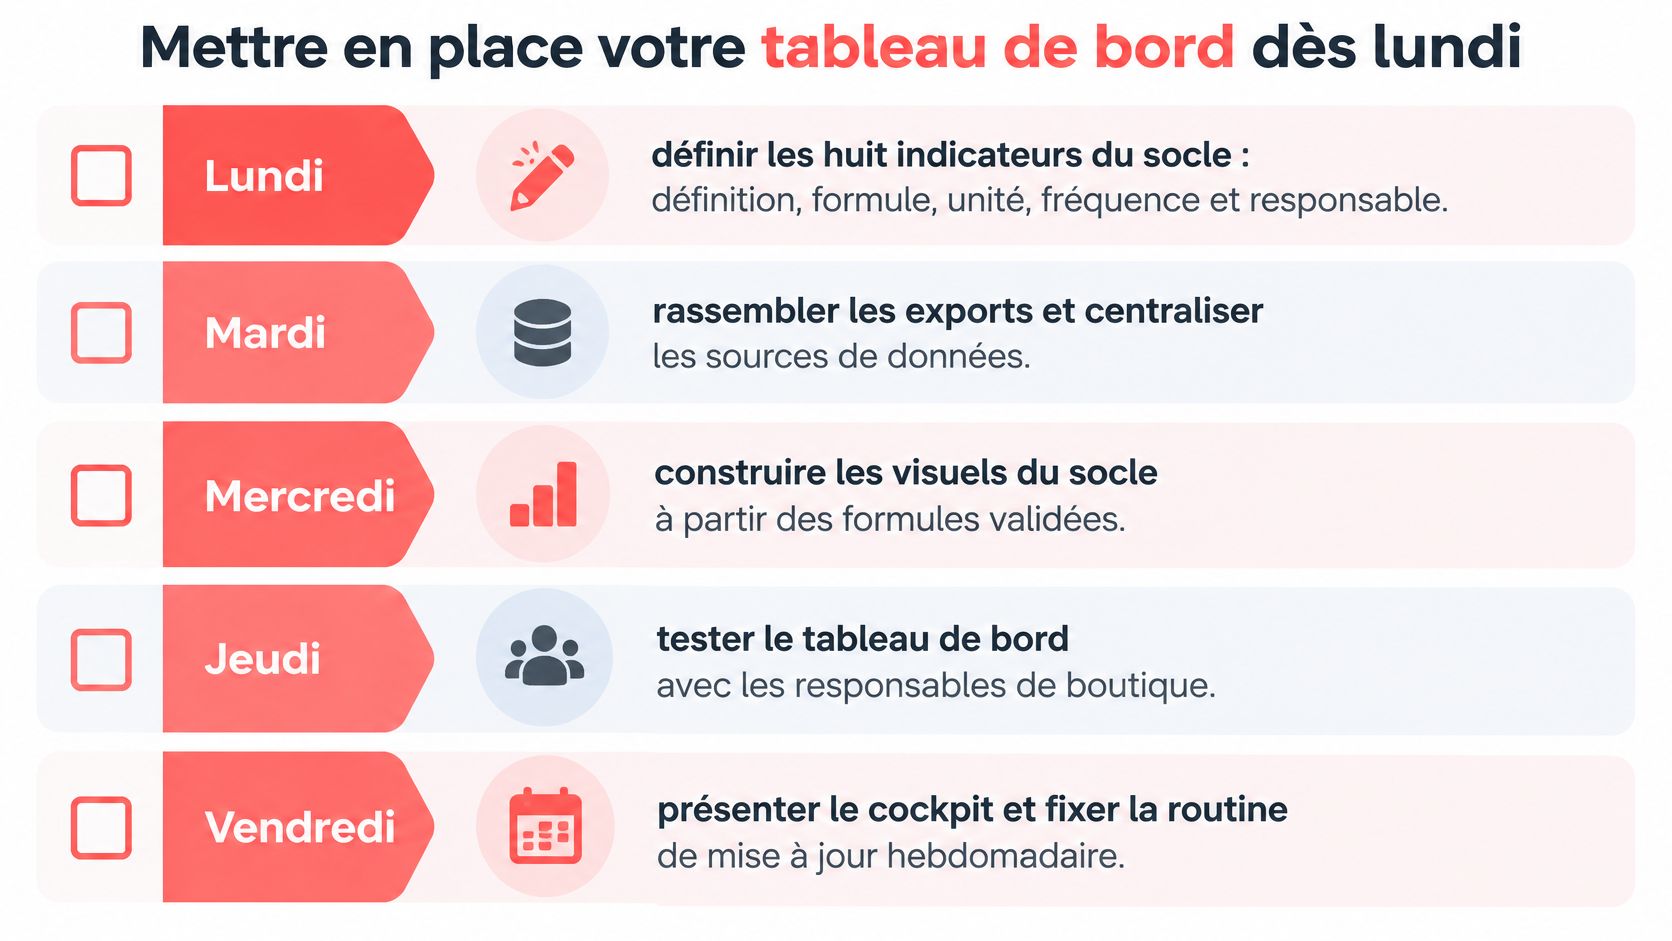
Une semaine de travail peut poser les bases, sans prétendre fournir un historique représentatif de toute votre activité. Le calendrier suivant sert à organiser les tâches :
Que faire chaque jour au fournil et au bureau ?
- Lundi, fixez les conventions. Écrivez la définition, la formule, l'unité, la fréquence et le responsable des indicateurs du socle. Vérifiez notamment le sens de l'écart prévu moins vendu et le traitement des produits conservés.
- Mardi, réunissez les relevés. Rassemblez les exports et les feuilles de production disponibles. Choisissez une référence phare, rapprochez ses ventes et ses restes, puis recherchez les mouvements manquants.
- Mercredi, confrontez recette et fabrication. Recalculez le coût matière de vos recettes prioritaires avec les derniers tarifs validés. Construisez une vue lisible permettant de distinguer coût théorique et consommation constatée.
- Jeudi, testez avec les responsables. Faites contrôler un rapprochement entre facture et bon de livraison. Demandez ensuite au fournil et à la boutique de prendre une décision à partir du tableau, sans explication orale supplémentaire.
- Vendredi, choisissez vos premières alertes. Associez chaque seuil à une action, une personne et une date de vérification. Fixez le rendez-vous de mise à jour et notez les données encore fragiles.
À quoi doit ressembler le premier résultat ?
Votre première page doit permettre de répondre rapidement à une question concrète : faut-il modifier une fournée, contrôler un achat ou approfondir la rentabilité d'une référence ? Retirez les informations qui ne servent à aucune décision immédiate. Gardez les justificatifs accessibles à côté.
Ne cherchez pas à attribuer immédiatement chaque centime de charge à chaque éclair. Fiabilisez d'abord les quantités, les prix d'achat et le temps actif des fabrications qui mobilisent votre équipe. Vous obtiendrez un classement utile avant de disposer d'un modèle de coût complet.
Le bon départ n'est pas un écran parfait. C'est une décision documentée, suivie d'une vérification sur les ventes, les pertes et la contribution réelle. Cette méthode reste utile même si vous commencez sans logiciel.
Pour relier ce tableau de bord à vos fabrications, Panify propose une démonstration de 30 minutes avec un audit gratuit de vos invendus et de vos marges, ainsi que des actions concrètes à lancer dès la semaine suivante, que vous choisissiez l'outil ou non. Préparez si possible un export de ventes et une facture fournisseur récente pour travailler sur vos propres références. La démonstration et la proposition de tarif qui suit sont sans engagement.